

شهد إنتاج البطاريات توسعا سريعا منذ عام 2020، مما أدى إلى زيادة الطلب على المعادن والمواد المكررة المستخدمة في المركبات الكهربائية وأنظمة تخزين الطاقة. غير أن هذا النمو اتسم بالتفاوت، إذ انعكست التغيرات في التركيبات الكيميائية للبطاريات في احتياجات الشركات المصنعة من حيث نوعية المواد المطلوبة وكمياتها.
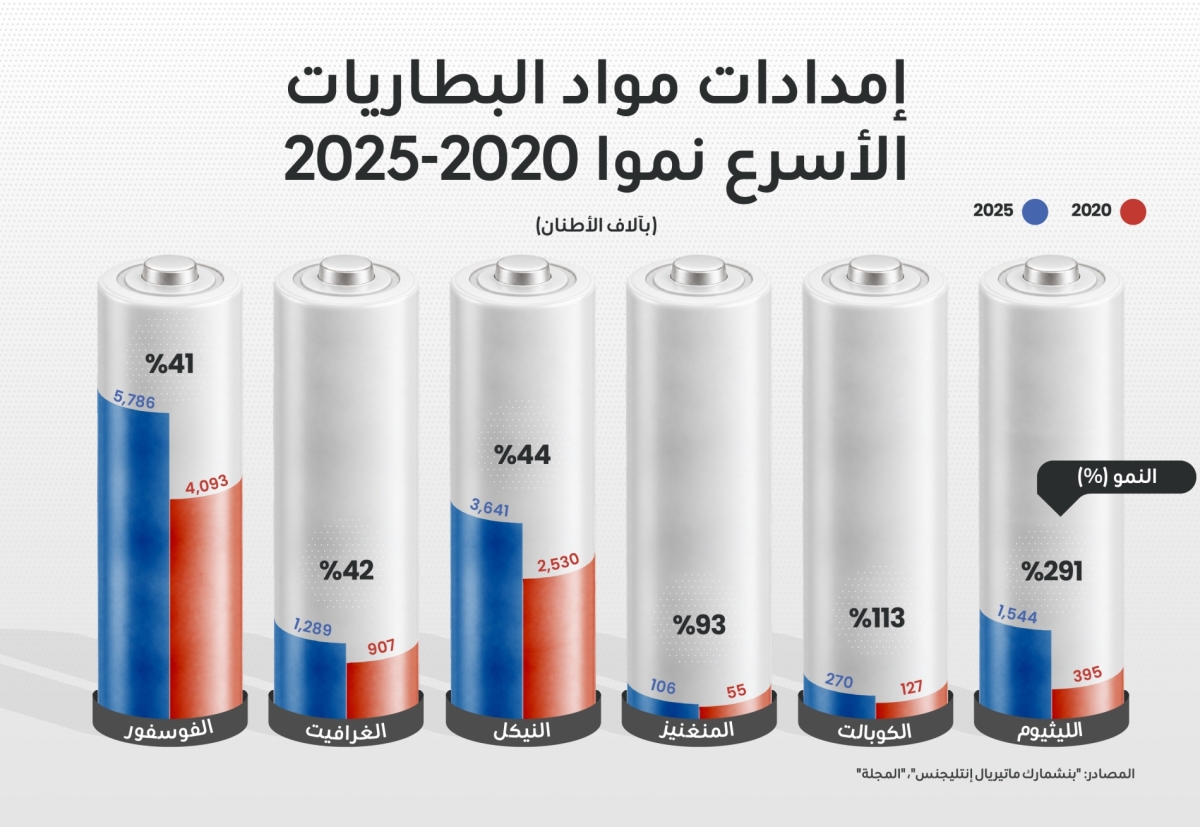
شهد إنتاج الليثيوم ارتفاعا كبيرا، إذ قفز من 395 كيلوطن في عام 2020 إلى 1,500 كيلوطن في عام 2025، مسجلا بذلك زيادة بنحو أربعة أضعاف خلال خمس سنوات، وذلك وفقا لبيانات "بنشمارك إنتليجنس". ولا يزال الليثيوم عنصرا جوهريا في التركيبات الكيميائية الرئيسة لبطاريات "أيون الليثيوم". وفي هذا السياق، ارتفعت حصة بطاريات "فوسفات حديد الليثيوم" (LFP) في السوق العالمية لبطاريات السيارات الكهربائية من 19 في المئة في 2020 إلى 55 في المئة في 2025، وفقا لوكالة الطاقة الدولية. وعلى عكس التركيبات الكيميائية القائمة على النيكل، لا تتطلب بطاريات (LFP) استخدام النيكل أو الكوبالت، مما أدى إلى تحول الطلب نحو مواد أخرى.
مع توسع اعتماد تقنية بطاريات فوسفات حديد الليثيوم، يتزايد الطلب على المواد الداخلة في تصنيع البطاريات القائمة على الفوسفات. فقد ارتفع إنتاج حمض الفوسفوريك المنقى بنسبة 41 في المئة في الفترة ما بين عامي 2020 و2025، بحسب "بنشمارك إنتليجنس". وقد لعبت الصين دورا محوريا في هذا التحول، إذ استحوذت في عام 2024 على أكثر من 98 في المئة من الإنتاج العالمي لمواد الكاثود وخلايا البطاريات من نوع(LFP) ، وفقا لتقرير "آفاق المعادن الحيوية العالمية لعام 2025" الصادر عن وكالة الطاقة الدولية .
وعلى الرغم من تراجع الحصة السوقية للبطاريات القائمة على النيكل، فإن إنتاج النيكل ارتفع من 2,500 كيلوطن في عام 2020 إلى 3,600 كيلوطن في عام 2025، مما يعكس استمرار الطلب على التركيبات الكيميائية التي توفر كثافة طاقة أعلى وتدعم نطاقات قيادة أطول. كما تضاعف إنتاج كل من الكوبالت وكبريتات المنغنيز العالية النقاوة خلال الفترة نفسها، وفقا لـ"بنشمارك إنتليجنس". وتظهر مسارات الإنتاج هذه كيف يمكن توسع تصنيع البطاريات أن يحافظ على الطلب على المواد التقليدية الراسخة، حتى مع تغير التركيبة الكيميائية المستخدمة في هذه الصناعة.
يعد الغرافيت مكونا رئيسا لأقطاب الأنود في بطاريات الليثيوم-أيون، مما يجعله عنصرا جوهريا لكل من بطاريات (LFP) والبطاريات القائمة على النيكل. وقد بلغ الاستهلاك العالمي للغرافيت نحو 4.8 ملايين طن في عام 2024، بزيادة قدرها 8 في المئة عن العام السابق، حيث كان قطاع البطاريات المحرك الأكبر لهذا النمو، وذلك وفقا لتقرير وكالة الطاقة الدولية. وتتسم الإمدادات بتركيز عال، إذ أنتجت الصين ما يقدر بنحو 78 في المئة من الغرافيت الطبيعي في العالم خلال عام 2024، وفقا لهيئة المسح الجيولوجي الأميركية. وعليه، يظل الغرافيت جزءا حيويا من سلسلة توريد البطاريات.
وعلى الرغم من النمو المتسارع في الإنتاج، فإن ذلك لم ينه الأخطار المرتبطة بسلاسل التوريد، ففي عام 2024، استحوذت الدول الثلاث الرائدة على 93 في المئة من عمليات تعدين الغرافيت عالميا و99 في المئة من عمليات تكريره، بحسب وكالة الطاقة الدولية. وفي الوقت نفسه، أدى توسع إمدادات المعادن إلى ممارسة ضغوط على الأسعار، إذ انخفضت أسعار الليثيوم بأكثر من 80 في المئة مقارنة بمستوياتها في عام 2023 خلال الفترة التي يغطيها تقرير الوكالة لعام 2025. ويتمثل التحدي الأكبر الذي يواجه صناعة البطاريات، مع تطور التقنيات وتغير أنماط الطلب، في ضمان الحصول على إمدادات موثوق بها ومتنوعة من المواد المناسبة.