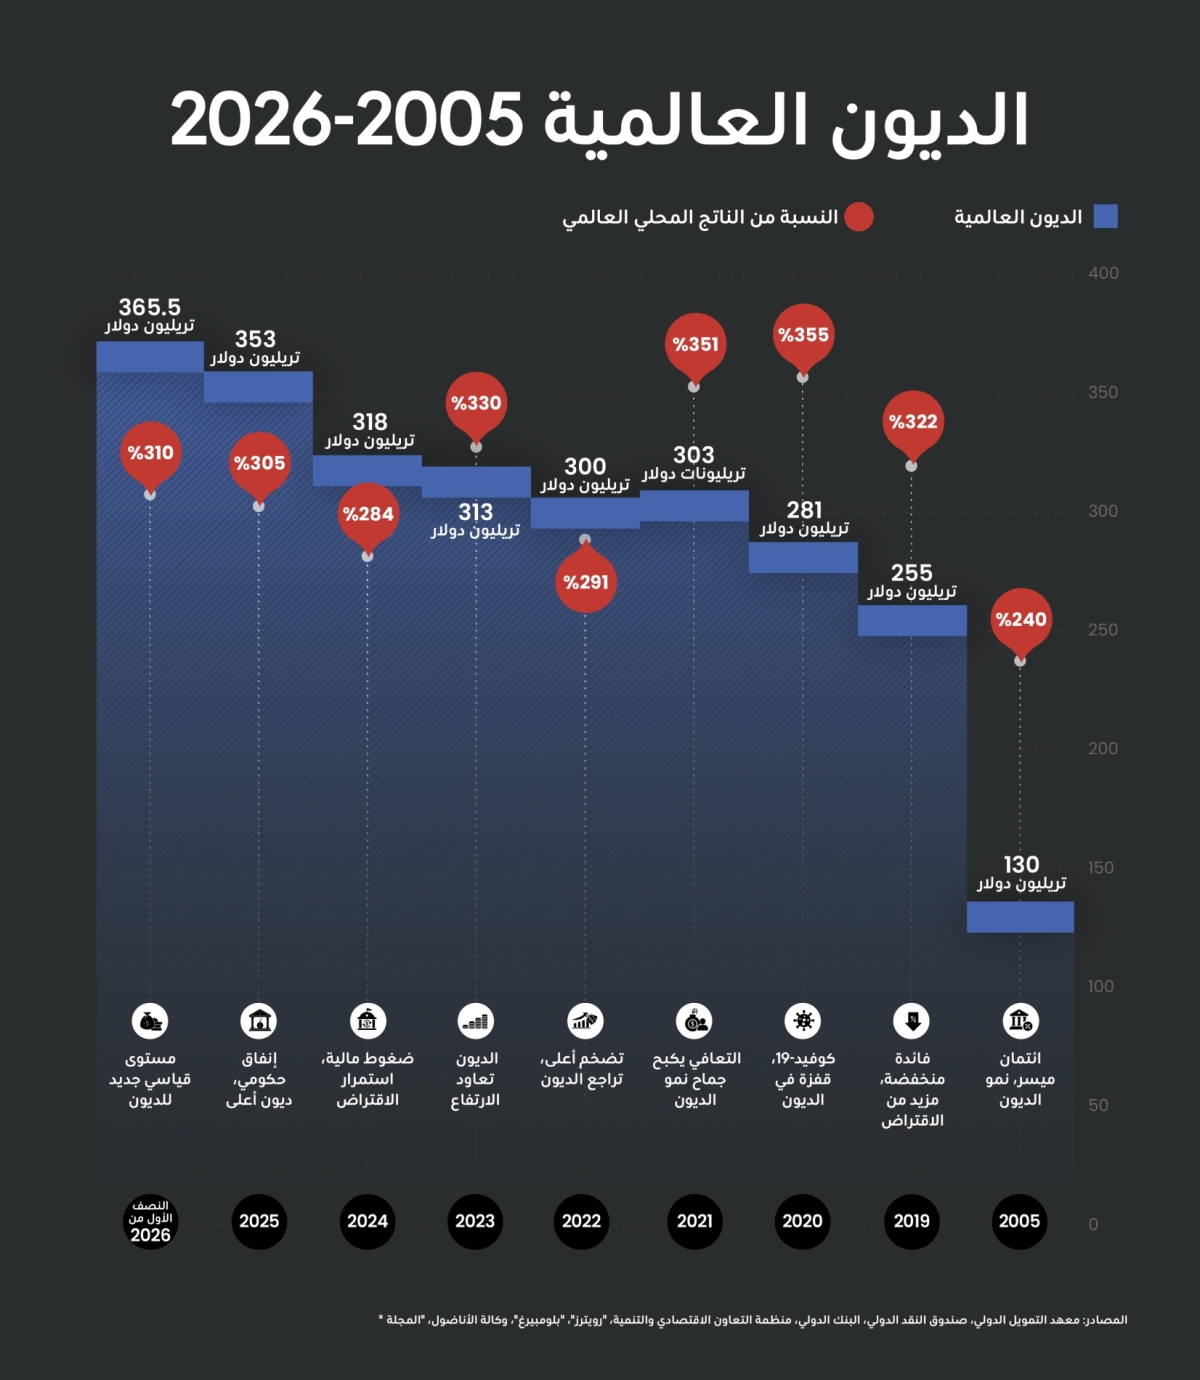


تحوّل الدين العالمي من مسألة مالية دورية إلى سمة هيكلية في الاقتصاد العالمي. ففي عام 2005، بلغ إجمالي الدين نحو 130 تريليون دولار، أي ما يعادل نحو 240 في المئة من الناتج المحلي الإجمالي العالمي، وفي عام 2026، تجاوز هذا الرقم 350 تريليون دولار. لم يكن هذا الارتفاع ثابتا ولا مدفوعا بعامل واحد، إذ كانت كل صدمة اقتصادية كبرى تدفع الدين العالمي إلى مستوى أساس أعلى جديد.
قبل الأزمة المالية العالمية، كان الائتمان الميسر والتوسع السريع في الاقتراض (الرافعة المالية) داخل القطاع الخاص، لا سيما بين الأسر والمؤسسات المالية، هما المحركين الرئيسين. وأدت أزمة عام 2008 إلى بدء خفض المديونية في أجزاء من القطاعين الخاص والمالي، في حين أتاحت أسعار الفائدة المنخفضة للغاية للحكومات والشركات في الأسواق الناشئة مجالا للاقتراض بمعدلات أكبر. وفي عام 2019، كان الدين العالمي قد وصل بالفعل إلى مستوى ينطوي على أخطار، مما قلص الحيز المالي المتاح للحكومات عند تفشي جائحة "كوفيد-19".
أدت الجائحة إلى أكبر تسارع في مستويات المديونية خلال عام واحد في التاريخ الحديث، إذ لجأت الحكومات إلى الاقتراض لحماية المداخيل والشركات والأنظمة الصحية في ظل انهيار الإيرادات، كما تراكمت الديون أيضا على كاهل الشركات والأسر. وفي وقت لاحق، ساهم التضخم في تخفيف العبء مؤقتا من خلال رفع الناتج المحلي الإجمالي الاسمي وخفض نسب المديونية، إلا أن ذلك لم يفضِ إلى خفض شامل للمديونية.
وتشهد تركيبة الديون حاليا تحولا جديدا، إذ بات الاقتراض الحكومي يشكل حصة أكبر من إجمالي الديون العالمية، في حين تراجعت ديون القطاع الخاص عن المستويات القياسية التي سجلتها إبان الجائحة. ويعد العجز المالي، وارتفاع تكاليف الفائدة، وضغوط الإنفاق، عوامل محورية في المرحلة المقبلة، إذ تواجه الحكومات مطالب متزامنة تتعلق بشيخوخة السكان، والرعاية الصحية، والدفاع، وأمن الطاقة، والبنية التحتية. وفي الوقت نفسه، تولد تقنيات الذكاء الاصطناعي ومراكز البيانات والاستثمارات الصناعية احتياجات جديدة لدى الشركات للاقتراض.
وهذا ما يجعل دورة الديون الحالية مختلفة عن موجات الاقتراض التي أفرزتها أزمتا عامي 2008 و2020، إذ أصبحت عملية الاقتراض ذات طابع هيكلي متزايد. ففي النصف الأول من عام 2026، تجاوز إجمالي الديون العالمية 365 تريليون دولار، وكانت الأسواق الناشئة مسؤولة عن جزء كبير من هذه الزيادة. وفي الوقت نفسه، تؤدي أسعار الفائدة المرتفعة إلى زيادة تكلفة خدمة كل دولار جديد من الديون، بالتزامن مع تزايد الحاجة إلى إعادة التمويل.
ويبدو أن المسار المرجح هو استمرار مستويات الديون المرتفعة، وربما تزايدها، ما لم يتجاوز النمو الاقتصادي معدلات الاقتراض بشكل مطرد. وستتمثل أبرز نقاط الضغط في العجز المالي، وتكاليف إعادة التمويل، والاستثمارات الاستراتيجية. ولا تكمن المخاطرة الحقيقية في الحجم المطلق للديون بقدر ما تكمن في اتساع الفجوة بين تكاليف خدمتها وبين معدلات النمو والإنتاجية والإيرادات اللازمة لدعم استدامتها.