هواجس الأمس وضرورات الغد… التوريق المالي يختبر صحوته التنظيمية في أوروبا

بروكسيل تبحث عن مفاتيح تمويلية تفك قيود التمويل الأوروبي وتعزز استقلال القارة اقتصاديا

أ.ف.ب
أ.ف.ب
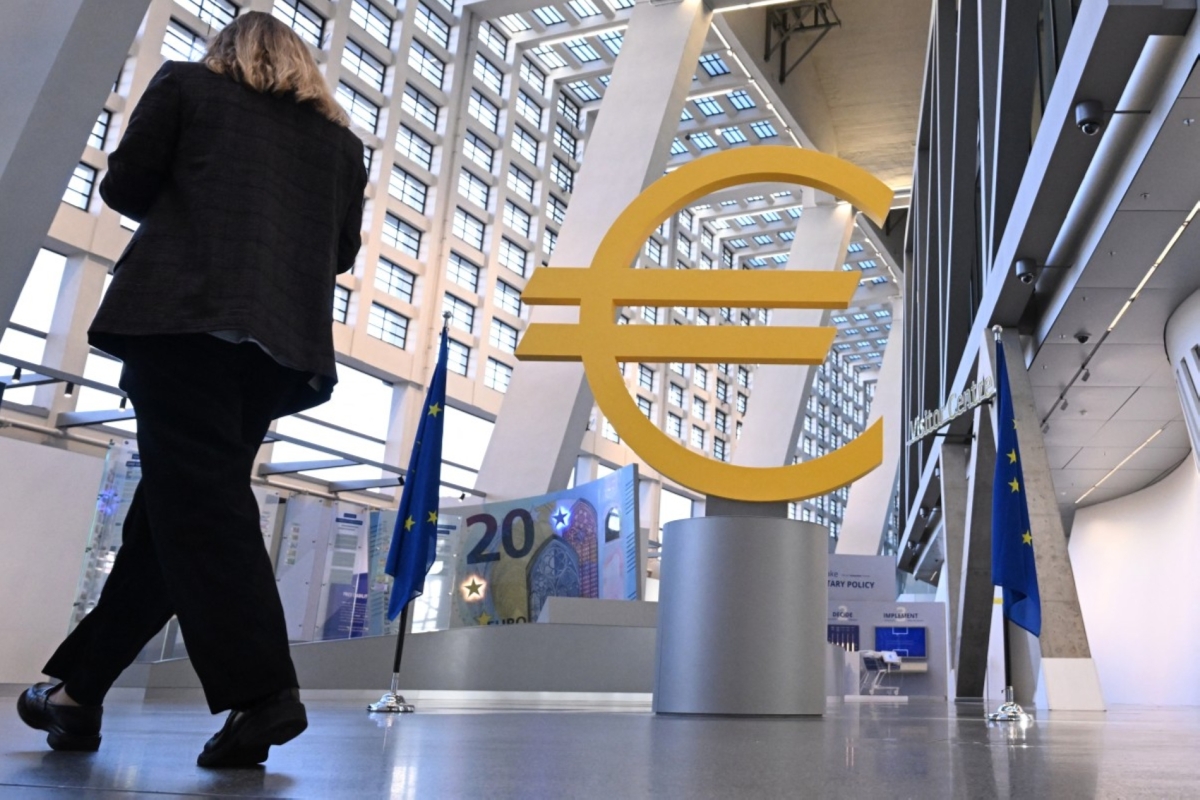
رمز عملة اليورو في مقر البنك المركزي الأوروبي، بمدينة فرانكفورت، ألمانيا، 29 أكتوبر 2026

هواجس الأمس وضرورات الغد… التوريق المالي يختبر صحوته التنظيمية في أوروبا

تحت وطأة تحولات جيوسياسية واقتصادية غير مسبوقة، يجد الاتحاد الأوروبي نفسه أمام معادلة اقتصادية معقدة: كيف يمول طموحاته الاستراتيجية ويستعيد قدرته التنافسية، في وقت يعاني فيه تباطؤ الإنتاجية والنمو، وارتفاع تكاليف الطاقة، وتزايد الضغوط الديموغرافية والمالية؟

فمن جهة، تتصاعد متطلبات تحديث القدرات الدفاعية وتعزيز الاستقلال الاستراتيجي، ومن جهة أخرى، تفرض التحولات الخضراء والرقمية استثمارات ضخمة. وقد قدّر تقرير ماريو دراغي، رئيس الوزراء الإيطالي السابق، ورئيس البنك المركزي الأوروبي بين 2011 و2019، حول مستقبل التنافسية الأوروبية (The Draghi Report) في شأن مستقبل التنافسية الأوروبية احتياجاتها الإضافية بنحو 750 إلى 800 مليار يورو سنويا عام 2030.

أمام هذه التحديات، أضحت الموازنات السيادية للدول الأعضاء، التي تثقلها مستويات عالية من الدين العام والعجز المتراكم، عاجزة بمفردها عن ردم هذه الفجوة التمويلية الهائلة، مما وضع المصارف الأوروبية تحت ضغط استثنائي ومباشر لتوفير الائتمان للقطاع الخاص، ولا سيما المؤسسات الصغيرة والمتوسطة التي تشكل العمود الفقري الحقيقي للاقتصاد القاري.

وفي هذا السياق المعقد، اتجه صناع القرار في بروكسيل إلى اتخاذ خطوة جريئة ومحورية تمثلت في التأسيس لإعادة إحياء وتنشيط سوق التوريق المالي عبر إدخال تعديلات جوهرية وشاملة على الأطر الرقابية والتنظيمية السارية منذ سنوات. ففي 21 أكتوبر/تشرين الأول 2026، توصل البرلمان الأوروبي ومجلس الاتحاد الأوروبي إلى اتفاق سياسي مؤقت لإصلاح إطار التوريق، بهدف تمكين البنوك من تحرير جزء من رأس المال الذي يتعين على البنوك الاحتفاظ به مقابل مخاطر التوريق وتوجيهه نحو تمويل الأسر والشركات الصغيرة ومشاريع البنية التحتية.

هذا الاتفاق السياسي، الذي رحبت به المفوضية الأوروبية، يعكس تحولا جذريا في النظرة الأوروبية إلى أداة مالية طالما كانت محاطة بالحذر الشديد والقيود الصارمة منذ انهيار منتجات الرهن العقاري العالية المخاطر في الولايات المتحدة إبان الأزمة المالية العالمية عام 2008.

هندسة التوريق المالي: كيف تتحول القروض غير السائلة إلى سيولة متدفقة؟

لكي يتم فهم جوهر الإصلاح، ينبغي توضيح آلية التوريق المالي بأسلوب مبسط بعيدا عن التعقيد المصرفي الجاف. التوريق في أساسه هو عملية هندسية تتمثل في تحويل أصول مالية غير قابلة للتداول السريع وغير السائلة، مثل القروض العقارية الطويلة الأجل، إلى أوراق مالية أو سندات موحدة قابلة للتداول بسهولة في أسواق رأس المال. في النموذج المصرفي التقليدي، يقدم البنك قرضا تجاريا أو سكنيا لعميل ما، فيبقى هذا القرض مسجلا في الميزانية العمومية للبنك كأصل ثابت حتى اكتمال سداده على مدى سنوات طويلة، مما يتطلب قانونا من البنك الاحتفاظ برأس مال احتياطي ضخم كضمان لمواجهة مخاطر تعثر هذا القرض.
يحوّل التوريق القروض المصرفية إلى أوراق مالية يبيعها البنك للمستثمرين، مما يتيح له تحصيل قيمتها مقدما، وتحرير جزء من السيولة ورأس المال التنظيمي لإعادة توظيفهما في منح قروض جديدة

أما عبر آلية التوريق، فيقوم البنك بتجميع آلاف القروض المتشابهة والمتجانسة في سلة واحدة، ثم بيع هذه السلة إلى كيان قانوني مستقل وذي غرض خاص يُعرف بـ"شركة ذات غرض خاص"(SPV) . يتقاضى البنك ثمن هذه القروض فورا، بينما يقوم هذا الكيان المستقل بإصدار سندات وأوراق مالية للمستثمرين المؤسسيين في الأسواق تتوزع على شرائح مختلفة من حيث المخاطر والعوائد، تتدرج من شرائح ممتازة عالية الأمان إلى شرائح منخفضة الأمان.

وفي التوريق التقليدي، تنتقل ملكية القروض من المصرف، بينما يحتفظ المصرف أحيانا بالقروض في ميزانيته عند استخدام التوريق الاصطناعي من خلال نقل المخاطر الائتمانية عبر عقود حماية ومشتقات مالية. وبناء على هذه الهندسة المالية، يحقق التوريق فائدتين محوريتين للمصرف: أولا، تحرير السيولة النقدية فورا بدلا من الانتظار لسنوات طويلة؛ وثانيا، تحرير متطلبات رأس المال التنظيمي عبر نقل المخاطر الائتمانية خارج الميزانية لتوجيهها مجددا نحو إقراض شركات جديدة وأسر إضافية.

أ.ف.ب
آلاف الأشخاص يتظاهرون تنديدا بالوضع المالي في مدينة ريكيافيك، أيسلندا، 29 نوفمبر 2008

وفي جملة بسيطة، التوريق هو أن يحوّل البنك القروض التي منحها إلى أوراق مالية يبيعها للمستثمرين، فيحصل على أموال اليوم مقابل أقساط وفوائد كان ينتظر تحصيلها مستقبلا. أي أنه لا يخلق أموالا من العدم، بل يحوّل ديونا مستقبلية إلى أصول مالية قابلة للبيع والتداول.

عقود من الانكماش: الفجوة بين النموذج الأوروبي والأميركي

عانت سوق التوريق من حالة شلل شبه تام وانكماش هيكلي منذ عام 2008. فوفق البيانات الإحصائية الصادرة عن الجمعية الأوروبية للأسواق المالية (AFME) وبنك الاستثمار الأوروبي، بلغت أحجام إصدارات المنتجات المورقة في أوروبا مستويات متواضعة لم تتجاوز 252.3 مليار يورو خلال عام 2025، مقارنة بأكثر من 1.5 تريليون دولار سنويا في الأسواق الأميركية.

بالإضافة إلى ذلك، تشير بيانات هيئة الأوراق المالية والأسواق الأوروبية (ESMA)، إلى تراجع القيمة الإجمالية للأوراق المالية المورقة القائمة في الاتحاد الأوروبي من نحو تريليوني يورو في نهاية 2010 إلى 540 مليار يورو في نهاية 2022.

وتكشف الفجوة بين السوقين الأوروبية والأميركية عن محدودية انتشار التوريق في أوروبا، إذ بلغ حجم الأوراق المالية المورقة القائمة في عام 2021 نحو 6 في المئة من الناتج المحلي الإجمالي الأوروبي، مقابل 54 في المئة في الولايات المتحدة (11 تريليون يورو)، وفق دراسة نشرها منتدى البحوث المالية الأوروبية (SUERF) في سبتمبر/أيلول 2024، استنادا إلى بيانات السوق لعام 2021.

يستهدف الإصلاح تخفيف متطلبات رأس المال على استثمارات شركات التأمين في الأوراق المورّقة، واستحداث فئة جديدة للتوريق القادر على الصمود، وتبسيط الإفصاح وخفض حقول البيانات الإلزامية مع تسهيل توريق محافظ القروض

هذا التباين الحاد هو نتيجة مباشرة ومحتمة للبيئة التنظيمية والرقابية الصارمة للغاية التي فُرضت عقب الأزمة المالية. فقد تبنى الاتحاد الأوروبي إطارا رقابيا متشددا يتسم بفرض أوزان مخاطر مرتفعة للغاية ورسوم رأسمالية عقابية على البنوك وصناديق التأمين التي تحتفظ بأوراق مالية مورقة في محافظها المالية، فضلا عن تعقيد متطلبات الإفصاح والتدقيق الإداري الشديد والعناية الواجبة. ورغم أن هذا التشدد التنظيمي استهدف حماية النظام المالي من الهزات، إلا أنه أدى عمليا إلى تجفيف شريان تمويلي حيوي أساسي كان يمكن أن يرفد القطاعات الإنتاجية بالسيولة والائتمان اللازم.

ملامح التعديلات الرقابية: تحرير رأس المال ومرونة الاشتراطات

تتجه الإصلاحات التنظيمية الأوروبية إلى تخفيف بعض القيود الاحترازية التي تحد من توسع سوق التوريق، عبر مراجعة متطلبات رأس المال وتبسيط شروط الامتثال والإفصاح وتعديل بعض قواعد السيولة المصرفية. وتتمثل أبرز التعديلات في خفض الحدود الدنيا للأوزان المرجحة بالمخاطر (Risk-weight floors) المفروضة على الشرائح الممتازة من عمليات التوريق، من 10 في المئة إلى 5 في المئة لعمليات التوريق المرن ضمن فئة التوريق البسيط والشفاف والموحد (STS)، وإلى 7 في المئة للعمليات الأخرى المصنفة ضمن الفئة نفسها. ويعني ذلك تخفيف مقدار رأس المال الذي يتعين على البنوك تخصيصه مقابل هذه العمليات، بما يعزز قدرتها على توسيع الإقراض، مع استمرار إخضاع العمليات الأعلى مخاطرة لمتطلبات رأسمالية أشد.

رويترز
أوراق نقدية من عملة اليورو، مصفوفة في البنك الوطني الكرواتي، بمدينة زغرب، كرواتيا، 21 مايو 2019

أما المحور الثاني، فيتعلق بتعديل قواعد الملاءة المالية لشركات التأمين وإعادة التأمين بموجب نظام (Solvency II)، عبر تخفيف متطلبات رأس المال المفروضة على استثماراتها في الأوراق المالية المدعومة بالقروض. ويشمل ذلك خفض عوامل المخاطر المرتبطة باستثماراتها في شرائح التوريق، سواء المصنفة ضمن فئة التوريق البسيط والشفاف والموحد أو غير المصنفة ضمنها، بما يجعل هذه الأدوات أقل تكلفة من منظور رأس المال التنظيمي، ويشجع شركات التأمين على توسيع استثماراتها فيها.

وتكتسب هذه الخطوة أهمية خاصة نظرا إلى امتلاك شركات التأمين أصولا مالية ضخمة وآفاقا استثمارية طويلة الأجل، بما قد يتيح لها أن تصبح مصدرا إضافيا للتمويل، ويساعد البنوك في نقل جزء من مخاطر الائتمان إلى خارج القطاع المصرفي.

يضاف إلى ذلك استحداث فئة التوريق "القادر على الصمود" (Resilient Securitisation)، وتبسيط متطلبات الإفصاح اليومي الخانق وخفض حقول البيانات المطلوبة للإبلاغ بنسبة لا تقل عن 35 في المئة، فضلا عن مرونة أكبر في معايير تجانس المحافظ عندما تضم نسبة 70 في المئة على الأقل من قروض الشركات الصغيرة والمتوسطة، مما يقلل التكاليف التشغيلية والإدارية الباهظة التي كانت تثقل كاهل الجهات المصدرة ويجعل صفقات التمويل الصغرى أكثر جدوى.

ما الأثر التمويلي المرتقب؟

لتحديد الأثر الاقتصادي الملموس والدقيق لهذه الإصلاحات، من الضروري التمييز بدقة علمية بين القيمة الإجمالية للقروض التي سيتم توريقها، وبين الضخ الفعلي الجديد للائتمان المالي الذي سينفذ مباشرة إلى شرايين الاقتصاد الحقيقي.

على الرغم من المكاسب الاستراتيجية والتمويلية المرتقبة، لا تخلو هذه الصحوة التنظيمية من مخاطر ومحاذير هيكلية تحذر منها المؤسسات الرقابية الدولية

تشير تقديرات المفوضية الأوروبية والبنك المركزي الأوروبي إلى أن نجاح هذه التعديلات التنظيمية قد يؤدي إلى إعادة إنعاش سوق التوريق الأوروبية لتصل إلى أحجامها التاريخية، مما يعني إمكان توريق أصول وقروض بقيمة تجميعية تتراوح بين 200 و300 مليار يورو سنويا.

ولا يعني تحرير رأس المال التنظيمي أن القيمة الكاملة للقروض المورّقة ستتحول تلقائيا إلى ائتمان جديد. فبحسب تقييم الأثر الذي أعدته المفوضية الأوروبية في يونيو/حزيران 2025، أشار أحد المشاركين في مشاورات الإصلاح إلى أن كل 10 مليارات يورو من الأصول المرجحة بالمخاطر التي تتمكن البنوك من توريقها قد تتيح لها تقديم قروض إضافية تتراوح بين 15 و20 مليار يورو. وأفاد مشارك آخر بأن 71 في المئة من رأس المال المحرر أو التمويل الناتج من عمليات نقل المخاطر الائتمانية المهمة يُستخدم حاليا في تقديم قروض إضافية للاقتصاد الأوروبي. غير أن المفوضية نبهت إلى أن هذه التقديرات غير قابلة للتحقق بصورة مستقلة، وأن حجم الإقراض الإضافي سيظل مرتبطا بقرارات البنوك والطلب على الائتمان والظروف الاقتصادية.

دور التوريق في تمويل الشركات الصغيرة والمتوسطة والتحول الأخضر

تلعب المؤسسات والشركات الصغيرة والمتوسطة دورا محوريا في بناء الاقتصاد الأوروبي. وتمثل هذه الشركات، بما فيها الشركات المتناهية الصغر، نحو 99.8 في المئة من إجمالي شركات القطاع غير المالي في الاتحاد الأوروبي، وفق بيانات المفوضية الأوروبية لعام 2024، فيما توفر نحو 65 في المئة من وظائفه وتسهم بأكثر من نصف قيمته المضافة. لكن هذه الشركات تواجه تحديات تمويلية أكثر صعوبة مقارنة بالشركات الكبرى، نظرا لعدم قدرتها على إصدار سندات مباشرة في أسواق المال وارتفاع تكاليف تقييم مخاطرها بالنسبة للبنوك.

ومن هنا، تراهن بروكسيل على أن تخفيف التكاليف التنظيمية والأعباء التشغيلية للتوريق سيمنح البنوك حافزا أكبر لتجميع محافظ قروض هذه الشركات وتوريقها بتكلفة أقل، مما يفتح شريانا تمويليا إضافيا يتيح لهذه المؤسسات التوسع والاستثمار في التحديث التكنولوجي.

رويترز
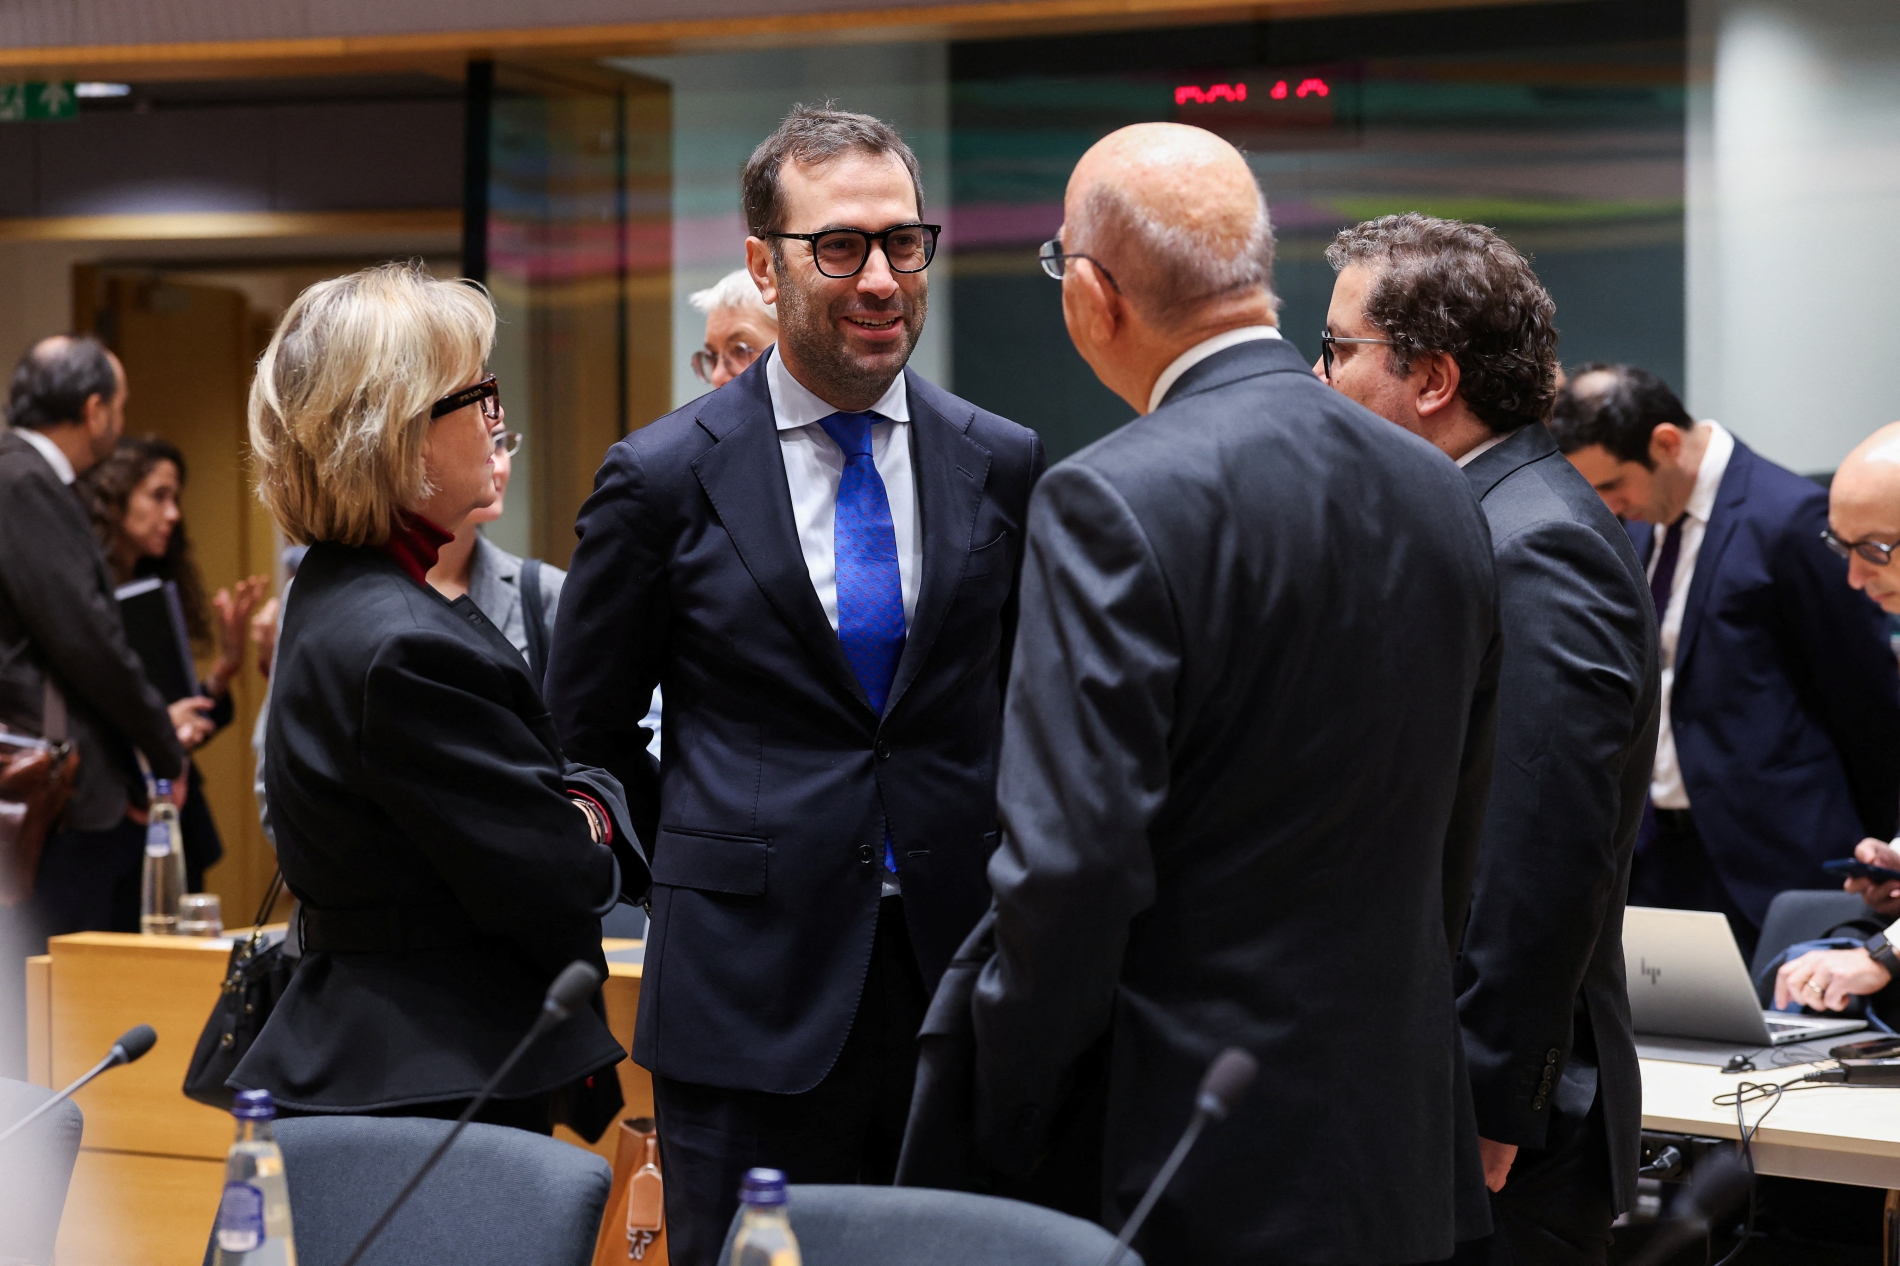
وزير الاقتصاد والتجارة والأعمال الإسباني كارلوس كويربو، والمفوضة الأوروبية للخدمات المالية ماريا ألبوكيركي، ووزير المالية القبرصي ماكيس كيرافنوس، يحضرون اجتماع وزراء مالية منطقة اليورو في بروكسل، بلجيكا، 9 نوفمبر 2026

علاوة على ذلك، يمتد هذا الرهان التمويلي ليشمل مشاريع التحول الأخضر والبنية التحتية وتطوير التكنولوجيا الرقمية. فالمشاريع الصناعية التي تستهدف خفض الانبعاثات الكربونية، وتحديث خطوط الإنتاج، وتوليد الطاقة المتجددة تتطلب تمويلات طويلة الأجل تعجز الميزانيات المصرفية التقليدية عن تقديمها بمفردها ودون مشاركة أسواق المال ورؤوس الأموال الخاصة.

ومن ثم، يمكن التوريق أن يشكل جسرا يربط المدخرات الخاصة ورؤوس أموال المستثمرين المؤسسيين، بما فيها شركات التأمين وصناديق التقاعد، بتمويل الاقتصاد الحقيقي، عبر إتاحة الاستثمار في أوراق مالية مدعومة بمحافظ القروض. ومن شأن ذلك توسيع قاعدة الجهات الممولة وتوزيع مخاطر الائتمان خارج القطاع المصرفي، بما قد يعزز التمويل المتاح للمشاريع الاستراتيجية، شريطة توافر مشروعات قابلة للتمويل، وبيئة استثمارية جاذبة، وطلب كافٍ من المستثمرين على هذه الأدوات.

المخاطر المحتملة: أين تكمن المحاذير الهيكلية؟

على الرغم من المكاسب الاستراتيجية والتمويلية المرتقبة، لا تخلو هذه الصحوة التنظيمية من مخاطر ومحاذير هيكلية تحذر منها المؤسسات الرقابية الدولية.

ويتمثل أبرزها في احتمال نشوء مخاطر أخلاقية (Moral Hazard) قد تدفع المصارف إلى التساهل في معايير منح الائتمان (Lax Underwriting Standards). فعندما يعلم المصرف أن بإمكانه نقل جزء من مخاطر القروض التي يمنحها إلى مستثمرين آخرين عبر التوريق، قد تتراجع حوافزه للتدقيق في الجدارة الائتمانية للمقترضين وجودة القروض، بما يشجع على التوسع في الإقراض على حساب معايير الجودة. وقد برز هذا الخطر تاريخيا في نموذج "المنح للتوزيع" (Originate-to-Distribute)، الذي أسهمت اختلالات الحوافز المرتبطة به في تفاقم أزمة الرهن العقاري الأميركية عام 2008.

يثير إحياء سوق التوريق مخاوف من تكرار أزمة 2008، لكن الإطار الرقابي الأوروبي يتضمن ضمانات تختلف عن النموذج الأميركي الذي ساهم في تفجير أزمة الرهون العقارية العالية المخاطر

المخاطرة الثانية تتعلق بنقل المخاطر النظامية وتركزها الخطير في الوساطة المالية غير المصرفية (Non-Bank Financial Intermediation – NBFI)، التي كانت تُعرف سابقا باسم "النظام المصرفي الظلي" (Shadow Banking)، كصناديق التحوط وصناديق الاستثمار الخاصة. ورغم أن توزيع المخاطر خارج القطاع المصرفي يمثل إحدى الوظائف الأساس للتوريق، فإنه قد ينشئ بؤرا جديدة للمخاطر النظامية، خصوصا عندما تتركز الانكشافات لدى مؤسسات تستخدم الرافعة المالية أو تعتمد على التمويل القصير الأجل، أو تحتفظ بارتباطات تمويلية مع المصارف. ويزيد تعقيد هذه الشبكة صعوبة تتبع المخاطر وقياسها ومراقبتها من جانب السلطات الرقابية، ولا سيما في أوقات الأزمات والتقلبات الحادة.

أما المخاطرة الثالثة والأخيرة فتكمن في احتمال المبالغة في تقدير أثر هذا الإصلاح وحده على تدفقات الاستثمار ومعدلات النمو؛ فالتوريق أداة لتحويل القروض إلى أوراق مالية وتوزيع مخاطرها، وقد يتيح للبنوك تحرير السيولة ورأس المال، ولا يمكنه بمفرده علاج الإشكاليات الهيكلية العميقة التي تعاني منها البيئة الاستثمارية الأوروبية، مثل تعقيد البيروقراطية، وارتفاع تكاليف الطاقة، وتجزؤ أسواق رأس المال الأوروبية  بين الدول الأعضاء.

الضمانات الحديثة وتفادي أشباح أزمة 2008

إن التساؤل الملحّ الذي يطرح نفسه بقوة اليوم هو: هل تعيد أوروبا فتح الباب أمام سيناريو الانهيار المالي الذي شلّ النظام العالمي في عام 2008؟ الإجابة المعمقة والمدعومة بالحقائق التشريعية تشير إلى أن الإطار الرقابي الأوروبي المقترح يختلف جذريا عن هيكلية السوق الأميركية التي فجرت أزمة الرهون العقارية العالية المخاطر آنذاك.

رويترز
خارج مبنى البنك المركزي الأوروبي، في فرانكفورت، ألمانيا، 6 مارس 2026

ويُبقي الإطار الأوروبي ضمانا أساسيا يتمثل في قاعدة "الاحتفاظ بالمصلحة الاقتصادية" (Risk Retention)، المعروفة تعبيريا باسم (Skin in the Game)، والتي تلزم الجهة المنشئة لعملية التوريق أو الجهة الراعية أو المقرض الأصلي بالاحتفاظ بنسبة لا تقل عن 5 في المئة من المصلحة الاقتصادية الصافية في عملية التوريق، وفق إحدى الطرق المحددة في التشريع، مع استمرار الاحتفاظ بها. وتهدف هذه القاعدة إلى ضمان بقاء مصلحة مالية للجهة التي منحت القروض في جودة الأصول المورّقة، والحد من مخاطر التساهل في تقييم الجدارة الائتمانية للمقترضين.

علاوة على ذلك، تحظر التشريعات الأوروبية المنتجات المالية الشديدة التعقيد أو عمليات إعادة التوريق الوهمية، وتعتمد حصرا معايير إطار  تفرض الشفافية وإشراف هيئة الأوراق المالية والأسواق الأوروبية  على الجهات المستقلة التي تتحقق من استيفاء المعايير . إن توجه الاتحاد الأوروبي لإعادة تنشيط سوق التوريق يمثل خيارا استراتيجيا مدروسا لتسخير طاقات الأسواق المالية خدمة للاقتصاد العيني. ومع وضع الضمانات التنظيمية المحكمة وتفعيل القواعد، يمكن التوريق أن يتحول بنجاح من ذكريات الماضي المقلقة إلى أداة تمويل رئيسة تقود بفعالية التحول الرقمي والأخضر وتدعم الأمن القومي الأوروبي في العقود المقبلة.

font change