عائلة ترمب في قلب طفرة تأسيس البنوك الأميركيةhttps://www.majalla.com/node/333149/%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF-%D9%88%D8%A3%D8%B9%D9%85%D8%A7%D9%84/%D8%B9%D8%A7%D8%A6%D9%84%D8%A9-%D8%AA%D8%B1%D9%85%D8%A8-%D9%81%D9%8A-%D9%82%D9%84%D8%A8-%D8%B7%D9%81%D8%B1%D8%A9-%D8%AA%D8%A3%D8%B3%D9%8A%D8%B3-%D8%A7%D9%84%D8%A8%D9%86%D9%88%D9%83-%D8%A7%D9%84%D8%A3%D9%85%D9%8A%D8%B1%D9%83%D9%8A%D8%A9
تسارع طلبات تأسيس البنوك، وصعود بنوك الأصول الرقمية والعملات المستقرة، يعيدان رسم حدود القطاع المصرفي الأميركي، فيما يبرز السؤال حول قدرة الرقابة على مواكبة هذا التحول دون خلق مخاطر جديدة.
لم يعد دخول شركات التكنولوجيا المالية والأصول الرقمية إلى القطاع المصرفي الأميركي مجرد اتجاه تجريبي. فمنذ عودة دونالد ترمب إلى البيت الأبيض، بدأت سوق طلبات تأسيس البنوك تشهد نشاطا لم تعرفه منذ سنوات، فيما يدفع مكتب مراقب العملة الأميركي (OCC) في اتجاه إعادة تنشيط تأسيس البنوك الجديدة وفتح المجال أمام نماذج أعمال مالية أكثر ابتكارا.
في أغسطس/آب 2026، منح مكتب مراقب العملة موافقة أولية مشروطة على إنشاء شركة "وورلد ليبرتي ترست" (World Liberty Trust Company)، التابعة لمشروع "وورلد ليبرتي" المالي (World Liberty Financial) المرتبط بعائلة الرئيس ترمب، كبنك وطني للترست يقدم خدمات ائتمانية وحفظ وإدارة أصول. لا تمثل هذه الموافقة ترخيصا نهائيا، إذ لا يزال يتعين على الشركة استيفاء شروط ما قبل الافتتاح قبل بدء عملياتها.
يشير مكتب مراقب العملة إلى أنه بين عامي 2011 و2014 تلقى أقل من أربعة طلبات جديدة سنويا في المتوسط، بينما لم يتلق أي طلب في بعض السنوات. واستمر ضعف الإقبال على طلبات تأسيس البنوك لأكثر من عقد
تأتي هذه الخطوة ضمن موجة أوسع بكثير. وقال جوناثان غولد، مراقب العملة في مكتب مراقب العملة الأميركي، إن نحو 40 طلبا جديدا لتأسيس بنوك قُدّمت إلى المكتب خلال الأشهر الـ18 الماضية، وهو عدد يقارب إجمالي الطلبات المقدمة خلال السنوات الـ13 السابقة (48 طلبا). تعكس هذه الموجة عودة نشاط تأسيس البنوك الجديدة بعد سنوات من التراجع.
غير أن الأرقام وحدها لا تكفي للحكم على اتجاه القطاع المصرفي. فنحو نصف الطلبات الجديدة يرتبط بشركات في مجال التكنولوجيا المالية والعملات المشفرة، وكثير منها يتجه إلى نماذج مصرفية رقمية متخصصة، بما في ذلك بنوك ترست محدودة النشاط لا تعمل وفق نموذج البنوك التجارية التقليدية القائم على قبول الودائع وتقديم القروض. لكن أهمية هذه الموجة تكمن في اتساع حضور شركات التكنولوجيا المالية والأصول الرقمية داخل الإطار المصرفي المنظم، بما يعيد رسم الحدود التقليدية بين الخدمات المالية الرقمية والمصارف.
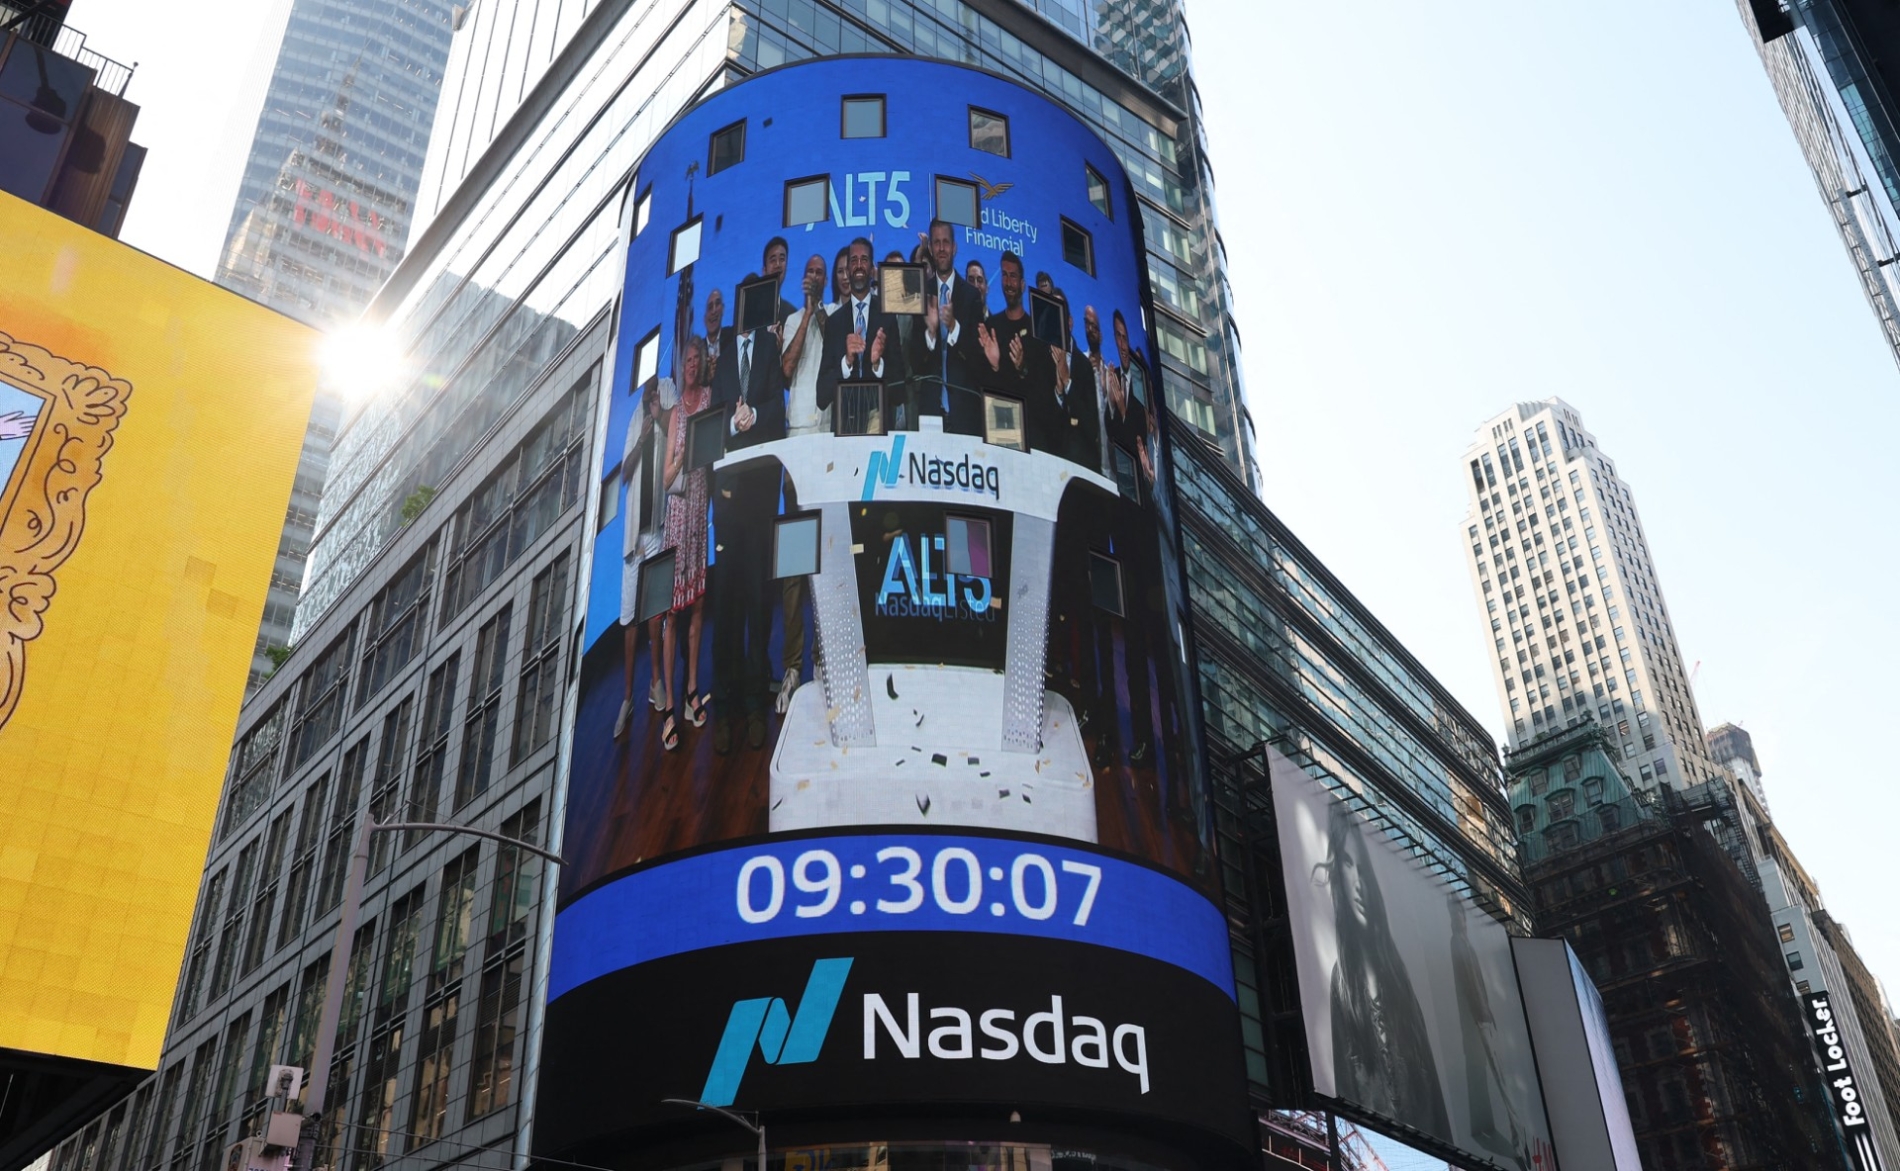
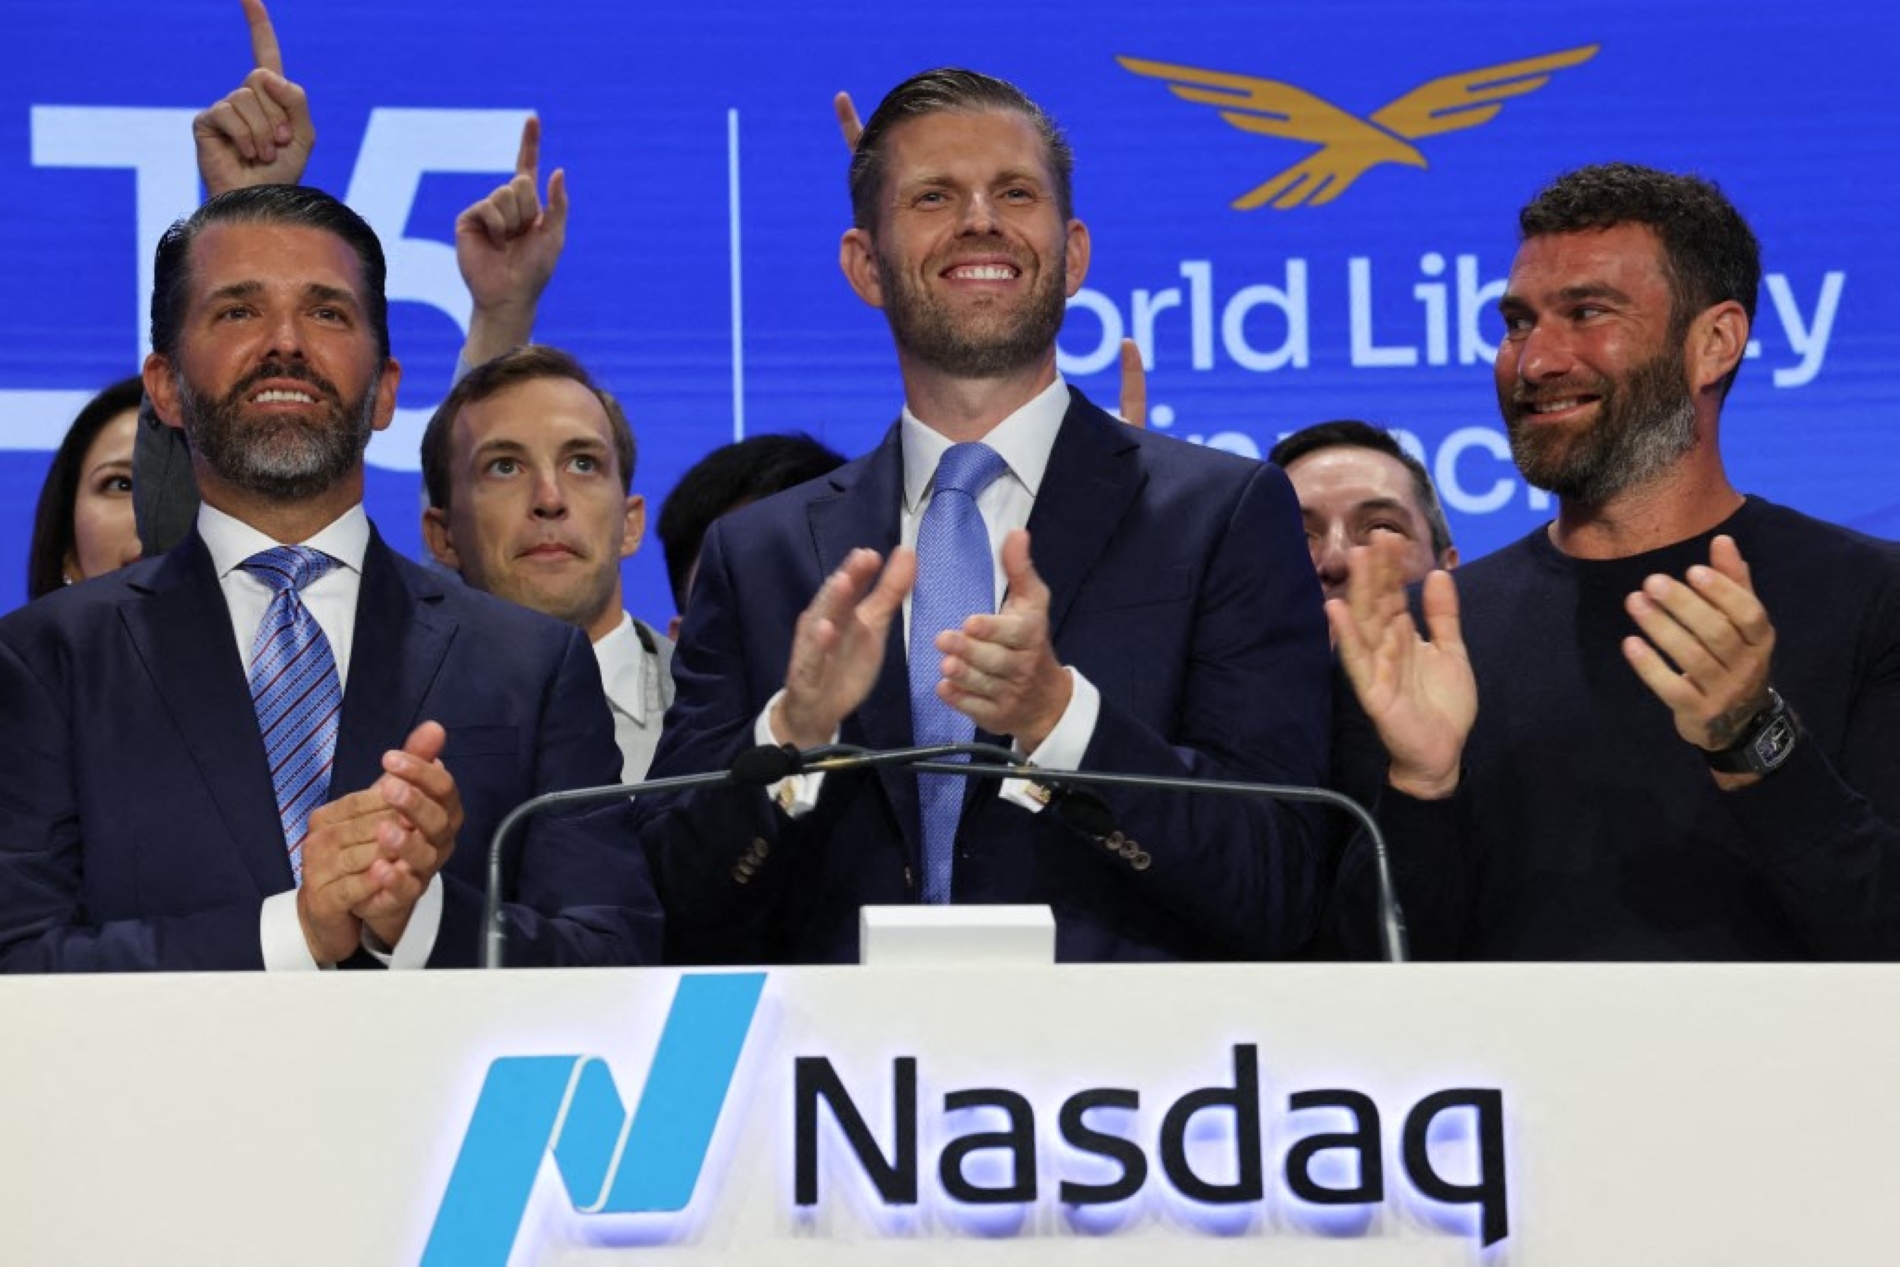
صورة إيرك ترمب من حفل ادراج ALT5، على مقر بورصة نسداك خلال افتتاح التداول في البورصة، نيويورك، 13 أغسطس/آب 2025
هنا يبدأ السؤال الاقتصادي الحقيقي: هل يؤدي فتح النظام أمام منافسين جدد إلى زيادة الكفاءة والمنافسة، أم أن سرعة التحول قد تخلق مخاطر جديدة قبل أن تتمكن الجهات الرقابية من فهمها وإدارتها؟
من جمود ما بعد الأزمة إلى الانفتاح التنظيمي
بعد الأزمة المالية العالمية في 2008، أصبح تأسيس بنك جديد في الولايات المتحدة عملية شديدة الحذر. فقد تراجعت الطلبات بصورة حادة، ولفترة طويلة ظل إنشاء البنوك الجديدة عند مستويات متدنية للغاية. ويشير مكتب مراقب العملة إلى أنه بين عامي 2011 و2014 تلقى أقل من أربعة طلبات جديدة سنويا في المتوسط، بينما لم يتلق أي طلب في بعض السنوات. واستمر ضعف الإقبال على طلبات تأسيس البنوك لأكثر من عقد.
كان ذلك جزءا من البيئة التنظيمية التي تشكلت بعد الأزمة المالية، ورفعت متطلبات رأس المال وعززت التدقيق في خطط الأعمال والحوكمة وإدارة المخاطر والامتثال.
أما النهج الحالي لمكتب مراقب العملة فيتجه بوضوح إلى تخفيف بعض الأعباء التنظيمية وإعادة تنشيط تأسيس البنوك الجديدة، إذ قال المكتب إن وجود قاعدة قوية من البنوك الجديدة ضروري لنظام مالي صحي، وأعلن أن إعادة تنشيط تأسيس البنوك الجديدة تمثل إحدى أولوياته.
يختلف هذا النوع من المؤسسات عن نموذج البنك التجاري التقليدي، إذ تتركز أنشطة "وورلد ليبرتي ترست" المقترحة على إصدار العملة الرقمية المستقرة (USD1)
وفي أغسطس/آب، قال غولد إن الولايات المتحدة ومكتب مراقب العملة منفتحان مجددا أمام الأعمال، في إشارة إلى استعداد أكبر للنظر في طلبات تأسيس جديدة ونماذج أعمال لم تكن مألوفة بالقدر نفسه في السنوات التي أعقبت الأزمة.
لا يعني ذلك أن معايير التأسيس اختفت، بل يعني أن الجهات التنظيمية أصبحت أكثر استعدادا للنظر في نماذج أعمال مختلفة، في وقت تتغير فيه طبيعة الخدمات المالية نفسها.
"وورلد ليبرتي ترست": في قلب السياسة والمال الرقمي
في هذا السياق، تأتي "وورلد ليبرتي ترست" (World Liberty Trust)، التي منحها مكتب مراقب العملة في 14 أغسطس/آب 2026 موافقة أولية مشروطة على طلب تأسيسها كبنك ترست وطني.
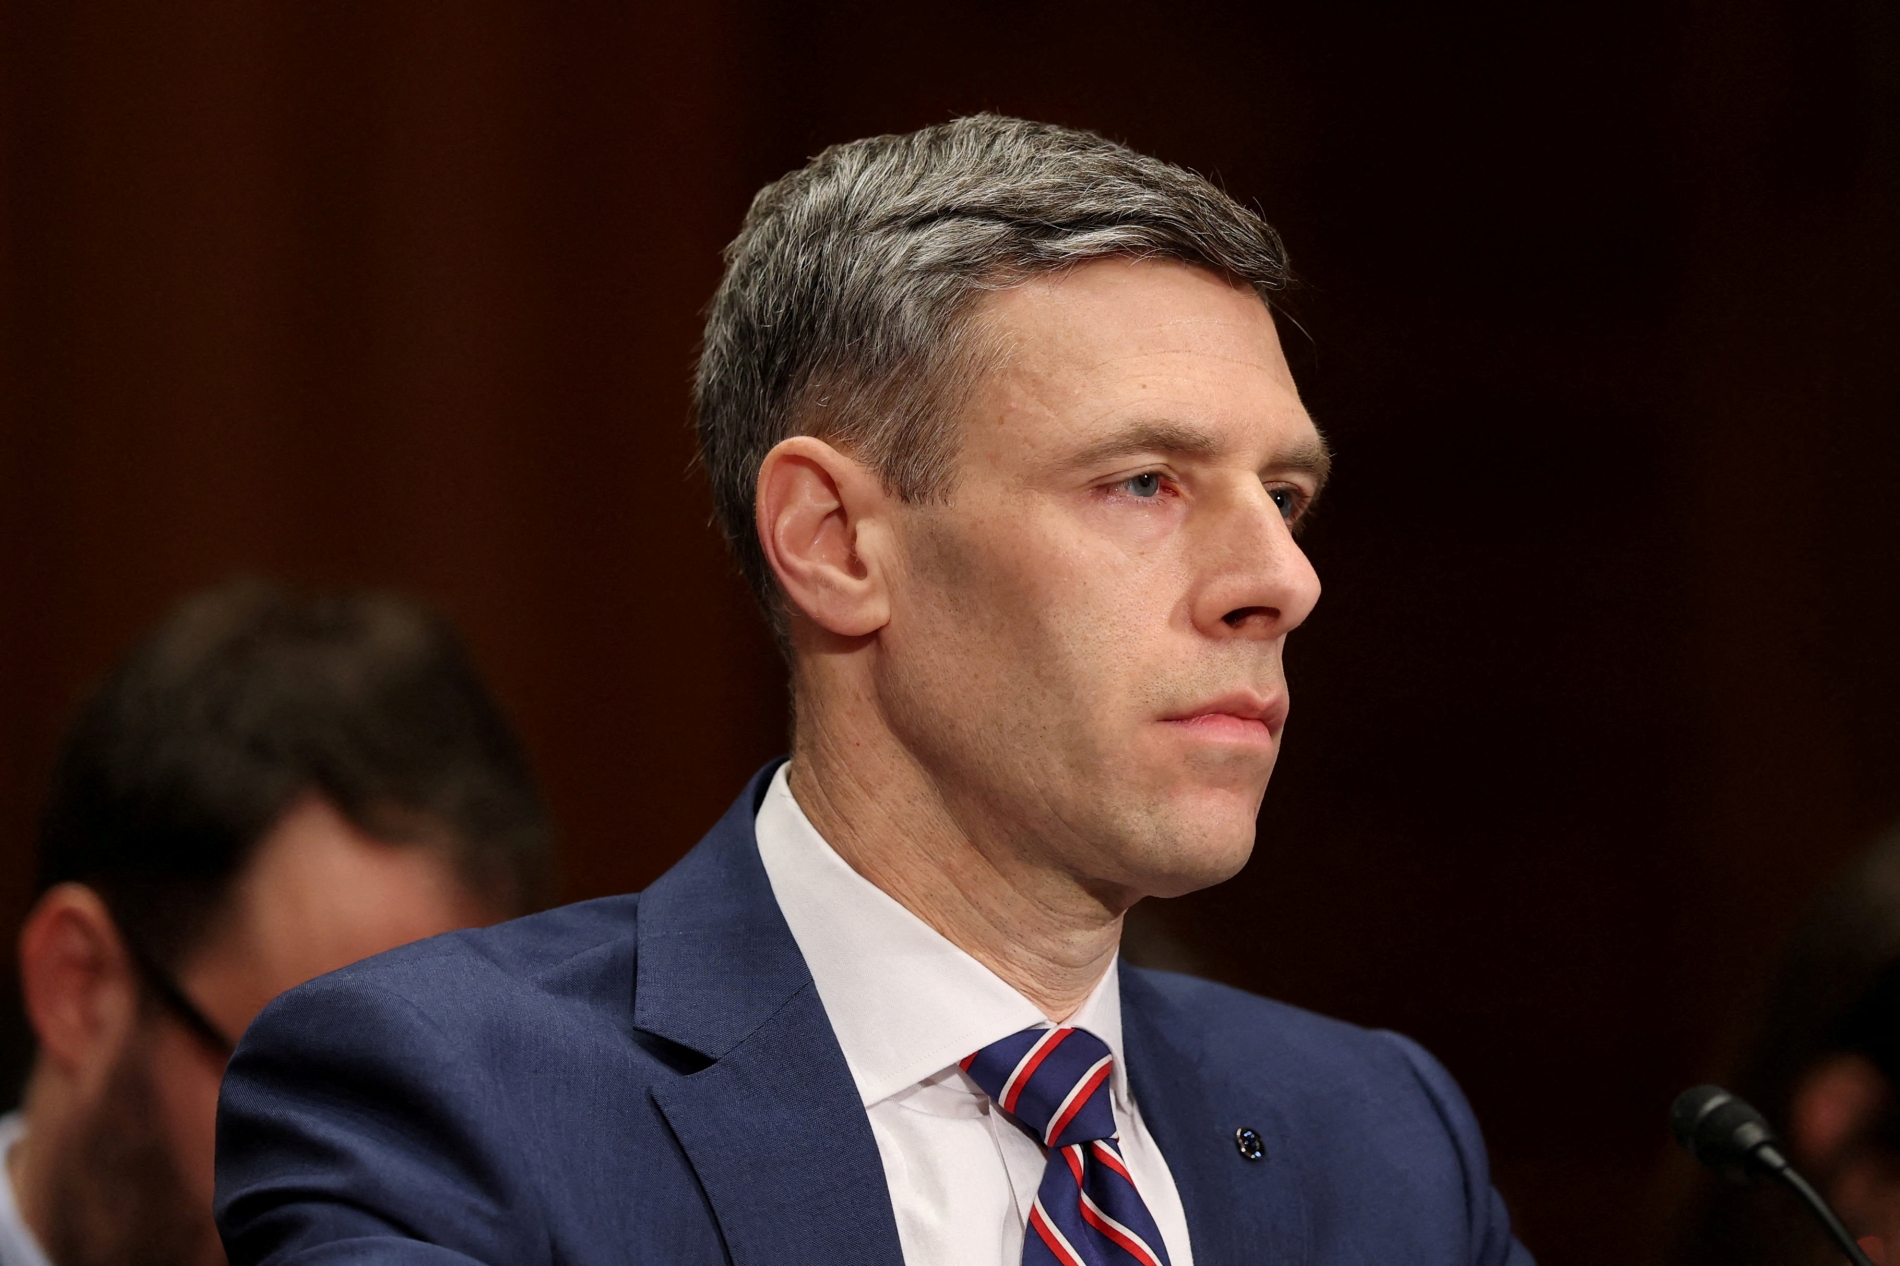
جوناثان غولد، مراقب العملة الأميركي، خلال جلسة استماع عقدتها لجنة الشؤون المصرفية والإسكان والشؤون الحضرية في مجلس الشيوخ بشأن مستجدات الجهات الرقابية الاحترازية، في مبنى الكابيتول هيل بالعاصمة واشنطن، 26 فبراير/شباط 2026
ويختلف هذا النوع من المؤسسات عن نموذج البنك التجاري التقليدي، إذ تتركز أنشطة "وورلد ليبرتي ترست" المقترحة على إصدار العملة الرقمية المستقرة (USD1)، وإدارة الاحتياطيات اللازمة لدعمها، وتقديم خدمات حفظ الأصول الرقمية، بدلا من نموذج مصرفي يركز أساسا على قبول الودائع والإقراض. كما ينص طلبها لدى مكتب مراقب العملة صراحة على أنها لن تتمتع بتأمين المؤسسة الفيديرالية للتأمين على الودائع (FDIC).
وتكتسب الخطوة أهمية خاصة بسبب ارتباط الشركة بمشروع "وورلد ليبرتي فاينانشيال"، الذي تملك عائلة الرئيس دونالد ترمب حصة أغلبية فيه، إلى جانب ارتباطها بزاك ويتركوف، نجل ستيف ويتركوف، المبعوث الخاص للرئيس، وأحد مؤسسي المشروع.
تكتسب الخطوة أهمية خاصة بسبب ارتباط الشركة بمشروع "وورلد ليبرتي فاينانشيال"، الذي تملك عائلة الرئيس دونالد ترمب حصة أغلبية فيه، إلى جانب ارتباطها بزاك ويتركوف، نجل ستيف ويتركوف، المبعوث الخاص للرئيس، وأحد مؤسسي المشروع
تزيد هيكلية الملكية من حساسية القضية، إذ أوردت "وول ستريت جورنال" أن جهة مرتبطة بعائلة ترمب تمتلك نحو 38 في المئة من الكيان المعني، بينما يمتلك الشيخ طحنون بن زايد آل نهيان ومستثمرون مرتبطون به نحو 49 في المئة بعد استثمار بقيمة 500 مليون دولار.
ولا يثبت هذا الهيكل في حد ذاته وجود تضارب مصالح أو تدخلا سياسيا في قرار التأسيس، لكنه يجعل العملية أكثر حساسية من طلب تأسيس عادي، خصوصا في ظل ارتباط أصحاب المصلحة بالسلطة السياسية الحالية.
ولهذا اكتسبت القيود التي فرضها مكتب مراقب العملة على بعض المساهمين أهمية خاصة، إذ تضمنت التزامات تهدف إلى الحد من تدخلهم في إدارة البنك.
لماذا تريد شركات الكريبتو أن تصبح بنوكا؟
لطالما اعتمدت شركات التكنولوجيا المالية والأصول الرقمية على البنوك والمؤسسات المالية القائمة للوصول إلى خدمات أساسية، مثل المدفوعات والحفظ والتسوية، مما جعلها في بعض الحالات تعتمد على وسطاء مصرفيين يمكن أن تتغير سياساتهم التجارية أو قدرتهم على تقديم هذه الخدمات تبعا للمتطلبات التنظيمية وتقييم المخاطر.
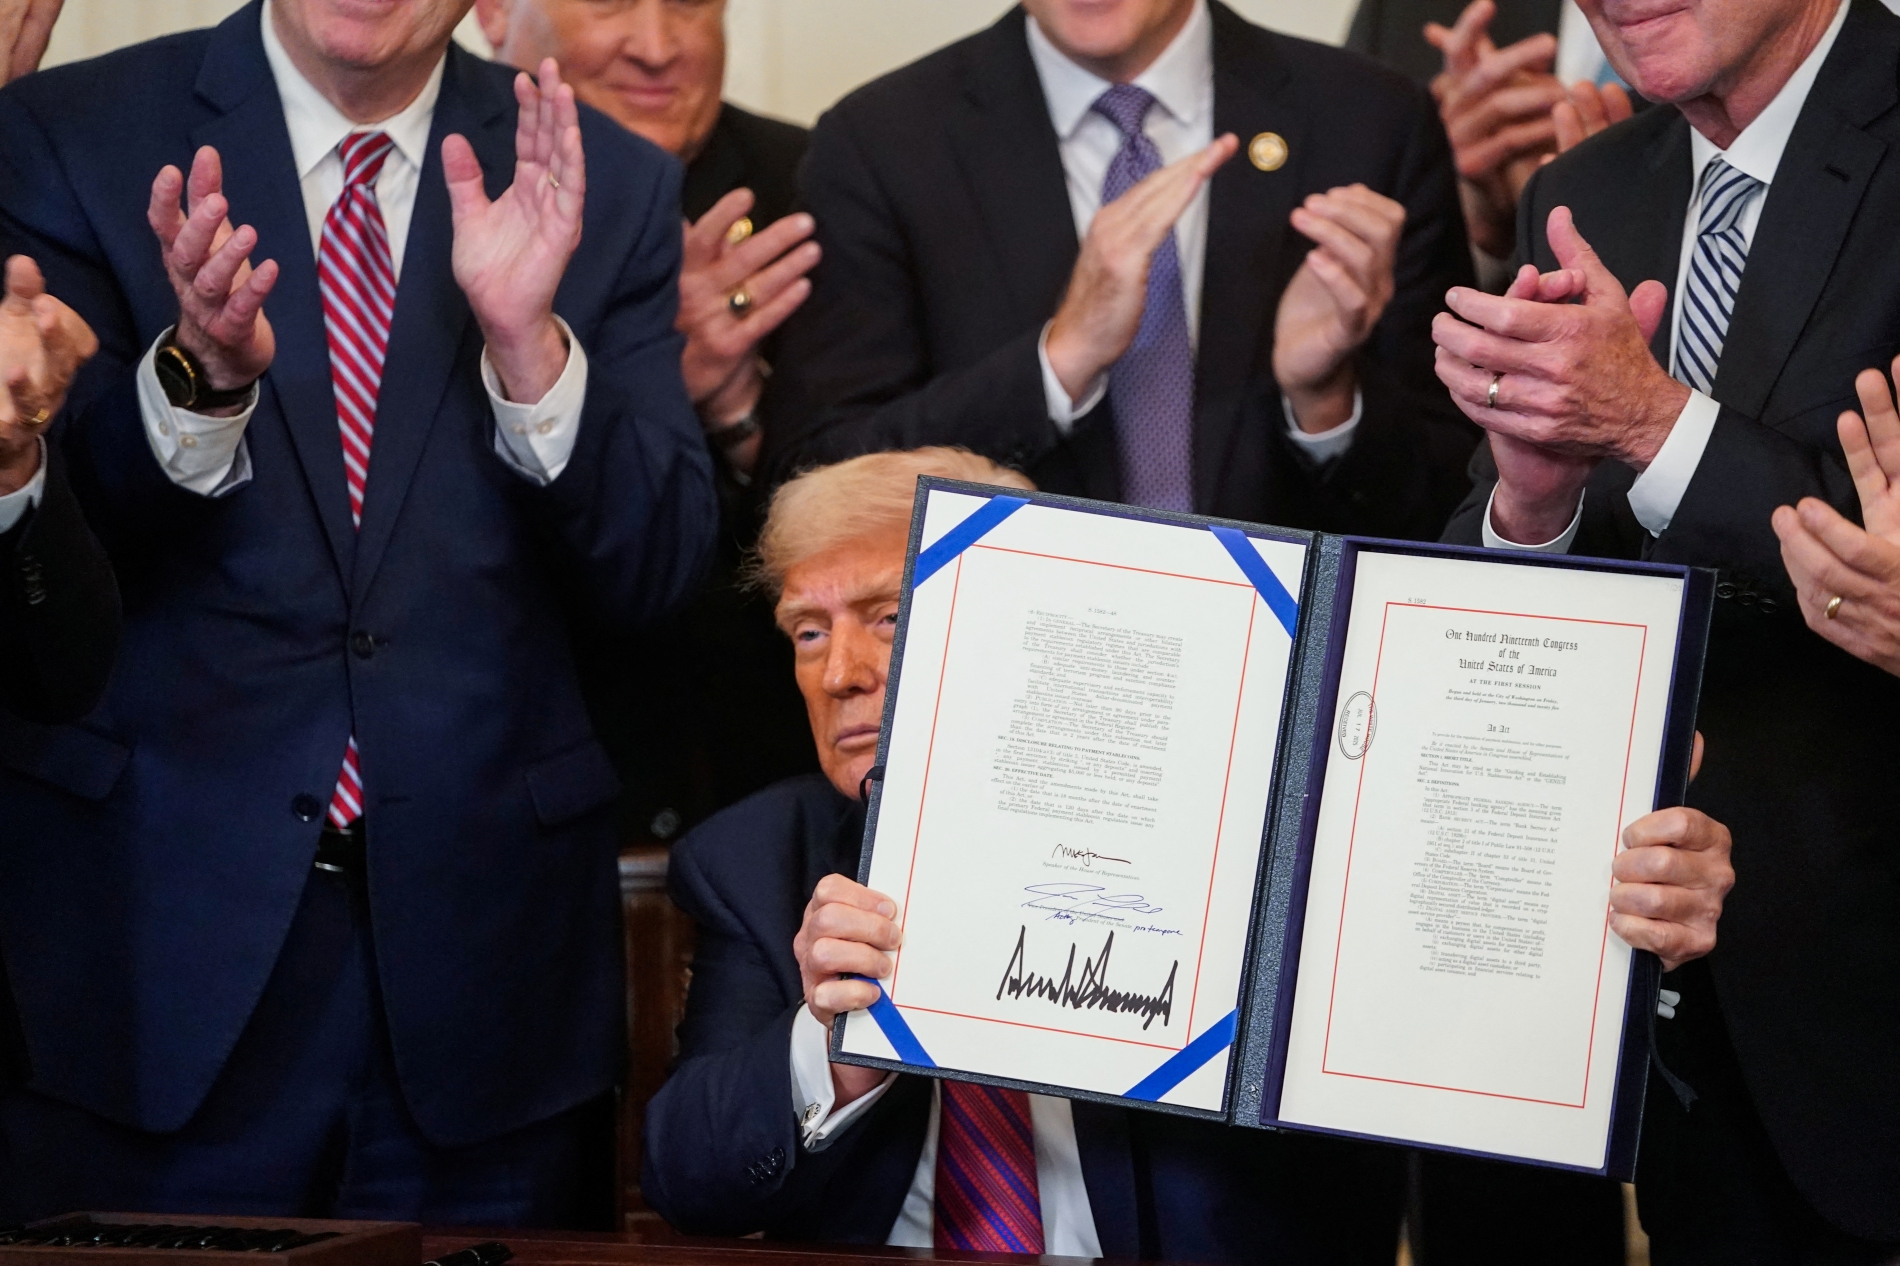
الرئيس الأميركي دونالد ترمب يعرض وثيقة وقعها لاعتماد قانون لتنظيم العملات المشفرة، البيت الأبيض، 18 يوليو/تموز 2025
وتأتي الرغبة في الحصول على ترخيص مصرفي اتحادي لتمنح بعض هذه الشركات قدرة أكبر على بناء البنية التحتية المالية داخل المجموعة نفسها، والوصول مباشرة إلى خدمات مثل الحفظ والأمانة وبعض خدمات المدفوعات، وفق نطاق الترخيص ونموذج العمل المعتمد، بدلا من الاعتماد بالكامل على بنوك شريكة.
وأعاد قانون الابتكار الوطني للعملات المستقرة الأميركية (GENIUS Act)، الذي وقعه ترمب في 18 يوليو/تموز 2025، تشكيل الإطار الاتحادي المنظم للعملات المستقرة المستخدمة في المدفوعات، من خلال وضع قواعد للترخيص والاحتياطيات والاسترداد والإفصاح والإشراف على الجهات المصدرة.
إذا دخل الكيان مستقبلا في أنشطة مرتبطة بـUSD1، وهي عملة مستقرة مصممة للحفاظ على قيمة تعادل دولارا أميركيا واحدا، سواء من خلال إدارة الاحتياطيات أو خدمات الحفظ أو غيرها من الأنشطة المسموح بها، فإن امتلاك الميثاق المصرفي لا يجعل حاملي العملة مودعين لدى بنك مؤمَّن من FDIC
ومن منظور الشركات، أصبح الإطار التنظيمي للعملات المستقرة المستخدمة في المدفوعات أكثر وضوحا، فيما يمكن لنمو العملات المستقرة المرتبطة بالدولار أن يدعم الاستخدام الرقمي للعملة الأميركية ويخلق طلبا إضافيا على الأصول الآمنة، مثل أذون الخزانة الأميركية، التي يسمح قانون الابتكار الوطني للعملات المستقرة الأميركية باستخدامها ضمن احتياطيات العملات المستقرة المنظمة.
وهنا تظهر إحدى أهم نقاط التحول. فالأصول الرقمية لم تعد تعمل في الضرورة على هامش النظام المالي، إذ بدأت بعض وظائفها تدخل تدريجيا في كيانات تخضع لإشراف مصرفي اتحادي.
الترخيص المصرفي لا يعني في الضرورة بنكا تقليديا
تقع إحدى أهم النقاط في قراءة الموجة الحالية في إدراك أن الحصول على ميثاق مصرفي وطني (national bank charter) لا يعني حتما إنشاء بنك تجاري بالمفهوم التقليدي.
فالبنك الوطني التجاري يمكنه قبول الودائع وتقديم القروض، وقد تكون ودائعه مؤمَّنة من مؤسسة تأمين الودائع الفيديرالية وفق شروط التأمين المعمول بها. أما بنك الترست الوطني فيعمل ضمن نطاق أضيق يركز على أنشطة الترست والحفظ والخدمات الائتمانية، ولا يعني حصوله على ميثاق وطني أن أموال العملاء لديه تصبح تلقائيا ودائع مصرفية مؤمَّنة.
إريك ترامب (في الوسط)، العضو في مجلس إدارة ALT5 وممثل شركة "وورلد ليبرتي" المالية، إلى جانب شقيقه دونالد ترامب الابن (يسار)، بصفته مراقبًا في مجلس إدارة ALT5، في بورصة نسداك بمدينة نيويورك، 13 أغسطس/آب 2026
وهذا الفارق أساسي عند تقييم "وورلد ليبرتي". فإذا دخل الكيان مستقبلا في أنشطة مرتبطة بـUSD1، وهي عملة مستقرة مصممة للحفاظ على قيمة تعادل دولارا أميركيا واحدا، سواء من خلال إدارة الاحتياطيات أو خدمات الحفظ أو غيرها من الأنشطة المسموح بها، فإن امتلاك الميثاق المصرفي لا يجعل حاملي العملة مودعين لدى بنك مؤمَّن من FDIC.
كما يضع قانون الابتكار الوطني للعملات المستقرة الأميركية فصلا تنظيميا بين عملات المدفوعات المستقرة والودائع المصرفية، ويحظر تمثيل العملات المستقرة الخاضعة لإطاره على أنها مشمولة بتأمين مؤسسة تأمين الودائع الفيدرالية، بما يجعل الحماية القانونية المرتبطة بها مختلفة عن حماية الودائع المصرفية المؤمَّنة.
انتقال جزء من السيولة من الودائع التقليدية إلى أدوات رقمية قد يؤثر مستقبلا في قاعدة الودائع التي تعتمد عليها البنوك لتمويل القروض، وإن كان حجم هذا الأثر سيعتمد على مدى انتشار العملات المستقرة وتطور نماذج استخدامها
وهذه نقطة مهمة، لأن تشابه الاسم أو وجود كيان مصرفي ضمن الهيكل المؤسسي لا يعني أن جميع المنتجات التي يقدمها ذلك الكيان تتمتع بالحماية التنظيمية نفسها.
أين يمكن أن تتراكم المخاطر؟
تكمن المشكلة الحقيقية عندما يتسع النشاط بسرعة تفوق قدرة الأطر الرقابية على تقييم مخاطره ومواكبة تطوره. وفي حالة الأصول الرقمية، تتشعب المخاطر لتشمل تقلبات الأسعار والسيولة وأمن الحفظ والاحتيال وغسل الأموال، إلى جانب مخاطر إدارة الاحتياطيات والمخاطر التشغيلية والسيبرانية.
وفي العملات المستقرة تحديدا، تعتمد استدامة النموذج على الثقة في إمكان الاسترداد بالقيمة الاسمية. وإذا واجهت إحدى العملات ضغوطا وسحبا جماعيا مفاجئا، فإن طبيعة الاحتياطيات وترتيبات الحفظ والسيولة وحقوق الاسترداد تحدد إلى حد كبير حجم الضغط الذي يمكن أن ينشأ. وقد لا تختفي المخاطر عندما تنتقل الأنشطة من بنك تقليدي إلى كيان رقمي، بل قد يتغير مكان تراكمها وطريقة انتقالها بين المؤسسات والأسواق.
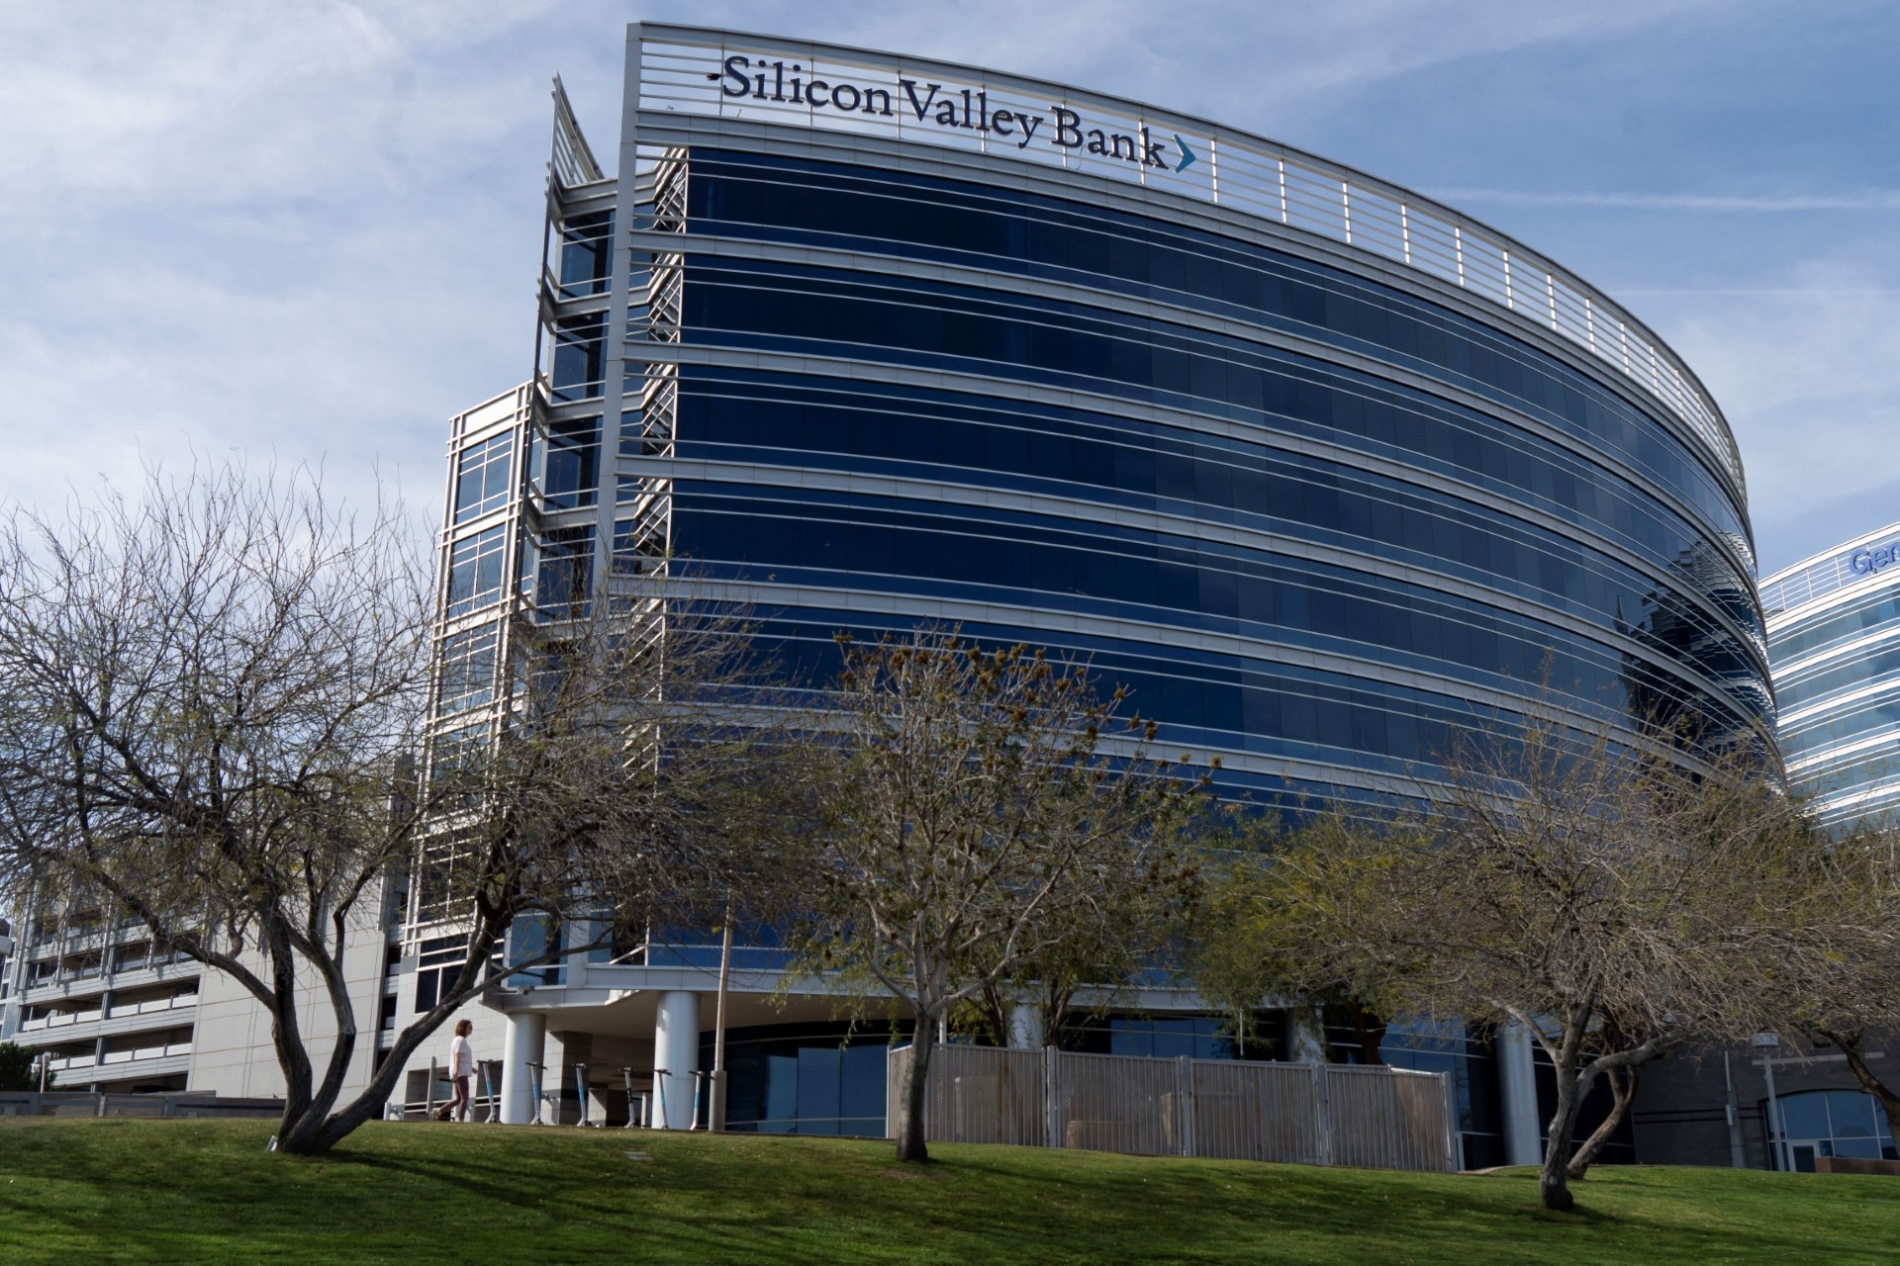
مقر بنك سيليكون فالي في مدينة تيمبي بولاية أريزونا، 14 مارس/آذار 2023
كما أن انتقال جزء من السيولة من الودائع التقليدية إلى أدوات رقمية قد يؤثر مستقبلا في قاعدة الودائع التي تعتمد عليها البنوك لتمويل القروض، وإن كان حجم هذا الأثر سيعتمد على مدى انتشار العملات المستقرة وتطور نماذج استخدامها.
وهنا يصبح السؤال أوسع من سلامة مؤسسة بعينها: ماذا يحدث عندما ترتبط كيانات جديدة بالبنوك التقليدية والأسواق المالية ومزودي المدفوعات في شبكة واحدة؟
هل نحن أمام نسخة جديدة من 2008؟
لا توجد، حتى الآن، مؤشرات واضحة الى أن الموجة الحالية من تأسيس البنوك الرقمية ستعيد إنتاج أزمة 2008، التي ارتبطت بفقاعة الإسكان، والإقراض العقاري العالي المخاطر، والتوريق المعقد، والرافعة المالية المرتفعة لدى مؤسسات مالية كبيرة. ولا ينطبق هذا الوصف على معظم المؤسسات الجديدة التي تتسم بصغر الحجم نسبيا، وضيق نطاق أنشطتها، وابتعاد بعضها عن قبول الودائع التقليدية.
لكن المقارنة تظل مفيدة كتذكير بأحد دروس التاريخ المالي. فالمخاطر النظامية قد تتراكم خارج المراكز التقليدية للنظام المالي، ثم تتسع مع نمو حجم النشاط وازدياد الترابط بين المؤسسات والأسواق.
ومن هذه الزاوية، لا تكمن أهمية تجربة البنوك الرقمية في احتمال إعادة إنتاج أزمة الرهن العقاري، بل في اختبار قدرة الأطر الرقابية على التعامل مع مخاطر تختلف في طبيعتها عن تلك التي صُممت القواعد التقليدية لمواجهتها.
درس "بنك وادي السيليكون"
يقدم تعثر "بنك وادي السيليكون" (Silicon Valley Bank) في 2023 مثلا أكثر دلالة على طبيعة بعض المخاطر المصرفية الحديثة. فالبنك كان مؤسسة منظمة، لكنه تعرض لضغوط حادة نتيجة تفاعل مخاطر أسعار الفائدة والسيولة وتركيز قاعدة المودعين، وانتهى الأمر إلى انهياره بعد موجة سحب كبيرة للودائع. والدرس الأساس هنا هو أن وجود إطار تنظيمي لا يلغي مخاطر النمو السريع أو ضعف إدارة الميزانية والمخاطر.
المشكلة ليست فقط في كون المؤسسة منظمة أو غير منظمة، وإنما في مدى توافق متطلبات الرقابة مع نموذج المخاطر الفعلي للمؤسسة.
وبالنسبة إلى البنوك الرقمية، تزداد المعادلة تعقيدا لأن بعض نماذج الأعمال تجمع بين التكنولوجيا والأصول الرقمية والمدفوعات والحفظ، وهي مجالات تتطور بسرعة وتتطلب من الأطر الرقابية مواكبة مخاطرها المتغيرة.
"وورلد ليبرتي" ليست وحدها
ومن الخطأ اختزال الموجة الحالية في كيان واحد. ففي 15 أكتوبر/تشرين الأول 2025 منح مكتب مراقب العملة (OCC) موافقة مشروطة على تأسيس "إيريبور بنك" (Erebor Bank) كبنك وطني جديد كامل الخدمات، من دون طلب صلاحيات للترست.
وفي 16 ديسمبر/كانون الأول من العام نفسه، وافقت مؤسسة تأمين الودائع الفيديرالية بصورة مشروطة على طلب تأمين ودائع البنك.
مع توسع هذه الأدوات، لن يكون السؤال فقط عما إذا كانت كل مؤسسة قادرة على الصمود منفردة، بل عما إذا كان النظام بأكمله قادرا على استيعاب الروابط الجديدة التي تنشأ بينها وبين البنوك والأسواق ومقدمي الخدمات المالية
ومن هذه الزاوية، لا تكمن أهمية تجربة البنوك الرقمية في احتمال إعادة إنتاج أزمة الرهن العقاري، بل في اختبار قدرة الأطر الرقابية على التعامل مع مخاطر تختلف في طبيعتها عن تلك التي صُممت القواعد التقليدية لمواجهتها.
ويستهدف نموذج إيريبور قطاعات التكنولوجيا وأنظمة المدفوعات والاستثمار والدفاع، إلى جانب المشاركين في سوق العملات الافتراضية، مع تقديم منتجات للودائع والإقراض. وبذلك يختلف نموذج إيريبور عن "وورلد ليبرتي ترست"، الذي حصل على ميثاق بنك ترست وطني يتركز نطاقه على أنشطة الترست والحفظ، وليس بنكا تجاريا كامل الخدمات. ويكشف هذا الاختلاف عن أحد أهم ملامح الموجة الحالية، إذ ليست كل الطلبات الجديدة متشابهة، وليست كل المؤسسات الرقمية تسعى إلى الدور نفسه داخل النظام المالي.
كما تظهر سجلات مكتب مراقب العملة مجموعة متنامية من طلبات التأسيس لكيانات تخطط لتقديم منتجات وخدمات مرتبطة بالأصول الرقمية، تشمل بحسب نموذج كل مؤسسة أنشطة مثل الحفظ والمدفوعات والترست وغيرها، مما يعكس تحولا أوسع في العلاقة بين شركات التكنولوجيا المالية والقطاع المصرفي التقليدي.
الاختبار الحقيقي يبدأ بعد الترخيص
ليست العبرة بعدد طلبات التأسيس أو الموافقات المشروطة، بل بما يطرأ بعد بدء العمليات وكيف تتصرف هذه الكيانات في أوقات الضغط المالي. وتتركز الأسئلة الجوهرية حول ملاءة رأس المال، وكفاية السيولة، والقدرة على إدارة عمليات الاسترداد، ومتانة الأمن السيبراني، وجودة الحوكمة، وقدرة الجهات الرقابية على الرصد المبكر للمخاطر.ويمثل انتقال العملات المستقرة إلى داخل النظام المالي تحديا خاصا، لكونها تعمل في الوقت ذاته كأداة دفع، ووسيلة لحفظ القيمة، وجسر بين النظام المالي التقليدي والأسواق الرقمية.
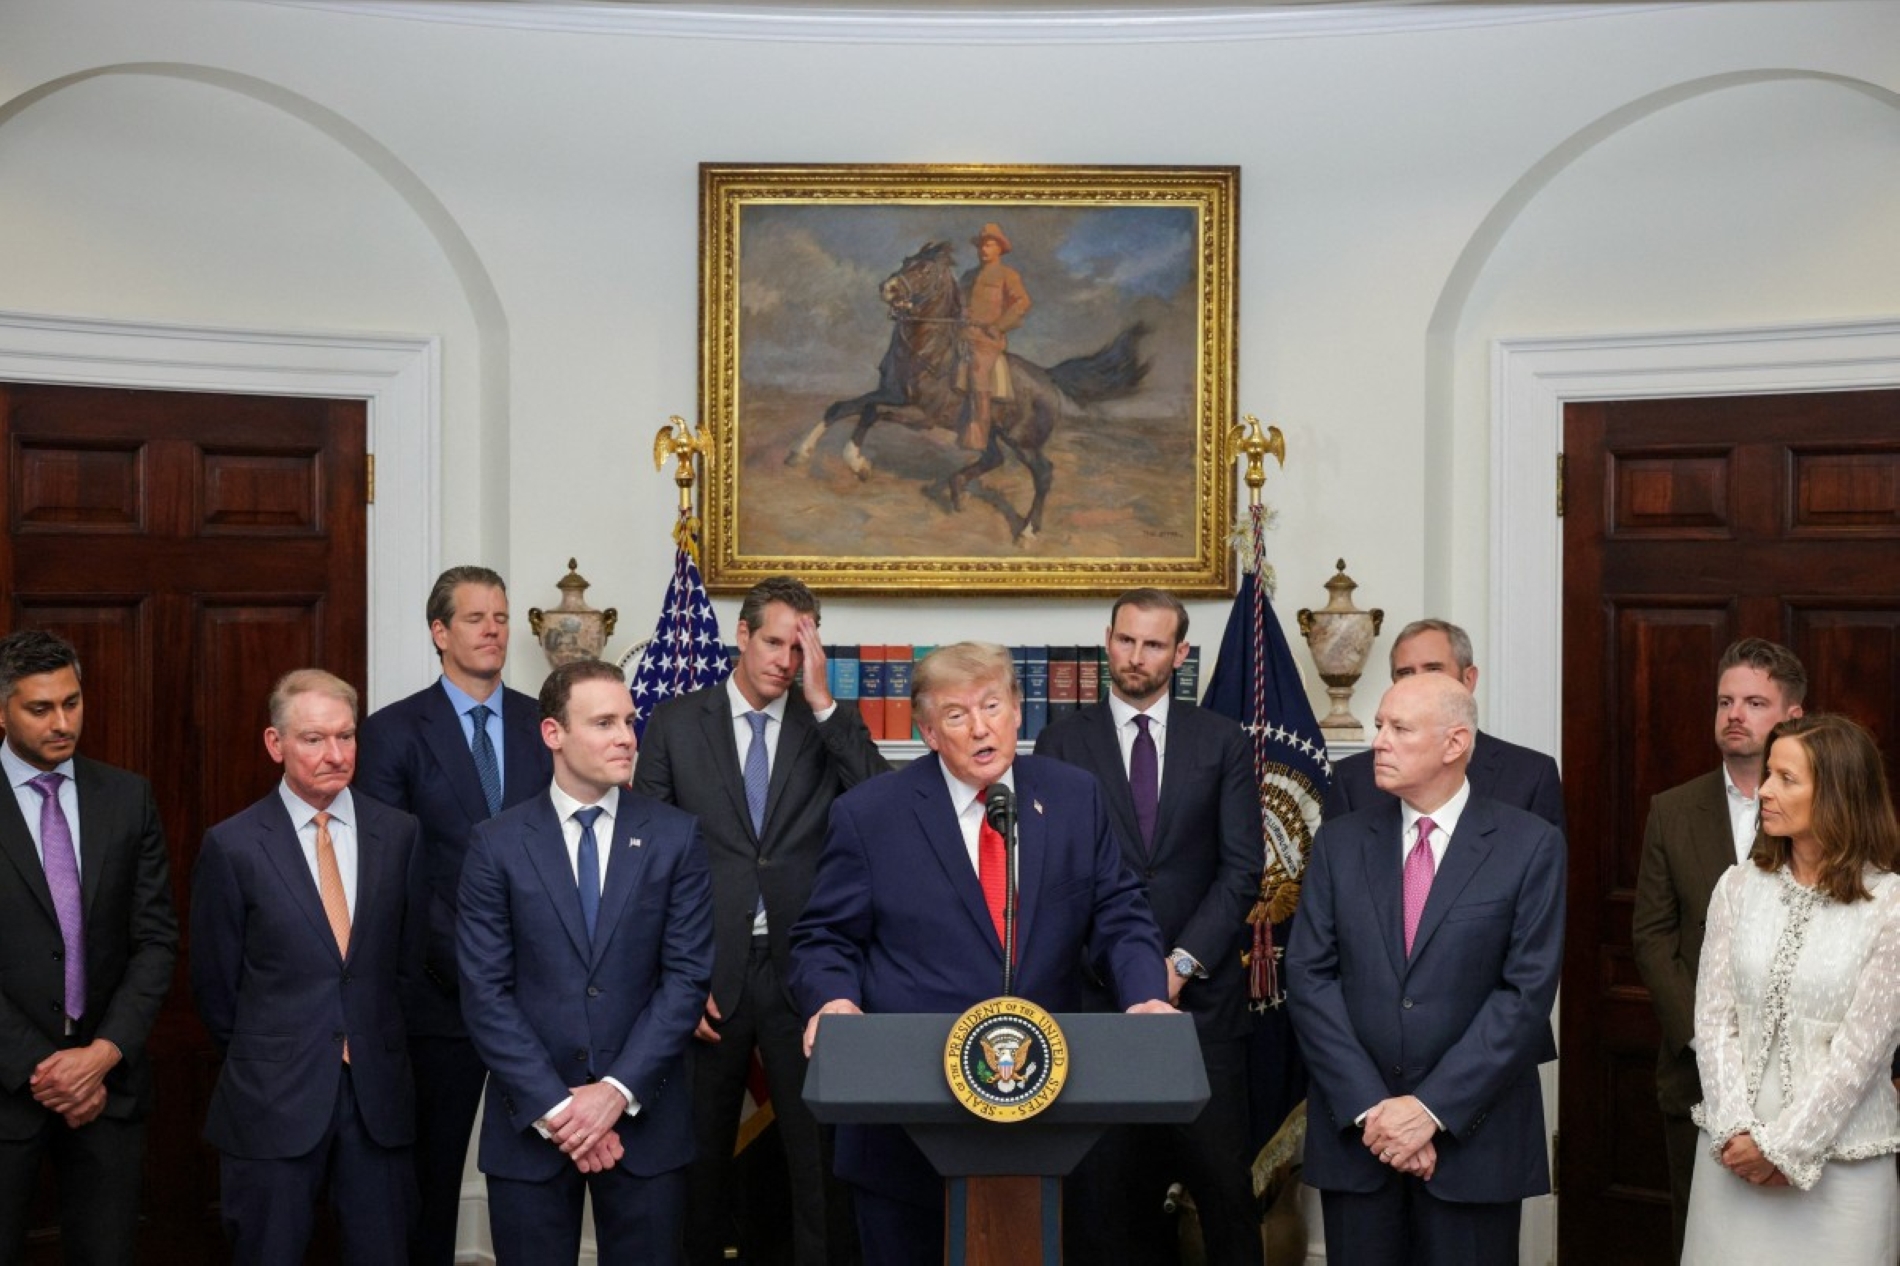
الرئيس الأميركي دونالد ترمب، يتوسط رؤساء وأعضاء بورصة نيويورك خلال قمة العملات المشفرة، في البيت الأبيض، 19 أغسطس/آب 2026
ومع توسع هذه الأدوات، لن يكون السؤال فقط عما إذا كانت كل مؤسسة قادرة على الصمود منفردة، بل عما إذا كان النظام بأكمله قادرا على استيعاب الروابط الجديدة التي تنشأ بينها وبين البنوك والأسواق ومقدمي الخدمات المالية.
بين الابتكار والاستقرار
يحمل المشهد المالي مفارقة واضحة بين رغبة الإدارة في الانفتاح والمنافسة، وسعي القطاع إلى التحرر من بعض الوسطاء التقليديين، وتطلع المستثمرين إلى فرص العملات المستقرة، بالتوازي مع حرص المنظمين على حماية الاستقرار المالي.
لا يوجد تعارض حتمي بين هذه الأهداف، شرط أن تتطور الرقابة بالتوازي مع الابتكار. فدمج شركات الأصول الرقمية ضمن إطار رقابي فعال قد يحول الموجة الحالية إلى فرصة لتعزيز المنافسة والكفاءة ومكانة الدولار في الاقتصاد الرقمي. لكن التسرع في تأسيس كيانات جديدة أو السماح بنمو نماذج أعمال لم تختبر في ظروف الضغط قد يخلق مخاطر خفية تتضخم مع تزايد الترابط المالي.
يكمن الاختبار الحقيقي: ليس ما إذا كانت أميركا ستسمح بدخول لاعبين جدد إلى القطاع المصرفي، بل ما إذا كانت ستتمكن من بناء رقابة تتطور بالسرعة نفسها التي يتغير بها النظام المالي
ولهذا فإن نجاح التجربة لن يقاس فقط بعدد الشركات التي تحصل على مواثيق مصرفية، بل بقدرتها على العمل داخل النظام المالي من دون نقل المخاطر إلى أماكن أقل وضوحا أو أقل استعدادا للرقابة.
الخطر ليس في البنوك الجديدة بل في سرعة التحول
لا تمثل موجة طلبات تأسيس البنوك الحالية نذيرا بإعادة إنتاج أزمة 2008، لكنها تشكل اختبارا مفصليا للنموذج الرقابي الأميركي في مرحلة تتراجع فيها الحدود التقليدية بين البنوك وشركات التكنولوجيا ومصدري العملات المستقرة ومقدمي خدمات الأصول الرقمية.
ولم يعد السؤال يدور فقط حول إرادة واشنطن في تبني الابتكار، بل حول قدرتها على تنظيم هذا الابتكار بالسرعة ذاتها التي يتوسع بها. وفي حين تضيف تداخلات عائلة الرئيس بعدا سياسيا وأخلاقيا خاصا إلى قضية "وورلد ليبرتي"، فإن الأهمية الاقتصادية تتجاوز ذلك بكثير.
وزير الخزانة الأميركي سكوت بيسنت، يتحدث إلى وسائل الإعلام في نيويورك، 20 سبتمبر/أيلول 2026
فإذا نجحت النماذج الجديدة في الجمع بين الابتكار والانضباط الرقابي، فقد تتحول البنوك الرقمية إلى جزء أصيل من البنية المالية الأميركية، وتصبح العملات المستقرة قناة إضافية لترسيخ دور الدولار في الاقتصاد الرقمي. أما إذا توسعت الأنشطة أسرع من قدرة الرقابة على فهم مخاطرها، فقد تظهر نقاط ضعف جديدة وغير مألوفة في النظام المالي، ليس بالضرورة داخل البنوك نفسها، وإنما عند نقاط الاتصال بينها وبين التكنولوجيا والأسواق والأصول الرقمية.
وهنا يكمن الاختبار الحقيقي: ليس ما إذا كانت أميركا ستسمح بدخول لاعبين جدد إلى القطاع المصرفي، بل ما إذا كانت ستتمكن من بناء رقابة تتطور بالسرعة نفسها التي يتغير بها النظام المالي.