الغاز القطري يسعى للعودة إلى الواجهة… فهل تمهّد الصين الطريق؟

قرض صيني بـ3 مليارات دولار لدعم سيولة "قطر للطاقة" وسط أزمة هرمز، وتعزيز نفوذ بكين في سوق الغاز العالمية

أ.ف.ب
أ.ف.ب
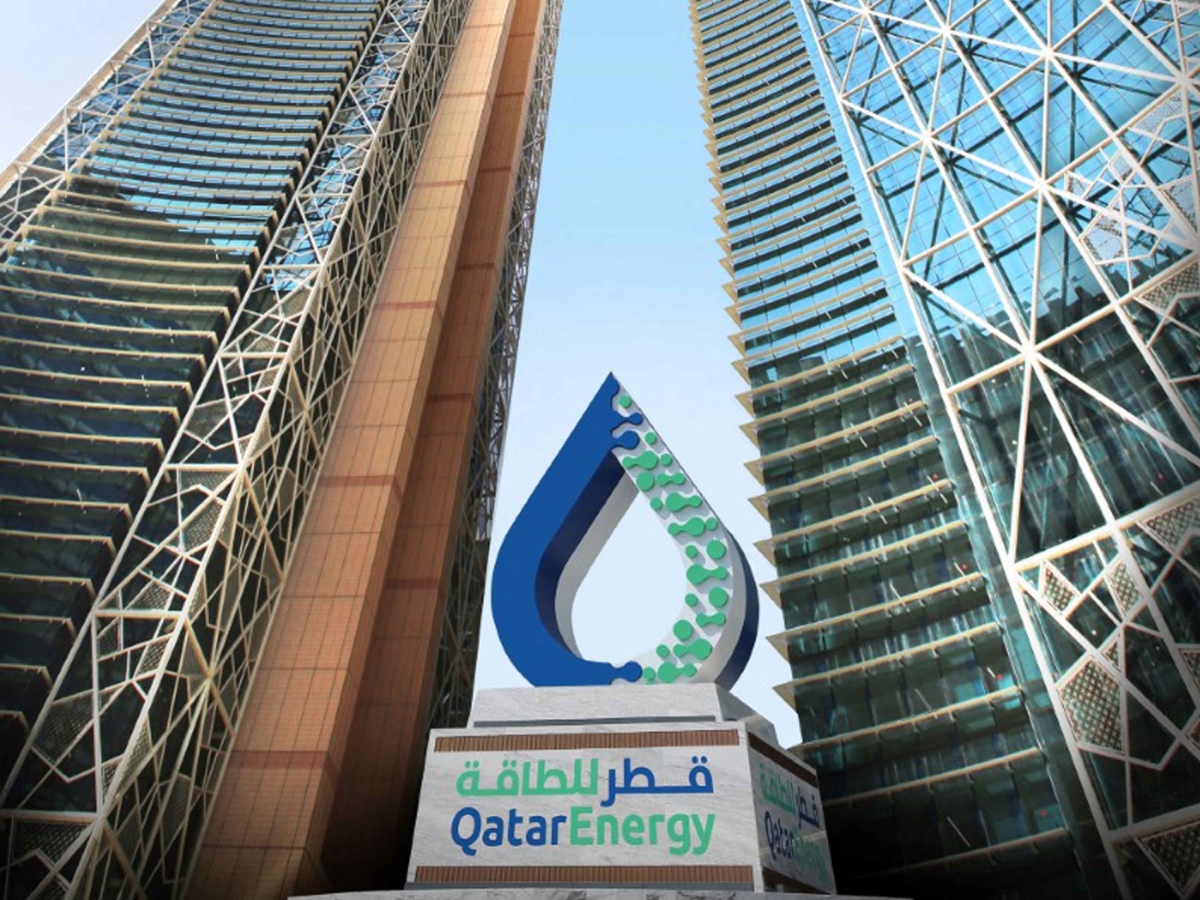
مقر شركة قطر للطاقة في العاصمة الدوحة، 8 نوفمبر/تشرين الثاني 2022

الغاز القطري يسعى للعودة إلى الواجهة… فهل تمهّد الصين الطريق؟

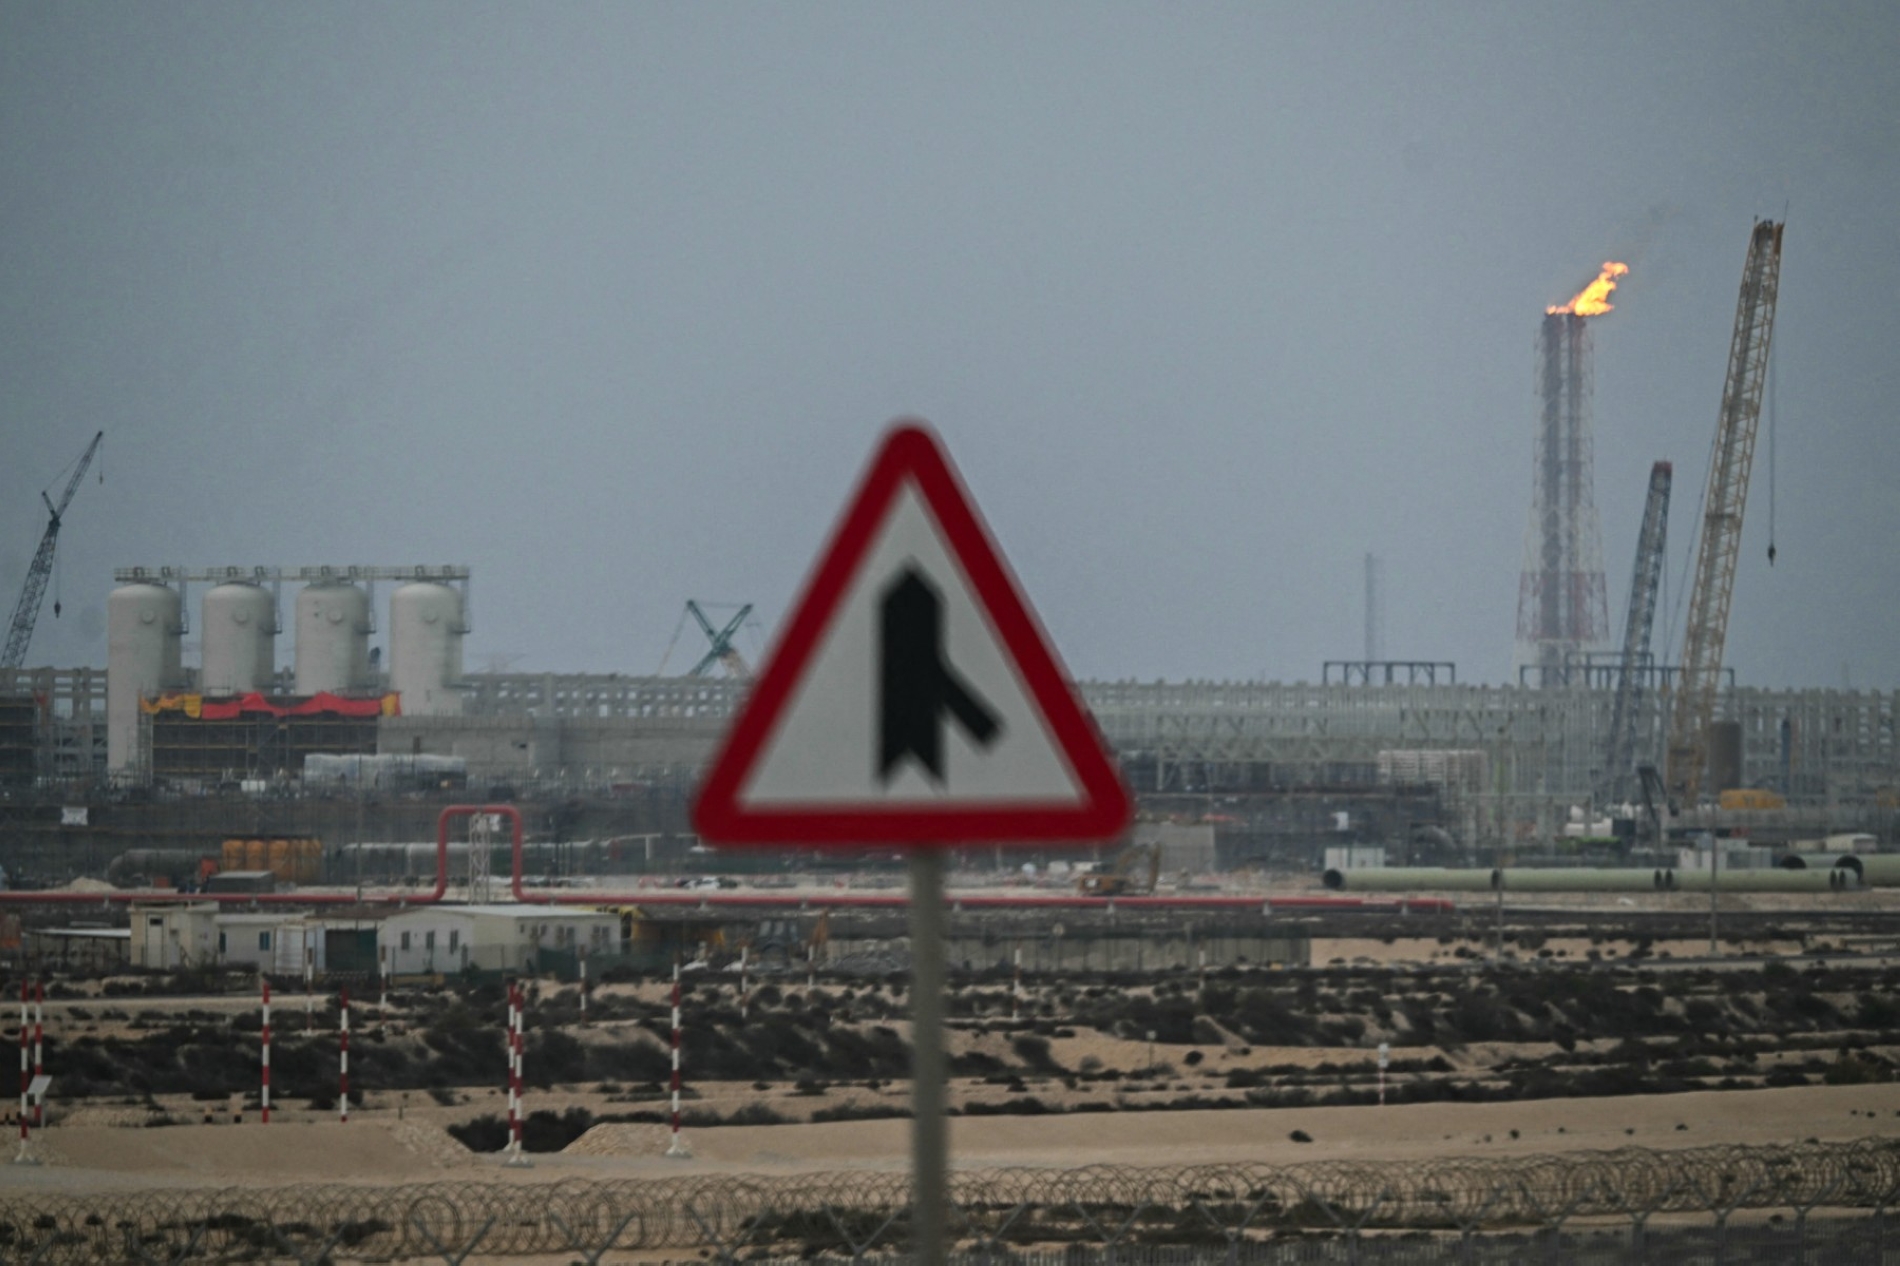
حين حصلت "قطر للطاقة" على قرض بقيمة ثلاثة مليارات دولار من أربعة مصارف صينية كبرى في أكتوبر/تشرين الأول 2026، بدا الخبر في ظاهره صفقة تمويل معتادة بين شركة طاقة وطنية ومقرضين دوليين. غير أن توقيته منحه دلالة تتجاوز قيمته المالية، إذ جاء في وقت تسعى فيه قطر إلى استعادة صادراتها من الغاز الطبيعي المسال، بعدما كانت تؤمن نحو خمس الإمدادات العالمية اليومية منه قبل اندلاع الحرب الأخيرة التي شنتها الولايات المتحدة وإسرائيل على إيران. وقد تضررت منشآت رأس لفان جراء الضربات الإيرانية خلال الحرب، فيما لا تزال الملاحة عبر مضيق هرمز مضطربة ومحفوفة بالأخطار.

وانعكست هذه الظروف بوضوح على صادرات الغاز القطرية، التي تراجعت بشكل حاد خلال الحرب. فحتى نهاية أغسطس/آب، لم تسجل قطر سوى 18 شحنة من الغاز الطبيعي المسال، مقارنة بـ509 شحنات خلال الفترة نفسها من العام السابق، وفق بيانات شركة "آي. سي. آي. إس." المتخصصة في معلومات الأسواق، أي انخفاض بنحو 96 في المئة.

في المقابل، تمكنت دول خليجية مجاورة مصدرة للنفط من مواصلة تصدير شحنات عبر مضيق هرمز بوسائل ومسارات بديلة، فيما تعرضت ناقلتان قطريتان للهجوم. وقدرت "رويترز" خسائر قطر من مبيعات الغاز بنحو 24 مليار دولار حتى أواخر أغسطس/آب، مما يعكس حجم الأثر الاقتصادي الذي خلفته اضطرابات التصدير.

مع ذلك، شهدت حركة شحن الغاز عبر المضيق تحسنا جزئيا في سبتمبر/أيلول، إذ رصدت شركة "إس. آند. بي. غلوبال إنرجي" عبور 19 شحنة، بينها 13 قطرية، فيما أحصت "كبلر" 21 شحنة خلال الشهر نفسه. وعبرت بعض الناقلات بإطفاء أجهزة التعريف الآلي، فيما ظلت شركات أخرى ترفض دخول المنطقة أو تطلب علاوات تأمين مرتفعة. لكن هذا التحسن لم يضمن استقرار الصادرات. ففي منتصف أكتوبر/تشرين الأول، أشارت تقديرات "كبلر" إلى أن صادرات قطر من الغاز الطبيعي المسال خلال الشهر لم تتجاوز نحو 600 ألف طن، مقارنة بنحو 1.6 مليون طن في سبتمبر/أيلول، وسط تجدد الهجمات واستمرار الأخطار التي تواجه الملاحة. كذلك، مددت "قطر للطاقة" حالة "القوة القاهرة" لبعض العملاء الآسيويين إلى نوفمبر/تشرين الثاني، ولعملاء أوروبيين إلى ديسمبر/كانون الأول.
الصين تساعد قطر في الصمود واستعادة حضورها، لكنها تبني في أثناء ذلك نفوذا بعيد الأجل داخل منظومة الغاز القطرية

في هذه الظروف، تتقاطع ثلاثة رهانات في صفقة واحدة. أولها رهان قطر على استعادة موقعها موردا موثوقا به للغاز في الأسواق العالمية، بعدما تضررت صادراتها جراء الحرب، فيما كانت تمضي في تنفيذ برنامج توسع ضخم لحقل الشمال، يستهدف رفع طاقتها الإنتاجية من الغاز الطبيعي المسال في 2030، بما قد يرفع حصتها من السوق العالمية إلى نحو الربع. ثانيها رهان الصين على تأمين إمدادات الطاقة وتعزيز استقرارها على المدى الطويل. أما الثالث، فيتصل بالتنافس الأوسع على النفوذ في سوق لم يعد فيها التمويل منفصلا عن الأمن والنقل البحري.

لا يعني القرض أن الصين باتت تملك قرار قطر أو أصبحت ضامنا لأمن منشآت الغاز القطرية، لكنه يسلّط الضوء على تداخل المصالح الاقتصادية بين البلدين. فبينما تحتاج قطر إلى السيولة والعملاء والسفن والمرونة التجارية، تسعى الصين إلى تأمين إمدادات مستقرة من الغاز المنخفض التكلفة لا تستطيع تعويضه بالكامل من مصادر أخرى. من ناحية أخرى، تساعد الصين قطر في الصمود واستعادة حضورها، لكنها تبني في أثناء ذلك نفوذا بعيد الأجل داخل منظومة الغاز القطرية.

كيف يساعد القرض الصيني "قطر للطاقة"؟

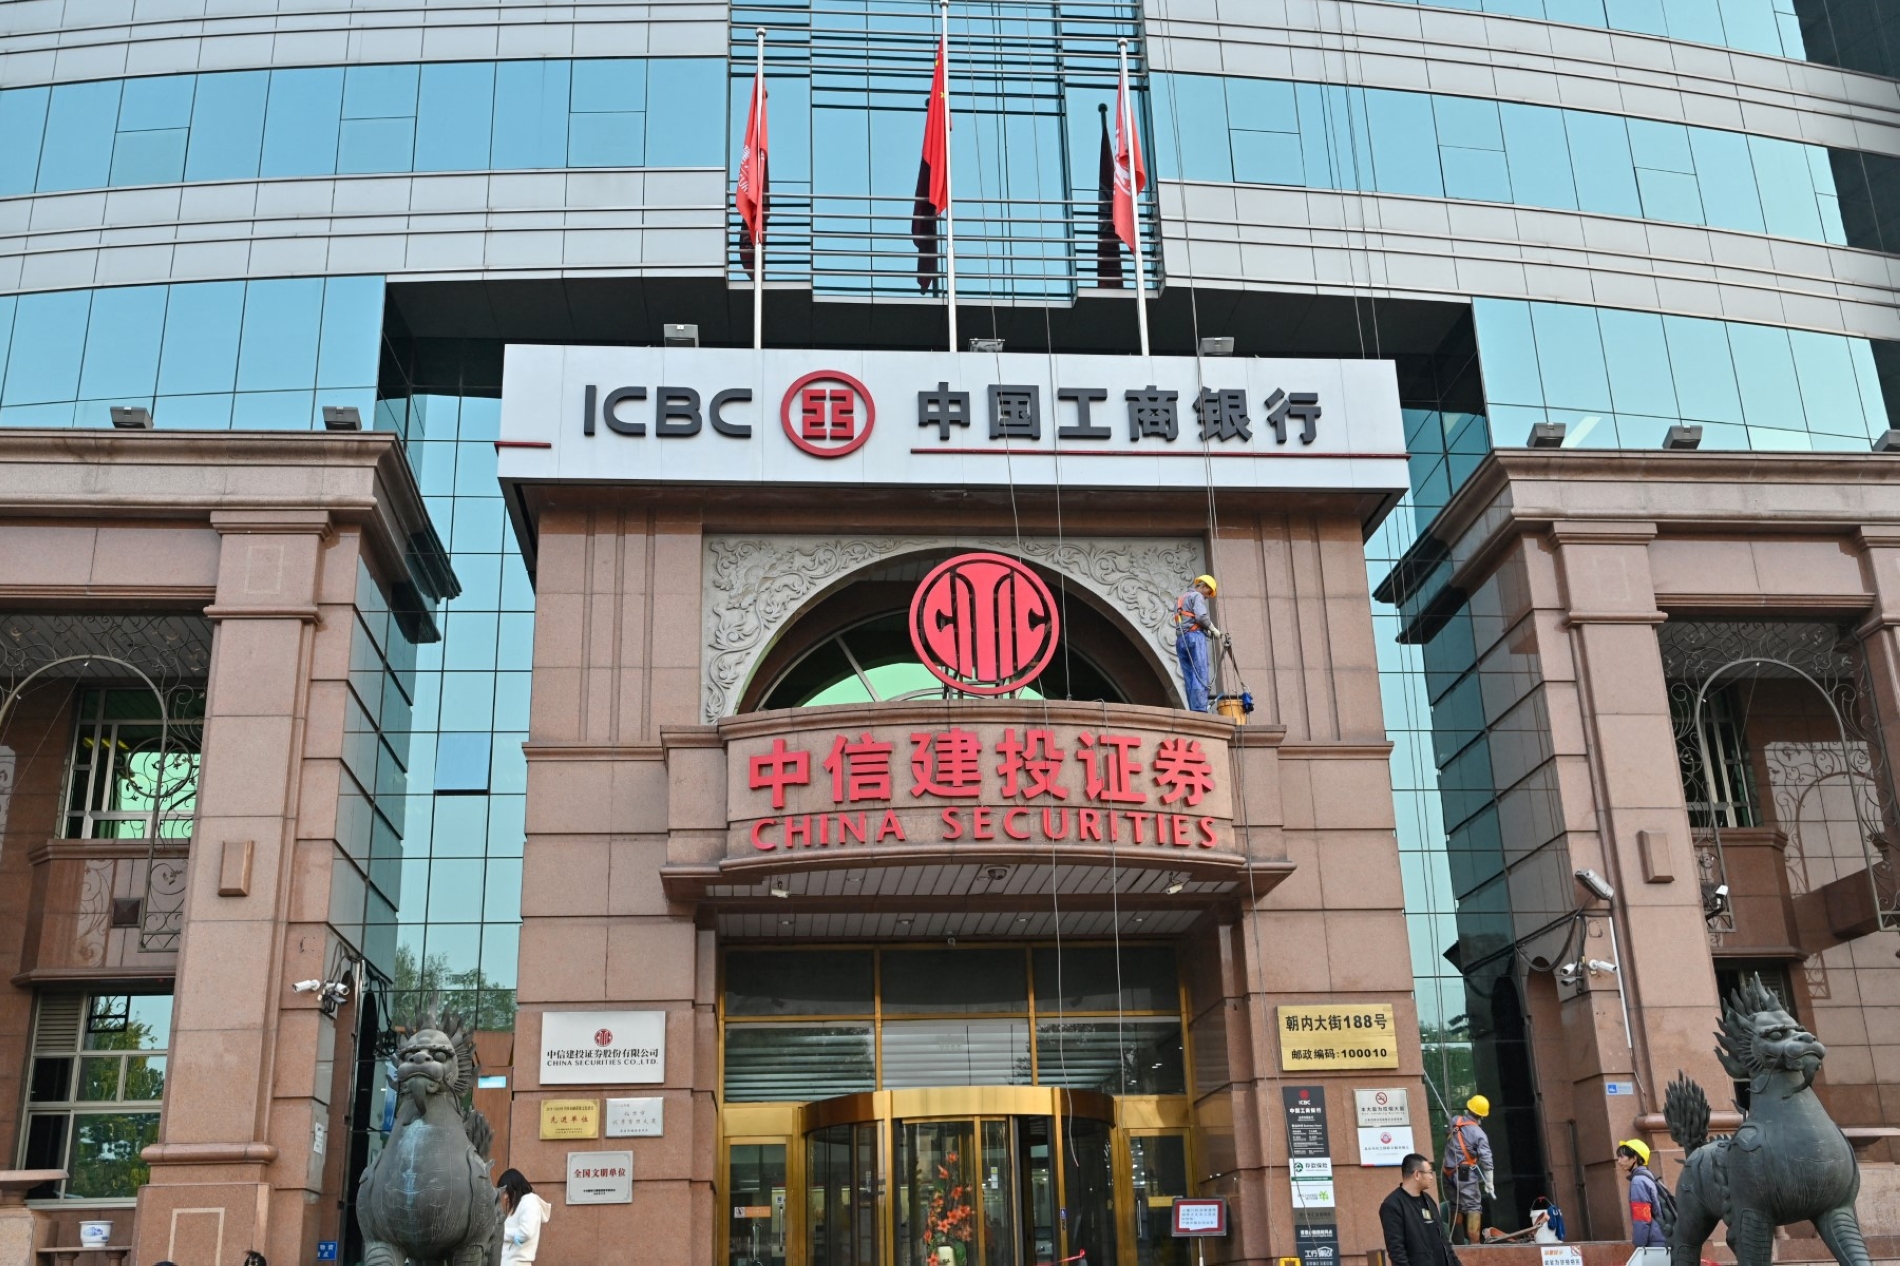
يشارك في القرض، الذي يمتد لخمس سنوات، كل من "بنك الصين"، و"البنك الصناعي والتجاري الصيني"، و"البنك الزراعي الصيني"، و"بنك التعمير الصيني – آسيا". وبحسب معلومات أوردتها "بلومبرغ"، سعرت الصفقة بهامش 50 نقطة أساس (0.5 نقطة مئوية) فوق معدل التمويل المضمون لليلة واحدة "سوفر" (SOFR)، أي نصف نقطة مئوية فوق المعدل المرجعي. ويعد "سوفر" مقياسا لتكلفة الاقتراض لليلة واحدة بضمان سندات الخزانة الأميركية. وهي تكلفة تنافسية في ظل ارتفاع الأخطار الإقليمية.

أ.ف.ب
البنك الصناعي والتجاري الصيني (ICBC) في بكين، 7 نوفمبر/تشرين الثاني 2024

وستستخدم حصيلة القرض في الأغراض العامة لرأس المال العامل. وهذا تفصيل مهم، لأن الصفقة لم تعلن تمويلا مخصصا لإصلاح منشآت رأس لفان أو لبناء خط إنتاج بعينه. ويمكن ربط توقيتها بالحاجة إلى تعويض تراجع التدفقات النقدية وتمويل التشغيل والإصلاح والتأمين. كما لم يعلن معلومات تفي برهن احتياطات غازية أو منح المصارف الصينية حقوقا في إدارة المشاريع أو تسعير الغاز، كما أن التمويل مقوم بالدولار ومرتبط بمؤشر فائدة أميركي، لا باليوان، وبالتالي، لا يمثل خروجا من النظام المالي المرتبط بالدولار.

يظل القرض محدودا قياسا باستثمارات توسعة حقل الشمال الشرقي التي بلغت نحو 28.75 مليار دولار، أو بخطة قطر لرفع طاقتها الإنتاجية من 77 مليون طن سنويا إلى 142 مليونا قبل نهاية العقد الجاري. فهو يمنح الشركة وقتا وسيولة، لكنه لا ينقل ملكية صناعة الغاز القطرية إلى المقرضين.

رأس لفان ليس المشكلة الوحيدة

تعد قطر ثاني أكبر منتج للغاز الطبيعي المسال في العالم بعد الولايات المتحدة، إذ تستحوذ على نحو خمس القدرة الإنتاجية العالمية، بنحو 80 مليون طن متري سنويا. أخرجت الضربات الإيرانية التي أصابت منشآت رأس لفان نحو 12.8 مليون طن سنويا من طاقة الغاز المسال من الخدمة، أي نحو 17 في المئة من قدرة قطر التصديرية.

وبحسب وزير الدولة لشؤون الطاقة والرئيس التنفيذي لـ"قطر للطاقة" سعد بن شريده الكعبي، تعادل الطاقة المفقودة نحو 20 مليار دولار من الإيرادات السنوية، فضلا عن تأثر إنتاج المكثفات وغاز البترول المسال والهيليوم والنافثا.

المشكلة الأساس في الغاز القطري ليست غياب المشترين أو ضعف الاحتياطات، بل وجود الإنتاج خلف ممر بحري واحد لا تملك الدوحة بديلا كاملا منه

وقد يستغرق إصلاح خطي الإسالة المتضررين ما بين ثلاثة وخمسة أعوام، وفق التقديرات الأولية. وبدأت منشأة "اللؤلؤة لتحويل الغاز إلى سوائل" (بيرل) استعادة جزء من عملياتها، على أن يستمر إصلاح القسم المتضرر إلى مطلع عام 2027. إلا أن معاودة الإنتاج لا تحل المعضلة بكاملها. إذ تحتاج صادرات الغاز المسال من رأس لفان إلى عبور مضيق هرمز، في المقابل، لا تمتلك قطر خط أنابيب إلى ميناء بديل يستطيع نقل كميات مماثلة، مما يعني أن وحدات الإسالة قد تكون سليمة، والمخزونات جاهزة، لكن الغاز لا يتحول إلى إيرادات ما لم تستطع الناقلات الدخول والخروج بأمان عبر المضيق. وهنا تكمن المشكلة الأساس، في وجود الإنتاج خلف ممر بحري واحد لا تملك الدوحة بديلا كاملا منه، وليست في غياب المشترين للغاز القطري أو ضعف الاحتياطات.

لوجستيات الطوارئ لا تلغي مضيق هرمز

لإبقاء جزء من التجارة متدفقا، لجأت قطر ودول خليجية أخرى إلى ترتيبات غير مألوفة في تجارة الغاز المسال، بينها نقل الشحنات بين ناقلتين خارج المنطقة الأكثر خطورة. ويتمثل ذلك في أن تعبر ناقلة المضيق محملة بالغاز ثم تفرغ شحنتها في ناقلة أخرى تتولى الرحلة الطويلة إلى المشتري. وهذه عملية أكثر تعقيدا من نقل النفط الخام بين السفن، لأن الغاز المسال يحفظ عند نحو 162 درجة مئوية تحت الصفر ويحتاج إلى معدات متخصصة وتنسيق دقيق. وسجلت في أغسطس/آب ثلاث عمليات من هذا النوع لشحنات قطرية وإماراتية متجهة إلى الهند واليابان.

رويترز
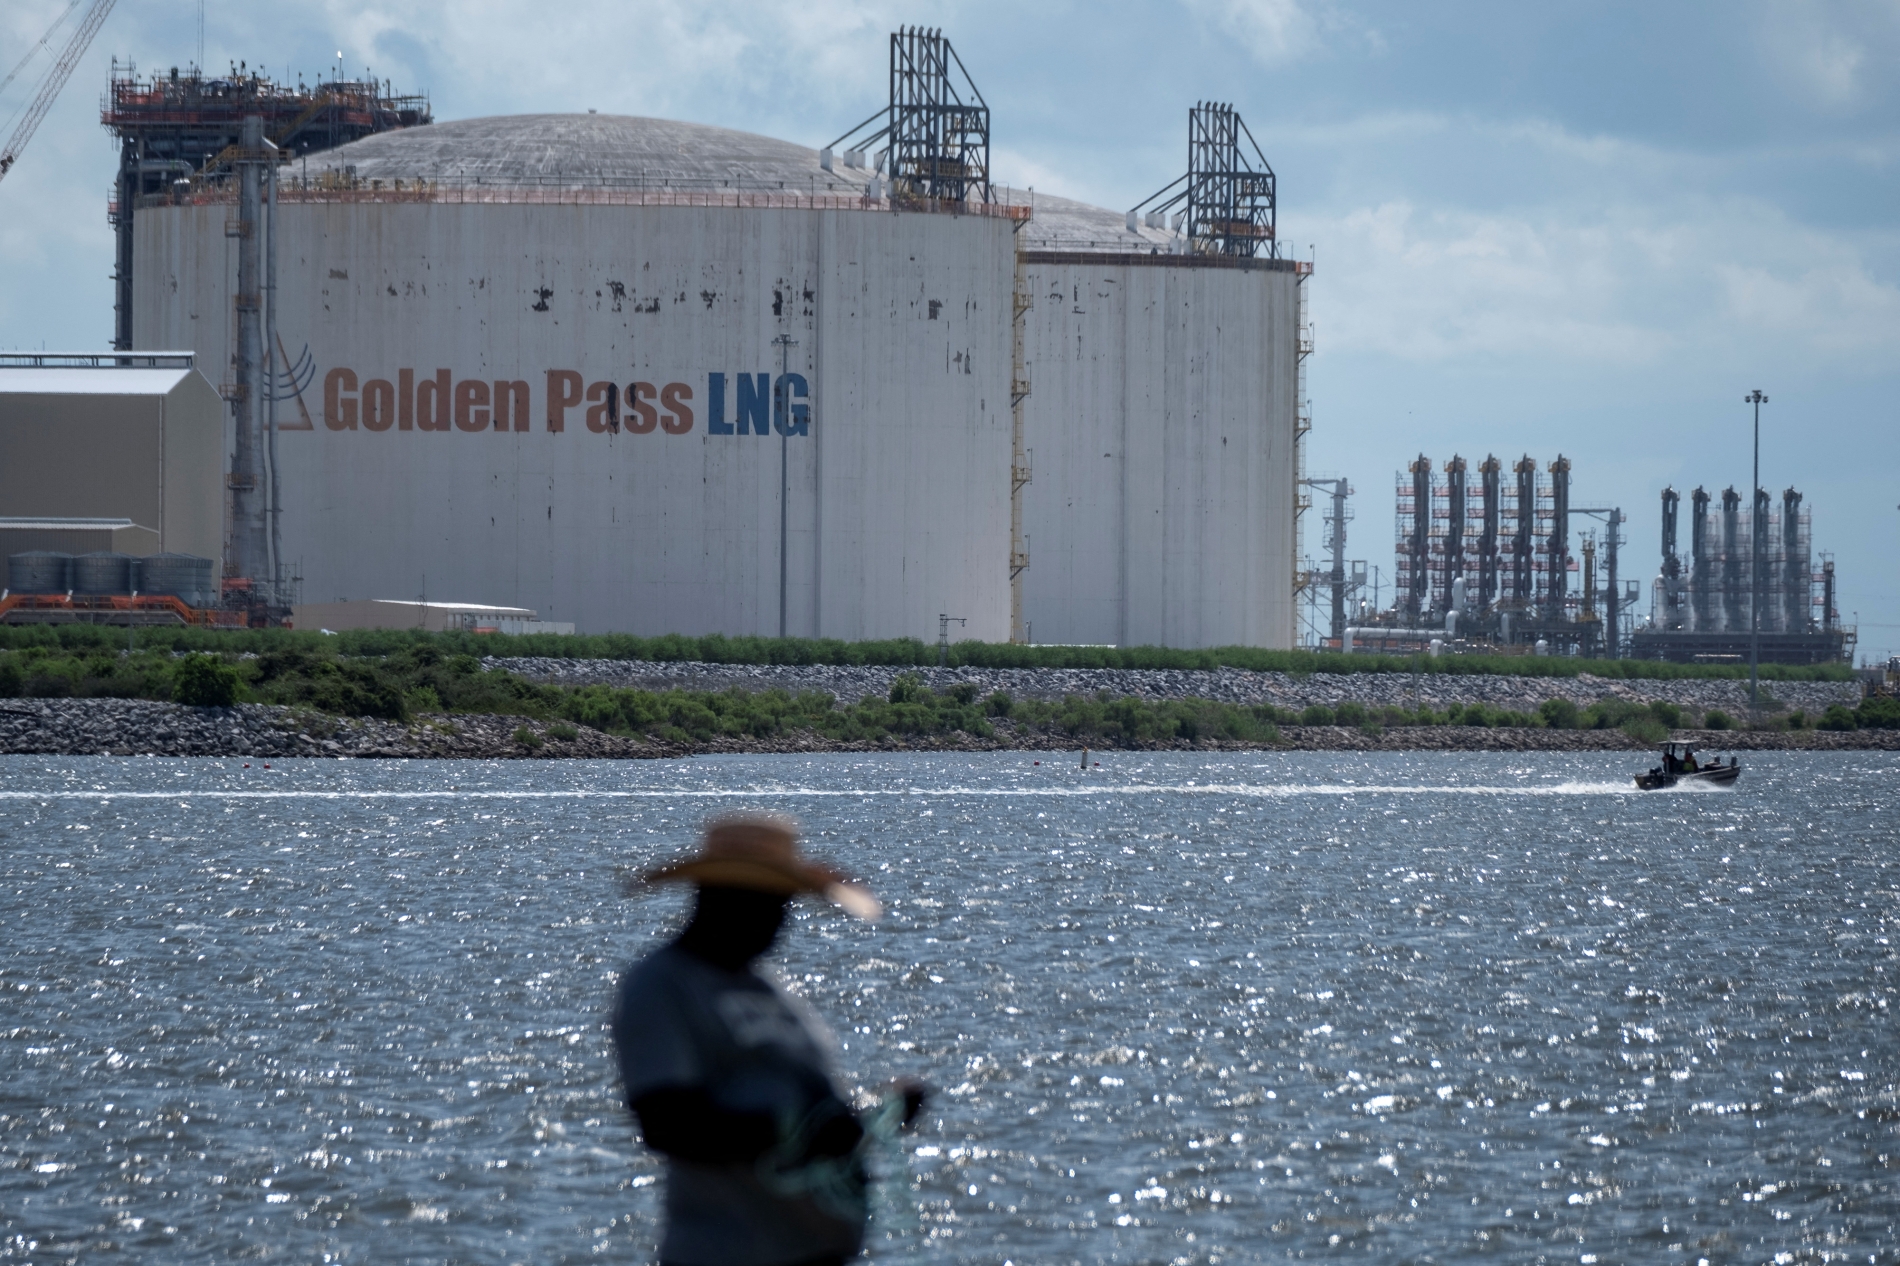
منشأة غولدن باس للغاز الطبيعي المسال في بورت آرثر بولاية تكساس الأميركية، 23 يونيو/حزيران 2025

وتقدّر "يورونيوز"، نقلا عن مسؤول في قطاع تجارة الغاز الطبيعي المسال، أن عملية النقل بين ناقلتين قد تضيف أكثر من مليون دولار لكل عملية، وقد تستغرق نحو 30 إلى 35 ساعة. وتشمل المتطلبات معدات متخصصة للتعامل مع درجات الحرارة المنخفضة، وقاطرات بحرية، وفرقا فنية مدرّبة.

لكن هذه الآلية لا تتجاوز هرمز فعليا، إذ يجب أن يعبر الغاز القطري المضيق قبل نقله إلى السفينة الثانية. تحد هذه الآلية من تعرض بعض الناقلات الكبيرة أو الشركات الأكثر تحفظا إلى الأخطار، لكنها لا تتيح ممرا جديدا ولا توفر طاقة نقل توازي صادرات قطر المعتادة. ويمكن "قطر للطاقة" أيضا شراء شحنات من موردين آخرين للوفاء بالتزاماتها، لكن ذلك يرفع التكلفة في سوق تتنافس فيها آسيا وأوروبا على البدائل نفسها.

الصين في كل حلقة من سلسلة الغاز

لا يقتصر التعاون القطري الصيني لتوريد الغاز على القرض. فبين نوفمبر/تشرين الثاني 2022 ونوفمبر/تشرين الثاني 2023، وقعت "قطر للطاقة" عقودا تمتد لـ27 عاما لتوريد أربعة ملايين طن سنويا إلى "شركة الصين للبتروكيماويات" (سينوبك) من مشروع حقل الشمال الشرقي، وأربعة ملايين طن إلى "مؤسسة البترول الوطنية الصينية" (سي. إن. بي. سي.). ثم أبرمت عقدا آخر مع "سينوبك" في نوفمبر/تشرين الثاني 2023 لتوريد ثلاثة ملايين طن سنويا من حقل الشمال الجنوبي على مدى 27 عاما أيضا.

القوة الصينية لا تأتي من قرض واحد، بل من اجتماع المصرف والمشتري وشريك الإنتاج وحوض بناء السفن في الجانب نفسه من طاولة المفاوضات

تصل الكميات المرتبطة بهذه العقود إلى 11 مليون طن سنويا، أي قسم مهم من الإنتاج الجديد المنتظر. وإلى جانب الشراء، حصلت "سينوبك" و"سي. إن. بي. سي." على حصص محدودة في شركات مشتركة تملك أجزاء من خطوط الإنتاج، من دون أن تمس تلك الحصص سيطرة "قطر للطاقة" على المشاريع.

وأصبحت الصين كذلك مركزا مهما لبناء أسطول قطر المستقبلي. فقد رفعت "قطر للطاقة" طلبياتها الإجمالية إلى 128 ناقلة، بينها 24 ناقلة عملاقة من فئة "كيو سي-ماكس" تبنى في الصين، وتبلغ سعة الواحدة 271 ألف متر مكعب. وتقدر قيمة هذه الناقلات العملاقة بنحو ثمانية مليارات دولار. لا تأتي القوة الصينية من قرض واحد، بل من اجتماع المصرف والمشتري وشريك الإنتاج وحوض بناء السفن في الجانب نفسه من طاولة المفاوضات.

الصين تحتاج إلى تعافي قطر أيضا

شكلت قطر المورد الأكبر للغاز الطبيعي المسال إلى الصين في عام 2025، واستحوذت على نحو 29 في المئة من وارداتها. وعندما تعطلت صادرات رأس لفان، هبطت الشحنات القطرية إلى الصين بنسبة 57.6 في المئة خلال الأشهر السبعة الأولى من عام 2026، إلى 4.7 ملايين طن، وتراجعت حصتها من الواردات الصينية إلى 13.3 في المئة.

أ.ف.ب
مدينة رأس ليفان الصناعية، شمال العاصمة الدوحة، 2 مارس/آذار 2026

استعاضت بكين عن جزء من النقص بإمدادات من أوستراليا وروسيا ودول في جنوب شرق آسيا وكندا، ورفعت إنتاجها المحلي واعتمادها على خطوط الأنابيب. لكن البدائل لم تكن مجانية أو كاملة، لا سيما أن وارداتها المباشرة من الغاز الأميركي تكاد تكون متوقفة بفعل الخلافات التجارية. لذلك، تكمن مصلحة الصين من القرض في حماية تربطها به عقود من التعاون ، ومنع استمرار أزمة رفعت الأسعار الآسيوية وأجبرتها على منافسة اليابان وكوريا الجنوبية والهند وأوروبا على الشحنات الفورية.

هل يمنح تمويل الغاز الصين نفوذا سياسيا؟

لا يمنح القرض المصارف الصينية حقا معلنا في توجيه السياسة القطرية، لكنه يعزز قدرة بكين التفاوضية عندما تطرح عقود توريد أو حصص إنتاج أو طلبيات سفن وتمويلات جديدة. وتأتي الصفقة من ضمن توسع مالي صيني أوسع في الخليج العربي. فقد قفز إقراض المصارف الصينية للمقترضين الخليجيين أكثر من خمسة أضعاف في عام 2025، إلى مستوى قياسي بلغ 11.5 مليار دولار، من دون احتساب القروض الثنائية. وقدمت المصارف الصينية أيضا أكثر من ثلث تمويل مشروع الجافورة السعودي للغاز.

لا يمنح القرض المصارف الصينية حقا معلنا في توجيه السياسة القطرية، لكنه يعزز قدرة بكين التفاوضية عندما تطرح عقود توريد أو حصص إنتاج أو طلبيات سفن وتمويلات جديدة

كذلك، تحافظ قطر على قوة موقعها في علاقتها مع الصين. فهي تملك احتياطات سيادية ضخمة وتصنيفا ائتمانيا مرتفعا، وتشاركها في توسعة حقل الشمال شركات أميركية وأوروبية، بينها "إكسون موبيل"، و"شل"، و"توتال إنرجيز"، و"كونوكو فيليبس"، و"إيني". كذلك تملك "قطر للطاقة" 70 في المئة من مشروع "غولدن باس" في تكساس، الذي تبلغ طاقته نحو 18 مليون طن سنويا، في مقابل 30 في المئة لـ"إكسون موبيل". ويمنح المشروع الشركة منصة تصدير من خارج الخليج، وإن لم يكن قادرا وحده على تعويض كميات إنتاج رأس لفان المتوقفة. كما أن الشراكة الصينية تتيح لقطر توسيع خياراتها بعيدا من الاعتماد الحصري على الغرب، بينما ترسي شراكاتها الغربية توازنا استراتيجيا يمنع تحول الانفتاح على الصين إلى تبعية.

حدود الورقة الإيرانية

تملك الصين نفوذا اقتصاديا واضحا على إيران، فهي المشتري الرئيس لنفطها الخاضع إلى العقوبات وأحد أهم منافذها التجارية والمالية. لكن ذلك لا يثبت أن بكين تتحكم في قرارات طهران العسكرية. تضررت بكين نفسها من اضطراب هرمز، وخسرت جزءا مهما من إمداداتها القطرية وواجهت أسعارا أعلى. وتقتضي مصلحتها استقرار الملاحة، لا إدامة الأزمة لانتزاع تنازلات من أي طرف.

وقد يمنح التقارب المالي قطر قناة ديبلوماسية إضافية إلى طهران عبر بكين، لكن الصين لا تستطيع أن تحل محل ترتيبات الردع أو ضمانات الملاحة. فالتمويل يعالج نقص السيولة، والديبلوماسية قد تخفض الأخطار، أما استعادة القوة التصديرية فتتطلب ممرا آمنا ومنشآت تعمل بصورة مستقرة.

أ.ف.ب
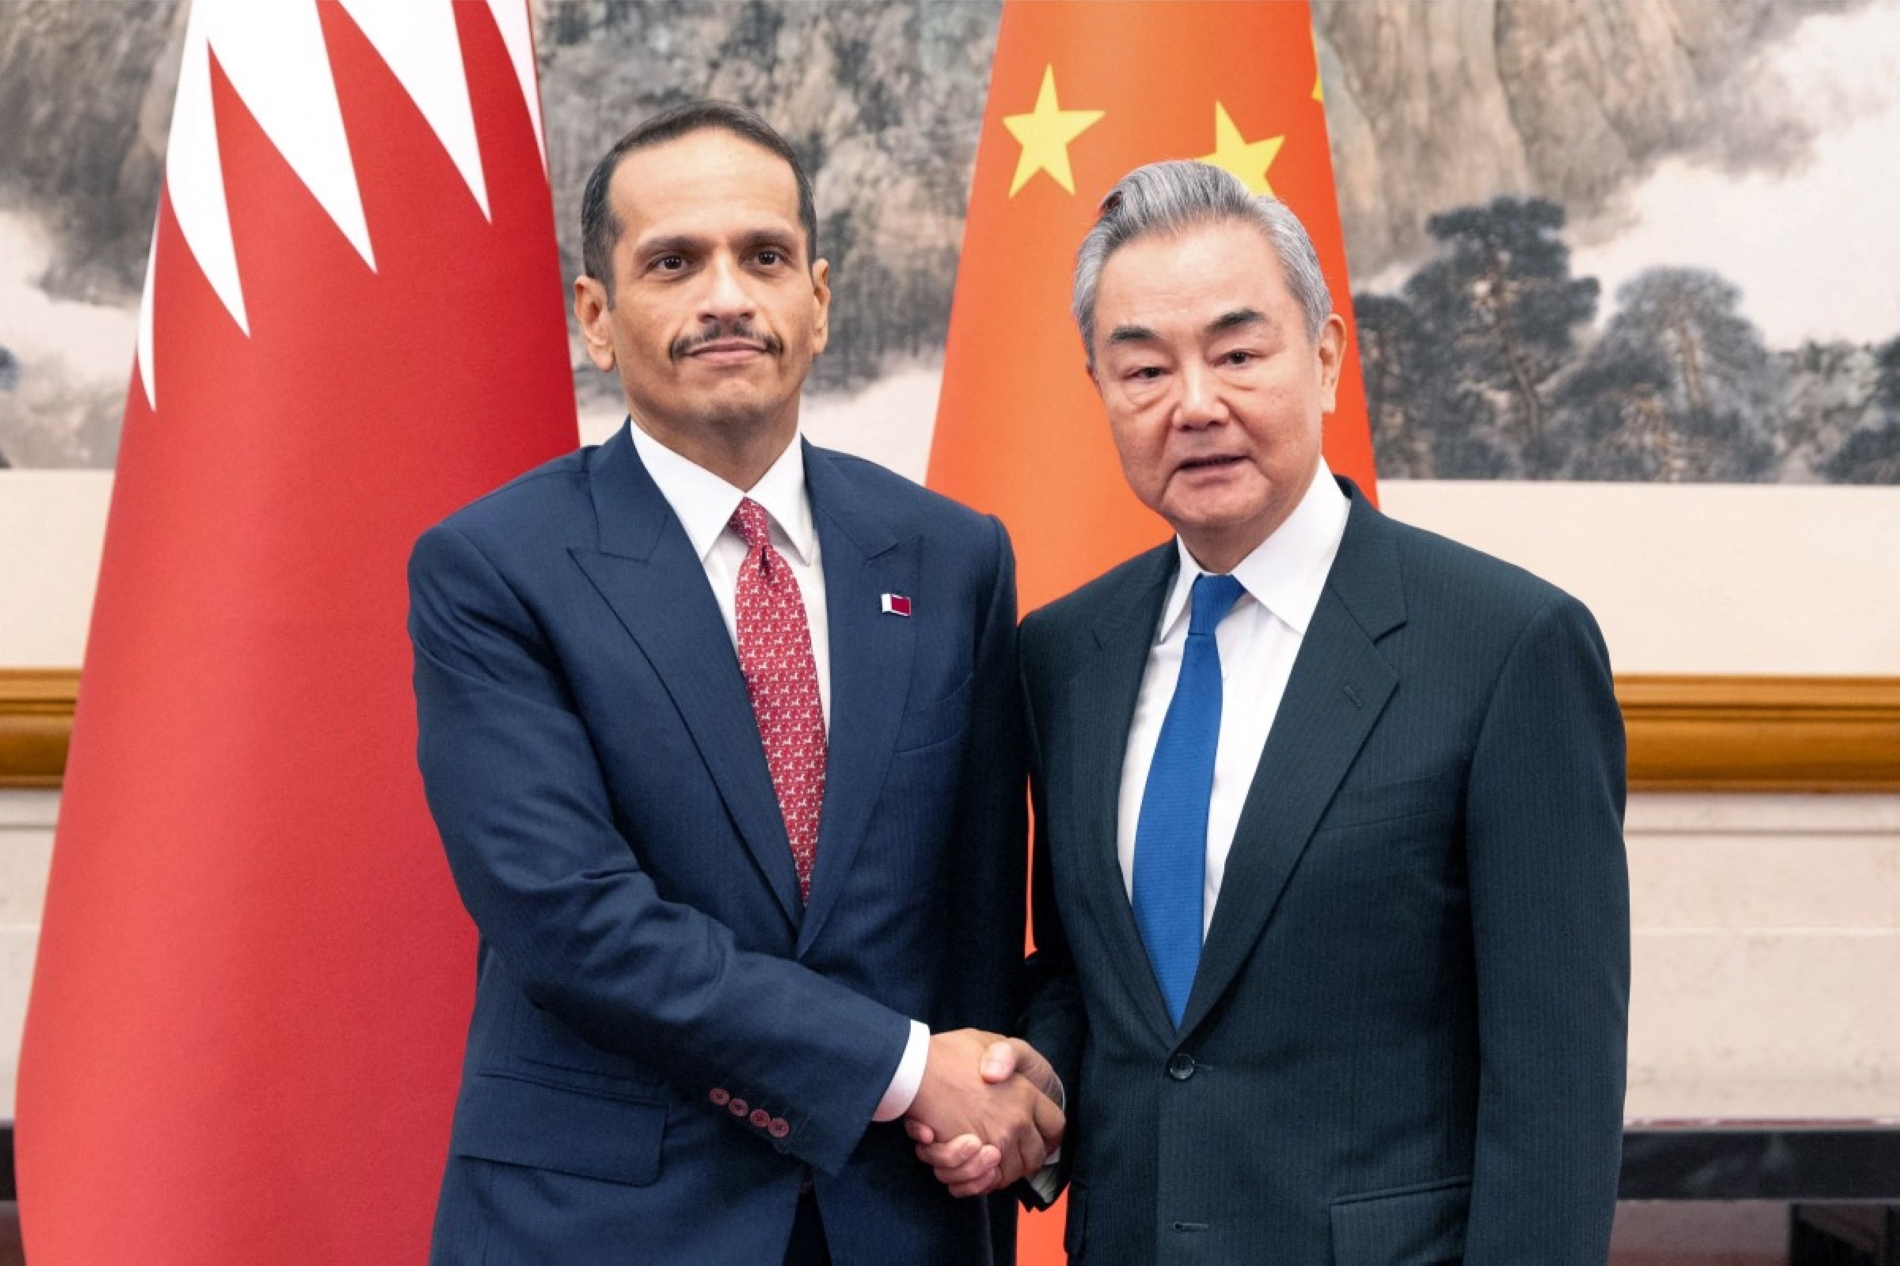
وزير الخارجية الصيني وانغ يي، لدى استقباله رئيس مجلس الوزراء وزير الخارجية القطري الشيخ محمد بن عبد الرحمن بن جاسم آل ثاني، بكين، 8 سبتمبر/أيلول 2026

تستفيد قطر من تمويل منخفض التكلفة ومن وجود مشتر بعيد الأجل وشريك قادر على توفير السفن ورأس المال. في المقابل، تستفيد الصين من تثبيت إمدادات غاز تنافسية ومن توسيع حضورها في واحدة من أهم صناعات الطاقة في العالم. يزيد كل عقد بعيد الأجل وحصة إنتاج وناقلة تبنى في الصين تكلفة ابتعاد قطر عن بكين. في المقابل، كلما ازدادت الشركات والمصارف الصينية ارتباطا بحقل الشمال، ارتفعت تكلفة ممارسة ضغط يهدد استقرار قطر أو تدفق غازها.

لن يعيد القرض وحده صادرات قطر إلى مستوياتها السابقة، لأن المصارف لا تستطيع إصلاح الجغرافيا أو تأمين المضيق. لكنه يمنح "قطر للطاقة" مساحة مالية لمواصلة الإصلاح والتوسع والحفاظ على شبكة عملائها إلى أن تتحسن الظروف الأمنية.

font change