بريطانيا تحت ضغط الدين... هل تحمي استقلالية الجنيه اقتصادها؟

موازنة بريطانيا تضيق هامش المناورة إلى 15 مليار جنيه، وسط ضغوط التضخم وارتفاع تكلفة الاقتراض

رويترز
رويترز
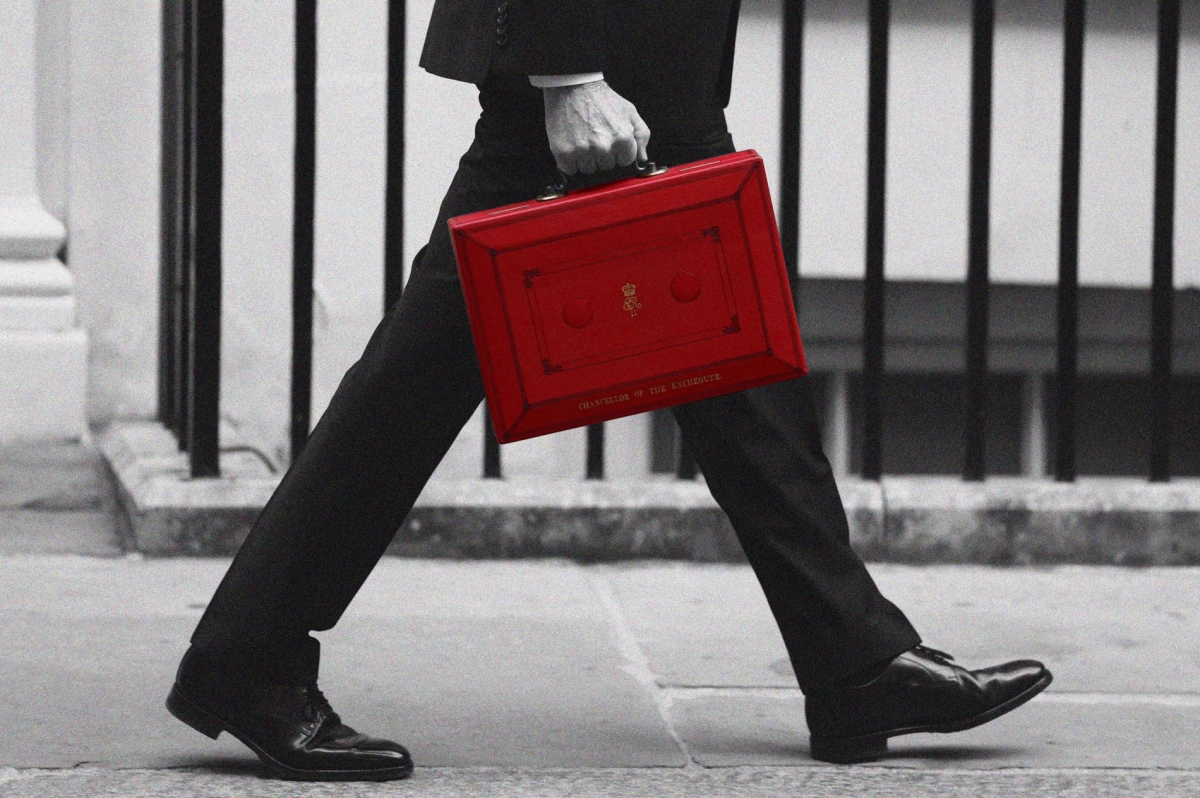
وزير الخزانة البريطاني جون هيلي، يحمل حقيبة الموازنة الحمراء التقليدية أثناء مغادرته مقر الحكومة داونينغ ستريت، في لندن، بريطانيا، 28 أكتوبر 2026

بريطانيا تحت ضغط الدين... هل تحمي استقلالية الجنيه اقتصادها؟

في وقت تواجه الاقتصادات الأوروبية ضغوطا متزايدة من ارتفاع تكاليف الاقتراض وتباطؤ النمو، تجد بريطانيا نفسها أمام معادلة مالية دقيقة. فهي تملك عملتها وبنكا مركزيا مستقلا، لكنها تواجه دينا عاما مرتفعا، وتكاليف متزايدة لخدمته، وهوامش محدودة للمناورة المالية. وقد عكست موازنة 28 أكتوبر/تشرين الأول 2026 هذه المفارقة بوضوح.

لكن السؤال يتجاوز أرقام الموازنة: هل تمنح استقلالية الجنيه بريطانيا قدرة أكبر على احتواء الأزمات مقارنة بفرنسا، أم أن ارتفاع عوائد السندات البريطانية يكشف أن السيادة النقدية لا تلغي قيود الأسواق؟ الإجابة تكمن في التمييز بين امتلاك أدوات السياسة الاقتصادية والقدرة الفعلية على استخدامها من دون زيادة التضخم أو إضعاف النمو أو تقويض الثقة بالمالية العامة.

الهامش المالي يتقلص تحت وطأة ارتفاع تكلفة الدين والطاقة

اختارت حكومة وزير الخزانة البريطاني جون هيلي استخدام جزء من الهامش المالي لامتصاص الصدمات الخارجية، بدلا من اللجوء إلى إجراءات واسعة لزيادة الضرائب أو خفض الإنفاق، مؤكدة أن ارتفاع تكاليف الاقتراض قلّص المساحة المتاحة أمامها للوفاء بقواعدها المالية. وبحسب مكتب مسؤولية الموازنة (OBR)، تقلص الهامش المتاح لتحقيق فائض في الموازنة الجارية إلى 15 مليار جنيه إسترليني في السنة المالية 2029-2030، مقابل نحو 24 مليار جنيه في تقديرات مارس/آذار، قبل أن يرتفع إلى 22 مليارا في 2030-2031.

ولا يمثل هذا الهامش مبلغا نقديا حرا، بل مساحة أمان تفصل التوقعات الحكومية عن الحد المطلوب للوفاء بالقاعدة المالية. وتكمن هشاشته في أن أي تراجع في النمو أو ارتفاع في تكاليف التمويل قد يقلصه سريعا. ويقدّر مكتب مسؤولية الموازنة احتمال الوفاء بقاعدة فائض الموازنة الجارية بنحو 56 في المئة فقط مقارنة بـ59 في المئة في موازنة 2025، وهو ما يعكس محدودية الثقة في تحقق المسار المالي المتوقع.
لا تقتصر الضغوط على ارتفاع أسعار الفائدة وعوائد السندات الحكومية، إنما تمتد إلى التكلفة المالية المترتبة على برنامج التشديد الكمي الذي ينفذه بنك إنكلترا منذ عام 2022، عبر تقليص حيازاته من السندات التي اشتراها خلال برنامج التيسير الكمي

ولا تقتصر الضغوط على ارتفاع أسعار الفائدة وعوائد السندات الحكومية، إنما تمتد إلى التكلفة المالية المترتبة على برنامج التشديد الكمي الذي ينفذه بنك إنكلترا منذ عام 2022، عبر تقليص حيازاته من السندات التي اشتراها خلال برنامج التيسير الكمي. فمع ارتفاع أسعار الفائدة، زادت تكلفة الفوائد التي يدفعها البنك على احتياطيات المصارف، متجاوزة العوائد التي يحققها من بعض السندات في محفظته. كما تكبد خسائر عند بيع سندات بأسعار تقل عن قيمتها عند الاستحقاق. وبموجب اتفاق التعويض بين البنك والخزانة، تتحمل وزارة الخزانة هذه الخسائر، مما يضيف أعباء على المالية العامة ويزيد حساسية الموازنة لتقلبات أسعار الفائدة وعوائد السندات.

مع ذلك، تتوقع الحكومة تراجع الاقتراض تدريجيا، إذ ينخفض صافي اقتراض القطاع العام من نحو 4.4 في المئة من الناتج في 2025-2026 إلى 1.8 في المئة في 2030-2031، ويظل عند المستوى نفسه في 2031-2032. لكن تراجع الاقتراض السنوي لا يعني انخفاض الدين فورا أو بالوتيرة نفسها. فوفق مكتب مسؤولية الموازنة، يرتفع صافي الدين العام إلى ذروة تبلغ 97.3 في المئة من الناتج في 2028-2029، قبل أن يتراجع إلى 95.6 في المئة في 2031-2032. أما الخصوم المالية الصافية للقطاع العام، فتبلغ ذروتها عند 83.8 في المئة من الناتج في 207-2028 و2028-2029، ثم تنخفض تدريجيا إلى  81.7 في المئة في 2031-2032.

ويؤكد هذا التباين ضرورة عدم الخلط بين مؤشرات الدين المختلفة. فخفض العجز السنوي لا يكفي وحده لخفض الدين التراكمي، خصوصا عندما يكون النمو ضعيفا وتظل تكلفة التمويل مرتفعة.

النمو والتضخم: الحلقة التي تضيق خيارات الحكومة

يشكل النمو الاقتصادي عاملا حاسما في نجاح الخطة المالية. فقد أبقى مكتب مسؤولية الموازنة توقع نمو الناتج لعام 2026 عند نحو 1.25 في المئة، لكنه خفض تقدير 2027 إلى 1 في المئة، أي أقل بنصف نقطة مئوية من توقعاته السابقة. ويعزو ذلك إلى ارتفاع أسعار الطاقة وتكاليف الاقتراض، اللذين يضغطان على الاستهلاك والاستثمار.

أ.ف.ب
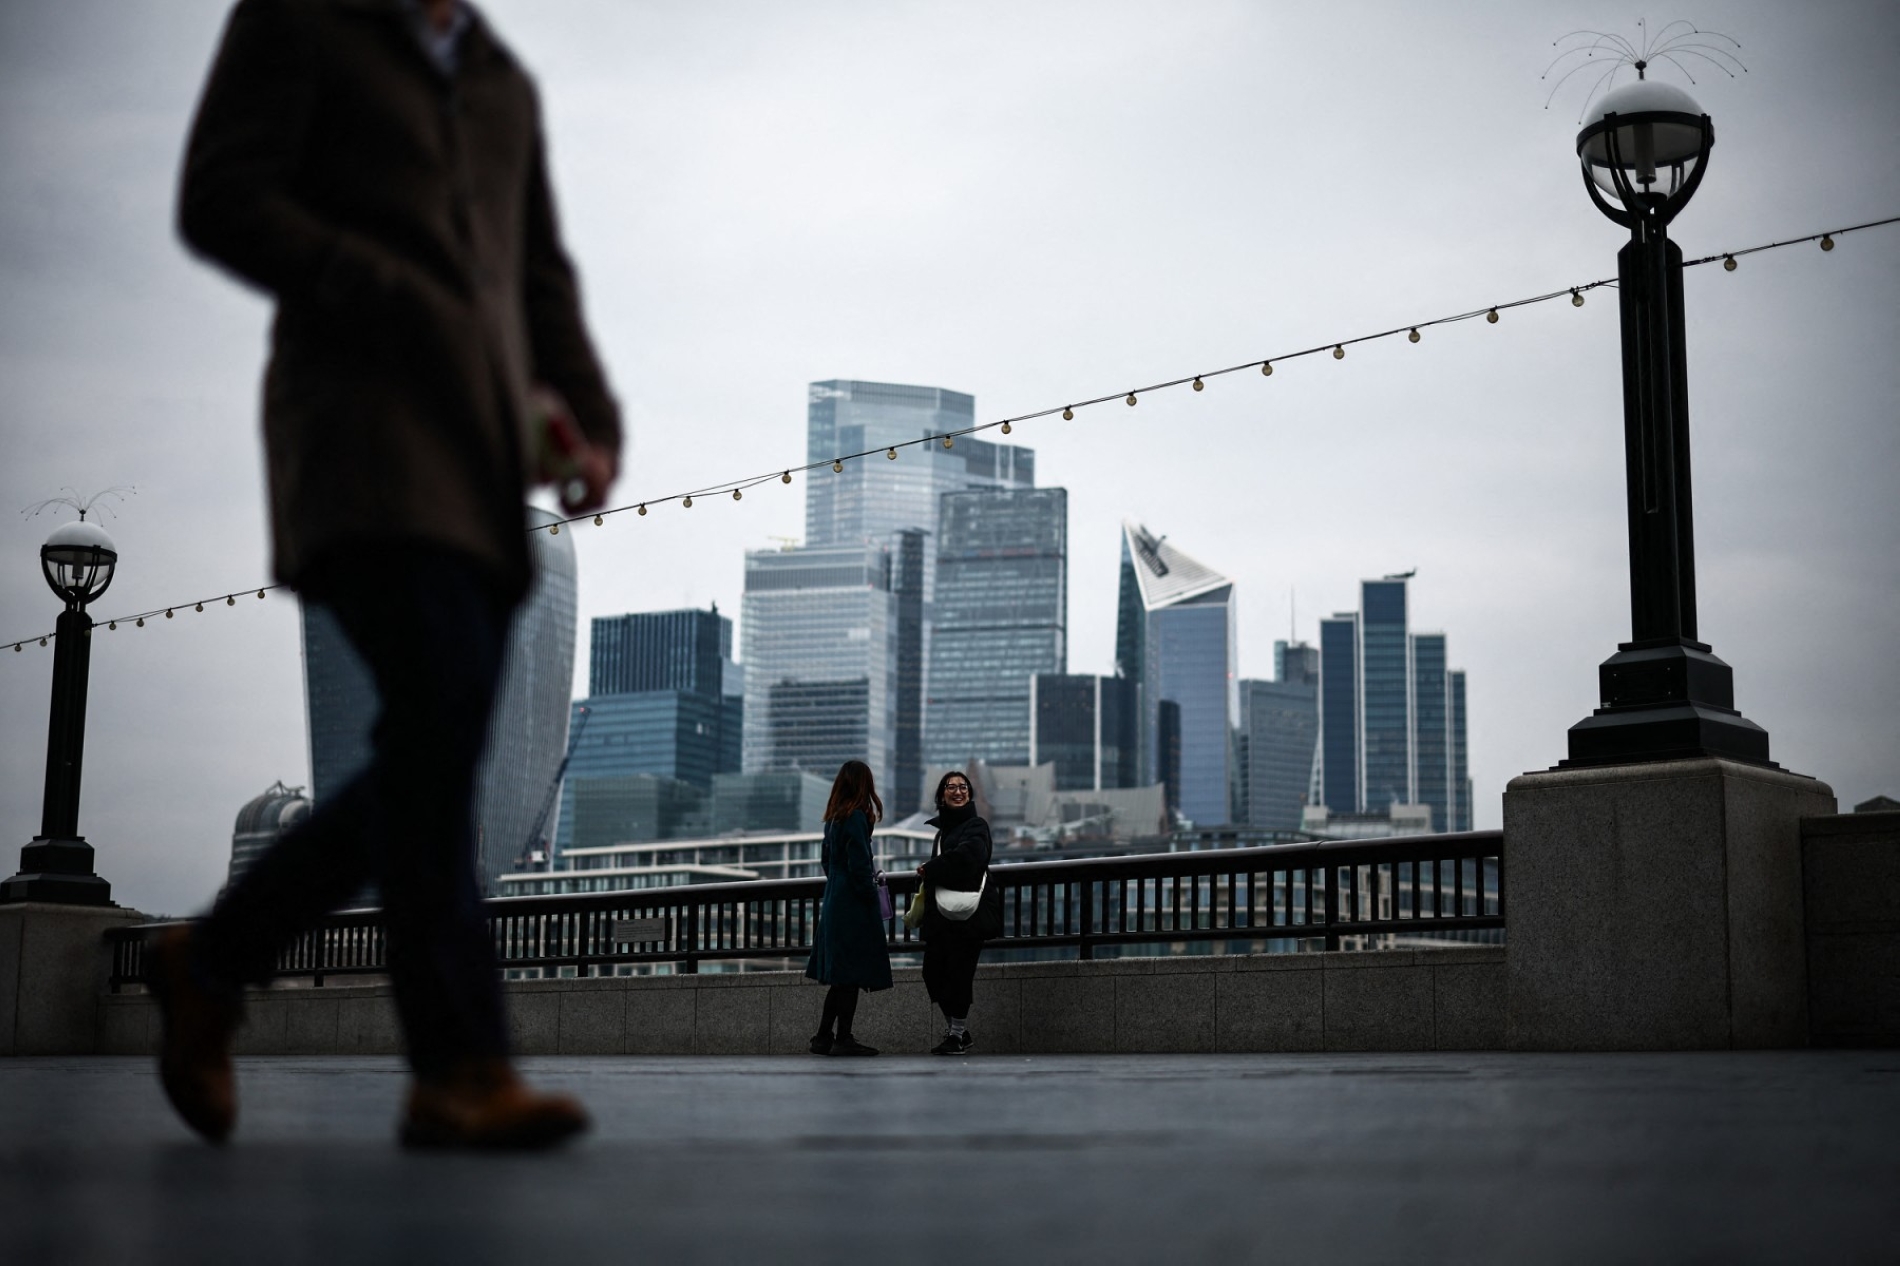
أشخاص بجوار نهر التايمز، ويظهر في الخلفية منطقة الأعمال في مدينة لندن، 13 فبراير 2025

وتزداد الصورة تعقيدا مع عودة التضخم إلى الارتفاع. فقد سجل مؤشر أسعار المستهلكين 3.5 في المئة في الاثني عشر شهرا حتى سبتمبر/أيلول 2026، مقابل 3.1 في المئة في أغسطس/آب، مدفوعا خصوصا بارتفاع أسعار الوقود والمرافق. ويتوقع مكتب مسؤولية الموازنة أن يبلغ التضخم نحو 3.4 في المئة في 2027، مع ذروة فصلية تقارب 3.8 في المئة مطلع العام، قبل عودته إلى مستوى 2 في المئة خلال 2028.

لا يقتصر انعكاس آثار التضخم على السياسة النقدية، إذ يؤدي ارتفاع الطاقة إلى تراجع الدخل الحقيقي المتاح للأسر، ويزيد الإنفاق الحكومي المرتبط بالمزايا الاجتماعية والمعاشات، كما يرفع تكلفة السندات المرتبطة بالتضخم. وقد أشار مكتب مسؤولية الموازنة إلى أن الدخل الحقيقي المتاح للفرد يتراجع في الأجل القريب، وأن مستواه في 2030-2031 سيكون أدنى من تقديرات مارس/آذار السابقة.

تتمثل إحدى أبرز المزايا المؤسسية لبريطانيا في احتفاظها بالجنيه الإسترليني واستقلال بنك إنكلترا التشغيلي في إدارة السياسة النقدية، مما يتيح تعديل أسعار الفائدة بما يتناسب مع التضخم والنشاط الاقتصادي المحلي

وبذلك تصبح الحكومة محاصرة بين حاجتها إلى ضبط الإنفاق، ومتطلبات حماية الأسر والخدمات العامة، وضرورة تجنب إجراءات قد تخنق النمو. وإذا جاء الأداء الاقتصادي أضعف من المتوقع، فقد تتراجع الإيرادات الضريبية ويتآكل الهامش المالي قبل بلوغ موعد استحقاق القاعدة.

استقلال الجنيه: أدوات إضافية لا ضمانات مالية

تتمثل إحدى أبرز المزايا المؤسسية لبريطانيا في احتفاظها بالجنيه الإسترليني واستقلال بنك إنكلترا التشغيلي في إدارة السياسة النقدية، مما يتيح تعديل أسعار الفائدة بما يتناسب مع التضخم والنشاط الاقتصادي المحلي. أما فرنسا، فتخضع لسياسة نقدية موحدة يحددها البنك المركزي الأوروبي، الذي يوازن بين ظروف اقتصادات منطقة اليورو المختلفة.

لكن الاستقلال النقدي لا يبيح لبنك إنكلترا تجاهل التضخم أو خفض الفائدة دون النظر إلى انعكاسات القرار على الأسعار وسعر الصرف وثقة الأسواق. فمرونة الجنيه قد تساعد في امتصاص الصدمات الخارجية عبر تغير سعر الصرف، لكن انخفاض العملة قد يرفع تكلفة السلع المستوردة والطاقة، ويؤخر تراجع التضخم.

أ.ف.ب
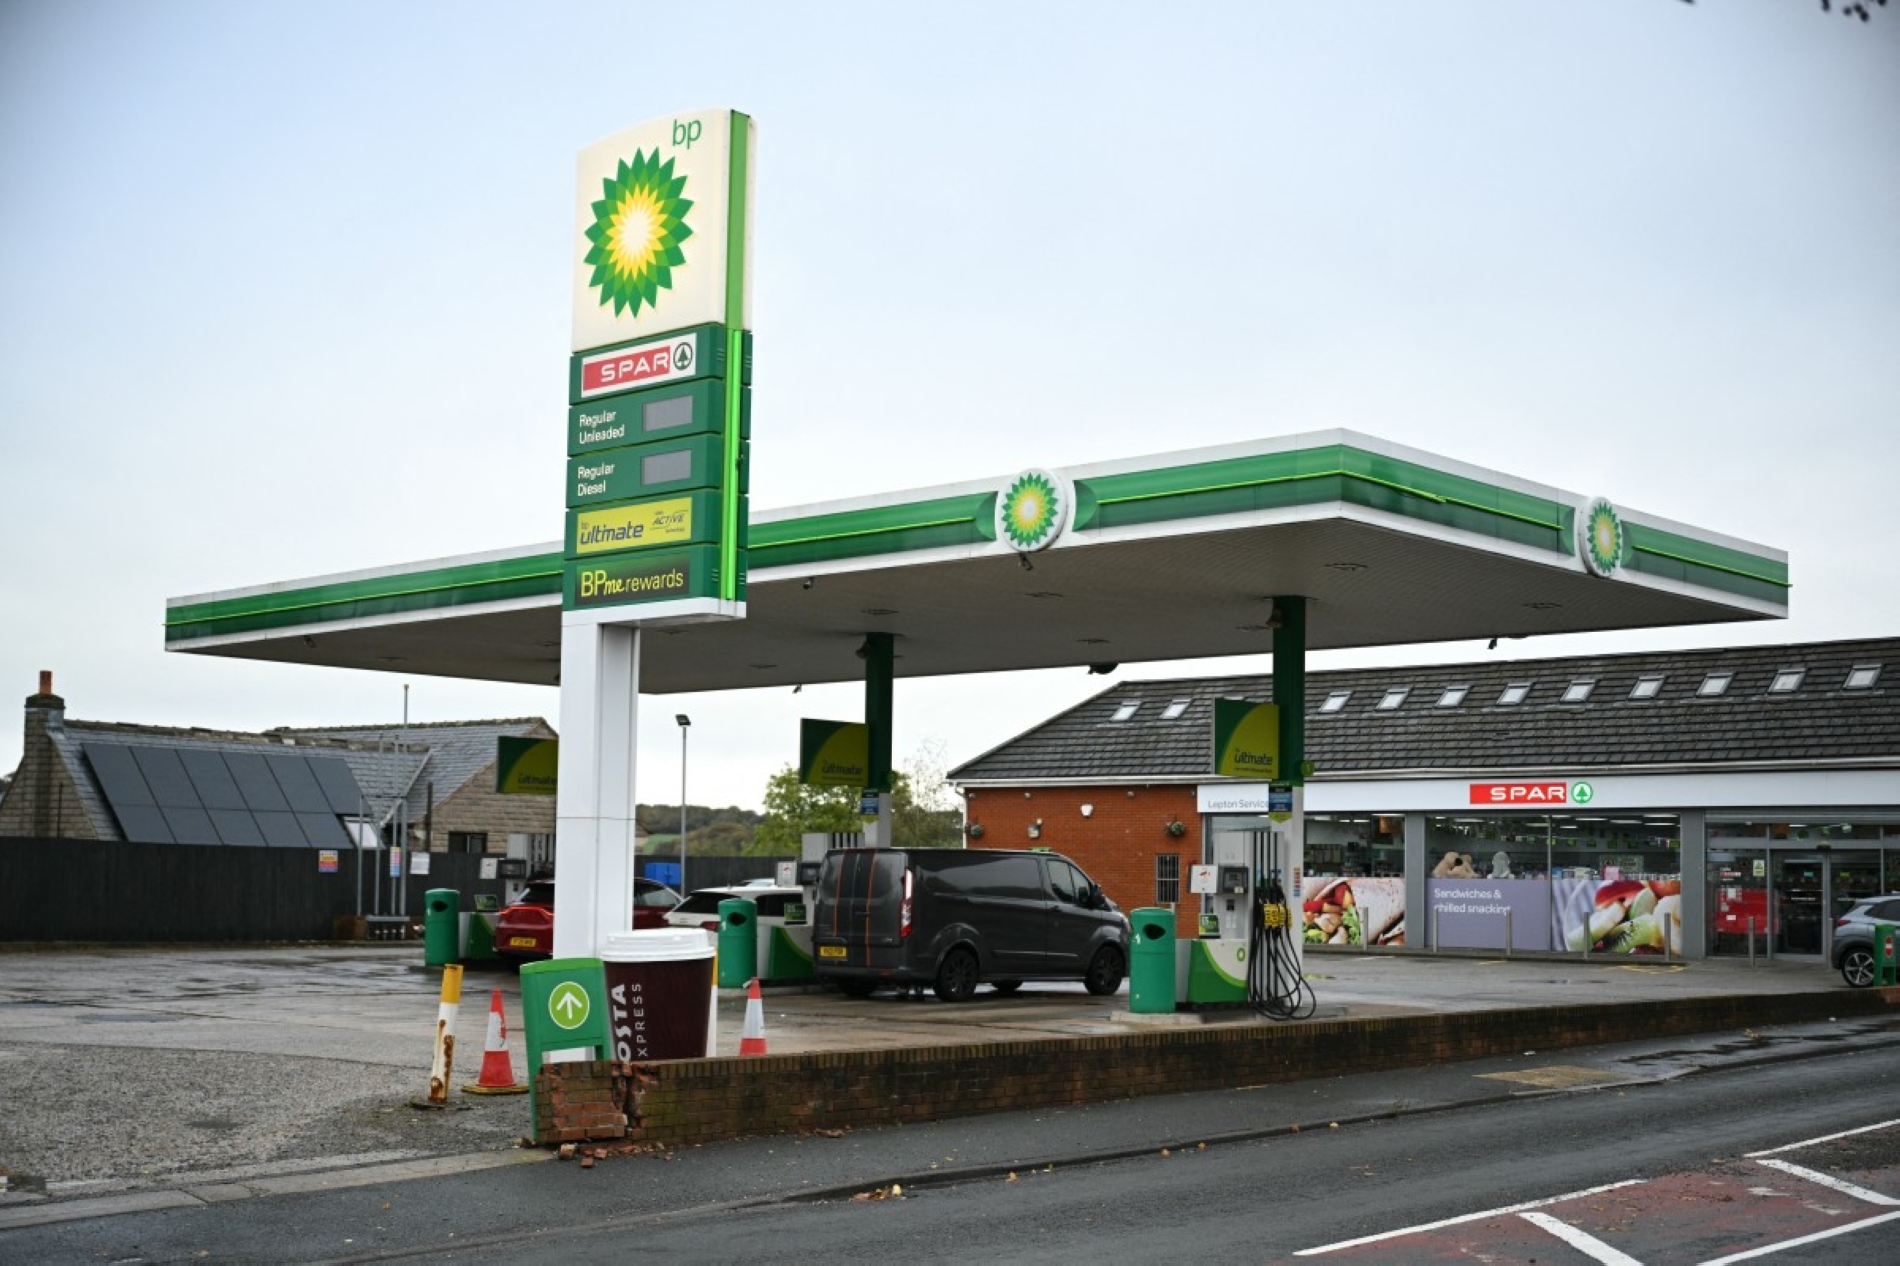
محطة وقود تابعة لشركة "بي بي" (BP)، في منطقة فيناي بريدج، بالقرب من هدرسفيلد شمال إنجلترا، 23 أكتوبر 2026

وفي المقابل، يمتلك البنك المركزي الأوروبي أدوات للتدخل في أسواق السندات، مثل أداة حماية انتقال السياسة النقدية (TPI)، التي تتيح له شراء سندات حكومية في السوق الثانوية لمواجهة الارتفاعات غير المبررة في تكاليف التمويل التي تهدد انتقال سياسته النقدية بين دول منطقة اليورو، وفق شروط محددة. ومع ذلك، تظل السياسة المالية عاملا حاسما في الحالتين. فبريطانيا تستطيع إصدار ديونها بعملتها الوطنية، مما يقلل تعرضها لمخاطر الاقتراض بعملات أجنبية، لكنها لا تضمن تكلفة منخفضة لتمويل ديونها إذا ارتفعت توقعات التضخم أو تراجعت ثقة المستثمرين بقدرة الحكومة على ضبط الدين واستدامة المالية العامة.

إن كون الدين مقوما بالعملة المحلية يحد من خطر التعثر الاسمي، لكنه لا يحصّن بريطانيا من ضغوط الأسواق. فالتوسع النقدي أو الاقتراض المفرط، إذا لم يقترنا بنمو إنتاجي وصدقية في إدارة المالية العامة والسياسة النقدية، قد يؤديان إلى ارتفاع التضخم وتراجع القيمة الحقيقية للعملة، ويضعفان ثقة المستثمرين، مما يدفعهم إلى المطالبة بعوائد أعلى على السندات الحكومية لتعويض مخاطر التضخم وتراجع القوة الشرائية لاستثماراتهم.

يحد ضيق الهامش المالي من خيارات بريطانيا لخيارات وهو 15 مليار جنيه في 2029-2030. مما يترك الحكومة في وضع حرج إذا تعرضت لتراجع جديد في النمو أو ارتفاع غير متوقع في الاقتراض

وبذلك تمنح استقلالية الجنيه لندن مساحة أوسع في إدارة الصدمات، لكنها لا تشكل ضمانا لاستقرار المالية العامة ما لم تتكامل مع سياسة مالية موثوق بها واقتصاد قادر على النمو.

فرنسا وبريطانيا: اختلاف في القيود وتشابه في المخاطر

تقدم فرنسا مثالا واضحا على ضغوط الديون المرتفعة في ظل الجمود السياسي. فقد بلغ عائد السندات الفرنسية لأجل عشر سنوات 5.1415 في المئة في 22 أكتوبر/تشرين الأول، واتسع الفارق عن السندات الألمانية إلى 177.7 نقطة أساس. غير أن هذا الفارق تراجع مطلع نوفمبر/تشرين الثاني إلى نحو 161 نقطة أساس، مع انخفاض العائد الفرنسي إلى قرابة 4.9–5 في المئة. فماذا يعني ذلك؟ إنه يدل على أن المستثمرين بدأوا يطلبون من الحكومة الفرنسية عائدا أعلى مقابل إقراضها الأموال، مقارنة بما يطلبونه من الحكومة الألمانية، بسبب مخاوفهم من الوضع المالي والسياسي في فرنسا.

رويترز
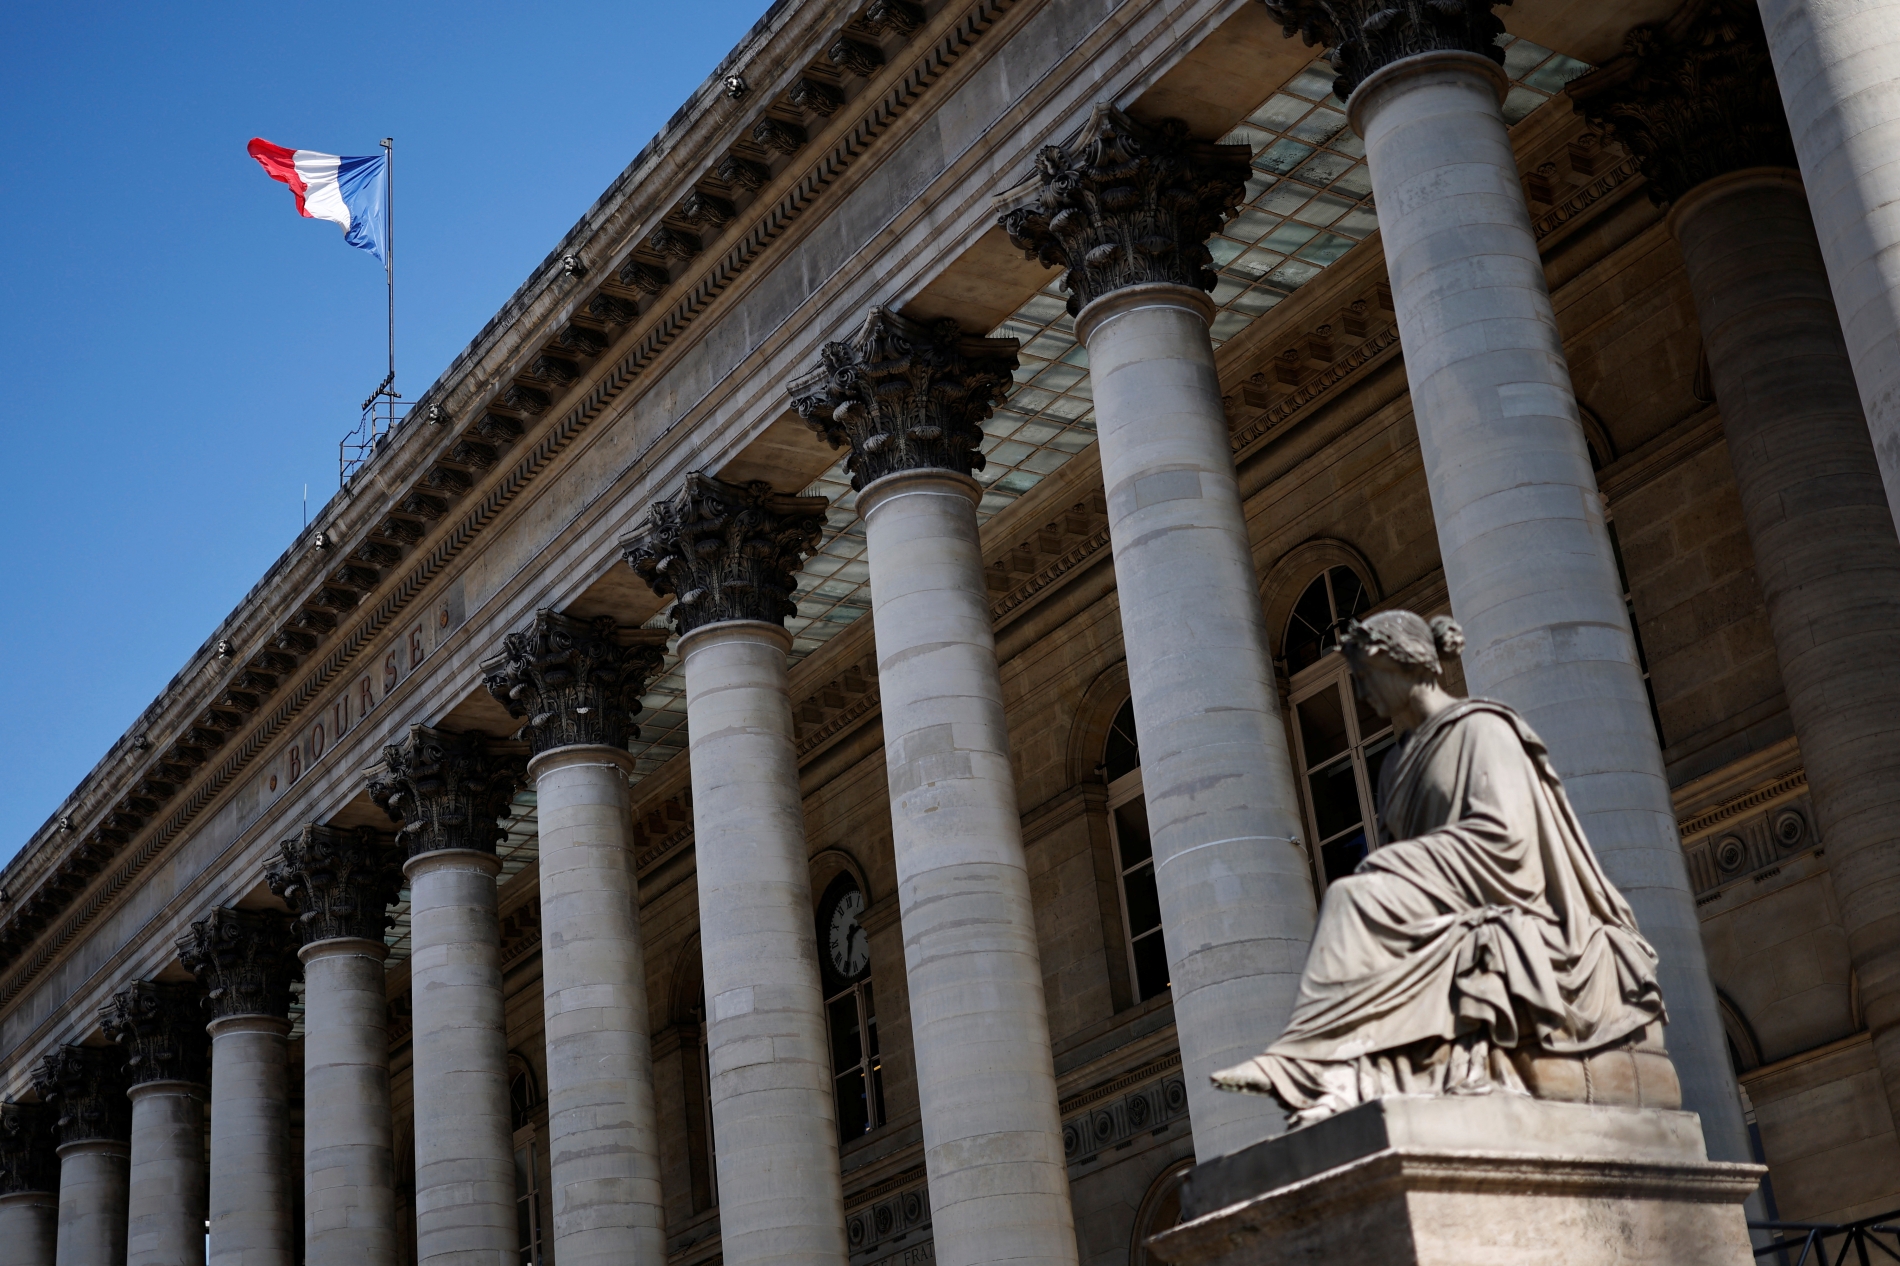
قصر برونيار، المقر السابق لبورصة باريس، في ساحة البورصة بالعاصمة الفرنسية باريس، في 4 أبريل 2025

لكن بريطانيا ليست في وضع مالي أفضل بالضرورة. فقد بقي عائد سنداتها الحكومية لأجل عشر سنوات عند نحو 5.18 في المئة في 2 نوفمبر/تشرين الثاني، بعدما تجاوز 5.3 في المئة في أواخر أكتوبر/تشرين الأول. ويعكس ذلك استمرار ارتفاع تكلفة الاقتراض في الأسواق، ويؤكد أن امتلاك بريطانيا عملتها الوطنية لا يمنحها حصانة من ضغوط المستثمرين أو من ارتفاع العوائد عندما تتزايد مخاوف التضخم واستدامة الدين العام.

وتكشف هذه التحركات أهمية العوامل المشتركة بين البلدين: التضخم، والفائدة، وحجم الدين، وثقة المستثمرين. فاختلاف الإطار النقدي لا يكفي وحده لتحديد أي الاقتصادين أكثر قدرة على تحمل الصدمات، إذ قد تكون الدولة مستقلة نقديا، لكنها تواجه عوائد أعلى إذا كانت توقعات التضخم أو مسارات الدين أكثر إثارة للقلق. وعليه، فإن المقارنة الأكثر فائدة ليست بين دولة مستقلة نقديا وأخرى مقيدة باليورو، بل بين قدرتين على إدارة الدين وتحقيق النمو والمحافظة على ثقة الأسواق.

حين تتجاوز تكلفة الدين قدرة الحكومة على المناورة

تتمثل إحدى نقاط الضعف الرئيسة في الوضع البريطاني في ضيق الهامش المالي، الذي لا يتجاوز 15 مليار جنيه في 2029-2030. وهذا يترك الحكومة أمام خيارات صعبة إذا تعرضت لتراجع جديد في النمو أو ارتفاع غير متوقع في الاقتراض.

ويحذر مكتب مسؤولية الموازنة من حساسية المالية العامة للتغيرات في أسعار الفائدة والطاقة والإنتاجية. فارتفاع الفائدة نقطة مئوية واحدة قد يزيد تكلفة خدمة الدين بنحو 16 مليار جنيه، فيما يمكن انحراف نمو الإنتاجية عن التوقعات أن يغير مسار الاقتراض بعشرات المليارات. كما أن ارتفاع نمو الإنتاجية أو تراجعه بمقدار 0.5 نقطة مئوية عن التوقعات قد يؤدي إلى انخفاض الاقتراض بنحو 50 مليار جنيه أو ارتفاعه بنحو 40 مليارا. أما ارتفاع أسعار الطاقة واستمرارها عند مستويات أعلى من المتوقع، فقد يضيف 17 مليار جنيه إلى الاقتراض في السنة المالية 2027-2028.

تكلفة هذا الخيار لا تقتصر على المقترضين. فارتفاع الفائدة يزيد أعباء الرهون العقارية والقروض على الأسر والشركات، وقد يحد من الاستهلاك والاستثمار، في وقت تتعرض فيه الدخول الحقيقية لضغوط أسعار الطاقة

وإذا ارتفعت الفائدة أو تباطأ الاقتصاد، فقد تضطر الحكومة إلى زيادة الضرائب أو تقليص الإنفاق. وتتضاعف المشكلة إذا تزامن ضعف النمو مع ارتفاع أسعار الطاقة، التي تضغط على الأسر وتغذي التضخم وتحد من قدرة البنك المركزي على خفض الفائدة.

وجاء قرار بنك إنكلترا في 5 نوفمبر/تشرين الثاني ليعكس هذه المعضلة بوضوح. فقد رفع البنك سعر الفائدة الأساس من 3.75 في المئة إلى 4 في المئة، في أول زيادة منذ أكثر من ثلاث سنوات، بعدما صعد التضخم إلى 3.5 في المئة في سبتمبر/أيلول كما سبق وذكرنا، مع توقعات ببلوغه نحو 5 في المئة منتصف 2027، مدفوعا بارتفاع أسعار الطاقة. ولم يكن القرار بداية دورة مؤكدة من التشديد النقدي، بقدر ما مثّل تحركا احترازيا لاحتواء مخاطر ترسخ التضخم وانتقال ارتفاع تكاليف الطاقة إلى الأجور والأسعار الأخرى. وقد صوت أعضاء لجنة السياسة النقدية التسعة جميعا لمصلحة رفع الفائدة، وإن اختلفوا على حجم الزيادة، إذ أيد ثمانية رفعها بمقدار 25 نقطة أساس، فيما فضلت عضوة واحدة زيادة قدرها 50 نقطة أساس.

رويترز
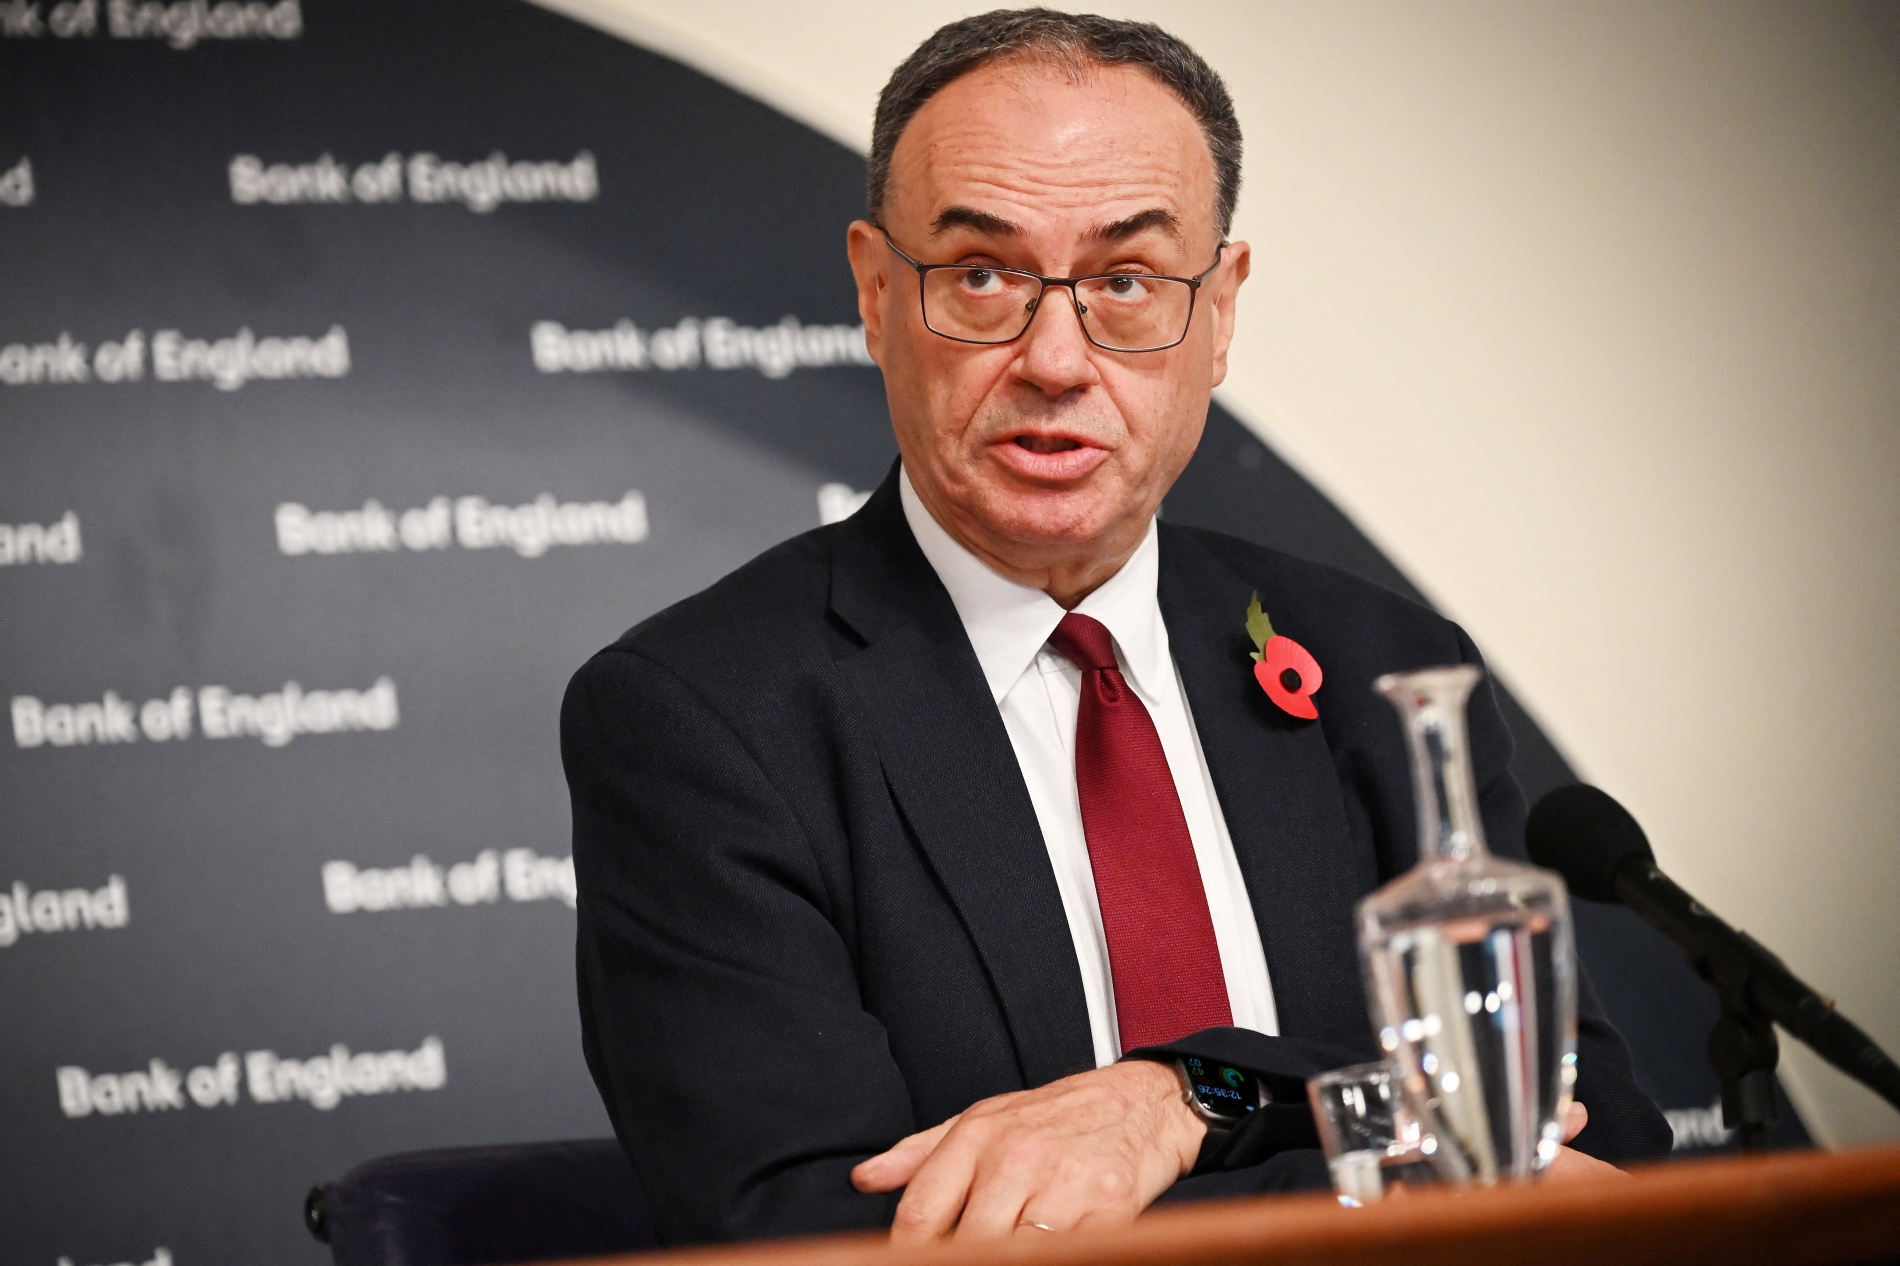
أندرو بيلي، محافظ بنك إنجلترا، يعقد مؤتمرا صحفيا حول تقرير السياسة النقدية، في مقر بنك إنجلترا بالعاصمة لندن، 5 نوفمبر 2026

لكن تكلفة هذا الخيار لا تقتصر على المقترضين. فارتفاع الفائدة يزيد أعباء الرهون العقارية والقروض على الأسر والشركات، وقد يحد من الاستهلاك والاستثمار، في وقت تتعرض فيه الدخول الحقيقية لضغوط أسعار الطاقة. كما يمكن أن يرفع تكلفة الاقتراض الحكومي مع تجدد إصدار السندات وإعادة تمويل الديون المستحقة، ويزيد الضغوط على الموازنة عبر ارتفاع فوائد الدين.

وقد ارتفعت عوائد السندات البريطانية عقب القرار، فيما زادت الأسواق رهاناتها على مزيد من الرفع، لتسعّر نحو 76 نقطة أساس من التشديد الإضافي نهاية 2027، مقارنة بنحو 67 نقطة أساس قبل الإعلان. ومع ذلك، أبقى البنك الباب مفتوحا أمام قرارات مختلفة بحسب تطورات أسعار الطاقة والأجور والتضخم، مما يجعل مسار الفائدة مرهونا بمدى استمرار الصدمة الخارجية وانتقال آثارها إلى الاقتصاد المحلي

ضبط المالية العامة لا يكفي من دون نمو أقوى

تسعى الحكومة إلى الجمع بين الانضباط المالي والاستثمار، غير أن إعلان الاستثمارات لا يضمن تلقائيا نموا أعلى ما لم تنعكس على الإنتاجية والإيرادات الضريبية. ويشير مكتب مسؤولية الموازنة إلى أن ضعف الإنتاجية يمثل أحد أكبر مصادر عدم اليقين في توقعاته، وأن تحسنا محدودا فيها يمكن أن يغير بصورة ملموسة مسار الدين والاقتراض.

العملة المستقلة تمنح خيارات إضافية، لكنها لا تعوّض غياب النمو ولا تلغي حسابات الأسواق

وإذا لم تتحقق هذه النتائج، فقد تجد الحكومة نفسها أمام دين مرتفع ونمو ضعيف وهامش مالي ضيق. وأي انحراف جوهري في النمو أو التضخم يفرض إعادة تقييم الإجراءات المطلوبة، وقد يجعل الوفاء بالقواعد المالية أكثر صعوبة.

والأهم أن ضبط العجز لا يضمن وحده انخفاض الدين أو تحسن المعيشة. فالمطلوب الحفاظ على توازن بين الصدقية المالية والاستثمار المنتج، مع تجنب أن تتحول الضرائب أو خفوضات الإنفاق إلى عوامل إضافية لإضعاف النمو.

رويترز
رصيف رويال ألبرت دوك، في مدينة ليفربول، بريطانيا، 30 سبتمبر 2026

تكشف موازنة أكتوبر/تشرين الأول 2026 أن استقلال بريطانيا النقدي يمنحها أدوات أوسع لمواجهة الصدمات، لكنه لا يحصّنها من ارتفاع الفائدة أو ضعف النمو أو تراجع ثقة المستثمرين. فالهامش المالي البالغ 15 مليار جنيه، والمخصص لتحقيق فائض في الموازنة الجارية 2029-2030، ليس دليلا على انتهاء المخاطر، بل مساحة محدودة قد تتآكل بفعل صدمات اقتصادية أو مالية غير متوقعة.

وبالتالي لن يُقاس نجاح لندن بقدرتها على الاحتفاظ بالجنيه فقط إنما بمدى قدرتها على تحويل هذه الاستقلالية إلى نمو مستدام، وخفض تدريجي لعبء الدين، واستعادة هامش مالي قادر على امتصاص الصدمات المقبلة. فالعملة المستقلة تمنح خيارات إضافية، لكنها لا تعوّض غياب النمو ولا تلغي حسابات الأسواق.

font change