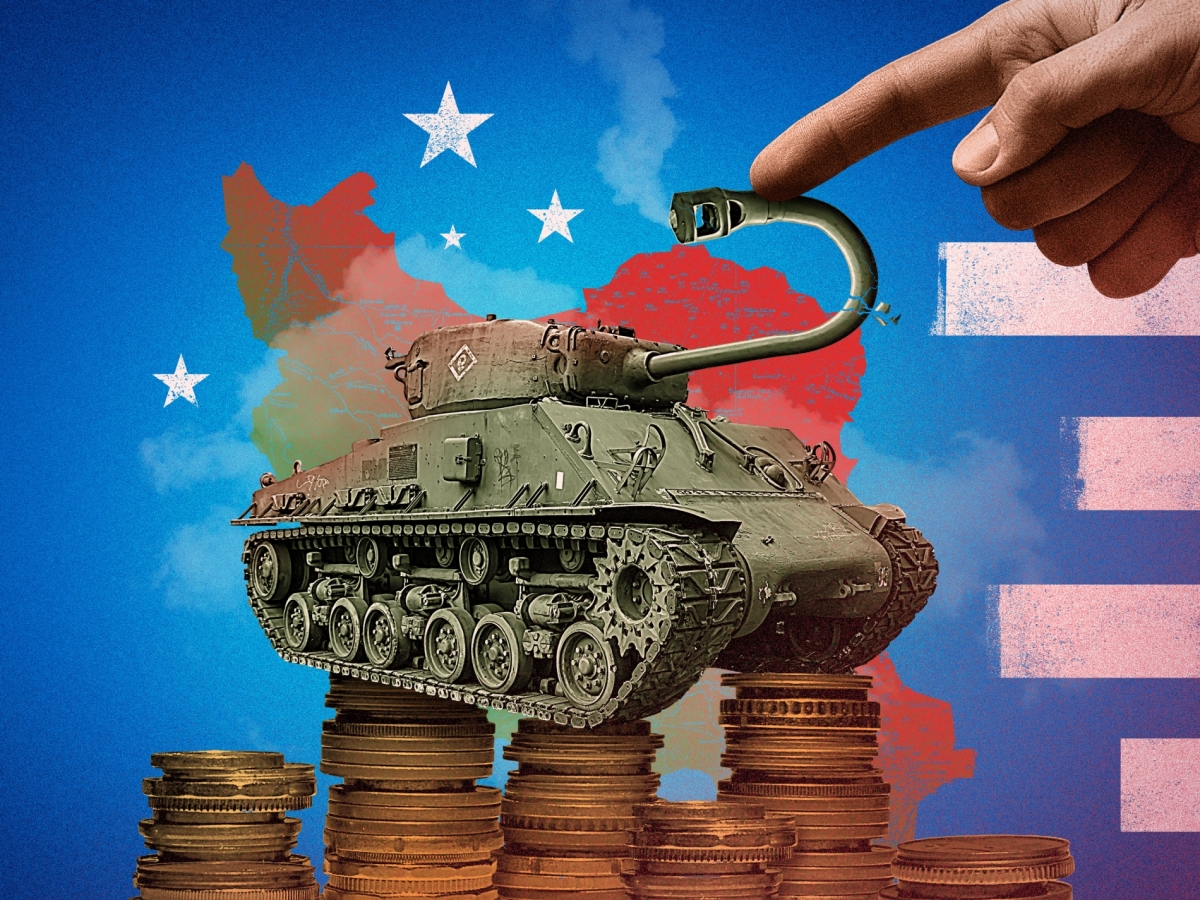
أي سيناريو ينتظر اقتصادات المنطقة والعالم ما بعد حرب إيران؟

مكاسب الديمقراطيين تضيق خيارات ترمب بين التسوية والتصعيد، وتفتح سيناريوهات اقتصادية متباينة

إدوارد رامون
إدوارد رامون

أي سيناريو ينتظر اقتصادات المنطقة والعالم ما بعد حرب إيران؟

غيّر الانتصار الكاسح الذي حققه الديمقراطيون في انتخابات التجديد النصفي الأميركية المشهد السياسي الذي يخوض فيه الرئيس دونالد ترمب الحرب مع إيران، وإن كان تأثيره في قراراته العسكرية قد يكون أقل مما يوحي به حجم الهزيمة التي مني بها الجمهوريون.

فمع حصول الديمقراطيين على 54 مقعدا في مجلس الشيوخ وعلى 259 مقعدا في مجلس النواب (حتى 12 نوفمبر/تشرين الثاني 2026)، ستتاح لهم فرص واسعة لمواجهة سياسات الإدارة عند انعقاد الكونغرس الجديد في يناير/كانون الثاني المقبل. وتعكس النتائج أيضا تنامي الاستياء الشعبي من التداعيات الاقتصادية للحرب، التي زادت قلق الأميركيين في شأن تكاليف المعيشة، وهي أصلا من أبرز شواغلهم.

غير أن ترمب، الذي لن يخوض انتخابات أخرى بنفسه، قد يكون أشد انشغالا بما ستتركه الحرب في سجل رئاسته من اهتمامه بتداعياتها على الحزب الجمهوري. ومع تضاؤل فرص تمرير أجندته التشريعية الداخلية في ظل الكونغرس الجديد، قد تصبح السياسة الخارجية ميدانه الأبرز لتحقيق إنجاز يبقى في الذاكرة.

فمن شأن اتفاق يعيد حرية الملاحة عبر مضيق هرمز، ويفرض قيودا على البرنامج النووي الإيراني، ويسهم في خفض أسعار الطاقة، أن يتيح له القول إن الضغط العسكري حقق ما عجزت عنه الجهود الديبلوماسية السابقة.

لكن بلوغ اتفاق من هذا النوع يستلزم تقديم تنازلات اقتصادية كبيرة لطهران، قد تشمل تخفيف العقوبات والإفراج عن الأصول المجمدة وإنهاء الحصار الأميركي. وقد أضافت انتخابات التجديد النصفي عقبة جديدة إلى مسار التسوية، فسيطرة الديمقراطيين على الكونغرس قد تزيد الضغوط لإنهاء الحرب، لكنها قد تجعل تنفيذ اتفاق شامل أكثر صعوبة. ولا يزال ترمب يحتفظ بهامش واسع لمواصلة العمليات العسكرية، فيما قد تضيق قدرته على تقديم ضمانات اقتصادية طويلة الأمد لإيران.

مشهد سياسي مختلف في واشنطن

ستتاح للديمقراطيين فرص أكبر لمساءلة الإدارة عن إدارتها للحرب، بما يشمل أهدافها العسكرية ونفقاتها والأساس القانوني لاستمرار العمليات. وكانت الإدارة قد طلبت في يونيو/حزيران تمويلا إضافيا بقيمة 87.6 مليار دولار، خُصص معظمه لدعم الحرب، بعد وقت قصير من إقرار مجلس الشيوخ قرارا يتعلق بصلاحيات شن الحرب. وستمنح طلبات التمويل المقبلة الكونغرس فرصا جديدة لمواجهة سياسات الإدارة، وإن كانت التشريعات الرامية إلى تقييد العمليات العسكرية ستظل عرضة لاستخدام الرئيس حق النقض ضدها.
لا يوجد ما يدعو إلى افتراض أن نتائج الانتخابات ستقود بالضرورة إلى خفض التصعيد. فقد يسعى ترمب إلى تسوية شاملة، أو يكثف الضغط العسكري لتحسين موقع واشنطن التفاوضي، أو يبقي الحصار قائما، رهانا على قبول إيران بالشروط الأميركية في نهاية المطاف

ولا تقف التداعيات السياسية عند حدود الكونغرس. فقد أظهر استطلاع أجرته شبكة "إيه بي سي نيوز" أن 34 في المئة من الناخبين عدّوا الحرب عاملا حاسما في تحديد خياراتهم خلال انتخابات التجديد النصفي، فضلا عن غلاء المعيشة الذي كان عاملا حاسما لدى 49 في المئة، والفساد الحكومي لدى 55 في المئة. فيما أقر نائب الرئيس جيه دي فانس بأن الحرب أسهمت في هزيمة الجمهوريين. أما ترمب، فواصل الدفاع عن قراره شن الحملة العسكرية، مؤكدا أنه كان سيتخذ القرار نفسه لو أتيحت له الفرصة مجددا.

وقد تزداد أهمية هذه التباينات مع بدء الجمهوريين ترتيب أوراقهم استعدادا للانتخابات الرئاسية لعام 2028. ففانس وغيره من المرشحين المحتملين لخلافة ترمب مطالبون بالتفكير في كيفية إخراج الحزب من آثار هزيمته، وفي احتمال تحول استمرار العمليات العسكرية إلى عبء سياسي، ولا سيما إذا ترافق مع ارتفاع أسعار الوقود والتضخم. أما ترمب فله حسابات مختلفة، إذ قد يدفعه اقتراب نهاية ولايته إلى إعطاء الأولوية لتحقيق نتيجة يستطيع تقديمها على أنها إنجاز استراتيجي حاسم.

وعليه، لا يوجد ما يدعو إلى افتراض أن نتائج الانتخابات ستقود بالضرورة إلى خفض التصعيد. فقد يسعى ترمب إلى تسوية شاملة، أو يكثف الضغط العسكري لتحسين موقع واشنطن التفاوضي، أو يبقي الحصار قائما، رهانا على قبول إيران بالشروط الأميركية في نهاية المطاف. ولكل خيار مخاطره، خصوصا مع اشتداد رقابة الكونغرس واستمرار الأعباء الاقتصادية التي تلقيها الحرب على الأسر الأميركية.

أ.ب

ويبقى السؤال عما إذا كانت الإدارة قادرة على تحويل ما تملكه من أوراق ضغط عسكرية واقتصادية إلى اتفاق يلبي طموحات ترمب، وتستطيع واشنطن تنفيذه في ظل القيود السياسية والقانونية التي تواجهها.

الشروط الاقتصادية للتسوية

تبقى قدرة إيران على تهديد الملاحة التجارية عبر مضيق هرمز ورقة الضغط الأهم التي تملكها. فقبل اندلاع الحرب، كان نحو 20 مليون برميل من النفط ومشتقاته يعبر المضيق يوميا، أي ما يقارب ربع تجارة النفط المنقول بحرا في العالم. وكان المضيق يشكل أيضا ممرا لنحو 20 في المئة من تجارة الغاز الطبيعي المسال العالمية، بما في ذلك الغالبية الساحقة من صادرات قطر والإمارات العربية المتحدة.

وقد ألحق اضطراب الملاحة خسائر كبيرة بأسواق الطاقة العالمية واقتصادات الخليج، فيما تكبدت إيران نفسها خسائر جسيمة نتيجة القيود المفروضة على التجارة البحرية. فبعد إعادة فرض الحصار الأميركي في يوليو/تموز، تراجعت صادرات النفط الإيرانية، بحسب التقارير، إلى مستويات لا تكاد تُذكر، مما حرم طهران من مصدر إيرادات بلغ 30 مليار دولار على الأقل في عام 2025 من مبيعات الخام. وفي مطلع أكتوبر/تشرين الأول، تراجعت قيمة الريال الإيراني إلى نحو 2.7 مليون ريال مقابل الدولار، بينما رفع صندوق النقد الدولي توقعاته لمتوسط معدل التضخم في إيران خلال عام 2026 إلى 78.6 في المئة، وفق تقرير آفاق الاقتصاد العالمي الصادر في أكتوبر/تشرين الأول، مقارنة بتقدير سابق بلغ 68.9 في المئة.

تبلغ قيمة الأصول الإيرانية المجمدة في الخارج نحو 100 مليار دولار في حين رفعت تقديرات أخرى قيمة هذه الأصول إلى 123 مليار دولار

وتساعد هذه الضغوط في تفسير إصرار طهران على أن يسبق تخفيف الأعباء الاقتصادية تقديم أي تنازلات إضافية. وتملك واشنطن خيارات متعددة يمكن طرحها على طاولة المفاوضات، منها رفع الحصار، والسماح باستئناف صادرات النفط، ومنح إعفاءات من العقوبات، وإتاحة الوصول إلى الأموال المقيدة. وفي المقابل، تتوقع الولايات المتحدة ضمان مرور السفن التجارية عبر هرمز من دون قيود، وفرض حدود على الأنشطة النووية الإيرانية، والحصول على ضمانات تحول دون تجدد الهجمات على منشآت الطاقة في المنطقة.

وتدور المفاوضات حول مبالغ مالية ضخمة. إذ تشير التقديرات إلى أن قيمة الأصول الإيرانية المجمدة في الخارج تبلغ نحو 100 مليار دولار في حين رفعت تقديرات أخرى قيمة هذه الأصول إلى 123 مليار دولار، وإن كانت هذه الأموال تخضع لترتيبات قانونية مختلفة، وقد لا يكون الوصول إليها جميعا متاحا على الفور. وتتكوّن هذه الأصول أساسا من عائدات صادرات النفط والغاز واحتياطيات النقد الأجنبي والودائع المصرفية المملوكة للبنك المركزي ومؤسسات حكومية إيرانية. ولا تستطيع طهران الوصول بحرية إلى هذه الأموال أو تحويلها بسبب العقوبات الأميركية والدولية والقيود المفروضة على التعاملات المصرفية مع المؤسسات الإيرانية. وهذه الأصول موجودة في دول متعددة في مقدمها الصين بتقديرات تتراوح بين 20 و50 مليار دولار، والعراق بين 6 و15 مليار، والهند (نحو 7 مليارات) وقطر (من 6 إلى 12 مليار) من بين دول أخرى.

رويترز
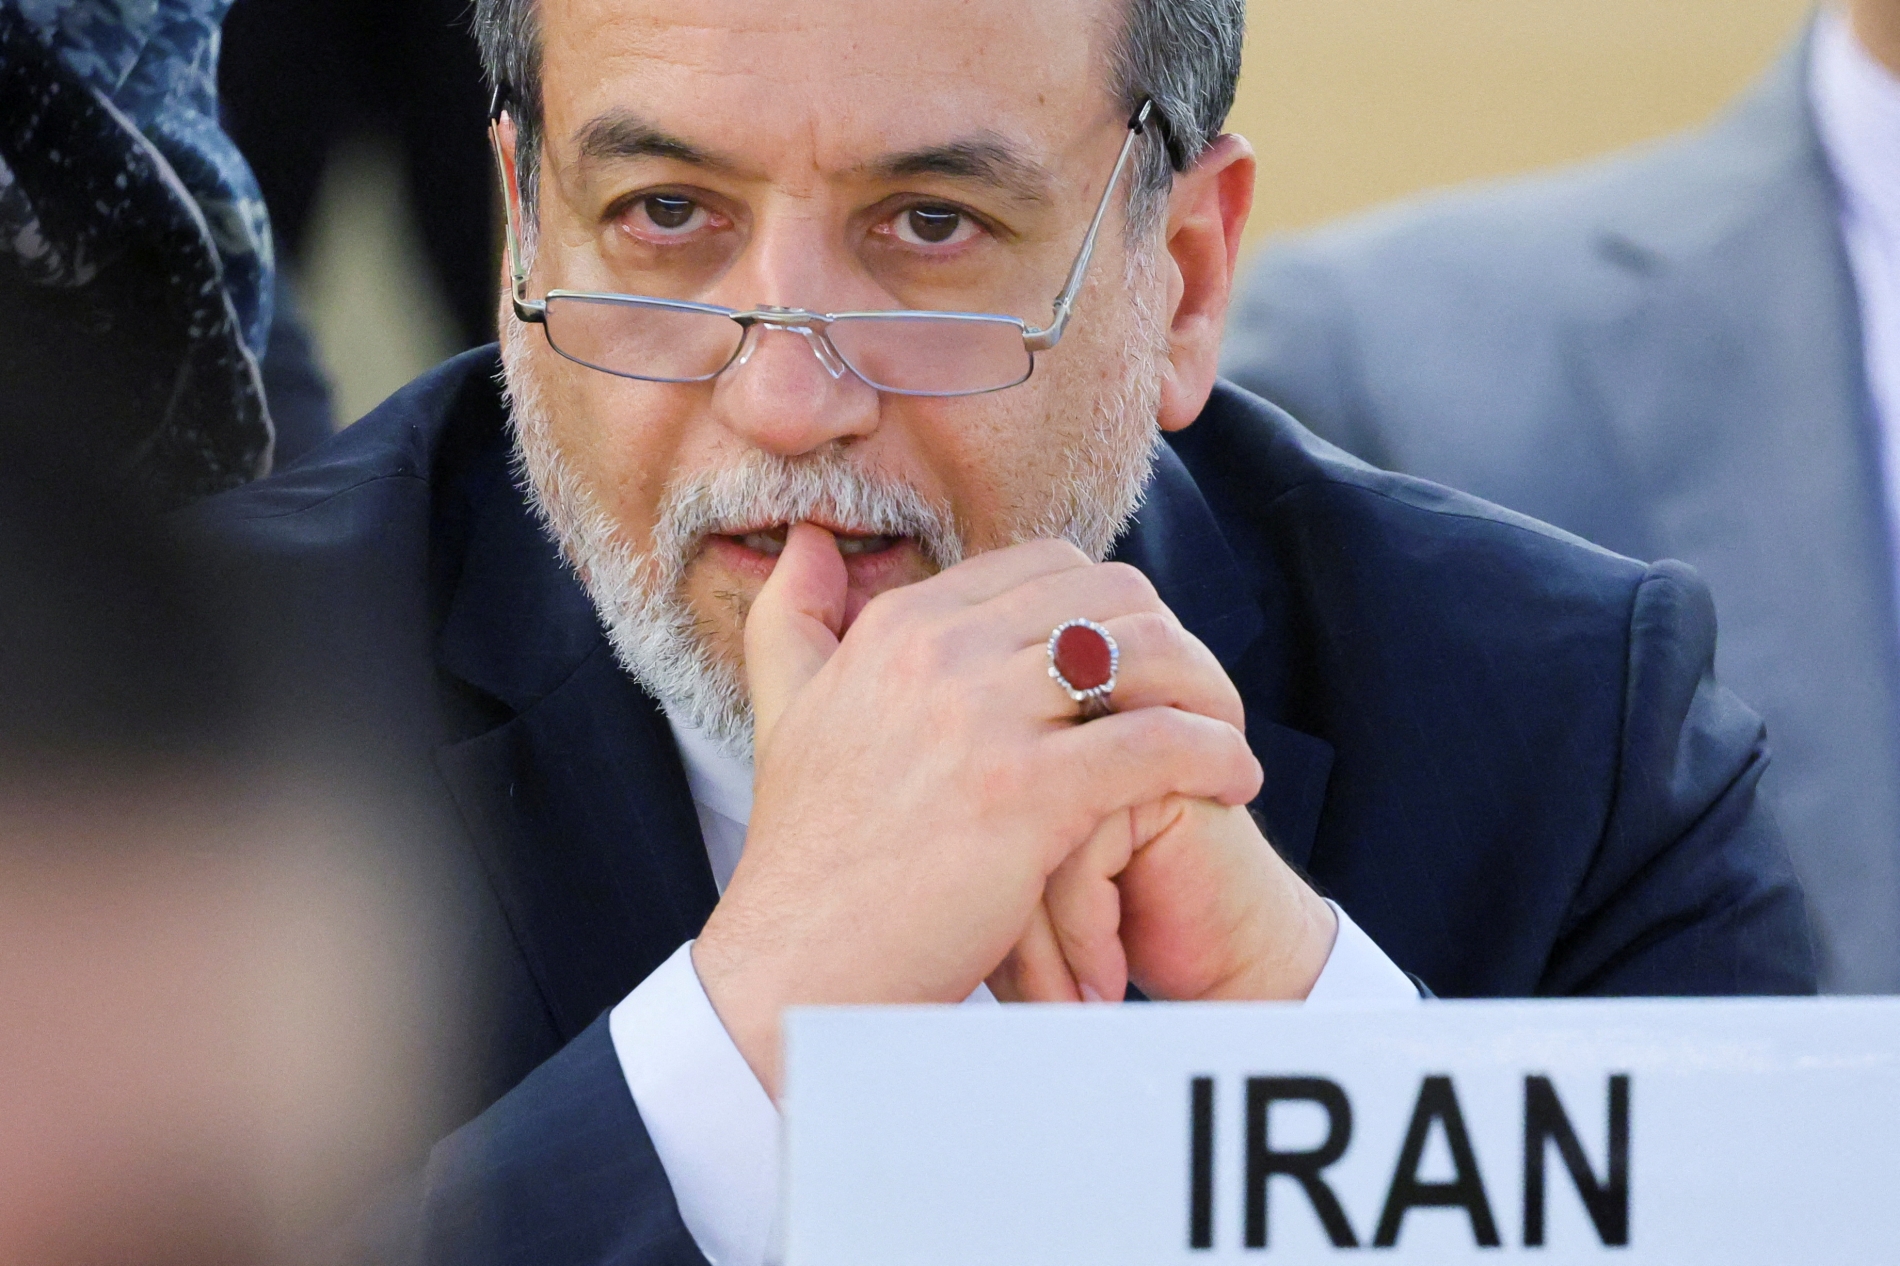
وزير الخارجية الإيراني عباس عراقجي، خلال حضوره جلسة تابعة للأمم المتحدة، في جنيف، سويسرا، 20 يونيو 2025

وقبل مفاوضات يونيو/حزيران، أفادت تقارير بأن طهران طالبت بالإفراج عن 24 مليار دولار، على أن تحصل على نصف المبلغ فور توقيع الاتفاق. وجرى أيضا بحث مقترح لإنشاء صندوق لإعادة الإعمار بقيمة 300 مليار دولار، على أن يعتمد تمويله على القطاع الخاص، من دون أن يشكل التزاما ماليا على الحكومة الأميركية.

وقد قدمت مذكرة تفاهم يونيو/حزيران إطارا لتبادل هذه التنازلات، يقوم على رفع الحصار وإعادة فتح مضيق هرمز تعقبهما مفاوضات في شأن القيود النووية وتخفيف العقوبات. كما سمحت لإيران باستئناف تصدير النفط والحصول على عائداته.. لكن انهيار التفاهم لاحقا كشف صعوبة الاتفاق على تسلسل الخطوات، ولا سيما تحديد الطرف الذي تتعين عليه المبادرة أولا. ففي 8 نوفمبر/تشرين الثاني، جدد وزير الخارجية الإيراني عباس عراقجي طرح مقترح يقضي بأن تبدأ واشنطن بتخفيف القيود ورفع الحصار، على أن تعيد إيران فتح المضيق في اليوم التالي. غير أن وزير الخارجية الأميركي ماركو روبيو رفض بعض الشروط التي طرحتها طهران، لتبقى مسألة ترتيب التنازلات معلقة.

وبالنسبة إلى إيران، ثمة فارق جوهري بين انفراج مالي مؤقت واستعادة القدرة على الوصول إلى الأسواق الدولية بصورة مستدامة. فالإفراج عن الأصول المجمدة قد يوفر دعما فوريا لاقتصاد يرزح تحت ضغوط شديدة، لكن التعافي على المدى الطويل يتطلب استعادة عائدات النفط، وإحياء العلاقات المصرفية، وجذب الاستثمارات الأجنبية. ومن المستبعد أن تبادر الشركات إلى العودة ما دام خطر إعادة فرض العقوبات مرتفعا.

قد يؤيد الديمقراطيون الذين انتقدوا استمرار العمليات العسكرية اتفاقا يجري التوصل إليه عبر التفاوض. ومع ذلك، فإن تنفيذ تسوية شاملة تتضمن رفعا دائما للعقوبات سيغدو أكثر صعوبة من دون تعاون الكونغرس

وهنا قد يتجلى الأثر الأبرز لنتائج انتخابات التجديد النصفي في مسار المفاوضات. ففي وسع ترمب تعليق كثير من العقوبات أو منح إعفاءات منها استنادا إلى صلاحياته التنفيذية، لكن الإلغاء الدائم للقيود التي أقرها الكونغرس يتطلب تعاون السلطة التشريعية. كما أن أي اتفاق يتناول البرنامج النووي الإيراني سيخضع لمراجعة الكونغرس، وهي عملية تقيّد تنفيذ بعض إجراءات تخفيف العقوبات خلال فترة المراجعة.

ولا تعني سيطرة الديمقراطيين على الكونغرس بالضرورة تعذر التوصل إلى اتفاق. فموقف المشرعين سيتوقف على بنود التسوية، ولا سيما موثوقية آليات التحقق من التزام القيود النووية، وطبيعة الضمانات الأمنية المقدمة إلى الشركاء الخليجيين. وقد يؤيد الديمقراطيون الذين انتقدوا استمرار العمليات العسكرية اتفاقا يجري التوصل إليه عبر التفاوض. ومع ذلك، فإن تنفيذ تسوية شاملة تتضمن رفعا دائما للعقوبات سيغدو أكثر صعوبة من دون تعاون الكونغرس.

وهنا يبرز فارق حاسم بين ما يستطيع ترمب التفاوض عليه وما تستطيع واشنطن ضمانه. فتسوية تقوم أساسا على إعفاءات يمنحها الرئيس بموجب صلاحياته التنفيذية يمكن تنفيذها بسرعة نسبية، لكنها لن توفر لطهران ضمانات كافية لاستمرار تلك التنازلات بعد تغير الإدارة الأميركية. ولذلك، قد تدفع التحولات السياسية في واشنطن نحو اتفاق أضيق نطاقا يستطيع البيت الأبيض تنفيذه بصلاحياته الخاصة، حتى لو جاء دون طموحات ترمب إلى إبرام تسوية دائمة.

ثلاثة سيناريوهات محتملة

من شأن الاتفاق الشامل أن يحقق أكبر المكاسب الاقتصادية، لكنه يتطلب أيضا أصعب التنازلات. فسيتعين على إيران القبول بقيود على برنامجها النووي يمكن التحقق من التزامها، وتقديم ضمانات في شأن حرية الملاحة، فيما سيكون على واشنطن تخفيف العقوبات على نطاق واسع، وإنهاء الحصار، ووضع ترتيبات للإفراج عن الأصول المقيدة.

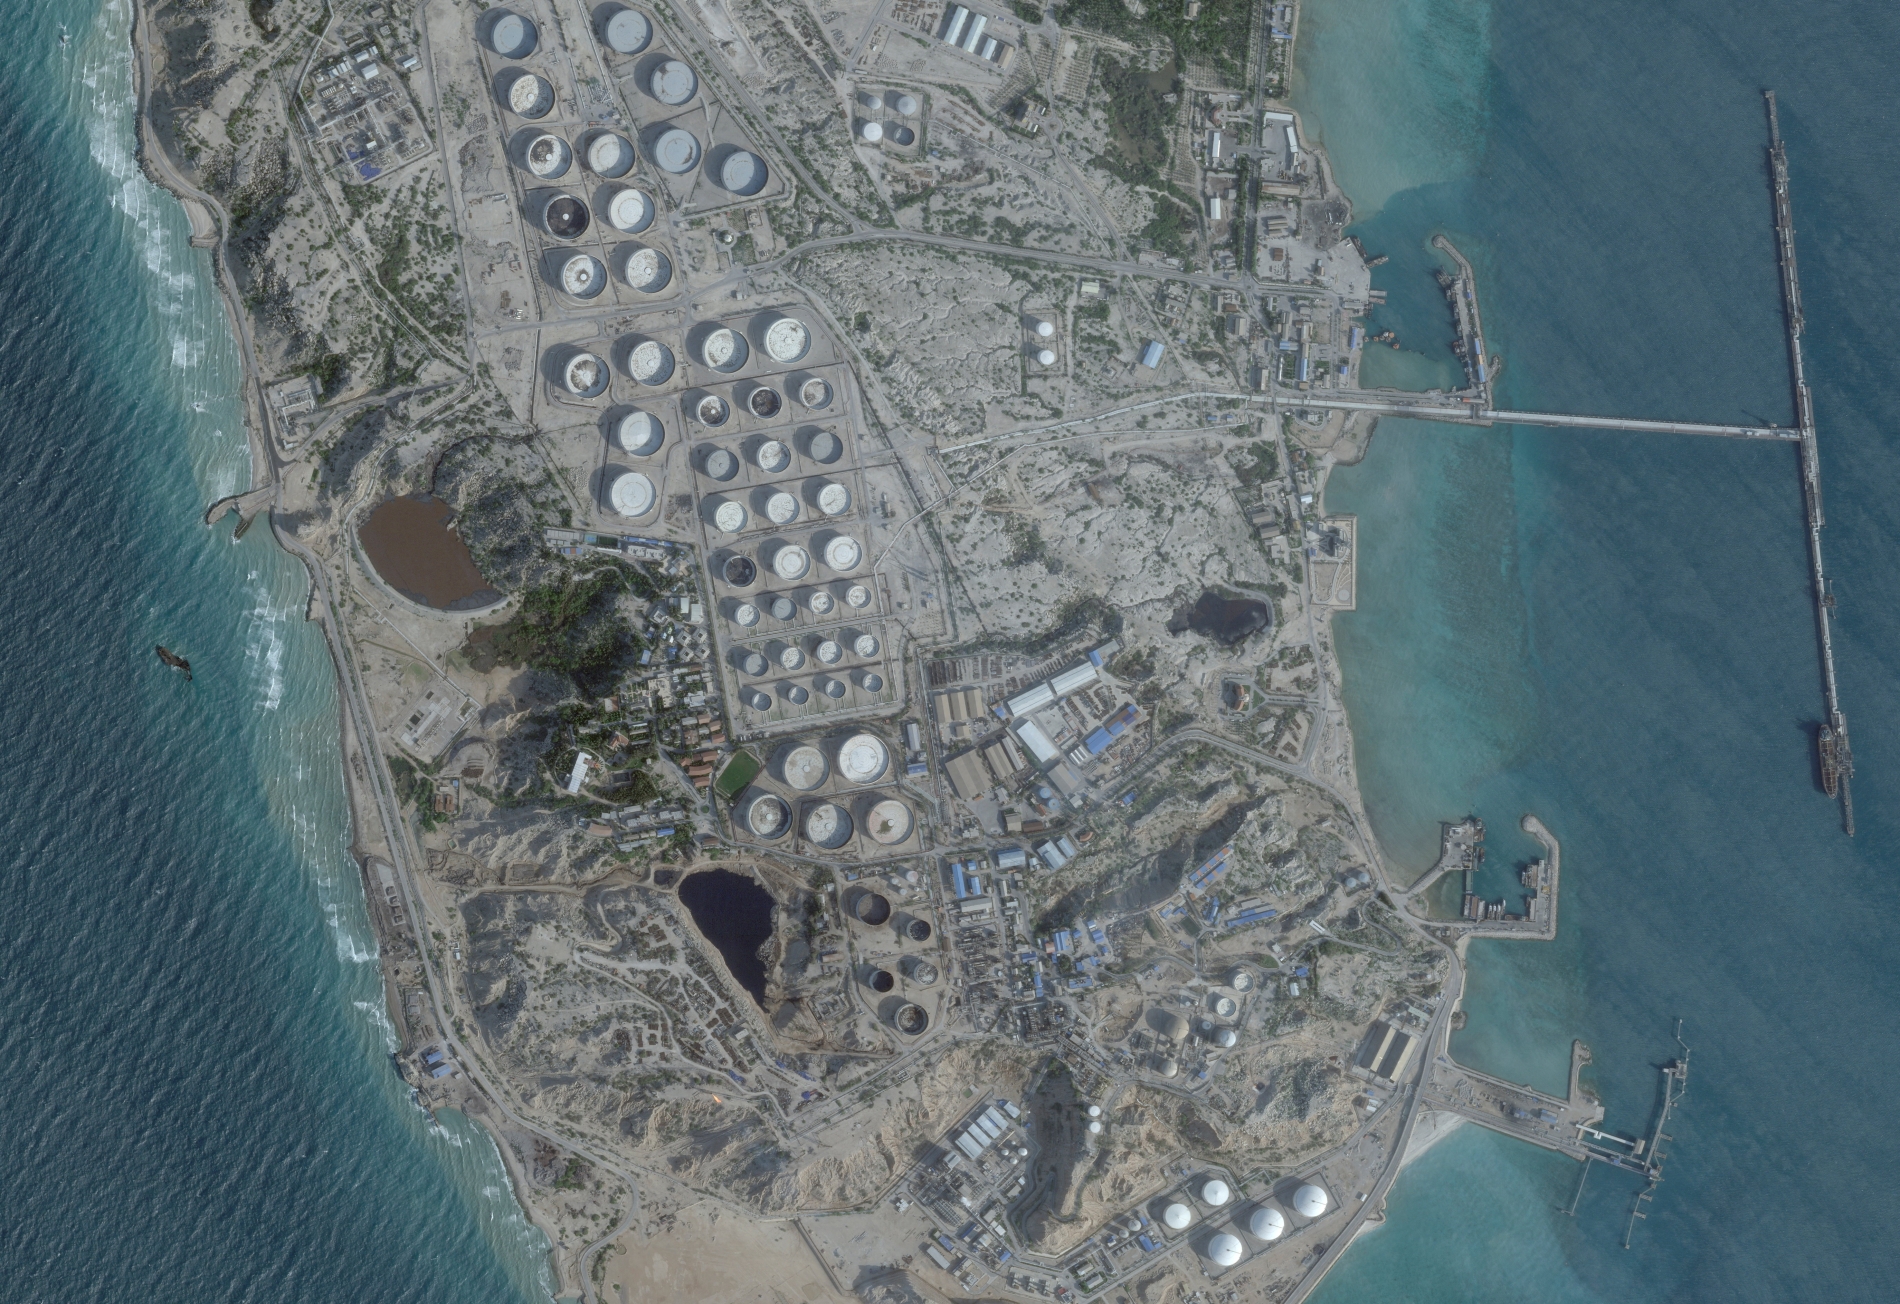
رويترز
صورة من الأقمار الصناعية، لجزيرة خرج الإيرانية، 25 فبراير 2026

وقد تستجيب الأسواق بقوة لمثل هذا الاتفاق. ففي 2 نوفمبر/تشرين الثاني، انخفض سعر خام برنت بنحو 8 في المئة إلى قرابة 104 دولارات للبرميل، وسط تقارير عن احتمال التوصل إلى اتفاق، في مؤشر إلى حساسية أسعار النفط للتطورات الدبلوماسية. ومن شأن تسوية موثوق بها أن تخفض علاوة المخاطر المرتبطة بإمدادات النفط الخليجية، وإن كانت عودة الصادرات إلى مستوياتها الطبيعية ستستغرق وقتا.

ظلت صادرات النفط الخام من الشرق الأوسط في أغسطس/آب، بحسب التقارير، أقل بنسبة 39 في المئة من مستويات ما قبل الحرب، وهو ما يعكس حجم الاضطراب الذي أصاب الإنتاج والنقل. لكن صادرات الخام من المنطقة سجلت تعافيا ملحوظا في سبتمبر/أيلول، مع ارتفاع صادرات منتجي الخليج إلى أكثر من 75 في المئة من مستوياتها السابقة، وفق وكالة الطاقة الدولية. وفي أكتوبر/تشرين الأول، تجاوزت صادرات السعودية والإمارات مستويات ما قبل الحرب، بينما استمر التراجع في دول أخرى، ولا سيما قطر والكويت والعراق، في ظل استمرار القيود على الملاحة عبر مضيق هرمز. لكن التذبذب في المؤشرات يعكس استمرار هشاشة الإمدادات أمام المخاطر الأمنية في المضيق، وارتفاع تكاليف الشحن والتأمين، وصعوبة استعادة انتظام حركة الناقلات.

قد يكون التوصل إلى وقف محدود لإطلاق النار أقرب إلى المنال في المدى القريب، ولا سيما إذا سعت واشنطن إلى تفاهم يقوم على إعفاءات من العقوبات تمنحها السلطة التنفيذية، والتزامات متبادلة في شأن الملاحة البحرية

ستكون الدول الآسيوية المستوردة للنفط، التي كانت تستقبل نحو 80 في المئة من الشحنات النفطية العابرة لمضيق هرمز قبل الحرب، من أبرز المستفيدين من انخفاض تكاليف الطاقة والنقل. وسيستفيد المستهلكون الأميركيون والصناعات الكثيفة الاستهلاك للطاقة بدورهم، وإن كان تراجع الأسعار سيقلص إيرادات المنتجين الذين تمكنوا من مواصلة التصدير خلال الحرب. أما إيران، فستستعيد عائداتها النفطية، وربما تتمكن من جذب استثمارات جديدة، فيما ستستعيد الدول الخليجية المصدرة للنفط والغاز قدرتها على الوصول إلى الأسواق، وقدرا أكبر من اليقين في شأن حركة الشحن البحري.

غير أن المكاسب الاقتصادية ستتفاوت بين دول الخليج. فقطر والكويت والبحرين لا تملك سوى بدائل محدودة لتصدير الطاقة عبر مسارات تتجاوز مضيق هرمز، مما يجعل استعادة حرية الملاحة فيه بالغة الأهمية لاقتصاداتها. أما العراق فيعتمد بصورة رئيسة على موانئه الجنوبية في الخليج، لكنه يمتلك مسارا شماليا عبر خط أنابيب كركوك–جيهان التركي، وإن كانت قدرته التشغيلية محدودة مقارنة بحجم صادراته الجنوبية. أما السعودية والإمارات، فتمتلكان خطوط أنابيب تتيح تجاوز المضيق، لكن طاقتها البديلة المتاحة، التي تتراوح مجتمعة بين 3.5 و5.5 ملايين برميل يوميا، لا تكفي لتعويض آثار إغلاقه لفترة طويلة.

وقد يكون التوصل إلى وقف محدود لإطلاق النار أقرب إلى المنال في المدى القريب، ولا سيما إذا سعت واشنطن إلى تفاهم يقوم على إعفاءات من العقوبات تمنحها السلطة التنفيذية، والتزامات متبادلة في شأن الملاحة البحرية. وبموجب تفاهم كهذا، يمكن للبلدين تعليق العمليات العسكرية الكبرى، والسماح بإعادة فتح مضيق هرمز جزئيا، والاتفاق على إتاحة وصول محدود إلى الأموال الإيرانية، مع مواصلة التفاوض في شأن القضايا الأكثر إثارة للخلاف.

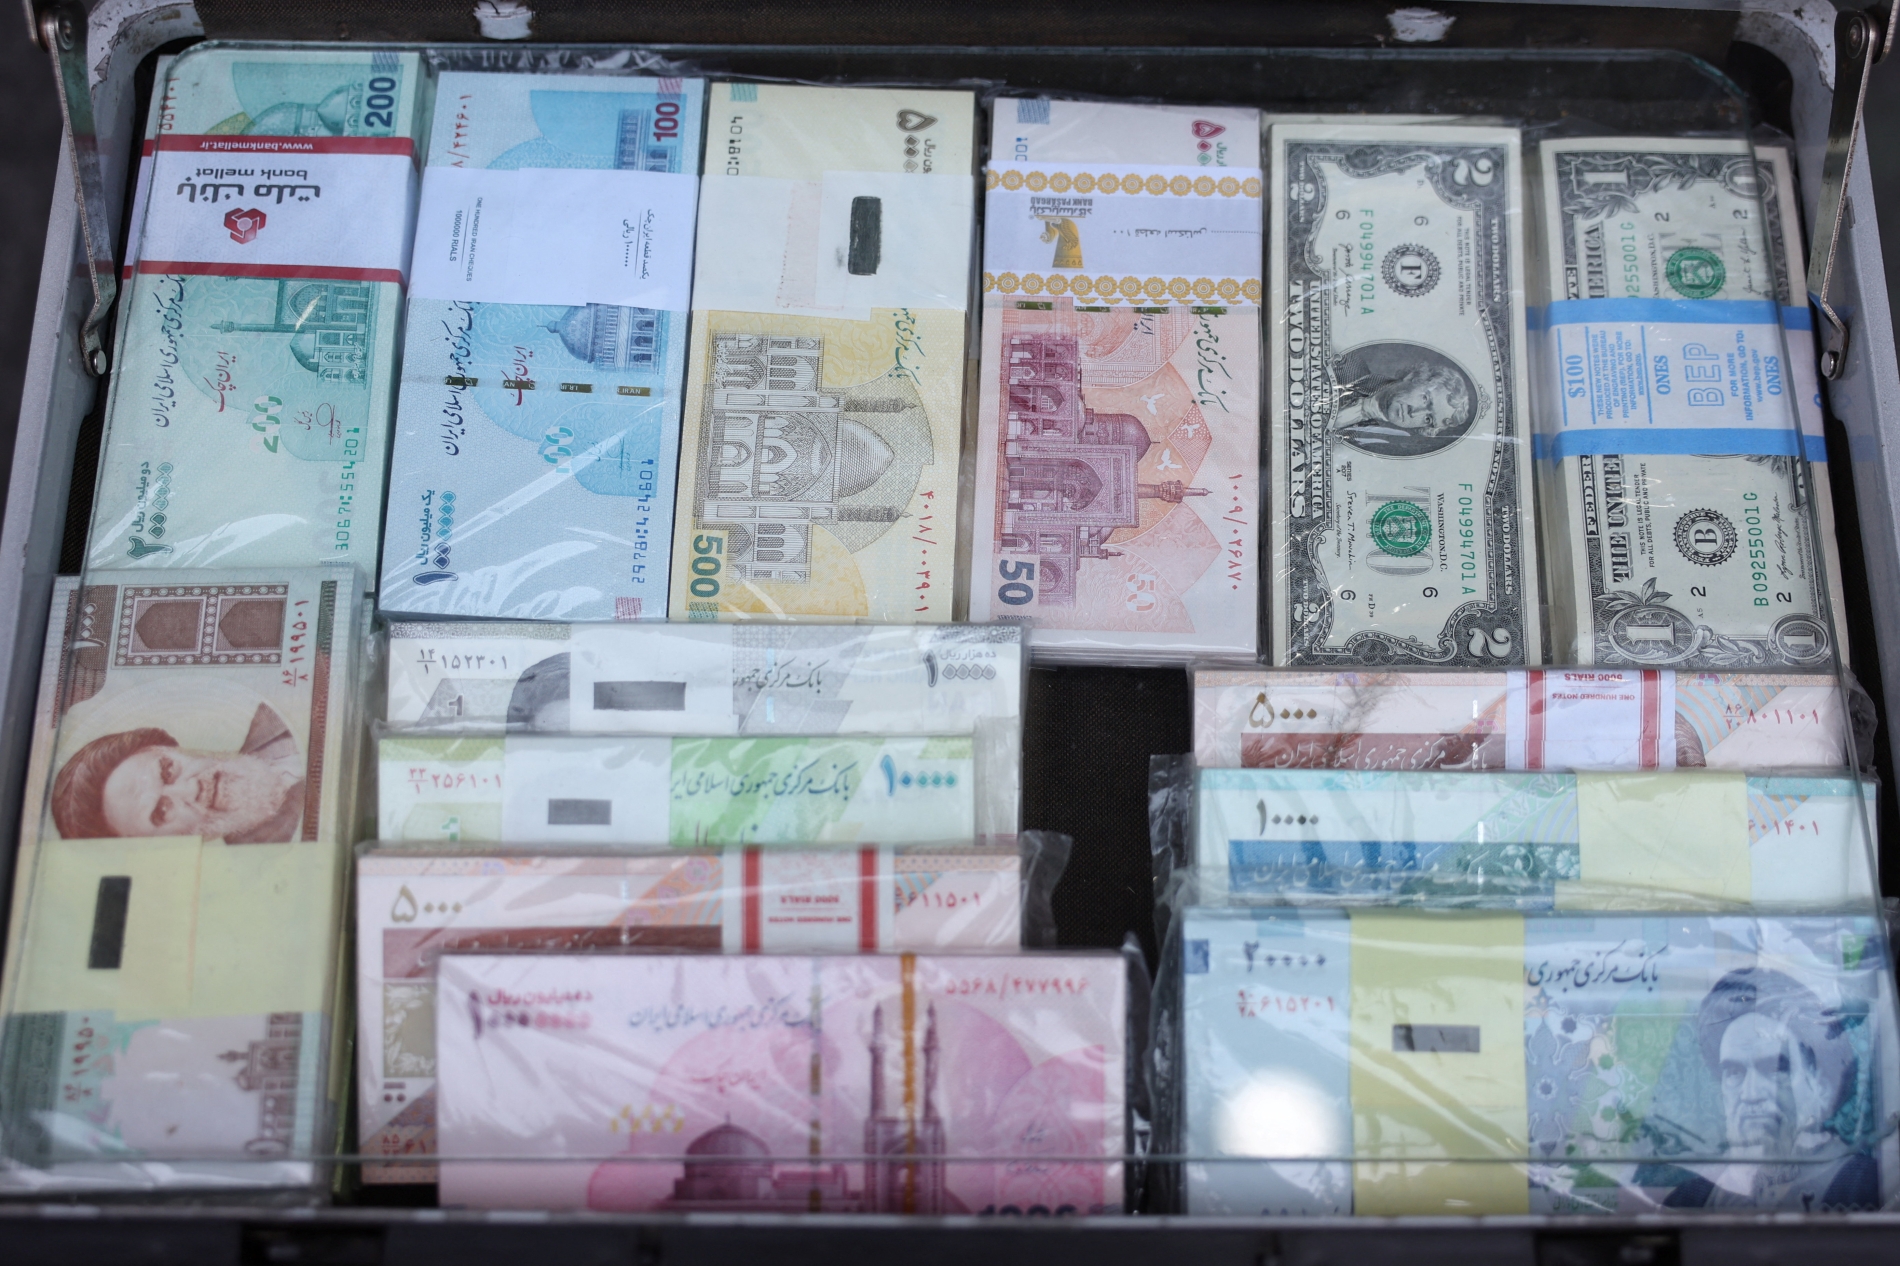
رويترز
أوراق نقدية إيرانية بجانب دولارات أميركية، في متجر صرافة، في طهران 27 سبتمبر 2026

ومن شأن هذا الترتيب أن يوفر انفراجا اقتصاديا عاجلا، مع بقاء أسباب المواجهة الأساس من دون حل. فقد تنخفض أسعار النفط مع انحسار التهديدات التي تواجه الإمدادات، لكن شركات الشحن والتأمين ستظل تتوخى الحذر. ففي سبتمبر/أيلول، تجاوزت تكلفة استئجار ناقلات النفط العملاقة من الخليج إلى الصين، بحسب التقارير، مليون دولار يوميا، أي نحو خمسة أضعاف مستواها قبل الحرب، فيما بلغت أقساط التأمين ضد مخاطر الحرب عدة نقاط مئوية من قيمة السفينة. ومن المستبعد أن تعود هذه التكاليف إلى مستوياتها المعتادة من دون استعادة الثقة بأمن الملاحة البحرية على نحو مستدام.

وستحصل إيران على قدر محدود من الانفراج المالي، لكنها ستظل محرومة إلى حد كبير من الاستثمارات الدولية التي يحتاج إليها اقتصادها للتعافي. أما دول الخليج، فستستعيد بعض قدرتها على التصدير، مع استمرار الغموض في شأن احتمال تجدد الصراع.

وبالنسبة إلى ترمب، قد يتيح وقف إطلاق النار إظهار تقدم في مسار التسوية وتخفيف الضغوط الاقتصادية الداخلية، لكنه قد لا يمنحه الإرث السياسي المقنع الذي يأمل في تحقيقه من خلال اتفاق شامل.

التحدي الذي يواجه ترمب في الداخل الأميركي لا يقل عن التحدي الديبلوماسي الذي يواجهه في التفاوض مع طهران. فقد يتمكن من التفاوض على اتفاق، لكن صمود هذا الاتفاق سيتوقف على قدرة واشنطن على تنفيذ التنازلات الاقتصادية التي يتضمنها وضمان استمرارها

أما استمرار التصعيد لفترة طويلة، فسيكون أشد السيناريوهات وطأة على الاقتصاد. فقد حذر بنك "غولدمان ساكس" من احتمال ارتفاع سعر خام برنت إلى 140 دولارا للبرميل عام 2027، إذا ظل إنتاج النفط الخليجي أقل بكثير من مستوياته السابقة للحرب. وكان التضخم في الولايات المتحدة قد بلغ 3.7 في المئة في سبتمبر/أيلول، مقارنة بـ2.4 في المئة في يناير/كانون الثاني، قبل اندلاع الحرب، فيما تجاوزت أسعار البنزين 4.30 دولارات للغالون. وسيؤدي استمرار اضطراب الإمدادات إلى إبقاء الضغوط على إنفاق الأسر وتكاليف الإنتاج الصناعي والسياسة النقدية. بالإضافة إلى ذلك، ستزداد صعوبة احتواء التداعيات السياسية للحرب. فاستمرار الضغوط التضخمية، إلى جانب المطالب المتجددة بزيادة الإنفاق العسكري، سيعزز رقابة الكونغرس على الإدارة، فيما سيجد الجمهوريون الذين يستعدون لانتخابات عام 2028 أسبابا متزايدة للتشكيك في تكلفة مواصلة الصراع. ومع ذلك، قد يظل ترمب مصمما على انتزاع شروط أكثر ملاءمة لواشنطن، عوضا عن القبول باتفاق يراه غير كاف.

وستصب الأسعار المرتفعة في مصلحة المنتجين القادرين على مواصلة التصدير، ومن بينهم بعض شركات الطاقة الأميركية، لكنها لن تعوض إلا قدرا ضئيلا من خسائر المنتجين الذين تعذر عليهم الوصول إلى الأسواق الدولية.

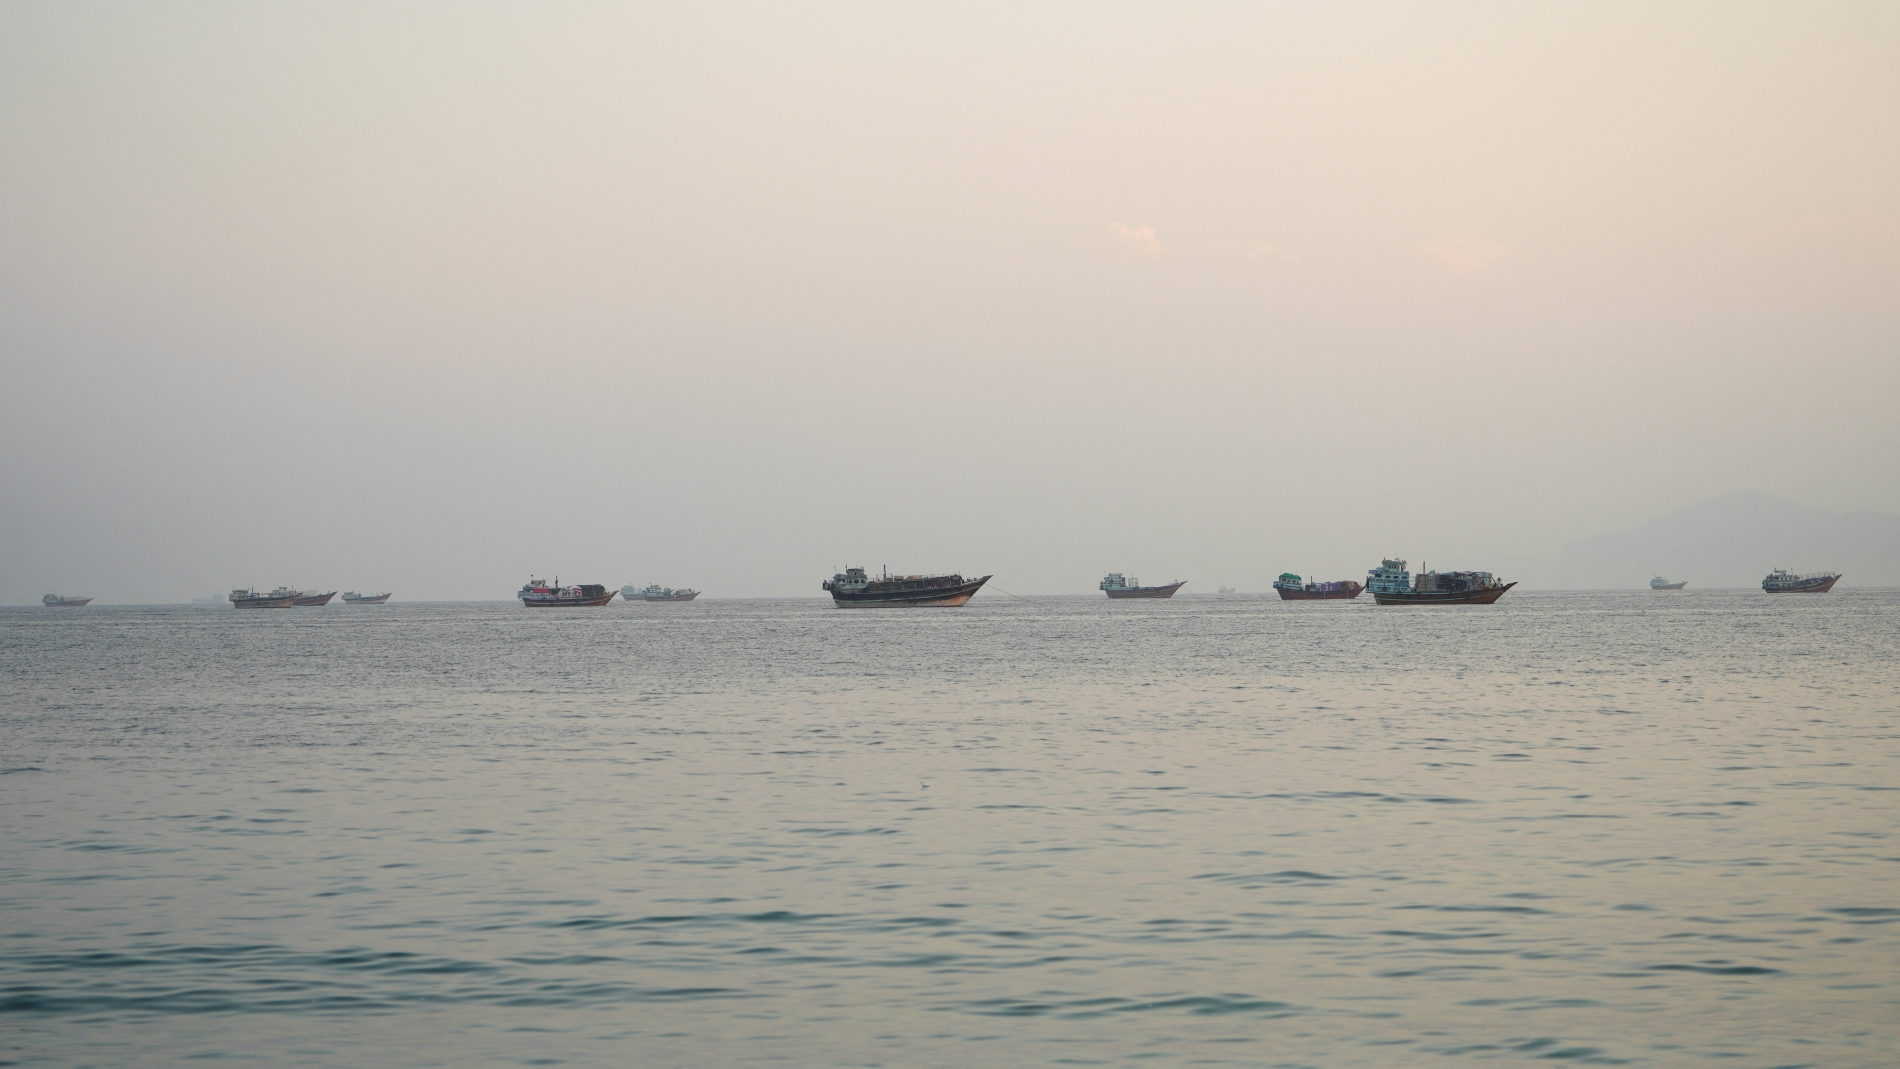
رويترز
مجموعة من السفن تنتظر عبور مضيق هرمز، قبالة جزيرة مسندام، عمان، 3 نوفمبر 2026

وستبقى قطر شديدة التأثر بتداعيات الأزمة لاعتمادها على صادرات الغاز الطبيعي المسال المنقولة بحرا، فيما سيواصل العراق والكويت والبحرين مواجهة القيود المفروضة على إيراداتها من الطاقة. أما السعودية والإمارات، فستحتفظان بمرونة أكبر في التعامل مع الأزمة، وإن كان استمرار الاضطرابات سيرفع التكاليف ويعقّد الاستثمارات في القطاعات التي تحتل موقعا محوريا في خطط البلدين لتنويع اقتصاديهما.

حدود الاتفاق الرئاسي

ستولي الحكومات الخليجية أهمية كبيرة لقدرة أي تسوية على الصمود. فالسعودية والإمارات سترحبان باستئناف التجارة البحرية، لكنهما ستظلان قلقتين من اتفاق يعزز القوة الاقتصادية لإيران من دون أن يفرض قيودا كافية على أنشطتها الإقليمية. أما قطر وعُمان، اللتان اضطلعتا بأدوار في جهود الوساطة، فتوليان أهمية خاصة لإرساء ظروف مستقرة يمكن التنبؤ بها لحركة التجارة البحرية.

ويكتسب موقف عُمان أهمية خاصة بحكم موقعها الجغرافي ودورها في أمن مضيق هرمز. فأي ترتيب يقر بمسؤوليات إيرانية في مجال الأمن البحري ينبغي أن يراعي مصالح السلطنة وسائر دول الخليج، التي من المستبعد أن تقبل ببنود تضفي شرعية على قدرة طهران على تقييد المرور عبر المضيق في أي نزاعات مقبلة.

وهكذا، أضافت انتخابات التجديد النصفي قيودا جديدة إلى حسابات إدارة ترمب، من دون أن تغير بالضرورة أهداف الرئيس. فالحزب الجمهوري يواجه مشهدا سياسيا أكثر صعوبة، لكن ترمب لا يزال يتمتع بهامش واسع لمواصلة العمليات العسكرية، وقد يرى في التسوية التفاوضية فرصة لترسيخ إرثه الرئاسي. وتكمن المعضلة في أن أي اتفاق يوفر لإيران مكاسب اقتصادية مستدامة قد يستلزم التزامات تتجاوز ما يستطيع ترمب تقديمه استنادا إلى صلاحياته التنفيذية وحدها. ويمكن تسوية محدودة أن تخفف الضغوط الآنية، وتتيح لكل من الحكومتين الادعاء بأنها حققت إنجازا، لكنها ستبقي مسائل أساسية معلقة تتعلق بالعقوبات والأمن البحري والاستثمارات المستقبلية.

ومن هنا، فإن التحدي الذي يواجه ترمب في الداخل الأميركي لا يقل عن التحدي الديبلوماسي الذي يواجهه في التفاوض مع طهران. فقد يتمكن من التفاوض على اتفاق، لكن صمود هذا الاتفاق سيتوقف على قدرة واشنطن على تنفيذ التنازلات الاقتصادية التي يتضمنها وضمان استمرارها. لقد رفع انتصار الديمقراطيين التكلفة السياسية لمواصلة الحرب، في حين بات التوصل إلى تسوية دائمة أكثر تعقيدا. وربما تكون هذه المعضلة، بما تفرضه من قيود على خيارات ترمب، أشد تأثيرا في مستقبل الصراع من الضغوط الراهنة الداعية إلى خفض التصعيد.

font change