"يا هوليوود، تحية لك!"... هكذا تهتف الأغنية الأميركية الشهيرة Hooray for Hollywood، التي ارتبطت منذ ثلاثينيات القرن الماضي ببريق عاصمة السينما الأميركية وسحرها.
وهناك، بين الأروقة والمسارح وأماكن التصوير وتحت الأضواء، القصة الجيدة وحدها لا تكفي. عليك أن تصنع نجما، وتبني عالما، وتحوّل الخيال إلى صناعة تتجاوز حدود الشاشة. وعلى مدى عقود، أتقنت هذه المدينة فن صناعة الأحلام، حتى أصبحت استوديوهاتها وشخصياتها وأفلامها علامات تجارية عابرة للقارات، تتنافس عليها المنصات والجماهير والمعلنون.
وفي ذلك المكان أيضا، تبلورت قصة أخرى، وإن كانت أقل بريقا وأكثر ارتباطا بالأرقام لكنها توّجت بصفقة ضخمة بعد معركة على ملكية الحكايات نفسها، وعلى الأصول التي تمنح أصحابها سلطة تحديد ما يشاهده العالم وكيف يشاهده.
اليوم، يبدو أن هوليوود لا تكتفي بالتربع على عرش صناعة الأفلام، وتخطت ملياراتها حدود الإنفاق على الأفلام الضاربة ودخلت صلب صناعة الإعلام والترفيه عبر صفقة بمليارات الدولارات.
فقد أُغلق استحواذ "باراماونت سكايدانس" (Paramount Skydance) على "وارنر براذرز ديسكفري" (Warner Bros. Discovery) في 6 أكتوبر/تشرين الأول 2026، في صفقة قُدّرت بنحو 110 مليارات دولار، جمعت استوديوهين كبيرين وشبكات بث ومنصات رقمية، بينها "إتش بي أو" (HBO) و"إتش بي أو ماكس" (HBO Max) و"باراماونت بلس" (Paramount+)، إلى جانب شبكتي الأخبار "سي أن أن" (CNN) و"سي بي أس نيوز" (CBS News).
صفقة خارج الصندوق
لم تكن صفقة "باراماونت سكايدانس" للاستحواذ على "وارنر براذرز ديسكفري" صفقة استحواذ تقليدية. فهي في الواقع معركة استمرت أشهرا وتنافس فيها أكثر من مشترٍ قبل أن تُحسم في نهاية المطاف لصالح "باراماونت".
بدأت القصة عندما كانت "وارنر براذرز ديسكفري" تبحث عن صفقة لإعادة هيكلة أصولها، وكانت قد توصلت مبدئيا إلى اتفاق لبيع جزء كبير من أعمالها إلى "نتفليكس" (Netflix)، مع فصل بعض شبكات الكابل، بينها "سي أن أن" (CNN).
لكن ديفيد إليسن (David Ellison)، رئيس "باراماونت سكايدانس"، دخل المنافسة بعرض أعلى، وحوّل الصفقة إلى مواجهة مباشرة مع "نتفليكس". وفي فبراير/شباط 2026، انسحبت "نتفليكس" من المنافسة، ووافقت "وارنر براذرز ديسكفري" على البيع لـ"باراماونت"، في صفقة بلغت قيمتها نحو 110 مليارات دولار.
أُغلق استحواذ "باراماونت سكايدانس" على "وارنر براذرز ديسكفري" في 6 أكتوبر/تشرين الأول 2026، في صفقة قُدّرت بنحو 110 مليارات دولار
وراء صفقة "باراماونت" ما هو أكثر من اندماج بين اثنين من أعرق استوديوهات السينما والتلفزيون في العالم. فهي تعكس معركة أكبر على الحجم، والمحتوى، والتكنولوجيا، والقدرة على منافسة عمالقة البث الرقمي، في وقت أصبحت فيه الشركات الكبرى أكثر ميلا إلى شراء قدرات جاهزة بدلا من انتظار سنوات لبنائها داخليا.
بعد الاستحواذ؟ إمبراطورية أكبر واختبار صعب للتكامل
لم يكن إتمام الصفقة نهاية معركة الاستحواذ، إنما بداية المرحلة الأكثر تعقيدا نحو تحويل مجموعة من الاستوديوهات والمنصات والشبكات التلفزيونية إلى كيان واحد قادر على تحقيق عوائد تبرر الصفقة الضخمة. فبعد جمع كل مكونات الشركتين، باتت المجموعة الجديدة تمتلك مكتبة ضخمة من المحتوى وحقوقا وشخصيات سينمائية وتلفزيونية شهيرة، فضلا عن حضور في الأخبار والرياضة والبث الرقمي.
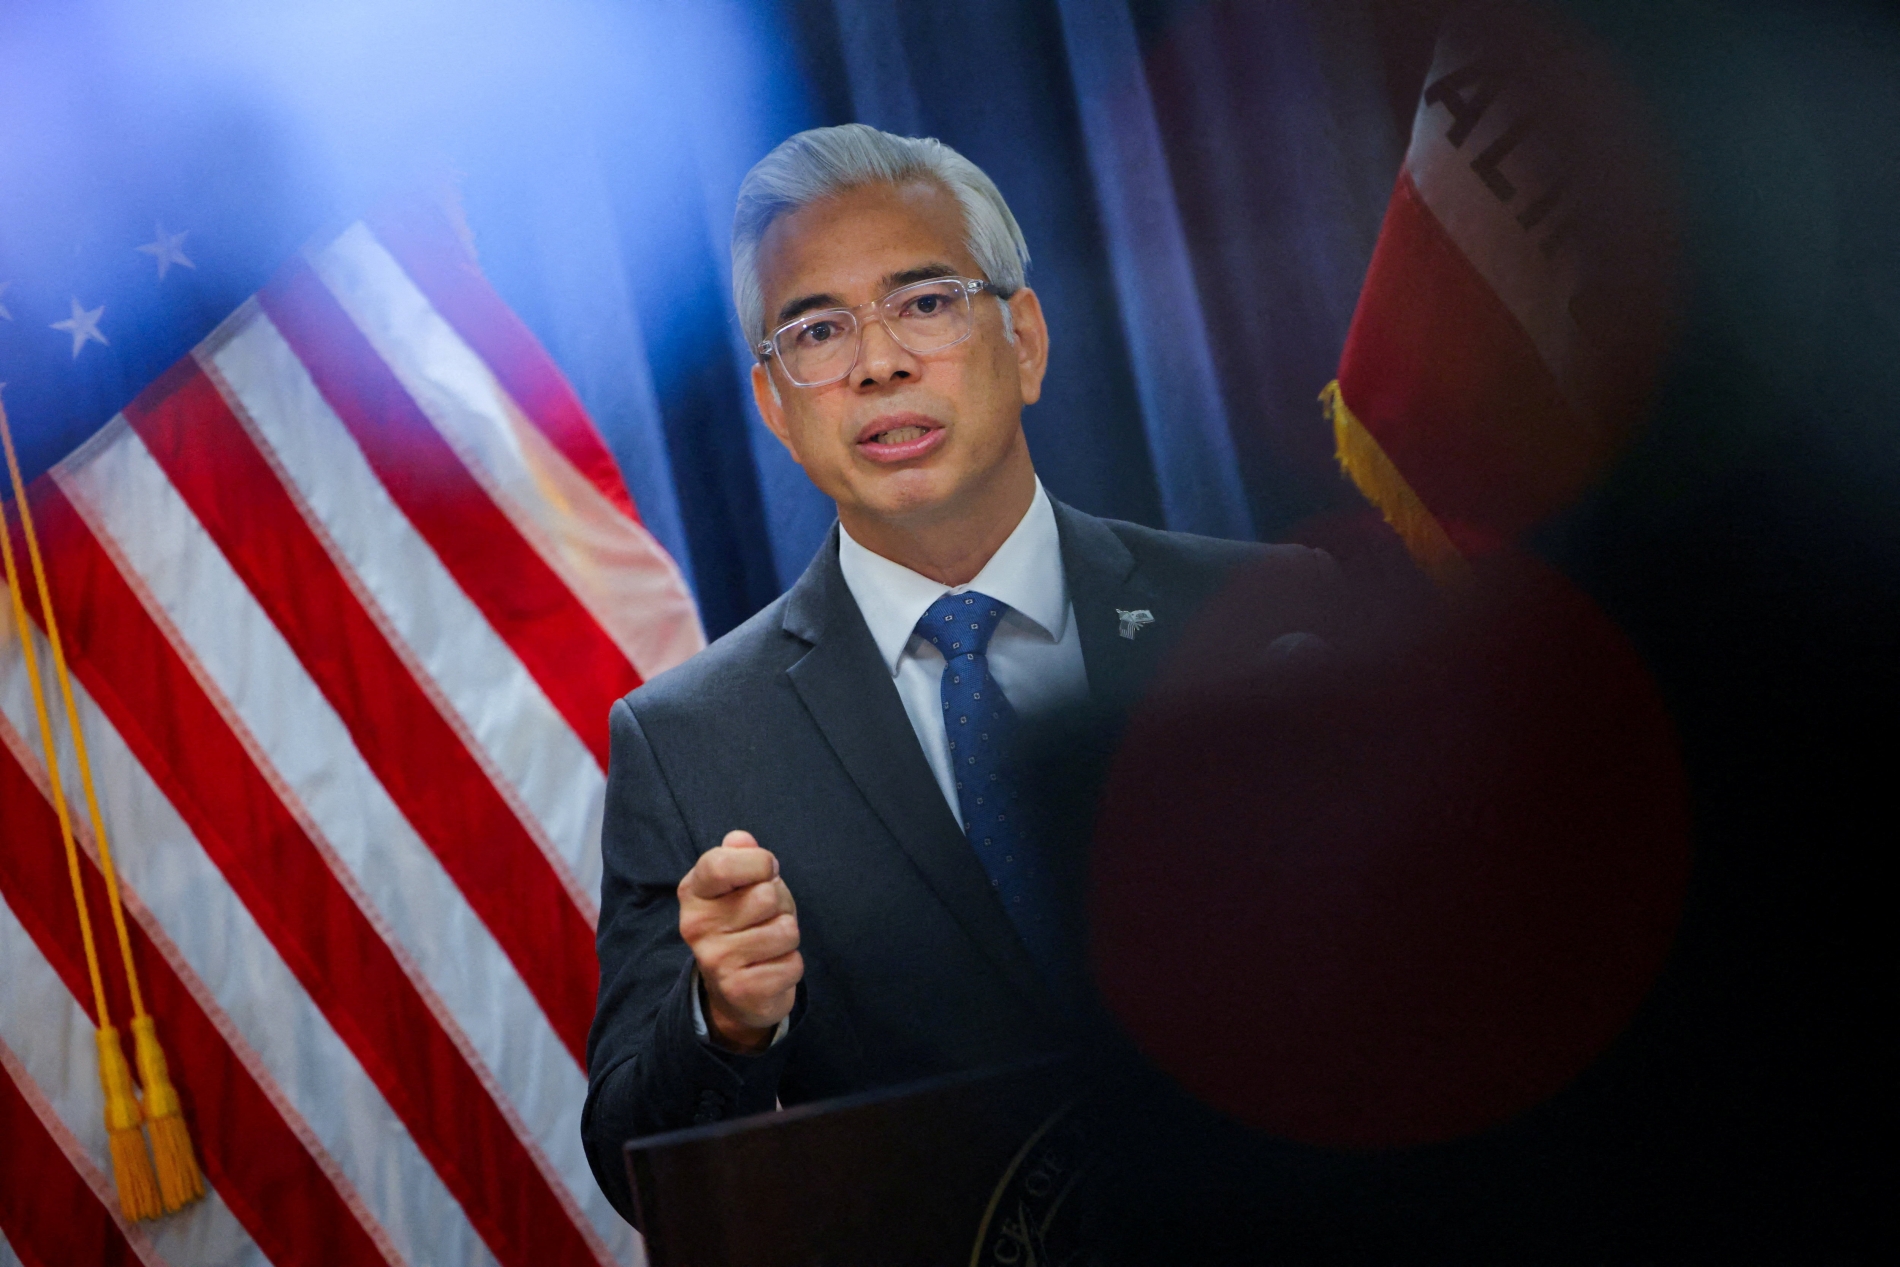
روب بونتا، المدعي العام لولاية كاليفورنيا، يتحدث خلال مؤتمر صحفي في لوس أنجليس، كاليفورنيا في 21 سبتمبر 2026، عقب تسوية توصلت إليها "باراماونت سكاي دانس" مع كاليفورنيا و11 ولاية أخرى
ووفق أحدث الأرقام التي نشرتها "باراماونت"، تمتد شبكة المجموعة الإعلامية الجديدة إلى أكثر من 200 دولة وإقليم حول العالم، فيما تغطي خدمات البث التابعة لها أكثر من 100 دولة وإقليم، مع قاعدة تتجاوز 200 مليون اشتراك مجمّع في خدمات البث، وفق بيانات الربع الأخير من 2025، من دون احتساب التداخل بين المشتركين في المنصات المختلفة.
لكن امتلاك هذه الأصول لا يضمن وحده نجاح الصفقة، إذ يتوقف ذلك على قدرة الإدارة على استثمارها تجاريا، وتوسيع قاعدة المشتركين، وخفض التكاليف من دون إضعاف القيمة الإبداعية والتحريرية التي بنتها هذه المؤسسات على مدى عقود.
أولى ساحات التغيير ستكون خدمات البث الرقمي. فالجمع بين "إتش بي أو ماكس" (HBO Max) و"باراماونت بلس" (Paramount+) يتيح للشركة تقديم مكتبتين واسعتين من الأفلام والمسلسلات ضمن عرض أكثر تكاملا، بدلا من توزيع المحتوى على منصتين منفصلتين تتنافسان أحيانا على المشتركين أنفسهم.
وفق أحدث الأرقام التي نشرتها "باراماونت"، تمتد شبكة المجموعة الإعلامية الجديدة إلى أكثر من 200 دولة وإقليم حول العالم، فيما تغطي خدمات البث التابعة لها أكثر من 100 دولة وإقليم، مع قاعدة تتجاوز 200 مليون اشتراك مجمّع في خدمات البث
وقد يساعد هذا التوسع في تحسين القدرة التفاوضية مع المعلنين وموزعي المحتوى، وزيادة فرص البيع المتقاطع بين الخدمات. غير أن التحدي يكمن في تحديد نموذج تجاري لا يدفع المشتركين إلى المغادرة بسبب ارتفاع الأسعار، ولا يحرم الشركة من إيرادات الاشتراكات المنفصلة. وحتى الآن، لا ينبغي التعامل مع توحيد المنصتين أو تحديد أسعار جديدة باعتبارهما تغييرين مكتملين، فهما يعتمدان على القرارات التنفيذية التي ستتخذها الإدارة بعد الإغلاق.
شعار "باراماونت" يظهر أعلى مبنى في هوليوود، 5 أغسطس/آب 2025
أما في السينما، فإن جمع استوديوهين كبيرين تحت سقف واحد يمنح الشركة قدرة أكبر على إدارة حقوق الملكية الفكرية وتطوير سلاسل الأفلام والشخصيات المعروفة وإعادة تقديمها عبر السينما والتلفزيون والألعاب والمنصات الرقمية. ويمكن أن تستفيد المجموعة من عوالم مثل "هاري بوتر" (Harry Potter) و"غايم أوف ثرونز" (Game of Thrones) وأفلام "المهمة المستحيلة" (Mission: Impossible) و"توب غان" (Top Gun)، بحيث لا تقتصر قيمة الفيلم على إيراداته في شباك التذاكر، إنما تمتد إلى الاشتراكات والإعلانات والترخيص والمنتجات المرتبطة به. في المقابل، يثير اتساع المجموعة تساؤلات عن تنوع الإنتاج السينمائي، ومساحة الأفلام المستقلة والمشروعات الأقل تجارية، في سوق تتجه فيها الشركات إلى التركيز على العلامات المعروفة التي يمكن تسويقها عالميا.
رهان على 10 مليارات دولار سنويا
يمتد التحدي أمام الإمبراطورية الإعلامية الجديدة إلى ما بعد دمج الأصول وتوسيع الحضور العالمي، ليشمل إثبات أن الاستحواذ الضخم قادر على تحقيق عائد يبرر تكلفته. وتستهدف الإدارة تحقيق وفورات تشغيلية سنوية تتجاوز 6 مليارات دولار خلال ثلاث سنوات، إلى جانب الوصول إلى أكثر من 10 مليارات دولار من التدفق النقدي الحر سنويا في 2030.
ويكتسب هذا الهدف أهمية خاصة في ظل الأعباء التمويلية الكبيرة للصفقة، إذ يتعين على الشركة تحويل وفورات الحجم إلى سيولة فعلية تساعدها في خدمة الدين وتمويل الإنتاج والاستثمار في منصات البث، مع الحفاظ على قدرتها التنافسية.
لكن هذه الأرقام تظل أهدافا وضعتها الإدارة وليست نتائج مضمونة، إذ يعتمد تحقيقها على نجاح دمج العمليات، والحد من التكاليف المتداخلة، وتحسين أداء خدمات البث، ومواجهة المنافسة المتزايدة على المشتركين والإعلانات وحقوق المحتوى. وبذلك، سيقاس نجاح الصفقة بقدرة الشركة على تحويلها إلى تدفقات نقدية مستدامة وخلق قيمة للمساهمين.
تستهدف الإدارة تحقيق وفورات تشغيلية سنوية تتجاوز 6 مليارات دولار خلال ثلاث سنوات، إلى جانب الوصول إلى أكثر من 10 مليارات دولار من التدفق النقدي الحر سنويا في 2030
غير أن تحقيق وفورات بهذا الحجم ليس مهمة محاسبية فحسب، فدمج الشركات الإعلامية قد يواجه عقبات تتعلق بثقافة العمل، وعقود المواهب، وحقوق المحتوى، والأنظمة التقنية المختلفة، واحتمال خسارة موظفين ذوي خبرة أو تعطيل عمليات إنتاجية خلال إعادة الهيكلة.
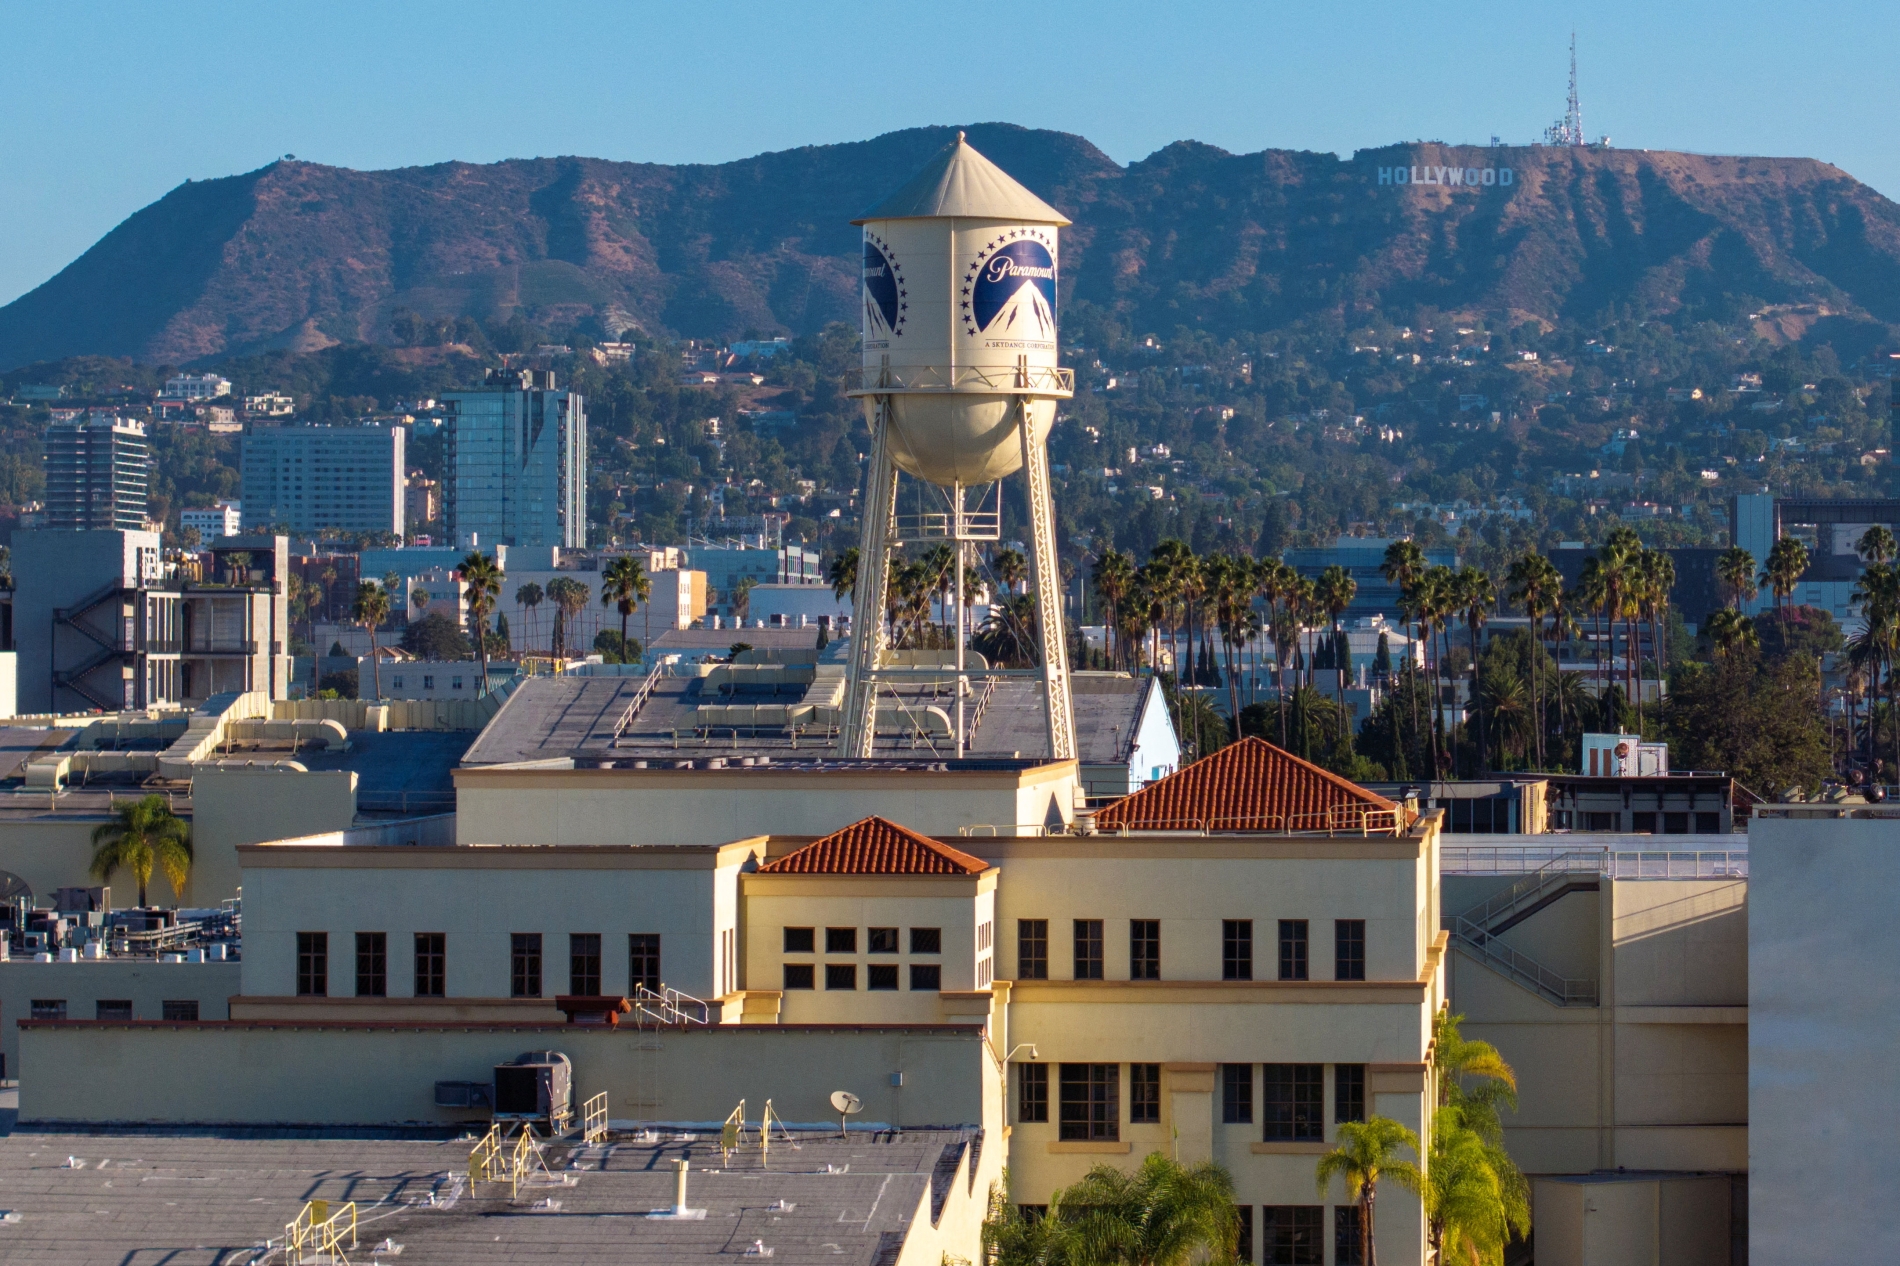
لقطة جوية بطائرة مسيّرة تُظهر برج المياه الذي يحمل شعار "باراماونت" داخل استوديوهات الشركة في هوليوود، كاليفورنيا، الولايات المتحدة، 24 أغسطس/آب 2026
وتبرز "سي أن أن" و"سي أن بي سي نيوز" في قلب هذا الاختبار. فوجود شبكتين إخباريتين كبيرتين تحت ملكية واحدة قد يتيح تقاسم بعض الموارد والبنية التحتية، ولا سيما في التغطية الدولية والتكنولوجيا والإنتاج، لكنه يطرح في الوقت نفسه أسئلة حول استقلال القرار التحريري والتنافس بين المؤسستين. وقد تعهدت الإدارة بإبقاء الشبكتين منفصلتين تحريريا، مع إنشاء آلية رقابية للاستقلال الإخباري ضمن الالتزامات المرتبطة بالصفقة. لكن الفصل بين العلامتين لا يكفي وحده لحسم المسألة، إذ ستتوقف الممارسة الفعلية على كيفية اتخاذ القرارات، وتوزيع الموارد، والتعامل مع النزاعات بين الإدارة والمحررين.
صفقة قد تكون الأكبر تاريخيا في هذا القطاع
تاريخيا، لا تقف صفقة "باراموانت" وحدها في سجل الاندماجات العملاقة بقطاع الإعلام والترفيه. ففي عام 2000، أعلنت شركة "إيه أو إل" (AOL) استحواذها على "تايم وارنر" (Time Warner) في صفقة قُدّرت بنحو 165 مليار دولار، وكانت من أكبر عمليات الاندماج في التاريخ، وجمعت آنذاك شركة إنترنت سريعة النمو بإمبراطورية إعلامية تضم "وارنر بروز" (Warner Bros) و"إتش بي أو" و"سي أن أن". لكن الرهان على التكامل بين الإنترنت والإعلام التقليدي لم يحقق النتائج المأمولة، وتراجعت قيمة الشركة المدمجة لاحقا، لتصبح الصفقة مثالا بارزا على مخاطر المبالغة في تقدير أوجه التآزر.
لكن تجربة "إيه أو إل" و"تايم وارنر" لم تكن نهاية محاولات إعادة تشكيل إمبراطورية الإعلام. ففي عام 2016، أعلنت شركة الاتصالات الأميركية "أيه تي آند تي" (AT&T) اتفاق الاستحواذ على "تايم وارنر" بعد سبع سنوات من انفصالها عن "إيه أو إل"، وأتمت الصفقة عام 2018 بقيمة إجمالية بلغت نحو 108.7 مليار دولار شاملة الديون. وأُعيدت تسمية المجموعة إلى "وارنر ميديا" (WarnerMedia)، قبل أن تندمج مع "ديسكفري" (Discovery) عام 2022 لتشكيل "وارنر براذرز ديسكفري".
في عام 2000، أعلنت شركة "إيه أو إل" استحواذها على "تايم وارنر" في صفقة قُدّرت بنحو 165 مليار دولار، وكانت من أكبر عمليات الاندماج في التاريخ
وفي عام 2016، أعلنت "أيه تي آند تي" (AT&T) الاستحواذ على Time Warner، في صفقة بلغت قيمتها نحو 85.4 مليار دولار وفق القيمة المعلنة عند الاتفاق، قبل أن تستحوذ Disney في 2019 على الأصول الترفيهية الرئيسة لـ21st Century Fox مقابل نحو 71.3 مليار دولار.
أُضيفت عبارة "إحدى شركات سكاي دانس" إلى برج المياه الذي يحمل شعار "وارنر براذرز" داخل استوديوهات الشركة، في مدينة بوربانك بولاية كاليفورنيا، 6 أكتوبر/ 2026
وبعد ذلك، استحوذت "ديزني" (Disney) في مارس/آذار 2019 على الأصول الترفيهية الرئيسة لشركة "21 سنتشري فوكس" (21st Century Fox)، مقابل نحو 71.3 مليار دولار من حيث قيمة حقوق الملكية، فيما بلغت القيمة الإجمالية للصفقة نحو 85.1 مليار دولار شاملة صافي الديون.
2025... عام استعادة الزخم في سوق الاندماجات والاستحواذات
شهدت سوق الاستحواذات والاندماجات العالمية طفرة عام 2021، شكلت ارتدادا قويا من صدمة كوفيد-19. وكانت مدعومة بأموال "رخيصة" وكميات ضخمة من السيولة ورأس المال الجاهز للاستثمار، حسب "ماكنزي"، التي وصفت عام 2021 بأنه عام قياسي، إذ ارتفعت قيمة الصفقات الكبيرة عالميا 67 في المئة إلى 5.9 تريليون دولار.
إلا أن هذا الزخم اصطدم عامي 2023 و2024 ببيئة مختلفة جذريا. وتقوم هذه البيئة على فائدة أعلى، وتمويل أكثر تكلفة، وفجوة بين تقييمات المشترين والبائعين، وتدقيق تنظيمي أكبر، ومخاطر جيوسياسية واقتصادية أعلى. وكانت الصفقات الفائقة الضخامة الأكثر تأثرا، إذ أصبحت صفقة بعشرات المليارات تتطلب قناعة أكبر بالعائد وقدرة أكبر على تحمل مخاطر التمويل والتنظيم والتنفيذ. ويستخدم مصطلح "الصفقات الفائقة الضخامة" (Behemoth Deals) في سوق الاندماجات والاستحواذات لوصف الصفقات التي تتجاوز قيمتها 30 مليار دولار. أما الصفقات الضخمة فهي تلك التي تتجاوز قيمتها 10 مليار دولار حسب "ماكنزي".
شهدت سوق الاستحواذات والاندماجات العالمية طفرة عام 2021، شكلت ارتدادا قويا من صدمة كوفيد-19. وكانت مدعومة بأموال "رخيصة" وكميات ضخمة من السيولة ورأس المال الجاهز للاستثمار، حسب "ماكنزي"، التي وصفت عام 2021 بأنه عام قياسي
أما عام 2025، فقد شهد تبدلا في الأوضاع، وانتعاشا لم يكن نتيجة عامل واحد، بل حصيلة تضافر تحسن ظروف التمويل مع عودة الثقة النسبية لدى الشركات والمستثمرين، بعد سنوات من ارتفاع أسعار الفائدة وعدم اليقين. ومع تراجع تكلفة رأس المال، عادت الشركات إلى تنفيذ صفقات كانت قد أجّلتها، فيما تسارعت عمليات الاستحواذ الهادفة إلى تعزيز الحصص السوقية وتحقيق وفورات الحجم والوصول إلى تقنيات جديدة، خصوصا في الذكاء الاصطناعي والبنية التحتية الرقمية. لكن التحول الأبرز تمثل في عودة الصفقات العملاقة، فارتفعت قيمة الصفقات التي تتجاوز 10 مليارات دولار بأكثر من الضعف، لتبلغ 1.3 تريليون دولار في 2025، وتمثل 28 في المئة من إجمالي قيمة الصفقات، مقابل 19 في المئة في 2024، وفق "ماكينزي". وارتفع عدد هذه الصفقات إلى 60 صفقة في بياناتها، وهو أعلى مستوى منذ ذروة 2021.
وأسهمت عودة صناديق الملكية الخاصة إلى السوق في دعم هذا الاتجاه، مع تحسن فرص التمويل والتخارج من الاستثمارات. وهكذا، جاء الانتعاش مدفوعا أساسا بارتفاع أحجام الصفقات وقيمتها، لا بزيادة مماثلة في عددها، مما يعكس تركز النشاط في عدد أكبر من العمليات الضخمة. (ماكينزي؛ رويترز).
وبلغت قيمة صفقات الاندماج والاستحواذ المعلنة عالميا خلال عام 2025 نحو 4.6 تريليون دولار، بزيادة قدرها 49 في المئة مقارنة بالعام السابق، مسجلةً أعلى مستوى لها منذ بلوغ نشاط الصفقات العالمي ذروته التاريخية في عام 2021، وفقا لما أعلنته مجموعة بورصة لندن (LSEG).
واستمر الزخم القوي في سوق الاندماجات والاستحواذات خلال النصف الأول من 2026، لترتفع قيمة الصفقات المعلنة عالميا إلى نحو 4.44 تريليون دولار خلال الأشهر التسعة الأولى من العام، بزيادة 27 في المئة على أساس سنوي، مقتربةً من المستوى القياسي المسجل في الفترة نفسها من عام 2021. لكن هذه القفزة في القيمة لم تقابلها زيادة في عدد الصفقات، الذي تراجع بنحو 1 في المئة إلى 32,419 صفقة. ويكشف هذا التباين عن تحول مهم في السوق إذ استحوذت الصفقات التي تتجاوز قيمة الواحدة منها 10 مليارات دولار على نحو 35 في المئة من إجمالي القيمة، بما يعادل 1.54 تريليون دولار، وفق بيانات "ميرجرماركت". ومع ذلك، تباطأ النشاط في الربع الثالث، مما يشير إلى أن الانتعاش لا يزال متفاوتاً ويعتمد بدرجة كبيرة على الصفقات الكبرى.
بمعنى آخر، عادت سوق الاستحواذات والاندماجات بطريقة مختلفة، إذ يأتي النمو بصورة متزايدة من الصفقات الأكبر، فيما تتراجع شهية جزء من السوق للصفقات الصغيرة والمتوسطة تحت ضغط أسعار الفائدة، وعدم اليقين الجيوسياسي، وارتفاع تكاليف التمويل.
ما دور الذكاء الاصطناعي؟
يبرز الذكاء الاصطناعي بوصفه أحد المحركات الاستراتيجية لهذا التحول. فالمنافسة لم تعد تقتصر على امتلاك البرمجيات والنماذج، إنما امتدت إلى تأمين الرقائق المتقدمة، والبيانات، ومراكز البيانات، والبنية التحتية الرقمية، ومصادر الطاقة اللازمة لتشغيلها.
ويدفع ذلك الشركات إلى الاستحواذ على التقنيات والقدرات التي تحتاج إليها لتعزيز موقعها التنافسي، فيما ينعكس التوسع في الذكاء الاصطناعي على قطاعات تتجاوز التكنولوجيا، لتشمل الطاقة والمرافق والصناعات المرتبطة بالبنية التحتية.
ومع ذلك، لا يفسر الذكاء الاصطناعي وحده انتعاش السوق. فقد أسهمت أيضا عمليات الاندماج لتوسيع الحصص السوقية، وتحقيق وفورات الحجم، ودخول أسواق جديدة في ارتفاع قيمة الصفقات. وتشير بيانات "ماكينزي" إلى أن قطاعات التكنولوجيا والإعلام والاتصالات، والطاقة والمواد، والخدمات المالية استحوذت مجتمعةً على أكثر من نصف قيمة صفقات الاندماج والاستحواذ عالميا في 2025.
ماذا عن الشرق الأوسط؟
في الشرق الأوسط، اتخذ انتعاش سوق الاندماجات والاستحواذات مسارا خاصا، مدفوعاً برؤوس الأموال السيادية وبرامج التنويع الاقتصادي، إلى جانب توسع الشركات الخليجية داخل المنطقة وخارجها.
متداول يراقب لوحة التداول في سوق الأسهم السعودية (تداول) في الرياض، 12 ديسمبر/كانون الأول 2019
فقد ارتفع عدد الصفقات المنفذة في الشرق الأوسط بنسبة 33 في المئة خلال 2025، ليصل إلى 635 صفقة، وفق "برايس ووترهاوس كوبرز" (PwC) واستقطبت السعودية والإمارات الحصة الكبرى من النشاط. وسجلت منطقة الشرق الأوسط وشمال أفريقيا 884 صفقة بقيمة إجمالية بلغت 106.1 مليارات دولار، بحسب "إرنست ويونغ" (EY).
وحسب بيانات "برايس ووترهاوس كوبرز"، تتزايد الصفقات المرتبطة بالبرمجيات والذكاء الاصطناعي ومراكز البيانات والاتصالات، إلى جانب الطاقة والمرافق والخدمات اللوجستية. وفي النصف الأول من 2026، أصبح قطاع التكنولوجيا والإعلام والاتصالات الأكثر نشاطا، مع 76 صفقة، بزيادة 41 في المئة على أساس سنوي.
لكن الزخم العام واجه اختبارا في النصف الأول من 2026، إذ تراجع عدد الصفقات في الشرق الأوسط بنحو 8 في المئة على أساس سنوي، مع تصاعد المخاطر الجيوسياسية وانخفاض الصفقات الوافدة من الخارج. وفي المقابل، حافظ المستثمرون المحليون والإقليميون على نشاطهم، مما يعكس تحولا نحو رأس المال الأقرب إلى الأسواق، وصفقات أكثر انتقائية ترتبط بأهداف استراتيجية طويلة الأجل.