من صدمة 1973 إلى أزمة 2026... كيف تغيّر سلاح النفط؟

بعد نصف قرن، تُظهر الأزمة الراهنة أن قوة المنتجين الخليجيين تكمن في حماية الإمدادات وتنويع مسارات التصدير وتهدئة الأسواق

المجلة
المجلة

من صدمة 1973 إلى أزمة 2026... كيف تغيّر سلاح النفط؟

قبل أكثر من نصف قرن، كان قرار خفض إنتاج النفط وإيقاف تصديره كافيا لإرباك الاقتصادات الصناعية وإعادة توزيع القوة والثروة بين المنتجين والمستهلكين. أما اليوم، فلم يعد الصنبور وحده هو الذي يحدد مصير البرميل. قد يكون الحقل عاملا، والخزان ممتلئا، والمشتري مستعدا للدفع، لكن النفط يحتاج أيضا إلى مضيق آمن، وخط أنابيب بديل، وميناء قادر على التحميل، وناقلة مؤمّنة، ومصفاة تعمل من دون انقطاع.

هنا يكمن الفارق الأساس بين أزمتي عام 1973 وعام 2026. في الأولى، اتخذ المنتجون العرب قرارا سياسيا بفرض حظر على صادراته إلى دول محددة داعمة لإسرائيل.. وفي الثانية، تعمل دول الخليج لإبقائها متدفقة إلى الأسواق، على الرغم من الحرب واضطراب الملاحة والهجمات التي طاولت منشآت ومسارات حيوية.

ومع أن الأزمتين وُلِدتا في الشرق الأوسط ودفعتا أسعار الطاقة إلى الارتفاع، فإنهما تنتميان إلى عالمين مختلفين. دشنت أزمة عام 1973 العصر الحديث لأمن الطاقة، بينما تبيِّن أزمة اليوم كيف تطور دور المنتج الخليجي من مورّد للخام إلى ركيزة في منظومة تشمل الإنتاج والتكرير والتخزين والنقل والتأمين وحماية الممرات.

صدمة قياسية لا تختصرها أسعار الخام

وصفت وكالة الطاقة الدولية اضطراب الإمدادات الناجم عن حرب إيران وتقييد الملاحة عبر مضيق هرمز بأنه الأكبر في تاريخ سوق النفط. وفي ذروة الأزمة، تجاوز حجم الإنتاج المتوقف 14 مليون برميل يوميا، أي ما يعادل نحو 14 في المئة من الطلب العالمي على النفط في عام 2026.

للمقارنة، أدى حظر النفط العربي في 1973 إلى خفض صافي المعروض العالمي بنحو 4 ملايين برميل يوميا، وبذلك تجاوزت صدمة 2026 أثر أزمة 1973 بنحو ثلاثة أضعاف ونصف الضعف من حيث حجم الإمدادات المتوقفة.
من المهم التمييز بين "أوبك" و"أوابك". فقد اتخذت الدول العربية المنتجة للنفط قرارات خفض الإنتاج والحظر السياسي عام 1973 في إطار منظمة الأقطار العربية المصدّرة للبترول (أوابك)

لكن الأسعار لم ترتفع بالنسبة نفسها. ففي أعقاب حظر النفط العربي عام 1973، ارتفعت أسعار الخام العالمية إلى أكثر من أربعة أمثال مستوياتها السابقة للأزمة، في واحدة من أكبر صدمات الأسعار في تاريخ سوق النفط. فبيانات إدارة معلومات الطاقة الأميركية (EIA) تظهر مثلا أن متوسط تكلفة النفط الخام المستورد من دول "أوبك" كان 10.76 دولارا للبرميل في يناير/كانون الثاني 1974، و11.83 دولارا في فبراير/شباط، بينما بلغ متوسط تكلفة الخام الأميركي FOB 9.27 دولارا في يناير/كانون الثاني.

أما في الأزمة الحالية، فارتفع خام "برنت" من 72.48 دولارا عشية اندلاع الحرب إلى ذروة تجاوزت 126 دولارا في أبريل/نيسان الماضي، بزيادة قاربت 74 في المئة، قبل أن يتراجع مع كل انفراج سياسي ثم يعاود الارتفاع مع كل تصعيد عسكري. في 22 سبتمبر/أيلول، كان يُتداوَل قرب 100 دولار للبرميل، أي أعلى بنحو 38 في المئة من مستواه قبل الحرب، بعدما ساهم تحسن الصادرات السعودية في تهدئة الأسعار.

أ.ف.ب
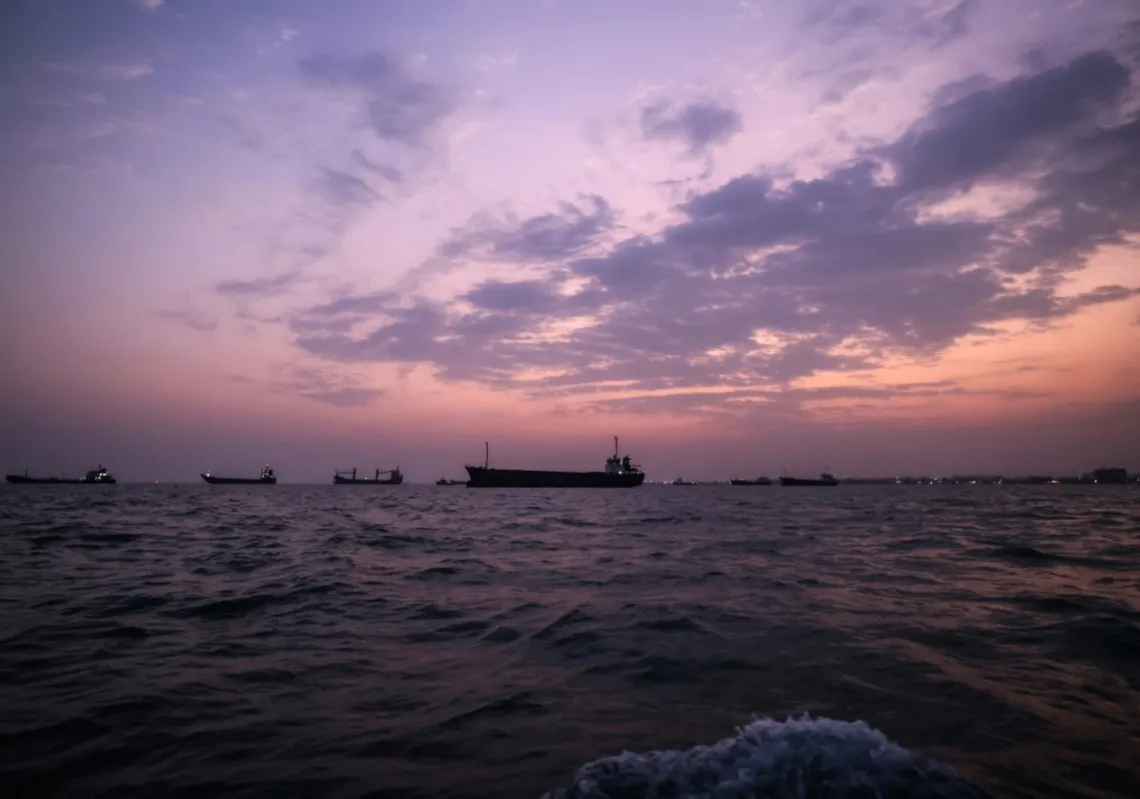
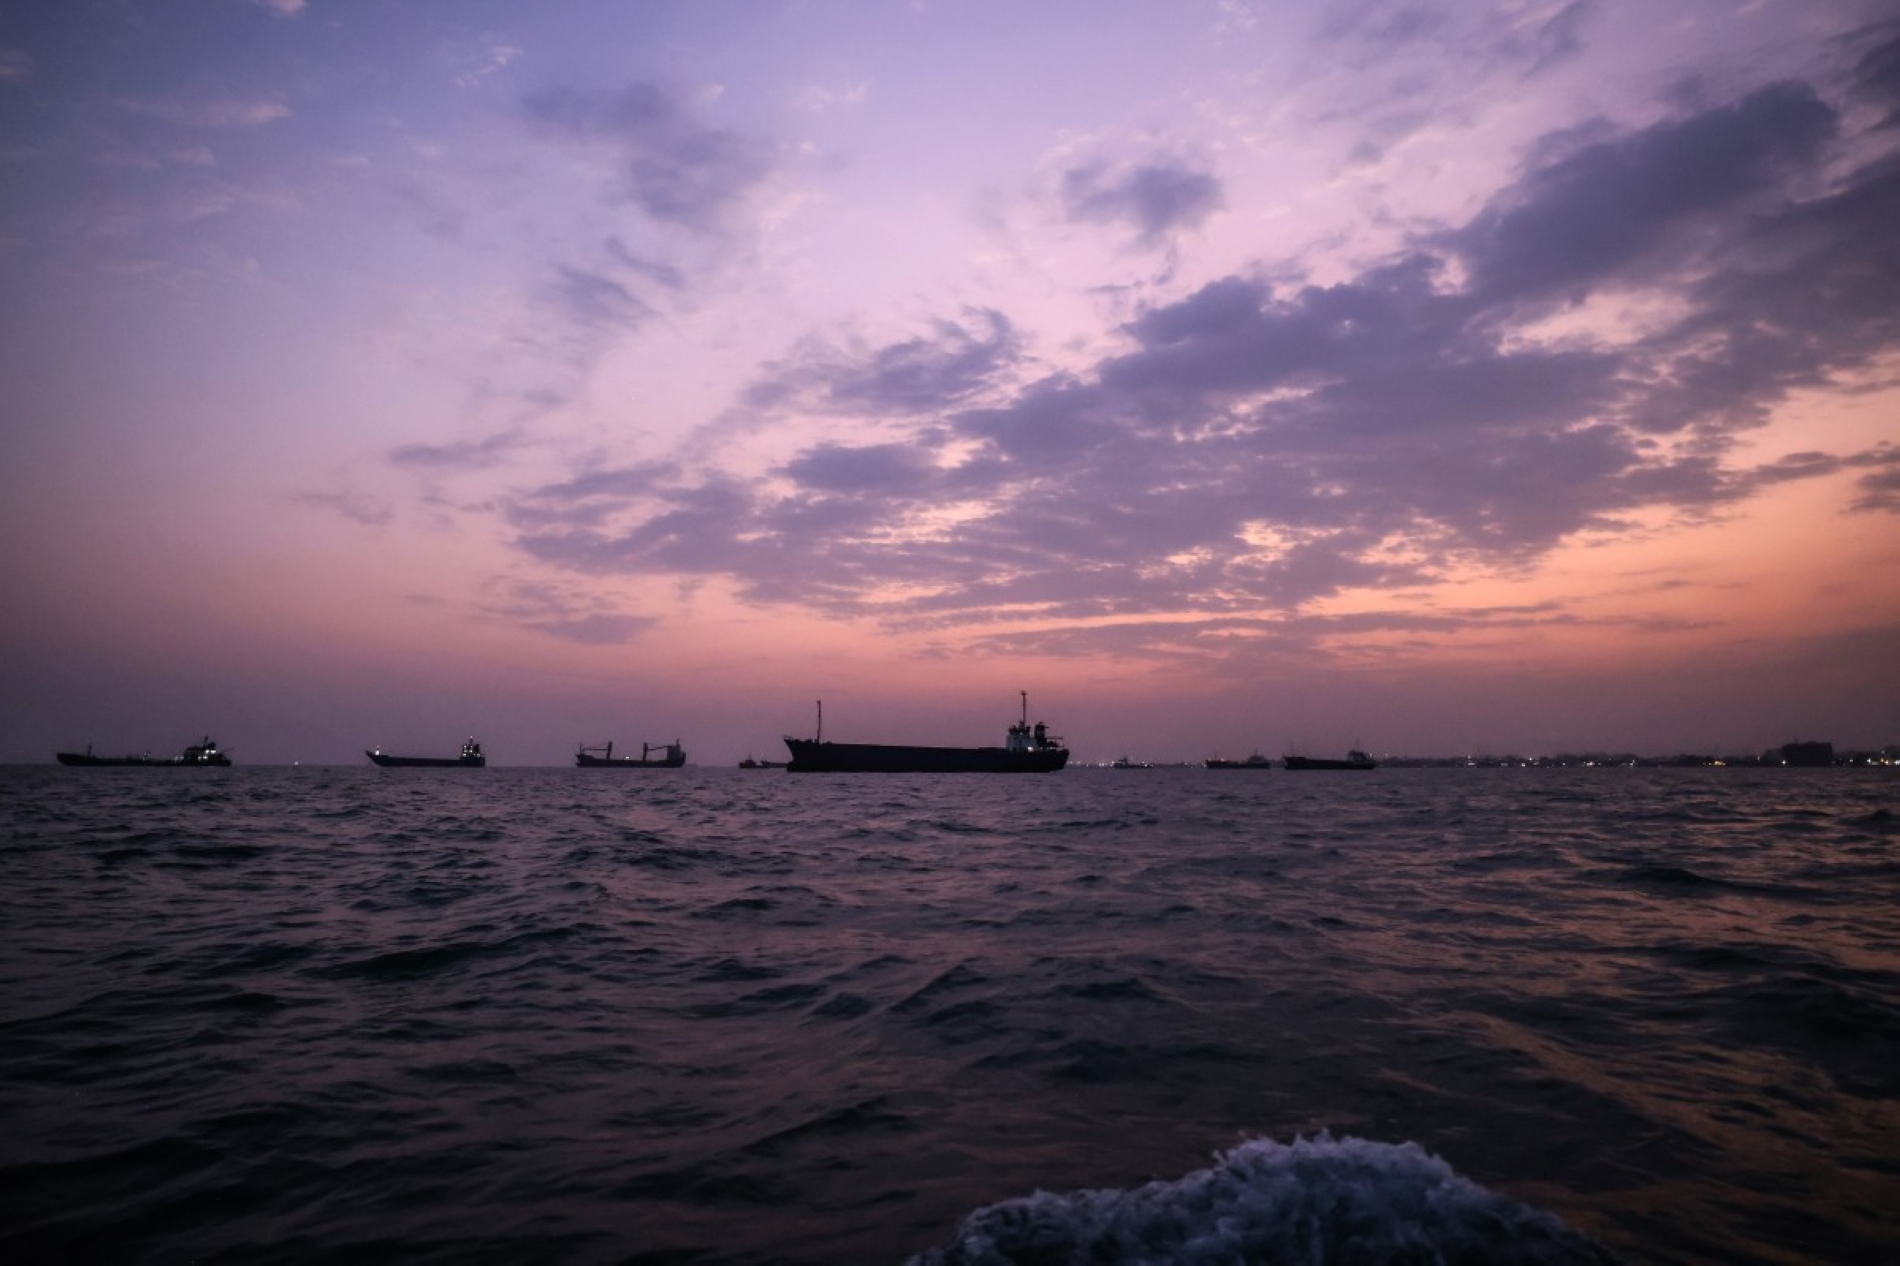
سفن وناقلات تجارية تقف بالقرب من مضيق هرمز، قبالة ميناء بندر عباس الإيراني، 5 سبتمبر/أيلول 2026

لا يعني ذلك أن صدمة اليوم أقل خطرا، لكن يبدو أن  العالم أصبح أقدر على التكيف معها. ثمة مخزونات استراتيجية، وإنتاج كبير خارج الشرق الأوسط، واقتصادات أقل استهلاكا للنفط قياسا بحجم ناتجها، فضلا عن قدرة المنتجين الخليجيين على إعادة ترتيب تدفقاتهم بسرعة. كذلك لا يظهر جانب مهم من تكلفة الأزمة في سعر خام "برنت" وحده، إنما في أجور الناقلات والتأمين وعمليات النقل بين السفن، وفي أسعار الديزل ووقود الطائرات والغاز والأسمدة. ولهذا قد يتراجع سعر الخام فيما تظل التكلفة الفعلية للطاقة والنقل مرتفعة.

في عام 1973: النفط يدخل قلب السياسة

اندلعت حرب أكتوبر/تشرين الأول في السادس من الشهر، عندما شنت مصر وسوريا هجوما لاستعادة الأراضي التي احتلتها إسرائيل في عام 1967. وفي 17 أكتوبر/تشرين الأول، قررت الدول العربية المصدّرة للنفط خفض إنتاجها خمسة في المئة، ثم إجراء خفوضات شهرية إضافية، وربطت عودة الإمدادات بتغيير المواقف الغربية من الاحتلال الإسرائيلي. وفُرِض الحظر على الولايات المتحدة وعدد من الدول الداعمة لإسرائيل، واستمر بالنسبة إلى واشنطن حتى مارس/آذار 1974.

وهنا، من المهم التمييز بين "أوبك" و"أوابك". فقد اتخذت الدول العربية المنتجة للنفط قرارات خفض الإنتاج والحظر السياسي عام 1973 في إطار منظمة الأقطار العربية المصدّرة للبترول (أوابك)، في حين كانت منظمة البلدان المصدّرة للبترول (أوبك)، التي تضم دولا عربية وغير عربية، الإطار الأوسع الذي شهد التحول في آليات تسعير النفط وتعاظم نفوذ الدول المنتجة وسيطرتها على مواردها.

غيرت أزمة عام 1973 موقع الدول العربية المنتجة داخل الاقتصاد العالمي. فهي لم تعد مجرد دول تتقاضى رسوما وضرائب من شركات أجنبية تستخرج مواردها، إذ أصبحت صاحبة نفوذ متزايد في الإنتاج والتسعير وملكية الصناعة النفطية

لم يكن الحظر وحده سبب انفجار الأسعار. كانت السوق شديدة الضيق قبل الحرب، مع طاقة إنتاجية احتياطية لم تتجاوز واحدا في المئة تقريبا. وكانت الولايات المتحدة تستورد أكثر من ثلث احتياجاتها بعدما فقدت حقولها قدرة سابقة على زيادة الإنتاج سريعا. وفي الوقت نفسه، كان نفوذ شركات النفط الغربية الكبرى يتراجع، فيما أدى ضعف الدولار وانهيار نظام "بريتون وودز" إلى تعميق النزاع حول الأسعار والعوائد.

أ.ف.ب
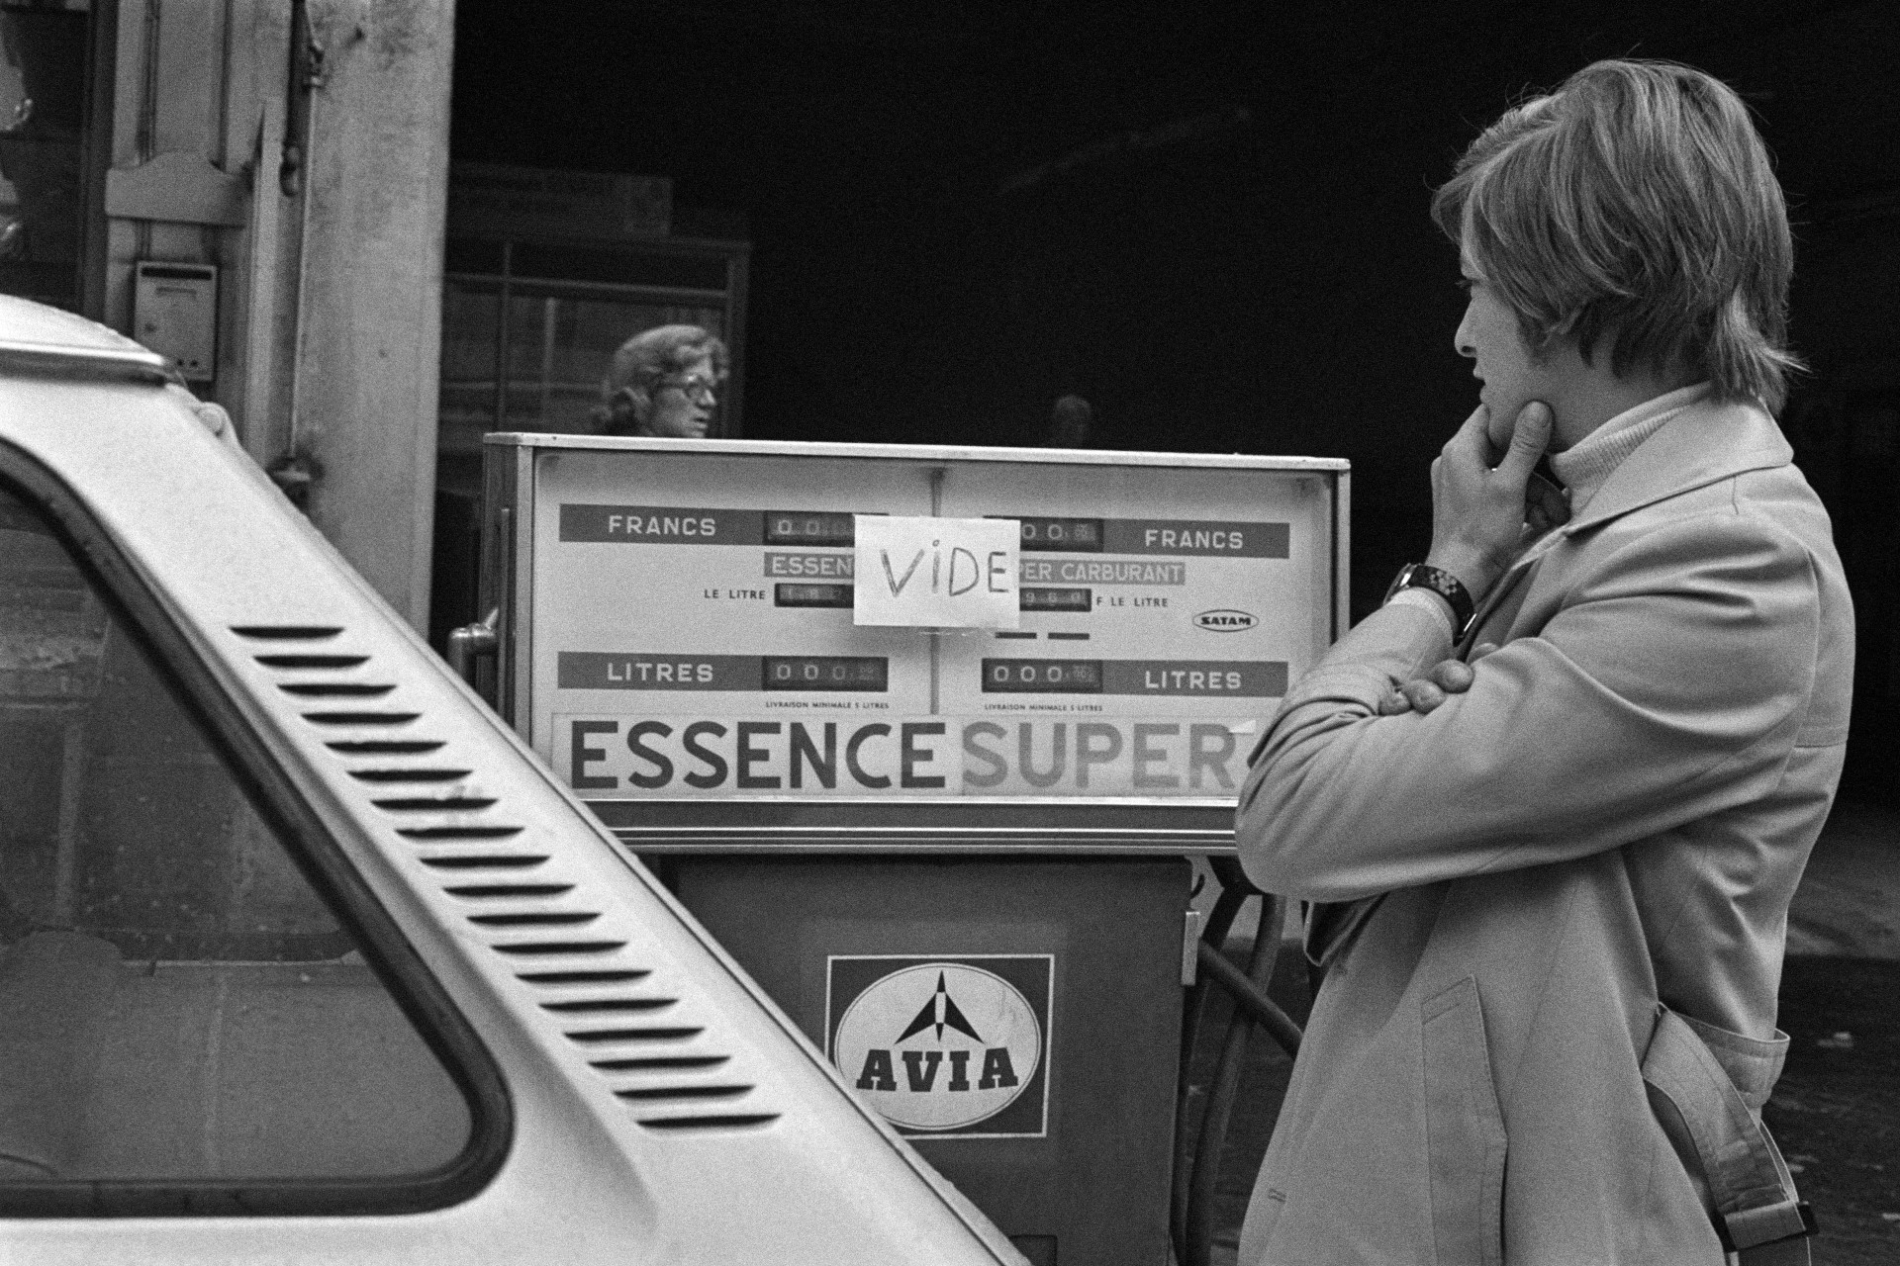
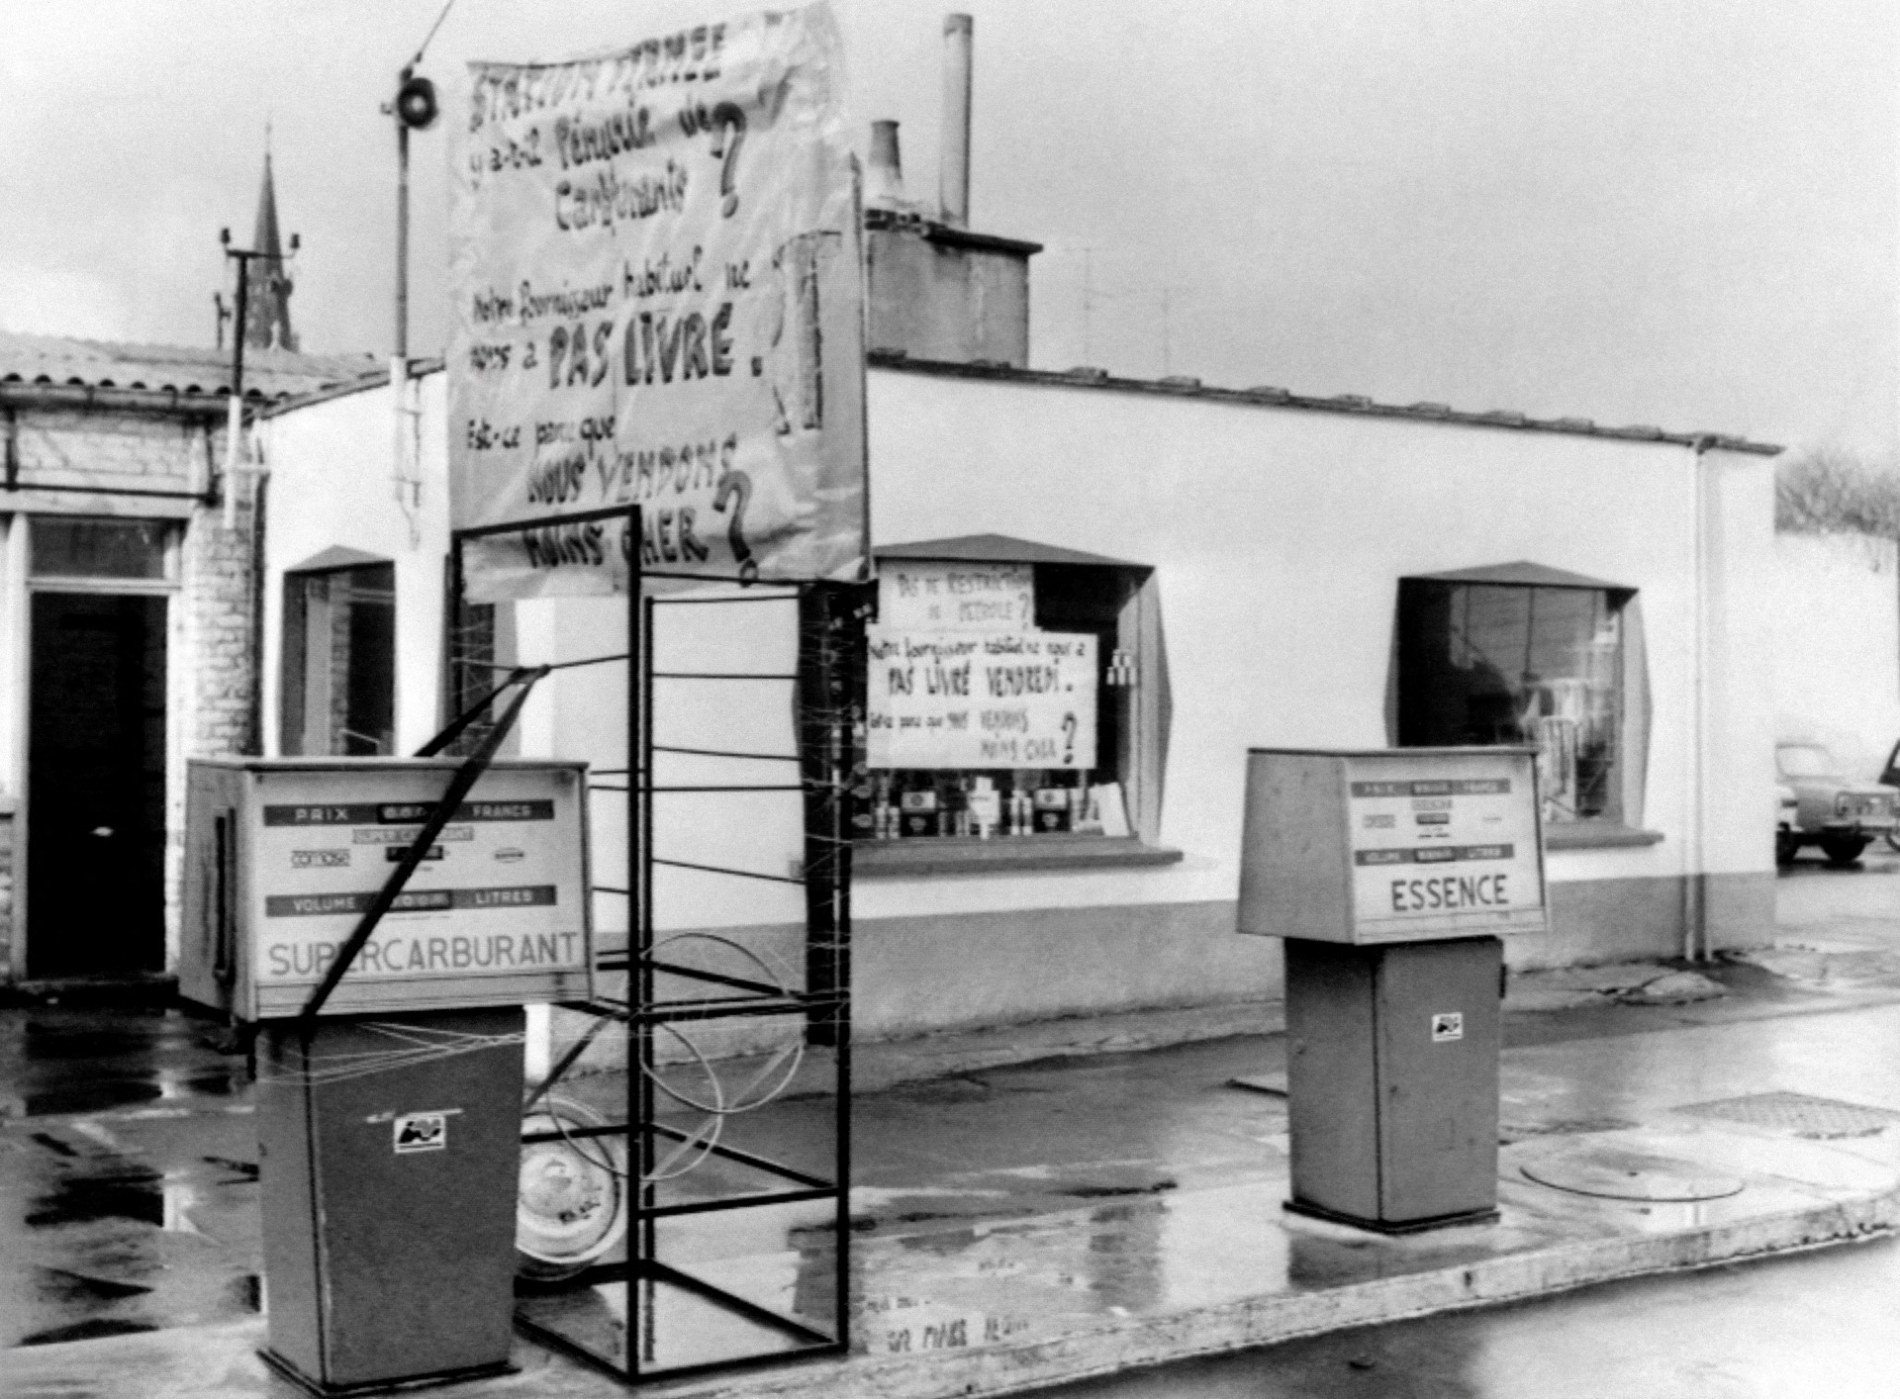
محطة وقود مغلقة في مدينة لوم قرب ليل، فرنسا، 30 نوفمبر/تشرين الثاني 1973

جاء الحظر إذن إلى سوق جاهزة للاشتعال. وفاق أثره الكميات المحجوبة فعليا، إذ أدت ندرة المعلومات والتنافس على الشحنات والخوف من خفوضات جديدة إلى مضاعفة القلق والأسعار.

طفرة أعادت تشكيل الاقتصادات العربية

غيّرت أزمة عام 1973 موقع الدول العربية المنتجة داخل الاقتصاد العالمي. فهي لم تعد مجرد دول تتقاضى رسوما وضرائب من شركات أجنبية تستخرج مواردها، إذ أصبحت صاحبة نفوذ متزايد في الإنتاج والتسعير وملكية الصناعة النفطية. وأدى ارتفاع الأسعار إلى تدفق عوائد كبيرة على دول الخليج والعراق وليبيا والجزائر.

وساهمت هذه الأموال في تمويل الطرق والموانئ والمطارات ومحطات الكهرباء والمدارس والمستشفيات، وفي توسع المدن وبرامج الإسكان والخدمات العامة. كذلك تسارعت عملية انتقال ملكية الصناعة النفطية، كليا أو جزئيا، إلى الحكومات الوطنية.

وامتد الأثر إلى البلدان العربية غير النفطية. ولّدت مشاريع التنمية الخليجية طلبا واسعا على العمالة، فانتقل ملايين العاملين من مصر والأردن ولبنان وسوريا واليمن والسودان وبلدان المغرب إلى الخليج. وأصبحت تحويلاتهم، إلى جانب المساعدات والاستثمارات الخليجية، مصدرا مهما للعملات الأجنبية والنشاط الاقتصادي في بلدانهم.

ارتفعت تدفقات الخام عبر مضيق هرمز إلى نحو 2.9 مليون برميل يوميا خلال أسبوع، مقارنة بنحو 700 ألف في أغسطس/آب. وساهم ذلك في إعادة بعض الثقة إلى السوق وخفض سعر "برنت" إلى أقل من 100 دولار

في المقابل لم تتوزع المكاسب بالتساوي. واجه المستوردون العرب ارتفاعا في فواتير الطاقة والنقل والغذاء، بينما واجهت الدول المنتجة تحدي استيعاب الإيرادات المتدفقة والحاجة إلى استيراد مزيد من السلع والعمالة والخدمات. لكن النتيجة الأوسع بقيت واضحة إذ مَنَحَ النفط الدول العربية قدرة أكبر على تقرير شروط استغلال مواردها، ومكّنها من إطلاق عملية تحديث اقتصادي واجتماعي واسعة.

الخليج من إدارة الإنتاج إلى حماية التدفقات

في الأزمة الحالية، لم تعد مكانة المنتج تقاس بحجم الاحتياطيات أو القدرة الإنتاجية فقط، بقدر ما غدت تشمل مرونة منظومته بأكملها. فالدولة الأكثر قدرة على الاستجابة هي التي تجمع بين الحقول والمخزونات والمصافي وخطوط الأنابيب والموانئ المتعددة، وتستطيع إعادة توجيه الشحنات عند تعطل أحد المسارات.

رويترز
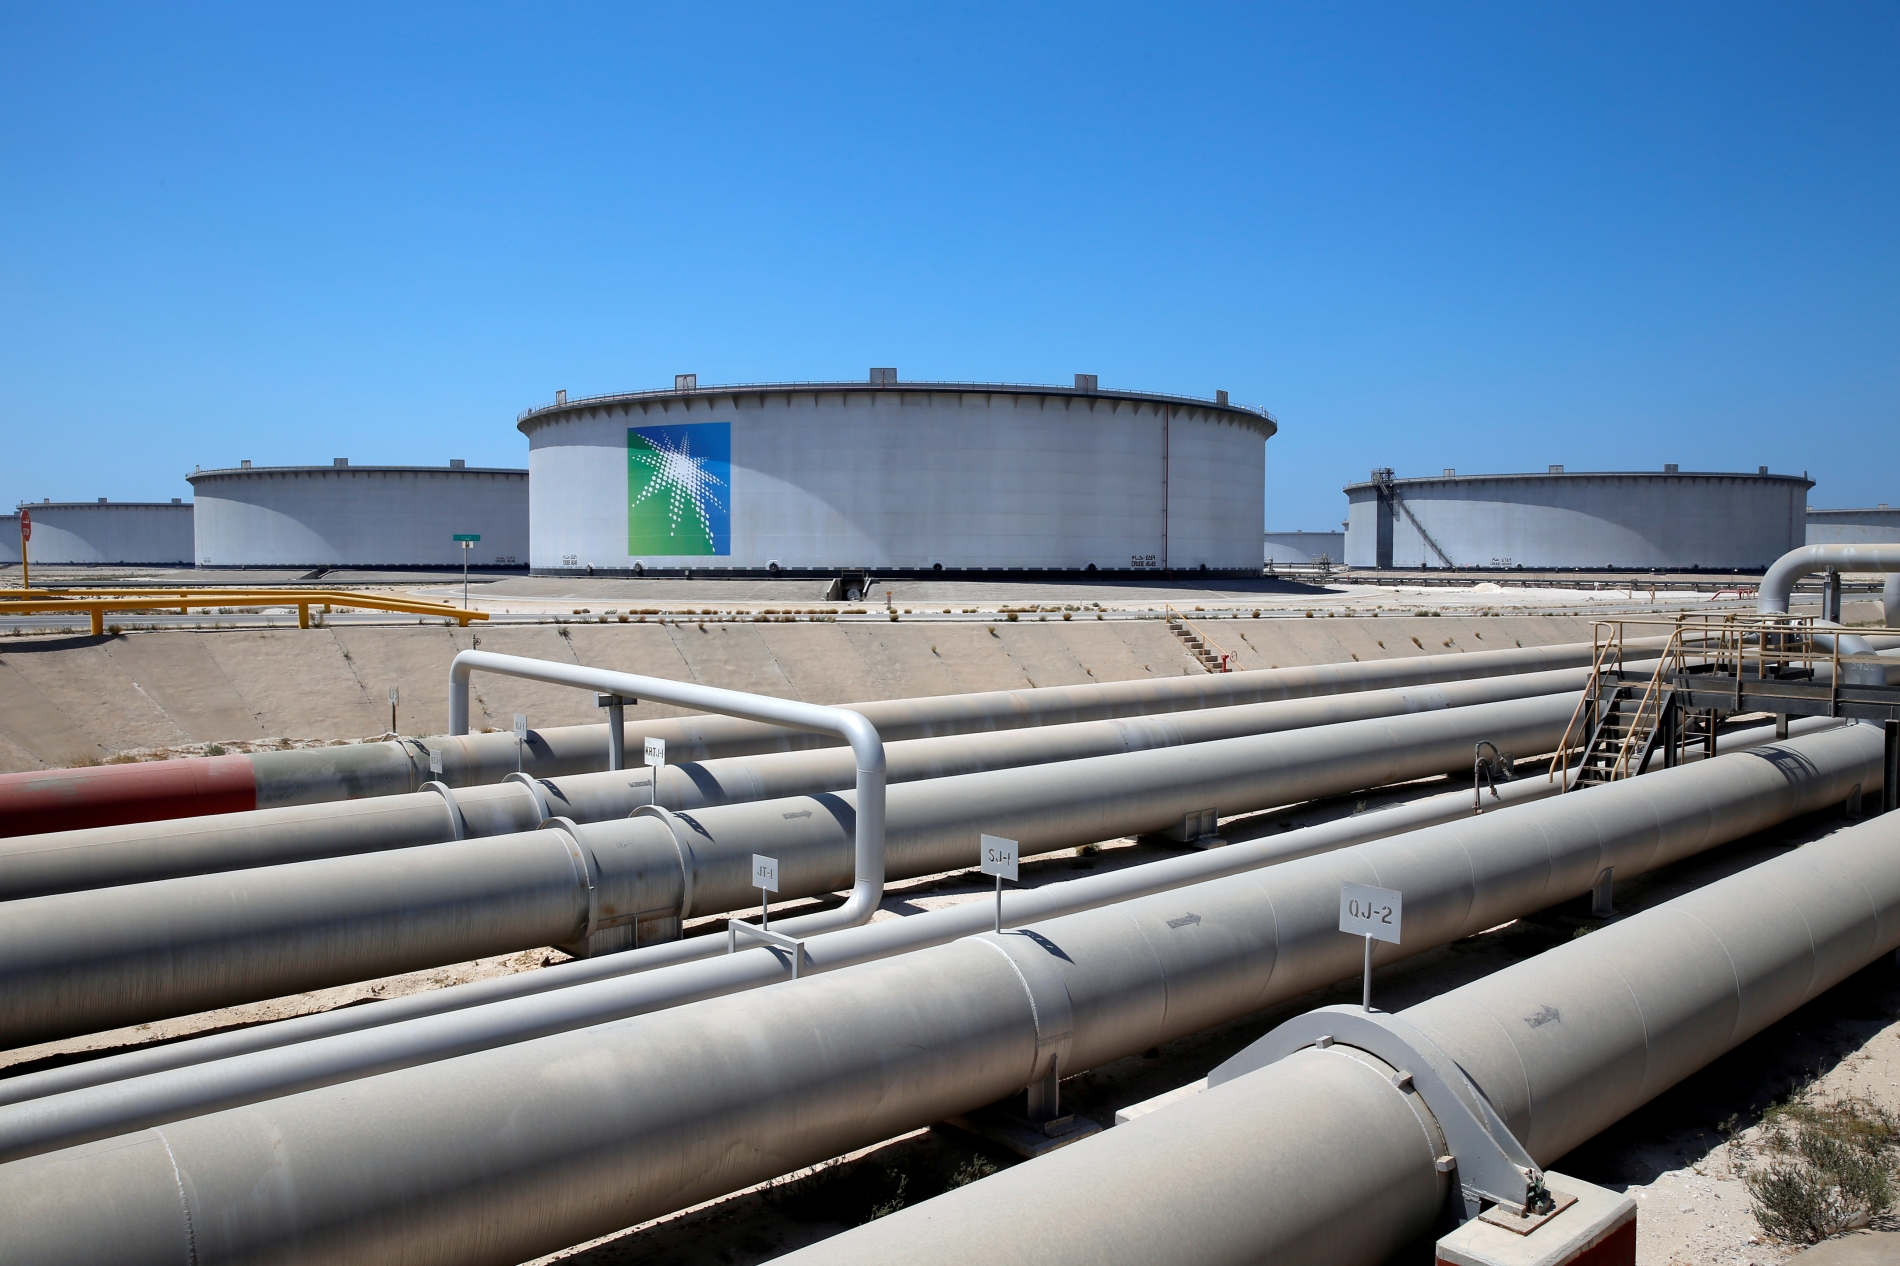
منشأة نفطية تابعة لأرامكو، في منطقة راس تنورة، السعودية، 21 مايو/أيار 2019

تقدم المملكة العربية السعودية نموذجا واضحا لذلك. فقد استُخدِم خط الأنابيب الممتد من حقول المنطقة الشرقية إلى ميناء ينبع على البحر الأحمر للالتفاف على الاضطرابات في مضيق هرمز، ونُقِلت عبره كميات تراوحت بين أربعة وخمسة ملايين برميل يوميا في بعض الفترات. ويمتد الخط لنحو 1,200 كيلومتر من المنطقة الشرقية إلى ميناء ينبع على البحر الأحمر، وتصل طاقته القصوى إلى نحو 7 ملايين برميل يوميا، مما يجعله بالفعل مسارا بريا بديلا من هرمز. وأثبت الخط القيمة الاستراتيجية للاستثمارات البعيدة الأجل في تنويع طرق التصدير.

وعندما استهدفت الهجمات عددا من محطات الضخ في سبتمبر/أيلول الجاري، تحركت "أرامكو السعودية" لإعادة توزيع الشحنات وزيادة التحميل من الموانئ الخليجية، مع الاستفادة من المخزونات والترتيبات اللوجستية في المنطقة. وفي 20 سبتمبر/أيلول، حُمِّل نحو 14 مليون برميل على سبع ناقلات عملاقة من رأس تنورة.

وارتفعت تدفقات الخام عبر مضيق هرمز إلى نحو 2.9 مليون برميل يوميا خلال أسبوع، مقارنة بنحو 700 ألف في أغسطس/آب. وأسهم ذلك في إعادة بعض الثقة إلى السوق وخفض سعر "برنت" إلى أقل من 100 دولار.

كذلك توسعت عمليات نقل النفط من سفينة إلى أخرى قبالة ميناء صحار في سلطنة عُمان. في هذا المسار، تُحمَّل ناقلات الخام من الموانئ الخليجية، ومنها رأس تنورة، ثم تعبر به مضيق هرمز وتنقله في عرض البحر إلى ناقلات أخرى تتولى إيصاله إلى الأسواق الآسيوية.

ارتفعت الكميات المنقولة بهذه الطريقة من 1.4 مليون برميل يوميا في أغسطس/آب إلى نحو 2.5 مليون في سبتمبر/أيلول، فتحولت العمليات من حل طارئ محدود إلى شبكة لوجستية تساعد في استمرار الصادرات وفق ترتيبات ملاحية وأمنية مشددة

لا يجعل هذا الترتيب عبور المضيق آمنا، إذ واجهت ناقلات تحمل نفطا سعوديا هجمات بالفعل، لكنه يقلص عدد السفن الأجنبية التي تدخل الخليج ومدة بقائها في المنطقة الأعلى خطرا.

وارتفعت الكميات المنقولة بهذه الطريقة من 1.4 مليون برميل يوميا في أغسطس/آب إلى نحو 2.5 مليون في سبتمبر/أيلول، فتحولت العمليات من حل طارئ محدود إلى شبكة لوجستية تساعد في استمرار الصادرات وفق ترتيبات ملاحية وأمنية مشددة.

رويترز
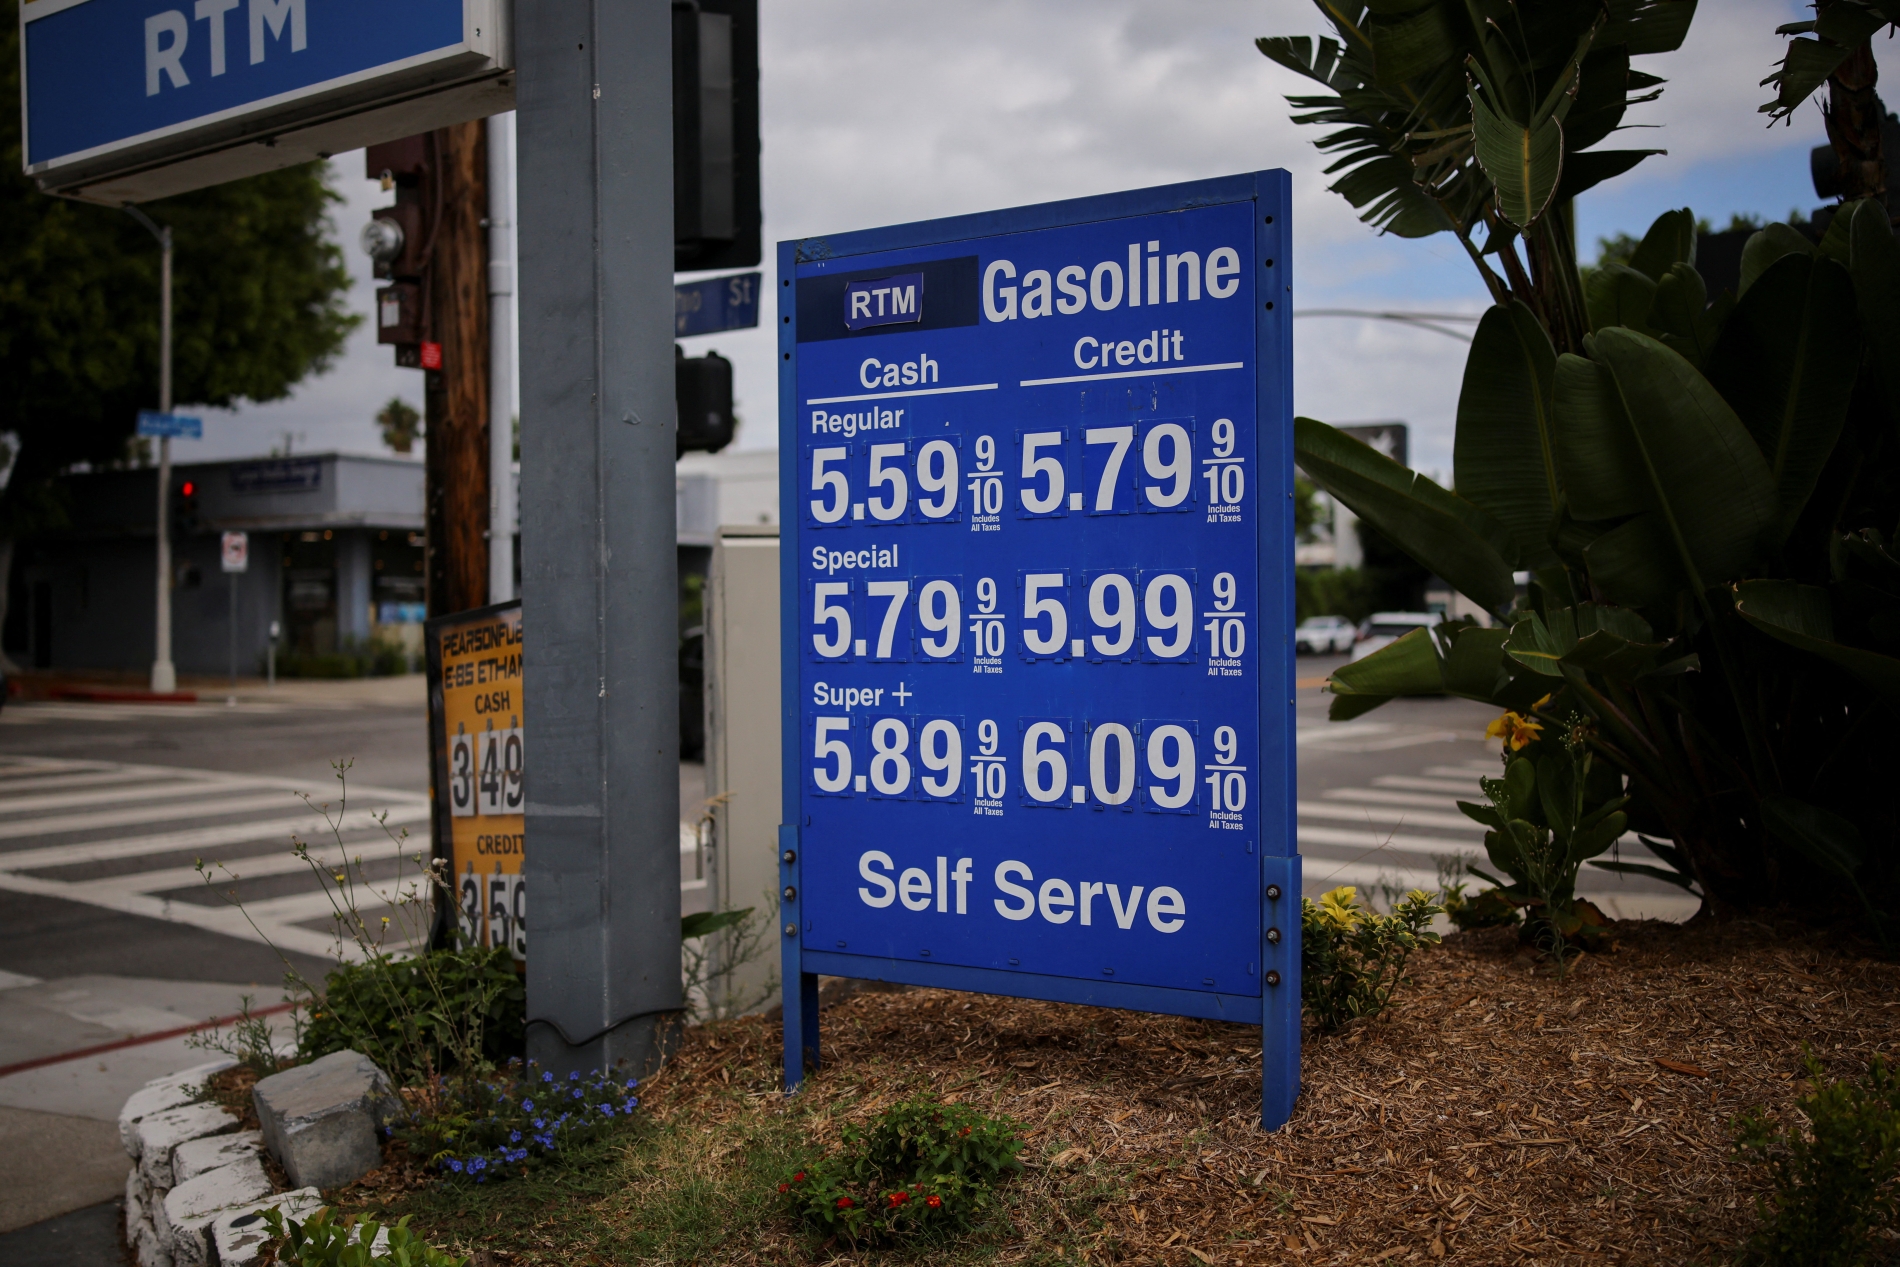
لوحة تعرض أسعار الوقود عند مدخل محطة في لوس أنجلوس، الولايات المتحدة الأميركية، 16 سبتمبر/أيلول 2026

صحيح أن الحلول البديلة مكلفة، فقد تجاوزت أجور شحن ناقلات النفط العملاقة في بعض الرحلات 30 دولارا للبرميل، بعدما كانت تكاليف الشحن قبل الحرب تمثل نحو 2 إلى 3 في المئة من سعر الخام. ومع ذلك، أظهرت هذه البدائل قدرة المنتجين الخليجيين على إعادة توجيه صادراتهم والتحرك تحت ضغط استثنائي، وإن كان ذلك بتكلفة أعلى وتعقيدات لوجستية وأمنية أكبر.

المرونة تحدد مكاسب المنتج

أظهرت الأزمة أن العائد النفطي يتخطى سعر البرميل المعلن. فالمنتج الذي يملك مسارات بديلة ومخزونات قريبة من الأسواق وموانئ على أكثر من واجهة بحرية يستطيع الحفاظ على صادراته والاستفادة من الأسعار بصورة أفضل.

وتتمتع السعودية ودولة الإمارات العربية المتحدة وعُمان وبلدان خليجية أخرى بمزايا بنتها على مدى عقود من الزمن، تشمل خطوط الأنابيب والموانئ الكبيرة والمصافي المتقدمة وشبكات التخزين والتجارة الدولية. كذلك تساعد القدرات المالية القوية في تحمل تكلفة الطوارئ وتمويل الإصلاحات وترتيب حلول نقل جديدة. وأظهرت السعودية أوسع قدرة على إعادة توزيع صادراتها بين مسارات وموانئ ومخزونات مختلفة، بينما تمتلك الإمارات نموذجا أكثر مباشرة لتجاوز هرمز بفضل خط حبشان–الفجيرة ومنشآت التخزين في الفجيرة.

دخلت أوروبا أزمة عام 1973 باعتماد كبير على النفط المستورد واقتصادات صناعية كثيفة الاستهلاك للطاقة. وسرعان ما فُرِضت قيود على القيادة والسرعة والتدفئة، وظهرت أيام شبه خالية من السيارات وإجراءات لتقنين الوقود

لا تلغي هذه المرونة الأثر الاقتصادي للحرب. فتعطّل بعض المنشآت، وتراجع الكميات المتاحة، وارتفاع تكاليف التأمين والشحن، كلها عوامل تقلّص جانبا من المكاسب. لكنها تكشف في المقابل مدى اعتماد السوق العالمية على قدرة المنتجين الخليجيين على إعادة توجيه الإمدادات. فكلما أمكن استعادة تدفقات إضافية أو تفعيل مسار تصدير بديل، خفّ الضغط على السوق وتراجعت المخاوف في شأن نقص الإمدادات، وهو ما انعكس في بعض مراحل الأزمة على أسعار النفط.

أوروبا أكثر استعدادا وليست محصنة

دخلت أوروبا أزمة عام 1973 باعتماد كبير على النفط المستورد واقتصادات صناعية كثيفة الاستهلاك للطاقة. وسرعان ما فُرِضت قيود على القيادة والسرعة والتدفئة، وظهرت أيام شبه خالية من السيارات وإجراءات لتقنين الوقود.

أ.ف.ب
شخص يقوم بتعبئة خزان سيارته في محطة وقود في ضواحي باريس، 1 نوفمبر/تشرين الثاني 1976

وكان الأثر الأعمق اقتصاديا. فقد أسهمت صدمة الطاقة في إنهاء مرحلة النمو السريع التي ميزت الاقتصادات الأوروبية في العقود التي أعقبت الحرب العالمية الثانية، ودخلت أوروبا مرحلة من الركود التضخمي. ففي اقتصادات المجموعة الأوروبية، تباطأ نمو الناتج الحقيقي من 5.7 في المئة عام 1973 إلى 1.7 في المئة في 1974، قبل أن ينكمش الناتج 1.7 في المئة في 1975، بينما ارتفع التضخم من 8.3 في المئة إلى 12.8 في المئة، وصعدت البطالة من 2.5 في المئة إلى 4.4 في المئة خلال الفترة نفسها. لكنه أدى أيضا إلى توسيع التنقيب في بحر الشمال، وتسريع البرامج النووية، ورفع كفاءة السيارات والمصانع، وإنشاء وكالة الطاقة الدولية ومخزونات الطوارئ.

لذلك تبدو أوروبا اليوم أكثر استعدادا من عام 1973 لمواجهة صدمة نفطية. فقد تراجعت حصة النفط في مزيج الطاقة مقارنة بالماضي، فيما أصبحت المتجددة (47.2 في المئة) والنووية (23.2 في المئة) توفران معا نحو 70 في المئة من الكهرباء في الاتحاد الأوروبي، مما يحد من أثر النفط على قطاع الكهرباء.

لكن القارة تدخل الأزمة الحالية بعد صدمة الغاز الروسي، وفي وقت يتباطأ فيه النمو إلى نحو 1.1 في المئة في الاتحاد الأوروبي عام 2026، بينما يبلغ الدين الحكومي نحو 81.7 في المئة من الناتج. كما أن اعتماد الاتحاد على الغاز الروسي تراجع من 45 في المئة من وارداته في بداية الحرب إلى 12 في المئة في 2025، مما يعني أن أوروبا قطعت شوطا كبيرا في تنويع إمداداتها، لكنها تدخل الصدمة في بيئة اقتصادية ضعيفة وهوامش مالية أكثر ضيقا.

لا تقتصر صدمة عام 2026 على النفط الخام. فقد نقل تعطل المصافي وتراجع صادرات المنتجات الخليجية، بالتزامن مع اضطراب قطاع التكرير الروسي، مركز الأزمة إلى الديزل ووقود الطائرات والغاز المسال والمواد الأولية للبتروكيماويات

ارتفعت أسعار الغاز الأوروبية بالجملة بأكثر من 140 في المئة على أساس سنوي، فيما تجاوز معدل التضخم في منطقة اليورو ثلاثة في المئة. وبذلك أصبحت القارة أقل عرضة لاضطراب واسع في إمدادات الكهرباء والطاقة مقارنة بالماضي، لكنها لا تزال معرضة لارتفاع تكاليف الصناعة والنقل، ولضغوط تضخمية قد تدفع إلى تشديد السياسة النقدية.

الديزل ينقل الأزمة إلى الحياة اليومية

لا تقتصر صدمة عام 2026 على النفط الخام. فقد نقل تعطل المصافي وتراجع صادرات المنتجات الخليجية، بالتزامن مع اضطراب قطاع التكرير الروسي، مركز الأزمة إلى الديزل ووقود الطائرات والغاز المسال والمواد الأولية للبتروكيماويات.

أ.ف.ب
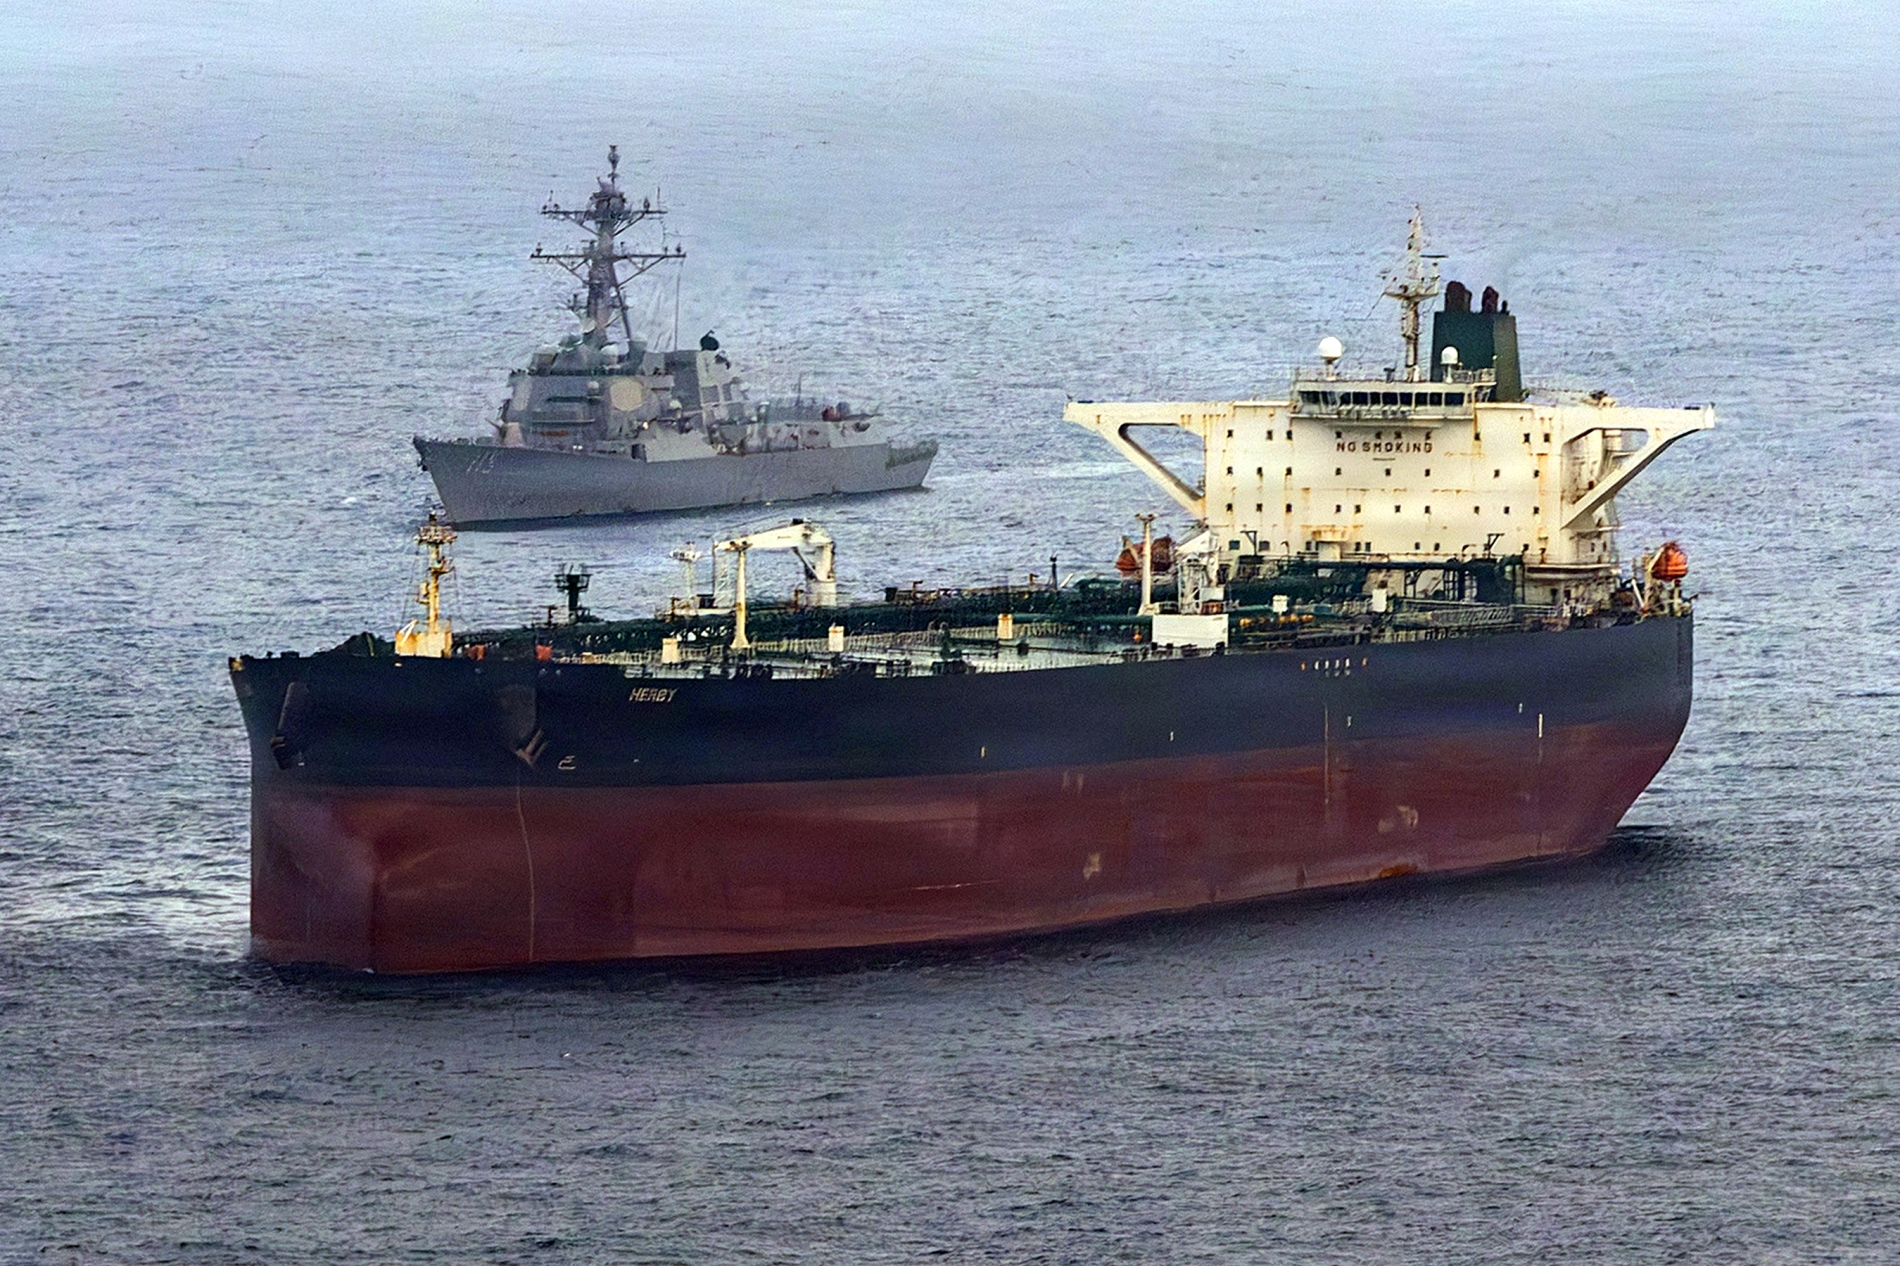
صورة نشرتها القيادة الأميركية، خلال إيقاف ناقلة نفط "هيربي" التي ترفع العلم الإيراني، أثناء محاولتها الإبحار نحو أحد الموانئ الإيرانية، 24 أبريل/نيسان 2026

وتجاوز سعر الديزل في بعض أسواق الجملة 200 دولار للبرميل في مطلع سبتمبر/أيلول، أي أعلى بنحو 94 في المئة من مستواه قبل الحرب. كذلك انخفضت صادرات الديزل الخليجية إلى ما يزيد قليلا على ربع مستواها السابق (390 ألف برميل يوميا في أغسطس/آب)، وسط توقعات باستمرار نقص الإمدادات العالمية إلى عام 2027.

وهذا يجعل الأزمة أكثر التصاقا بحياة الناس مما يوحي به سعر الخام. فالديزل يشغل الشاحنات والسفن والجرارات والمصانع. وعندما يرتفع سعره، تنتقل التكلفة إلى الغذاء والنقل والتجارة ومواد البناء.

من يملك القدرة على حماية البرميل؟

يتوقع البنك الدولي تباطؤ معدل النمو العالمي من 2.9 في المئة في عام 2025 إلى 2.5 في المئة في عامنا هذا، وارتفاع معدل التضخم من 3.3 إلى أربعة في المئة. وفي سيناريو تتواصل فيه اضطرابات الطاقة وتترافق مع ضغوط مالية، قد يهبط معدل النمو إلى 1.3 في المئة ويرتفع معدل التضخم إلى 4.4 في المئة.

أثبتت أزمة عام 1973 أن المنتجين العرب قادرون على تغيير موازين القوة في سوق النفط. أما أزمة عام 2026 فتؤكد أن هذا الثقل لم يتراجع، بل أصبح أكثر تعقيدا

لكن العالم أكثر مرونة مما كان عليه في عام 1973. وافقت الدول الأعضاء في وكالة الطاقة الدولية على إتاحة 400 مليون برميل من مخزوناتها الطارئة للسوق، وأصبحت الولايات المتحدة من كبار المنتجين.

 فيما ارتفعت كفاءة استخدام الطاقة وتنوعت مصادر الإمدادات. غير أن هوامش الأمان ليست بلا حدود. فقد انخفض الاحتياطي النفطي الاستراتيجي الأميركي إلى 284.6 مليون برميل في سبتمبر/أيلول، وهو أدنى مستوى منذ أكتوبر/تشرين الأول 1982.

أ.ف.ب
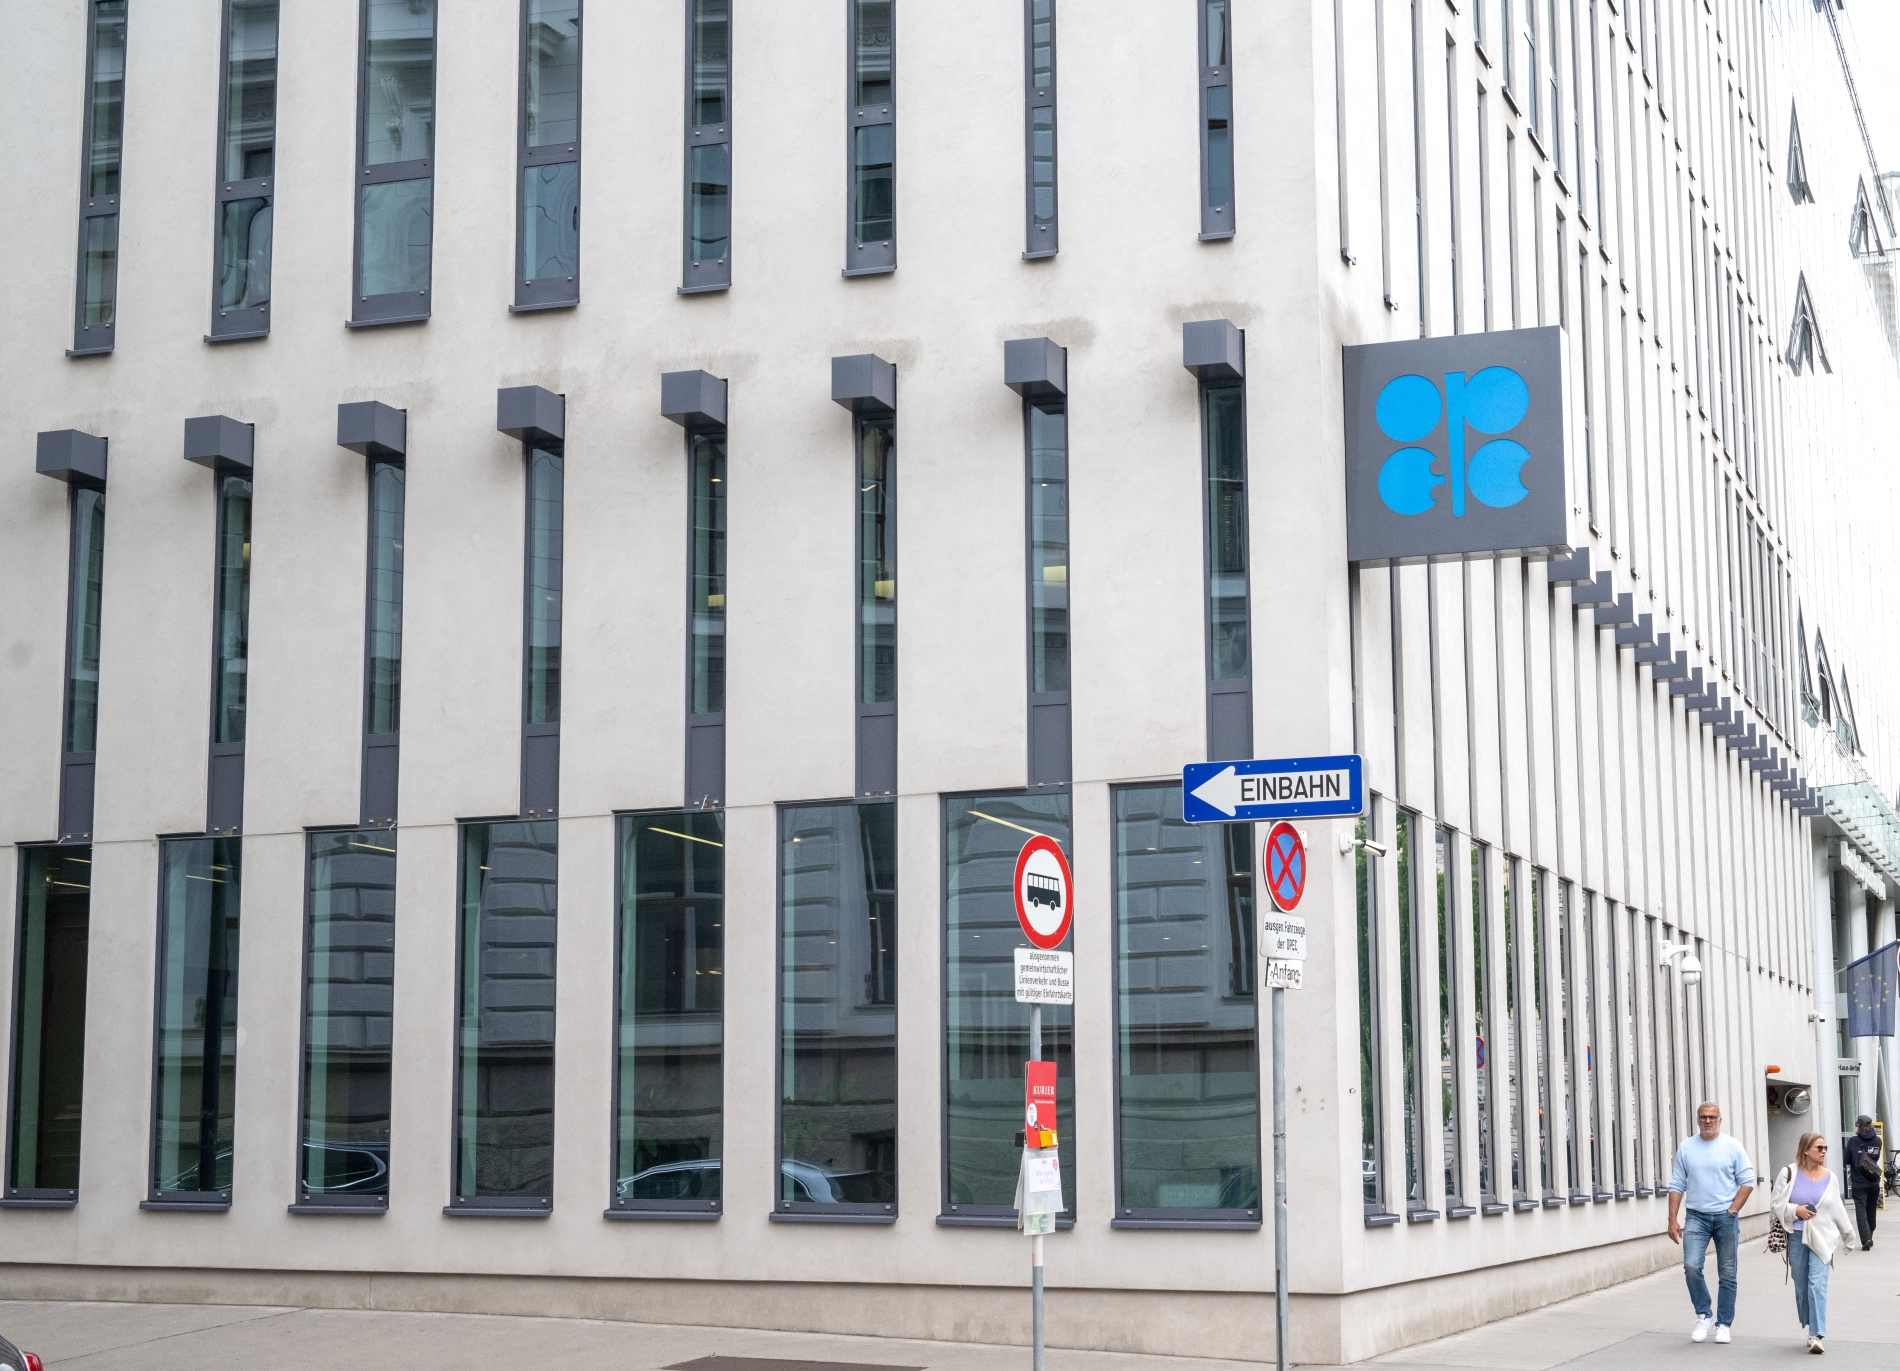
مقر منظمة أوبك في فينا، النمسا، 28 مايو/أيار 2025

أثبتت أزمة عام 1973 أن المنتجين العرب قادرون على تغيير موازين القوة في سوق النفط. أما أزمة عام 2026 فتؤكد أن هذا الثقل لم يتراجع، بل أصبح أكثر تعقيداً. لم تعد القوة كامنة في امتلاك الاحتياطيات أو التحكم في الإنتاج وحدهما، بل في الجمع بين الحقل والمصفاة والمخزون وخط الأنابيب والميناء والناقلة.

في عام 1973 ظهرت قوة المنتج العربي في قدرته على خفض الإمدادات. وفي عام 2026 تظهر قوة الخليج في قدرته على إبقائها متدفقة على الرغم من الحرب. وفي قلب هذه المعادلة، تبرز دول الخليج لا باعتبارها مصدرا للنفط فقط، بل كذلك بوصفها قوة استقرار لا يستطيع الاقتصاد العالمي الاستغناء عنها.

font change

مقالات ذات صلة