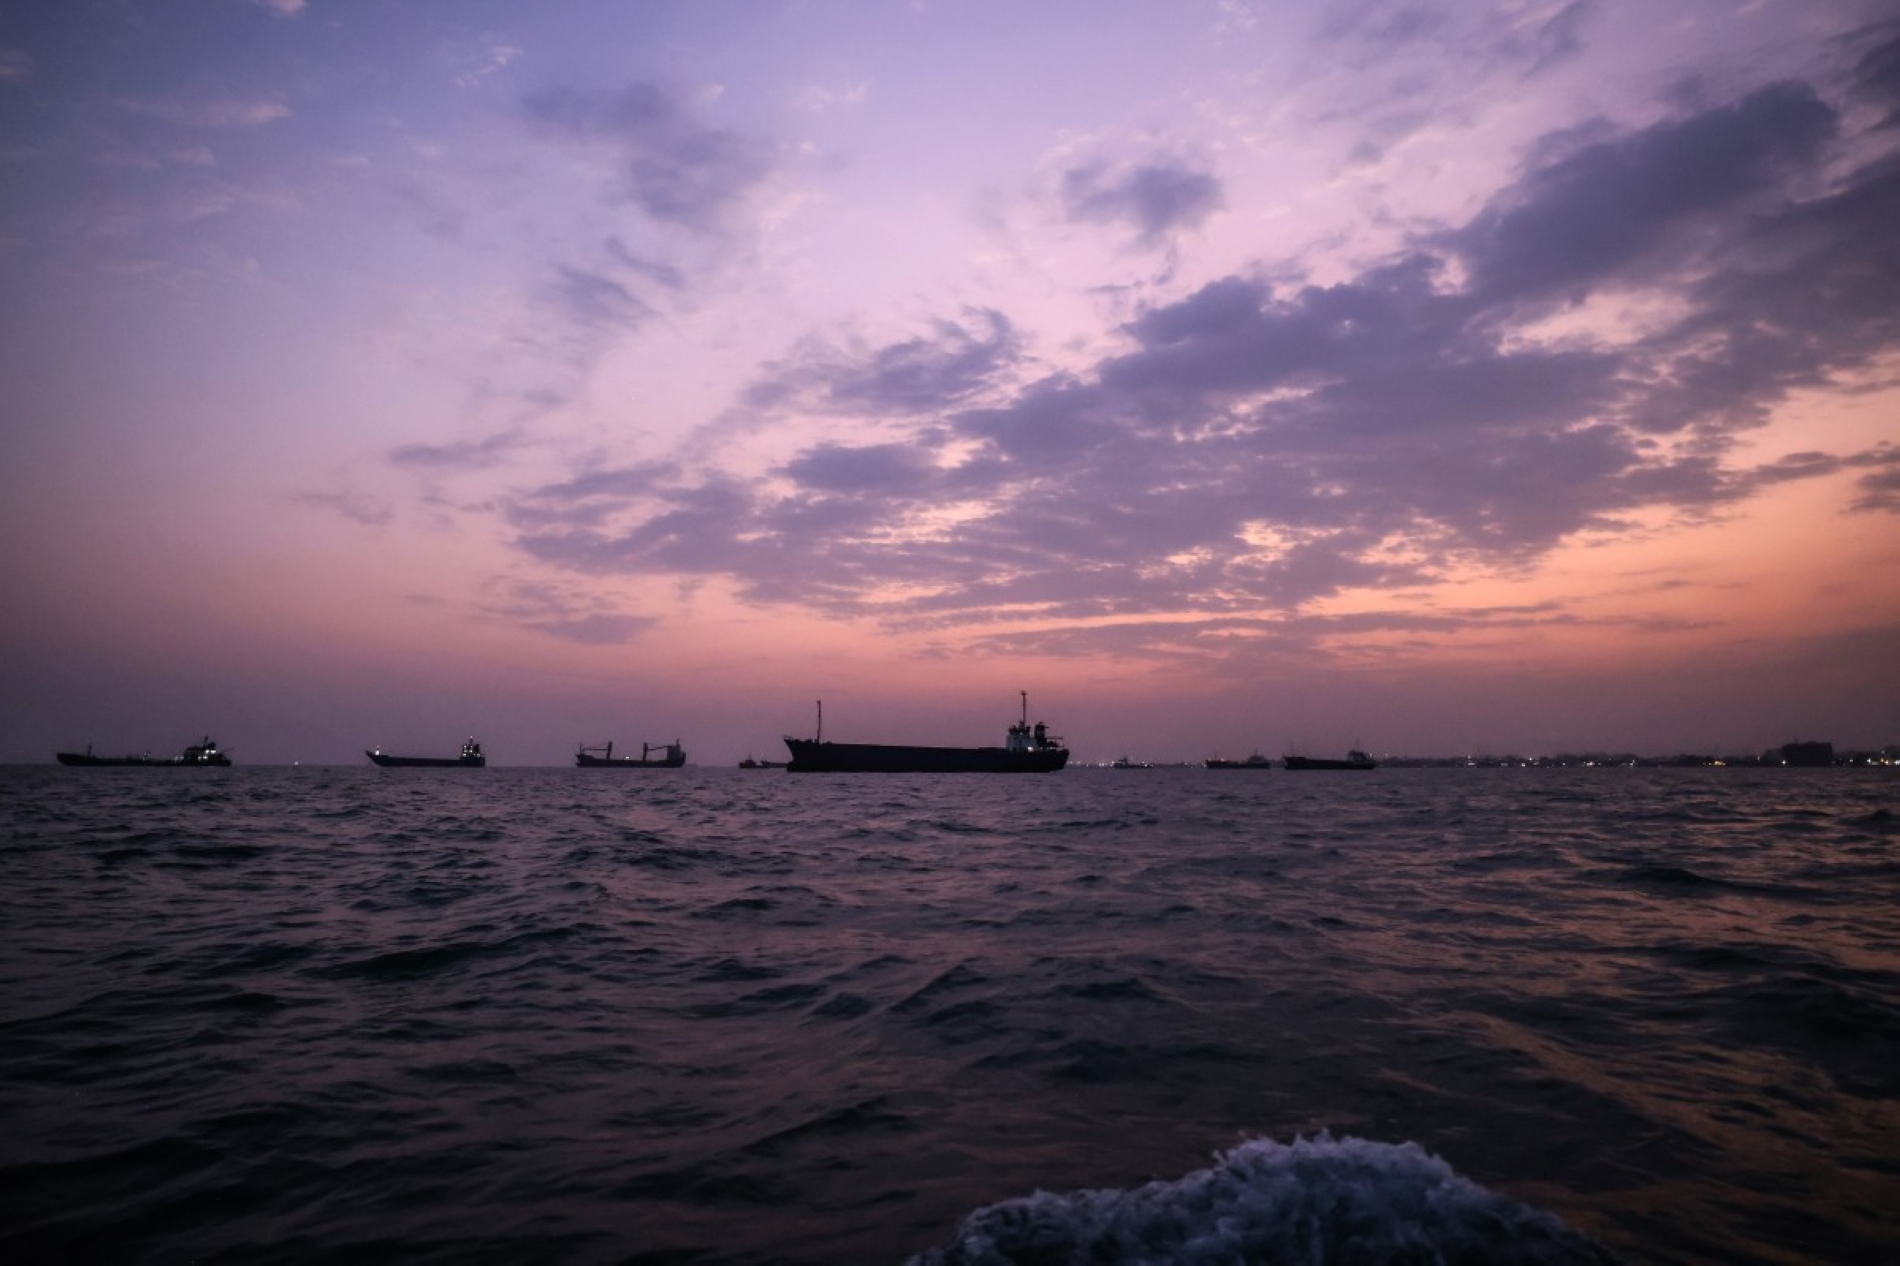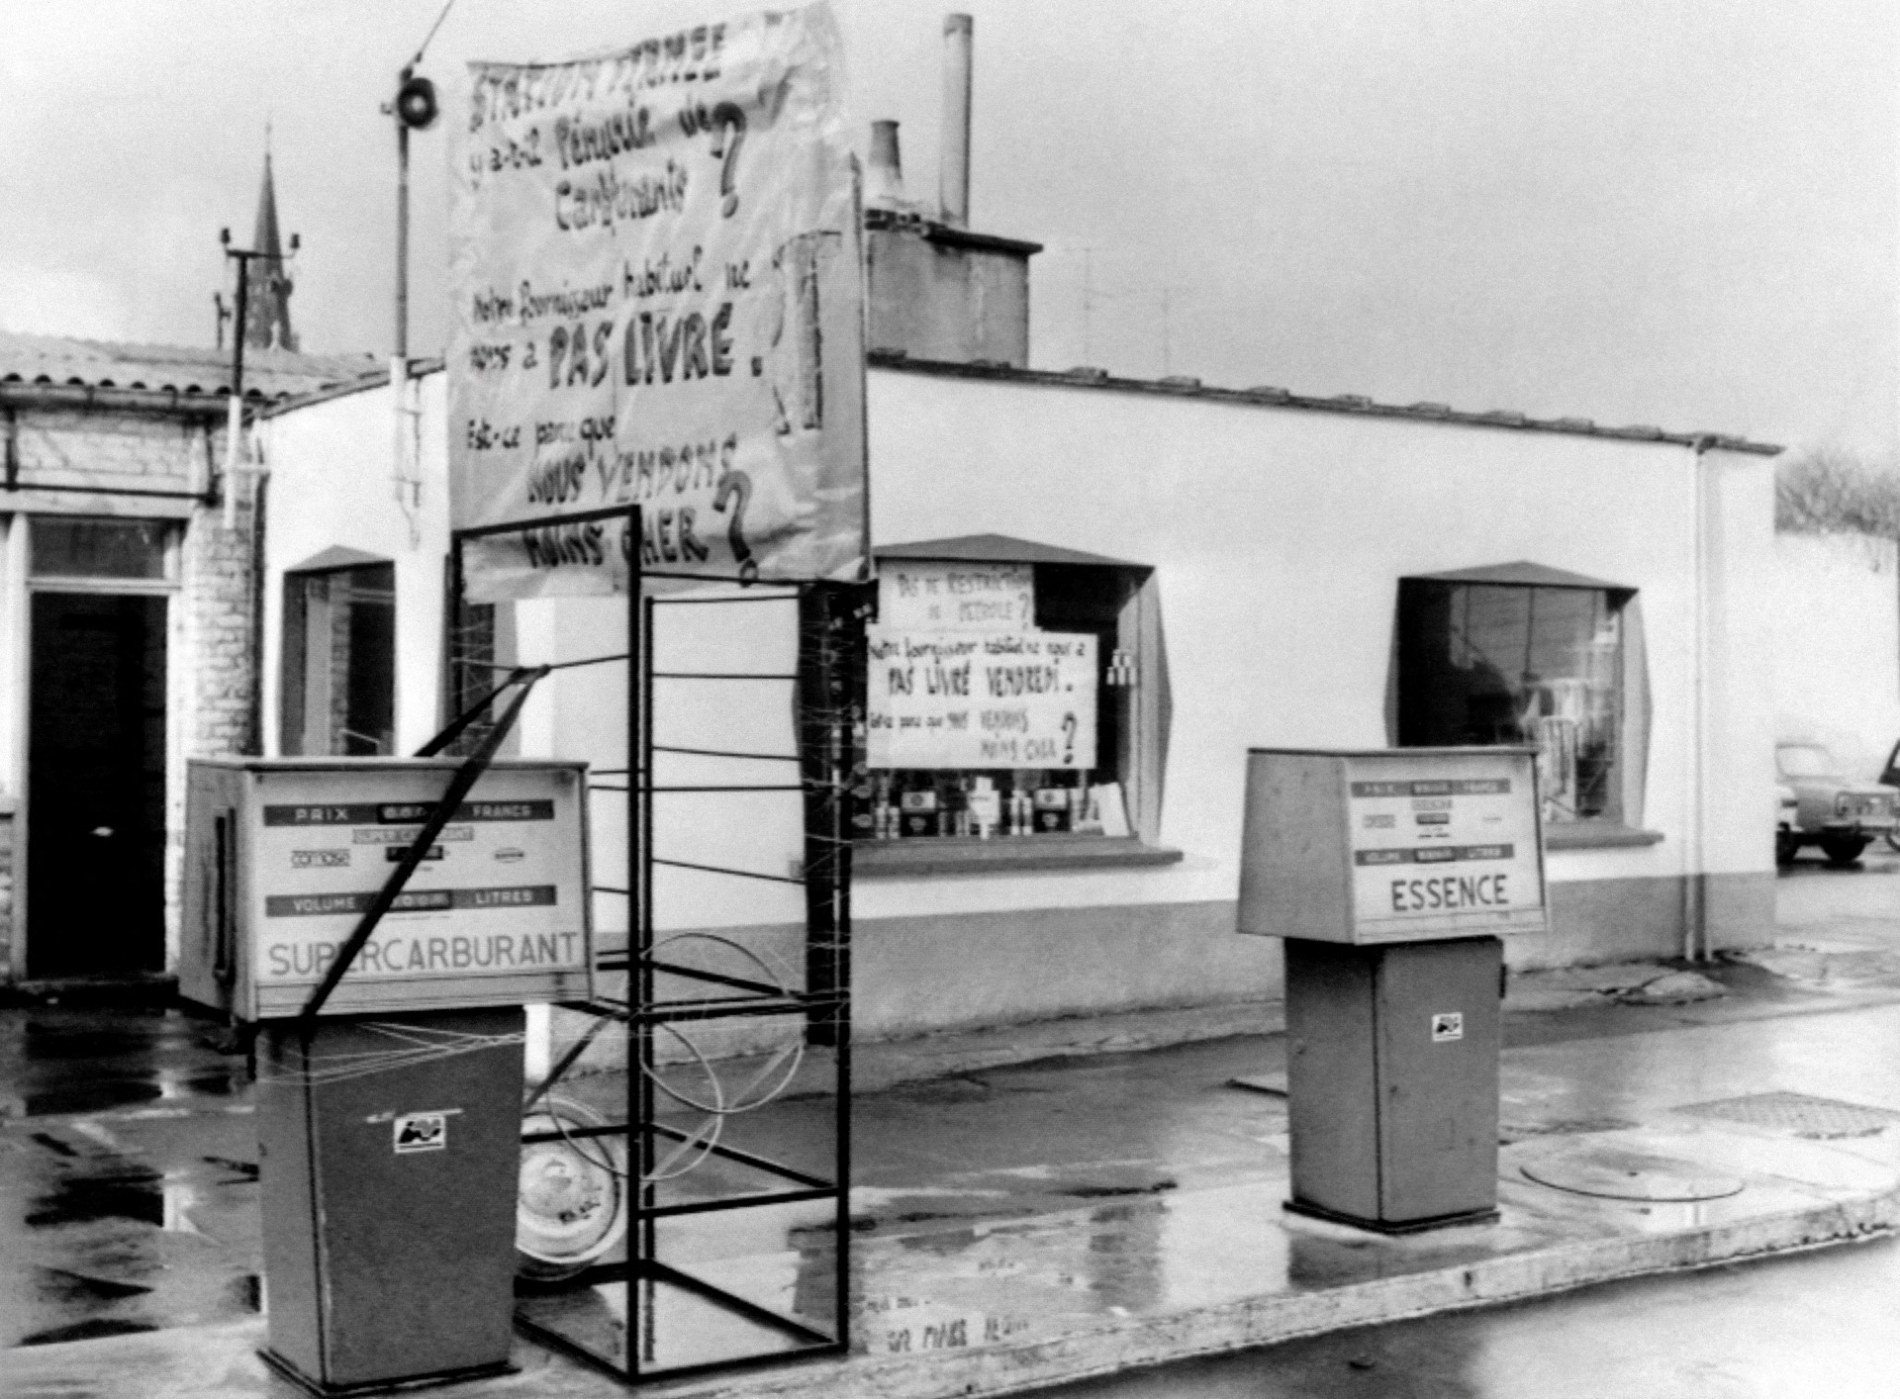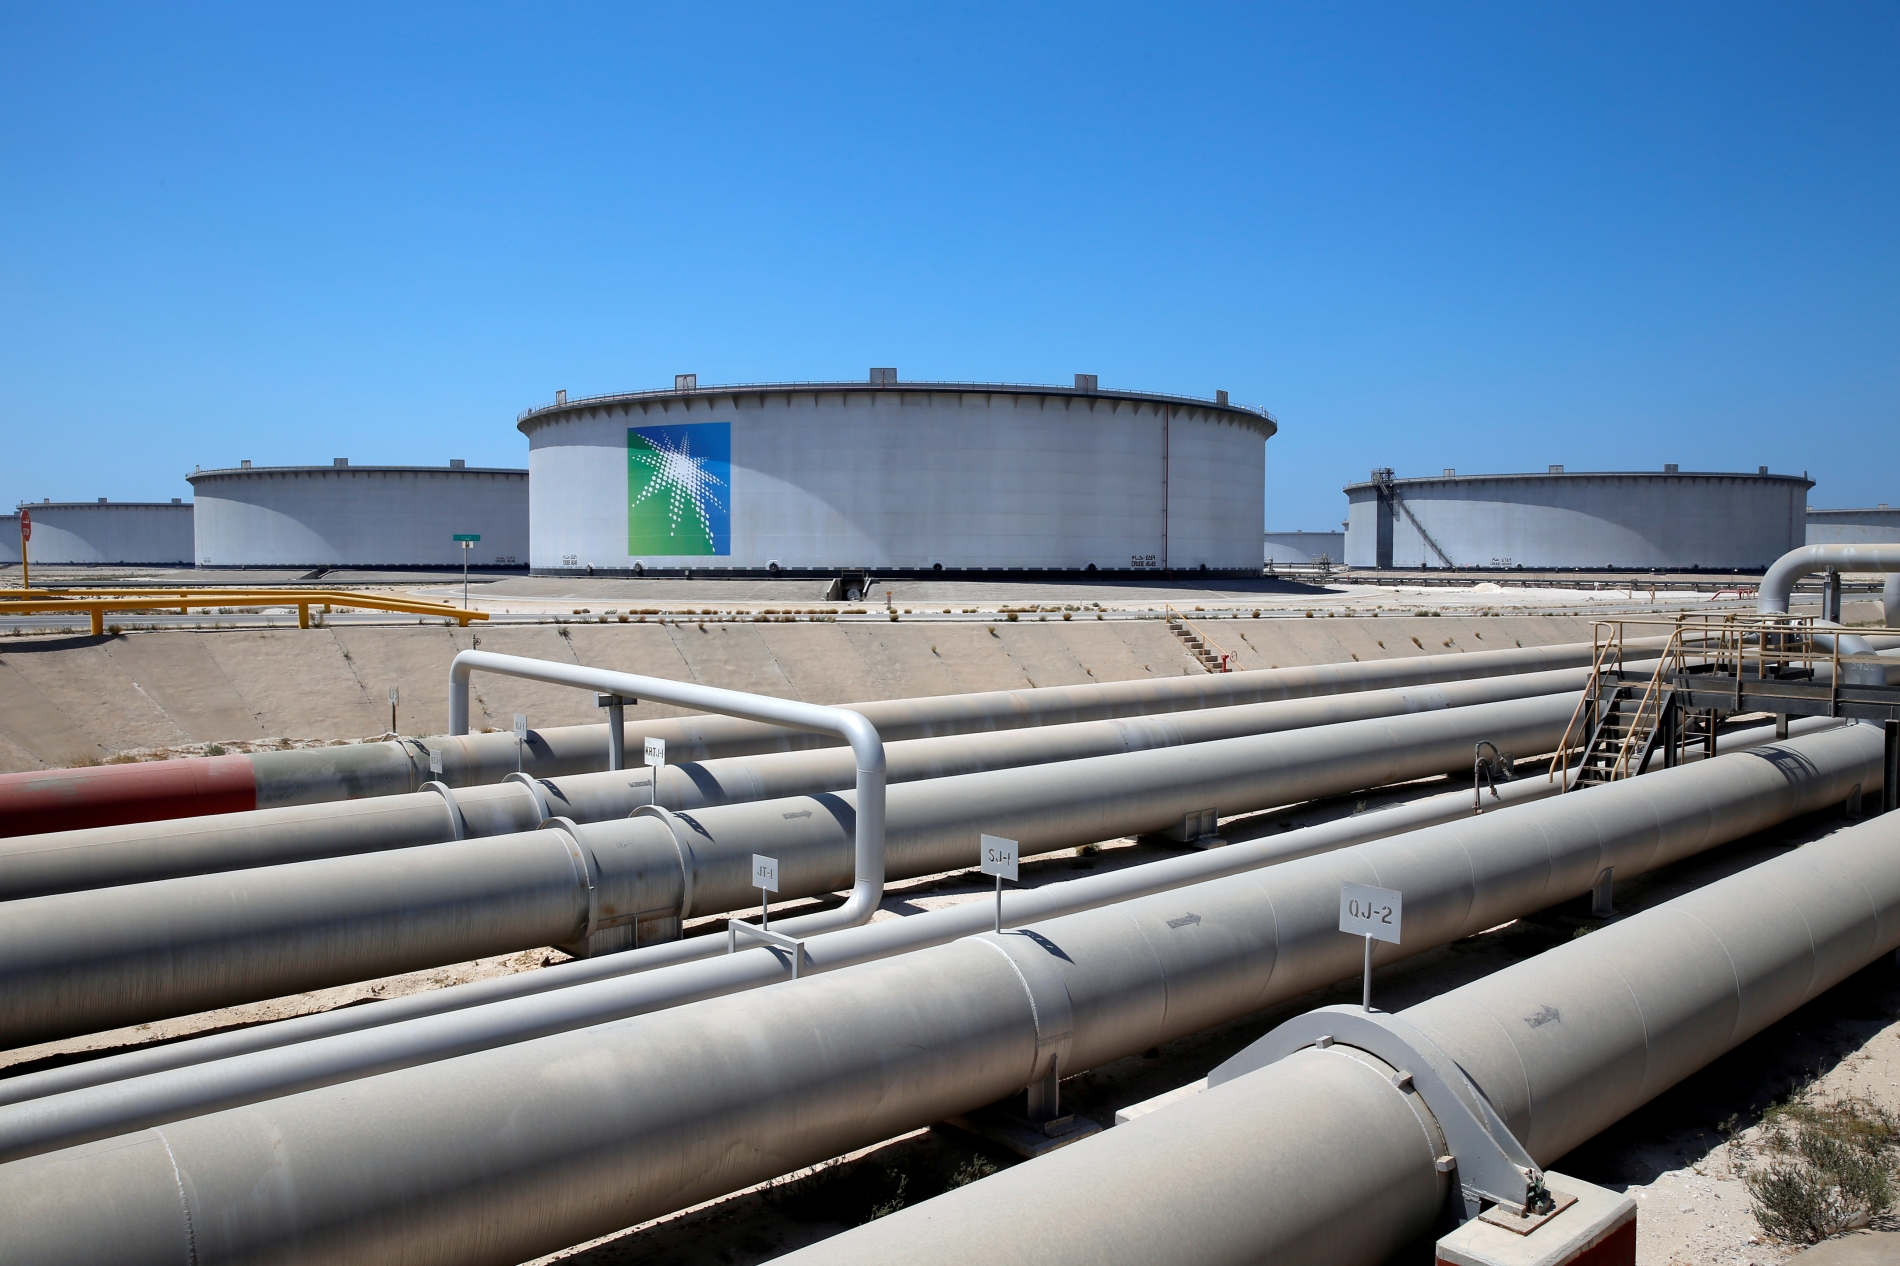


قبل أكثر من نصف قرن، كان قرار خفض إنتاج النفط وإيقاف تصديره كافيا لإرباك الاقتصادات الصناعية وإعادة توزيع القوة والثروة بين المنتجين والمستهلكين. أما اليوم، فلم يعد الصنبور وحده هو الذي يحدد مصير البرميل. قد يكون الحقل عاملا، والخزان ممتلئا، والمشتري مستعدا للدفع، لكن النفط يحتاج أيضا إلى مضيق آمن، وخط أنابيب بديل، وميناء قادر على التحميل، وناقلة مؤمّنة، ومصفاة تعمل من دون انقطاع.
هنا يكمن الفارق الأساس بين أزمتي عام 1973 وعام 2026. في الأولى، اتخذ المنتجون العرب قرارا سياسيا بفرض حظر على صادراته إلى دول محددة داعمة لإسرائيل.. وفي الثانية، تعمل دول الخليج لإبقائها متدفقة إلى الأسواق، على الرغم من الحرب واضطراب الملاحة والهجمات التي طاولت منشآت ومسارات حيوية.
ومع أن الأزمتين وُلِدتا في الشرق الأوسط ودفعتا أسعار الطاقة إلى الارتفاع، فإنهما تنتميان إلى عالمين مختلفين. دشنت أزمة عام 1973 العصر الحديث لأمن الطاقة، بينما تبيِّن أزمة اليوم كيف تطور دور المنتج الخليجي من مورّد للخام إلى ركيزة في منظومة تشمل الإنتاج والتكرير والتخزين والنقل والتأمين وحماية الممرات.
صدمة قياسية لا تختصرها أسعار الخام
وصفت وكالة الطاقة الدولية اضطراب الإمدادات الناجم عن حرب إيران وتقييد الملاحة عبر مضيق هرمز بأنه الأكبر في تاريخ سوق النفط. وفي ذروة الأزمة، تجاوز حجم الإنتاج المتوقف 14 مليون برميل يوميا، أي ما يعادل نحو 14 في المئة من الطلب العالمي على النفط في عام 2026.
للمقارنة، أدى حظر النفط العربي في 1973 إلى خفض صافي المعروض العالمي بنحو 4 ملايين برميل يوميا، وبذلك تجاوزت صدمة 2026 أثر أزمة 1973 بنحو ثلاثة أضعاف ونصف الضعف من حيث حجم الإمدادات المتوقفة.