"طفرة" الذكاء الاصطناعي... مصير يشبه انهيار "السكك الحديدية"

توقع انهيار لا يعد بالضرورة كارثة مالية

"طفرة" الذكاء الاصطناعي... مصير يشبه انهيار "السكك الحديدية"

هل يمكن أن تكون أخبار الذكاء الاصطناعي أكثر إثارة؟ تتزايد قدرات نماذج الذكاء الاصطناعي بوتيرة أسرع مما توقعه الجميع تقريبا. ومن المتوقع أن تطرح شركة "أنثروبيك"، إحدى الشركات المطورة للنماذج المتقدمة، أسهمها للاكتتاب العام الأسبوع المقبل، في ما قد يصبح أكبر طرح أولي لشركة ذكاء اصطناعي على الإطلاق. لكن طفرة الذكاء الاصطناعي تبدو غير مستقرة من بعض النواحي. فشركة "إنفيديا"، كبرى شركات صناعة الرقائق، تهزها فضيحة تتعلق بالجنس والتجسس.

ويتأهب الحزب الديمقراطي الأميركي، بعد فوزه في انتخابات التجديد النصفي، لملاحقة مراكز البيانات وأقطاب التكنولوجيا المقربين من ترمب. ويخشى البعض انهيارا مدويا في قطاع التكنولوجيا. فإلى أي حد ينبغي للعالم أن يقلق؟

يقدم التاريخ بعض الدلائل. فقد أشعلت تقنيات كثيرة في الماضي، من القنوات المائية والسكك الحديدية إلى الإنترنت، موجات من الحماس الجامح في الأسواق أعقبتها خيبة أمل عميقة، وخسر المستثمرون رهاناتهم على تلك التقنيات، رغم أنها أثبتت لاحقا قدرتها على إحداث تحولات ثورية.

حتى المتفائلين بالتكنولوجيا، ومنهم مجلة "ذي إيكونوميست"، لديهم ما يدعو إلى القلق من احتمال وقوع أزمة اليوم، فحجم الاستثمار المتوقع في الذكاء الاصطناعي هائل. ووفقا لأحد التقديرات، سيبلغ متوسط الاستثمار السنوي في القطاع 3.6 في المئة من الناتج المحلي الإجمالي الأميركي بين عامي 2025 و2032.
بعد انتخابات التجديد النصفي، هبط مؤشر "ناسداك" بنسبة 5.5 في المئة في يوم واحد، وسط مخاوف المستثمرين من أن يعرقل الديمقراطيون بناء مراكز البيانات، وانخفض سهم "إنفيديا" بنحو 30 في المئة وتحذيرات من أن أي هبوط لأسهمها قد يشعل موجة بيع واسعة

وحققت الأسهم المرتبطة بالذكاء الاصطناعي مكاسب مذهلة، حتى باتت أكبر عشرة أسهم مرتبطة ارتباطا وثيقا بالقطاع تمثل قرابة 40% من مؤشر "ستاندرد آند بورز 500" الأميركي. وأصبحت الأسهم تشكل 38 في المئة من صافي ثروة الأسر الأميركية، بزيادة تقارب الربع على مستواها عند ذروة فقاعة شركات الإنترنت.

وخلال الاثني عشر شهرا المنتهية في أغسطس/آب، تجاوز صافي تدفقات الاستثمارات الأجنبية إلى الأسهم الأميركية تريليون دولار للمرة الأولى، أي أضعاف إجمالي التدفقات المسجلة طوال العقد الممتد من عام 2010 إلى عام 2019.

(رويترز)
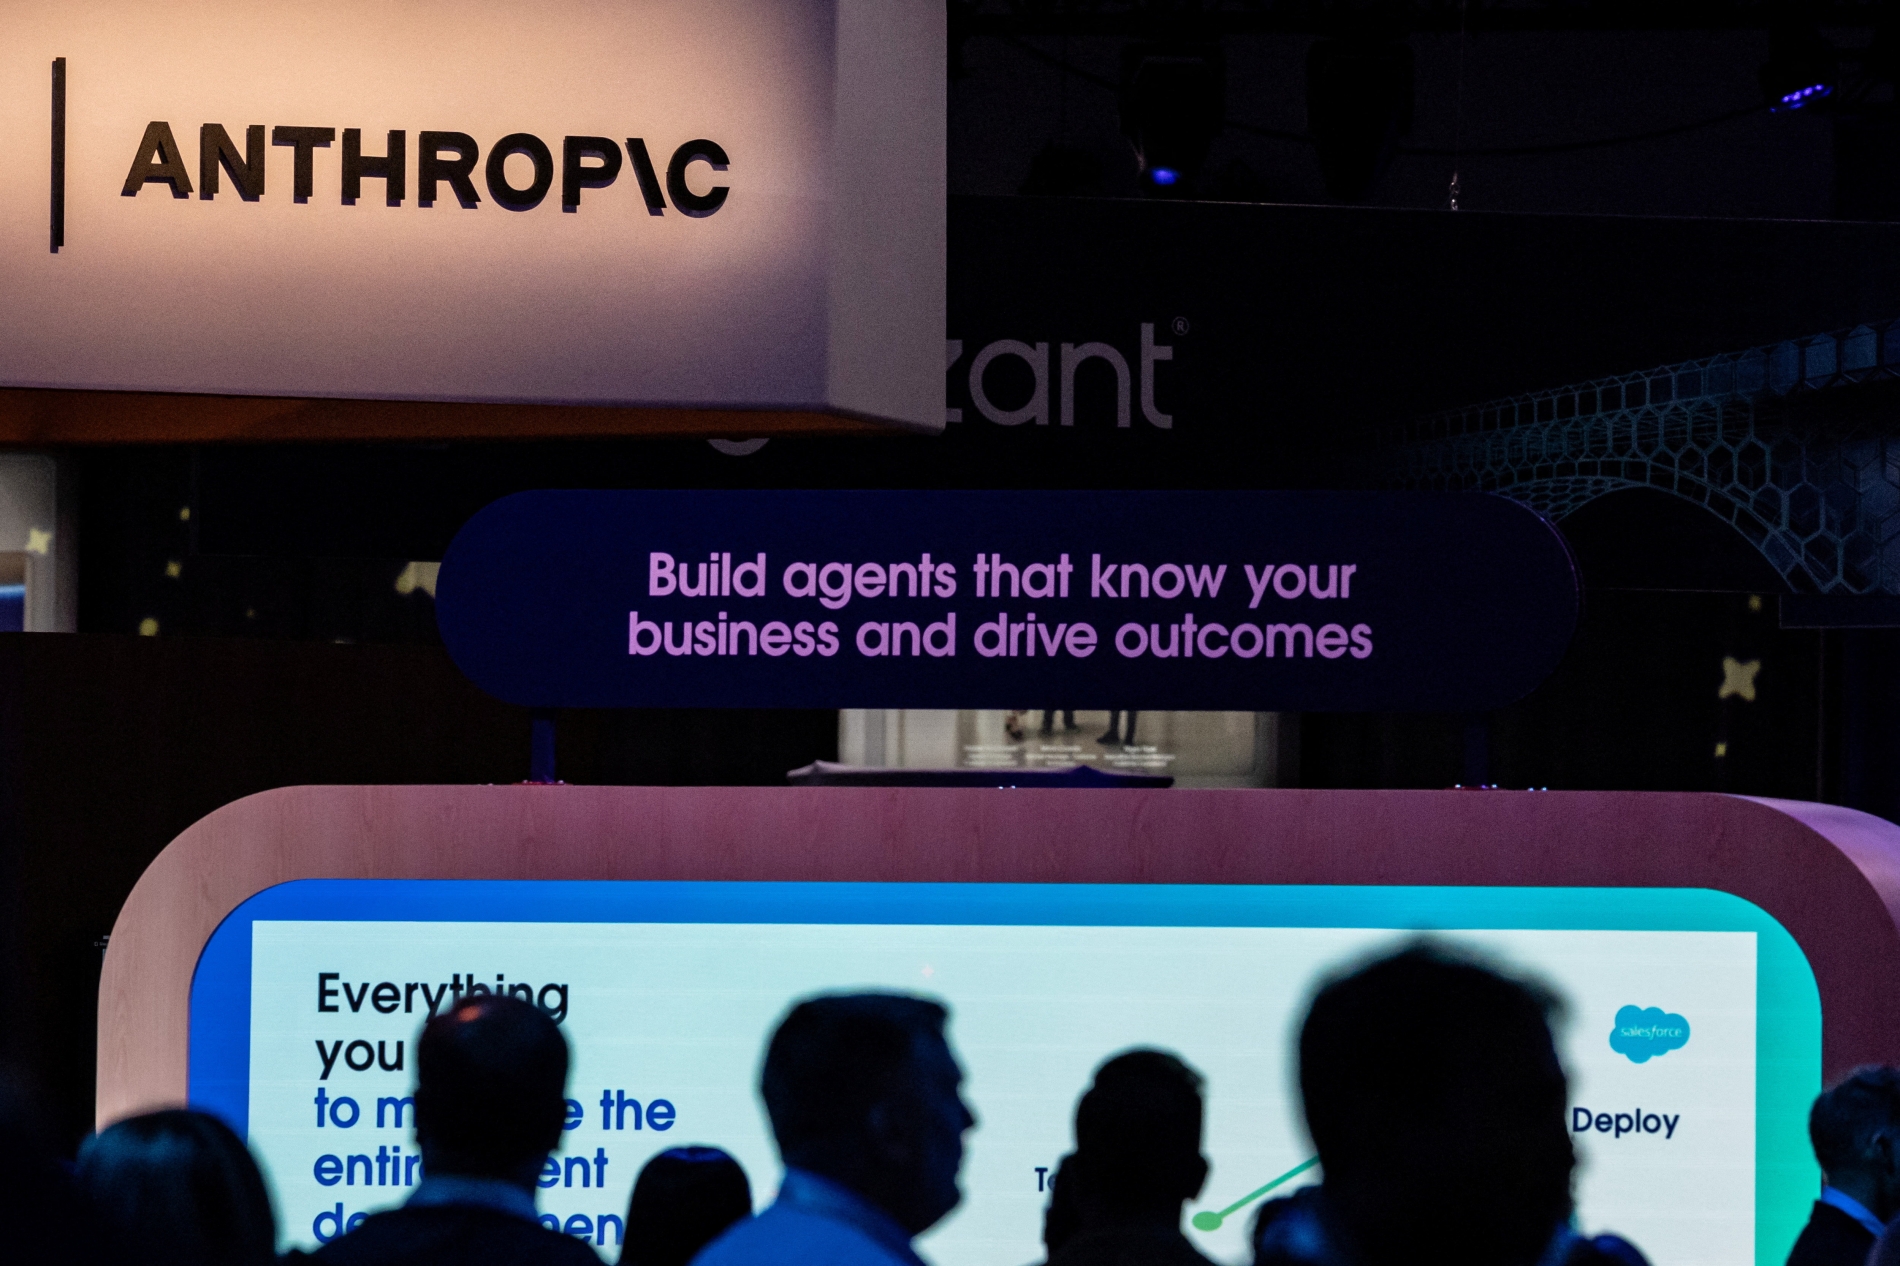
زوار يرتادون جناح شركة "أنثروبيك" في مركز "موسكون" خلال قمة "دريم فورس 2026" التقنية في سان فرانسيسكو بولاية كاليفورنيا الأميركية

وأبقت الشكوك في إمكان استمرار هذه الطفرة أسعار الأسهم شبه مستقرة خلال الأشهر الستة الماضية. وبعد انتخابات التجديد النصفي، هبط مؤشر ناسداك، الذي تغلب عليه شركات التكنولوجيا، بنسبة 5.5 في المئة في يوم واحد، وسط مخاوف المستثمرين من أن يعرقل الديمقراطيون بناء مراكز البيانات. وانخفض سهم "إنفيديا"، التي يستند جانب كبير من صناعة الذكاء الاصطناعي إلى ميزانيتها العمومية، بنحو 30 في المئة عن ذروته.

ويرى المتشائمون أن إدراج "أنثروبيك" في البورصة سيجعل سعر سهمها مؤشرا علنيا على آفاق أعمالها المستقبلية، وأن أي هبوط فيه قد يشعل موجة بيع واسعة في السوق. وتعد "أنثروبيك" ومنافستها الرئيسة "أوبن إيه آي" الشركتين اللتين تتعاملان مباشرة مع العملاء وتغذيان سلسلة إمداد الذكاء الاصطناعي بأكملها، بما فيها مراكز البيانات والشركات التي تصمم الرقائق وتصنعها. وإذا لم تحقق الشركتان مبيعات كافية، أو عجزتا عن فرض أسعار مرتفعة بما يكفي، فقد تحل الكارثة.

وإذا بالغ المستثمرون في تقدير الإيرادات التي سيحققها الذكاء الاصطناعي، فسيكررون خطأ مألوفا في التاريخ المالي. والخبر الجيد أن عواقب هذا الخطأ ستكون، على الأرجح، قابلة للاحتواء هذه المرة، فقد تنهار سوق الأسهم كما حدث عند انفجار فقاعة شركات الإنترنت، لكن احتمال وقوع أزمة مالية عميقة أقل بكثير.

يُخشى أن يؤدي إخفاق شركتي "أوبن إيه آي" و"أنثروبيك" إلى انهيار شبيه بانهيار السكك الحديدية عام 1873، حين أدت العوائد المخيبة للآمال آنذاك إلى كارثة مالية وأطول ركود في التاريخ الأميركي

إسقاط أورفيل في كيتي هوك

كثيرا ما عجز المستثمرون الذين أدركوا مبكرا إمكانات التقنيات الجديدة الواعدة عن توقع من سيجني أرباحها. وفي عام 2008، كتب وارن بافيت، مشيرا إلى ضعف ربحية شركات الطيران: "لو كان رأسمالي بعيد النظر حاضرا في كيتي هوك، لأسدى خدمة عظيمة إلى من جاء بعده لو أنه أسقط أورفيل بالرصاص". وتكبد كثيرون ممن مولوا مد كابلات الألياف الضوئية في تسعينات القرن الماضي خسائر فادحة، بينما حققت شركات التكنولوجيا التي أقامت أعمالها على تلك البنية التحتية أرباحا ضخمة.

ومن السهل تصور كيف قد يقع انهيار الآن. فحصة كبيرة من إيرادات "أنثروبيك" تأتي من شركات ناشئة في مجال الذكاء الاصطناعي ممولة برأس المال المغامر، وقد يجف هذا المصدر إذا وقعت أزمة. ولا يسبق مطورو النماذج الأميركيون منافسيهم الصينيين إلا بنحو ستة أشهر، بينما يقدم المنافسون الصينيون نماذجهم عمليا بالمجان.

وكما نوضح في تقريرنا، تفترض التقييمات المرتفعة لـ"أنثروبيك" و"أوبن إيه آي" أن الشركتين ستوسعان الفجوة مع منافسيهما، أو ستطوران نماذج أعمال تستفيد بصورة أفضل من تفوقهما المحدود.

(أ.ف.ب)
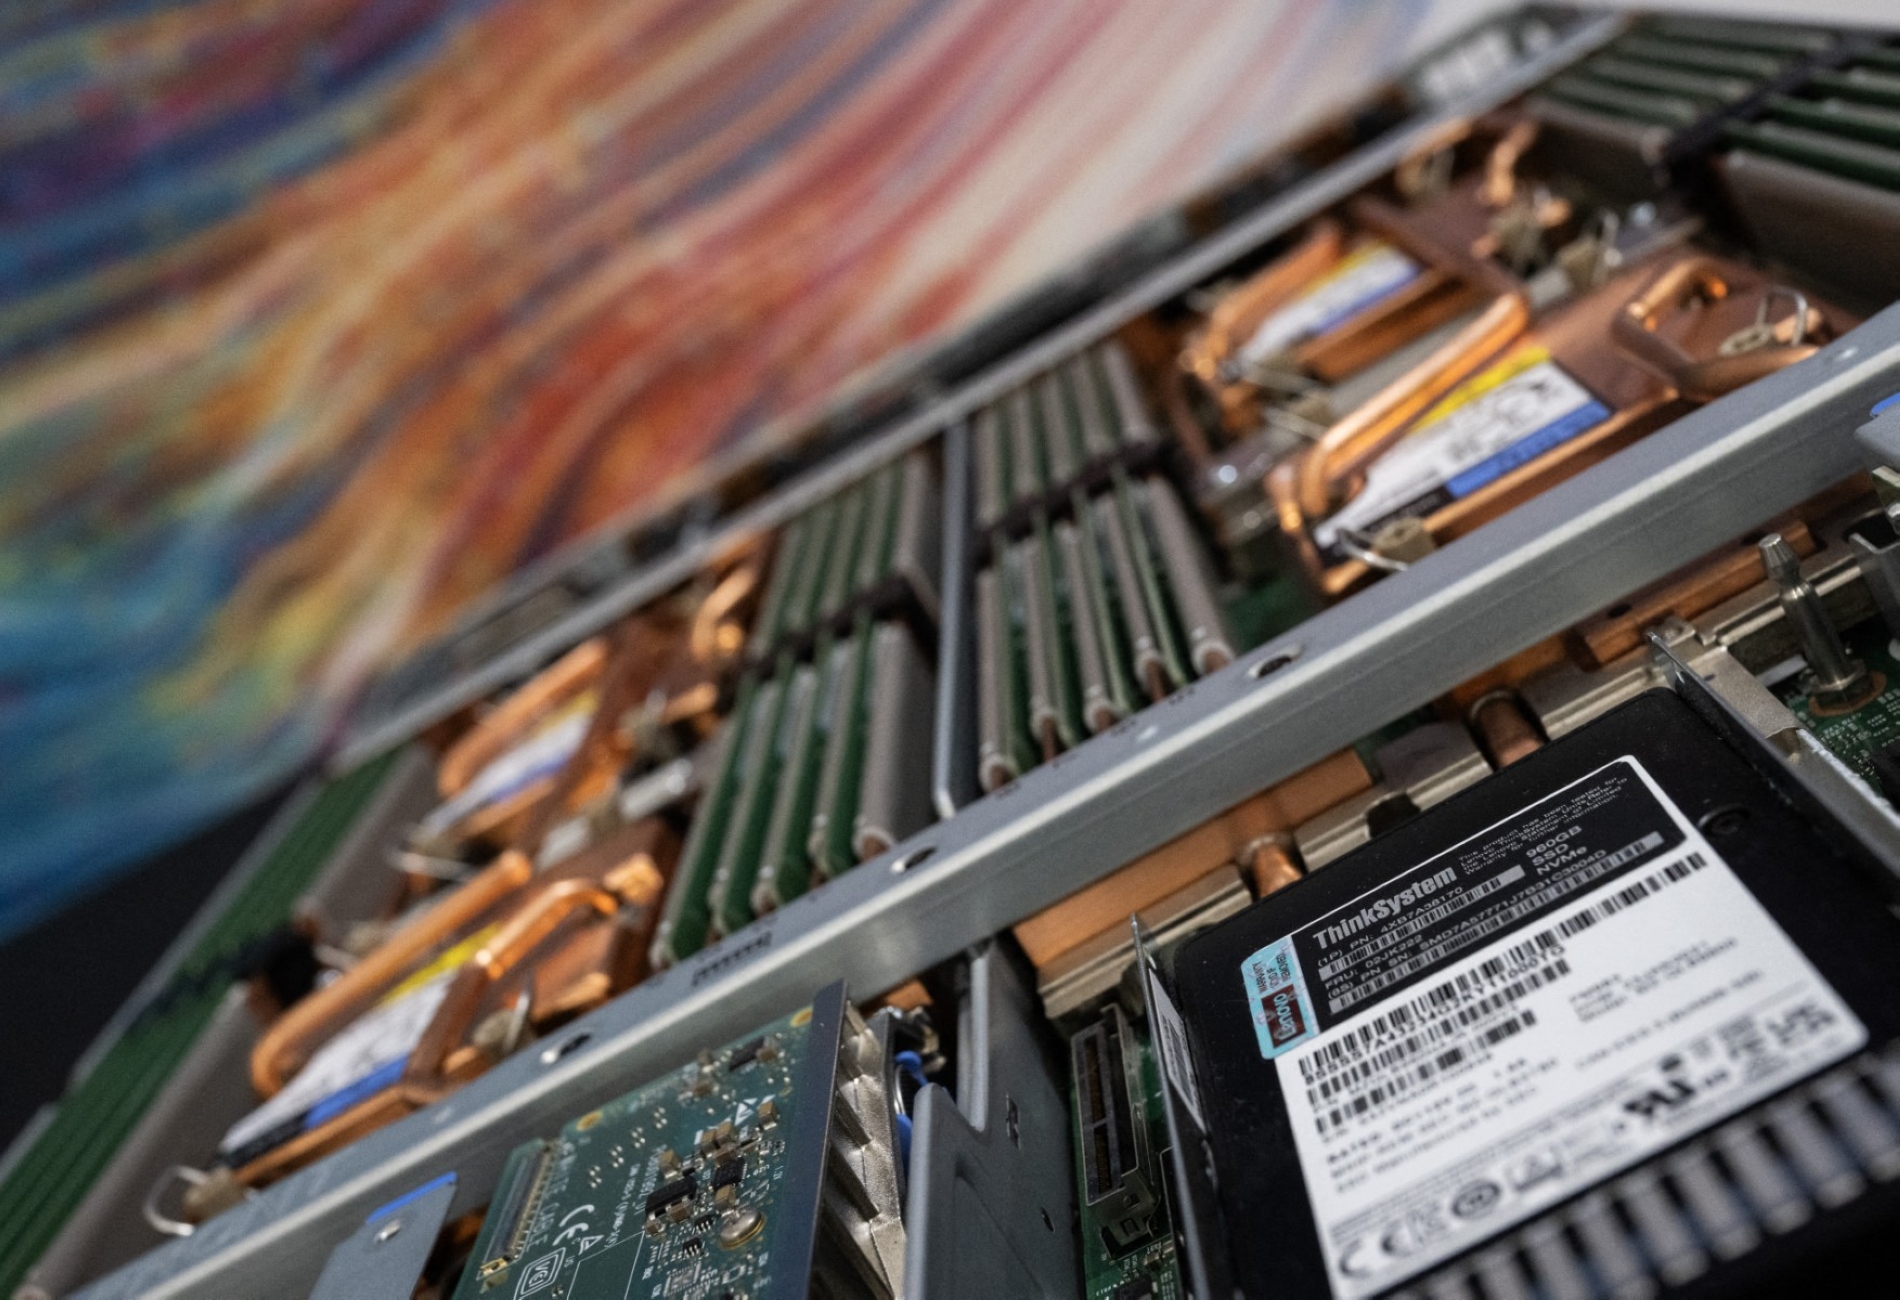
شاشة تعرض وحدات معالجة مركزية مغطاة بالنحاس وملفات تبريد من خادم تابع لشركة "لينوفو"، داخل مختبر الابتكار التابع لمركز بيانات "ديجيتال ريالتي" في أشبورن بولاية فرجينيا، الولايات المتحدة، 12 نوفمبر 2025

ويتوقع أشد المتشائمين، مستندين إلى كتاب بارز، أن يؤدي إخفاق الشركتين إلى انهيار شبيه بانهيار السكك الحديدية عام 1873، حين شهد الاقتصاد آخر موجة استثمار تضاهي الطفرة الحالية حجما قياسا إلى الناتج المحلي الإجمالي. فقد أدت العوائد المخيبة للآمال آنذاك إلى كارثة مالية تسببت في انخفاض عام في الأسعار وأدت إلى أطول ركود في التاريخ الأميركي.

ولحسن الحظ، فهذه المقارنة في غير محلها. إذ يذهب معظم الإنفاق الاستثماري الأميركي على الذكاء الاصطناعي إلى شراء معدات مستوردة، مثل الرقائق. ولذلك، فإن تعرض الاقتصاد الأميركي المباشر لهذه الطفرة أقل بكثير، وربما يبلغ نحو 0.3 في المئة من الناتج المحلي الإجمالي. وسيكون انكماش قطاع الذكاء الاصطناعي أشد وطأة على اقتصاد تايوان، الذي ينمو بمعدل سنوي يبلغ 14 في المئة، منه على الاقتصاد الأميركي.

وتختلف الظروف المالية اليوم اختلافا جذريا أيضا. ففي سبعينات القرن التاسع عشر، لم تكن الولايات المتحدة تملك بنكا مركزيا، وقوبل الانهيار بسياسة نقدية انكماشية، بدلا من خفض أسعار الفائدة الذي يرجح أن نشهده اليوم.

إذا انهارت طفرة الذكاء الاصطناعي، ستقلص الأسر إنفاقها بعد أن تتكبد خسائر في سوق الأسهم، وقد تنهار شركات مثقلة بالديون، ولا بد أن يتزامن ذلك مع كارثة أخرى مثل موجة ذعر في سوق السندات أو حرب

وتبعث طريقة تمويل طفرة الذكاء الاصطناعي على الاطمئنان أيضا. فقد جاءت أشد الانهيارات، ومنها انهيار عام 1873، في أعقاب طفرات مولت بالديون في معظمها. ويعد الإفراط في إقراض الأسر، لا اقتراض الشركات، علامة الخطر الأبرز. صحيح أن قطاع الذكاء الاصطناعي بات يعتمد على الاقتراض لتمويل استثماراته بدرجة أكبر بكثير مما كان عليه قبل عامين أو ثلاثة، حين كانت التدفقات النقدية الهائلة لعمالقة التكنولوجيا تمول معظم الاستثمارات. لكن معظم الأصول الرأسمالية المتراكمة في قطاع الذكاء الاصطناعي لا تزال ممولة بحقوق الملكية.

(رويترز)

وتبلغ ديون والتزامات الإيجار لدى شركات "الهايبرسكيلر" الخمس، التي تمتلك مراكز بيانات ضخمة للذكاء الاصطناعي، نحو 30 في المئة من قيمتها الدفترية، أو 6 في المئة فقط من قيمتها السوقية. ولا تزال أنشطتها التقليدية تدر أرباحا هائلة. أما اعتماد "إنفيديا" على التمويل بالديون فضئيل للغاية. ولم يؤد الاقتراض المرتبط بالذكاء الاصطناعي إلى تجاوز حجم الإقراض المقدم للقطاع غير المالي الأميركي مساره الطويل الأجل، قياسا إلى الناتج المحلي الإجمالي.

فما الذي قد يحدث إذا انهارت طفرة الذكاء الاصطناعي؟ ستقلص الأسر إنفاقها بعد أن تتكبد خسائر في سوق الأسهم. وقد تنهار شركات مثقلة بالديون، ومنها كثير من الشركات الناشئة المشغلة لمراكز البيانات والمعروفة باسم "نيوكلاود"، وقد تدخل أميركا في ركود محدود، شبيه بركود عام 2001.

ولكي تتدهور الأوضاع بدرجة أكبر بكثير، لا بد أن يتزامن انهيار الذكاء الاصطناعي مع كارثة أخرى، مثل موجة ذعر في سوق السندات أو حرب. وهذا احتمال قائم، فقد بلغت ديون دول غنية عدة مستويات خطرة، ويصعب التنبؤ بتصرفات بعض قادة العالم ذوي النزعة القتالية. لكنه ليس النتيجة الأرجح في الوقت الراهن.

والأهم هو مصير التكنولوجيا نفسها. يعتقد أقطاب وادي السيليكون أنهم يملكون بالفعل البنية التحتية اللازمة لبناء ذكاء فائق. ويتوقع بعضهم أن يبدأ "التحسين الذاتي التكراري"، أي أن تطور أنظمة الذكاء الاصطناعي أنظمة أشد قدرة من دون تدخل بشري، في وقت مبكر قد يكون العام المقبل. وقد ينجح رد فعل سياسي غاضب في عرقلة التقدم السريع للذكاء الاصطناعي. أما الانهيار المالي، فمن المستبعد أن يفعل ذلك.

font change

مقالات ذات صلة