أسعار السكر في قبضة المناخ والطاقة

بدائل الإمدادات تضيق وتتعزز هيمنة البرازيل على تجارة السكر العالمية

رويترز
رويترز
مزارع يحمل قصب السكر، في مدينة مانديا، بولاية كارناتاكا الهندية، 9 سبتمبر 2026

أسعار السكر في قبضة المناخ والطاقة

"إذا مرّ يومٌ ولم أتذكّرْ به أن أقولَ: صباحُكِ سُكّرْ"

هكذا بدأ الشاعر الغني عن التعريف نزار قباني قصيدته "صباحك سكر" بوصفه استعارة للحلاوة واللطف والعذوبة التي يريد أن يمنحها للحبيبة مع بداية يومها.

وهذه المادة التي تبدو سلعة بسيطة في الأسواق تحمل أيضا حضورا ثقافيا وعاطفيا في حياتنا اليومية، من القهوة الصباحية إلى لغة الحب والشعر. وهذا ما يجعل أي ارتفاع في سعرها يتخطى كونه رقما في بورصة السلع كونه يمس مادة متجذرة في العادات والذاكرة والتذوق اليومي.

فما الذي يحصل في الواقع وما سبب ارتفاع سعر السكر عالميا؟

عادت أسعار السكر العالمية إلى الارتفاع خلال النصف الثاني من عام 2026، مدفوعة بمخاوف تراجع الإمدادات من كبار المنتجين. وقفزت العقود الآجلة للسكر الخام في بورصة نيويورك إلى 20.72 سنتا للرطل في 12 أكتوبر/تشرين الأول، بعدما لامست 21.24 سنتا في الأسبوع السابق، وهو أعلى مستوى في 19 شهرا. كما ارتفعت العقود الآجلة للسكر الأبيض في لندن إلى 555.6 دولارا للطن.

وعلى الرغم من تراجع الأسعار لاحقا، فإن مؤشر منظمة الأغذية والزراعة (فاو) سجل في أكتوبر/تشرين الأول ارتفاعا للشهر الرابع على التوالي، بنسبة 6.6 في المئة على أساس شهري و28.8 في المئة على أساس سنوي، ليبلغ أعلى مستوى منذ ديسمبر/كانون الأول 2024. وبلغ سعر السكر الخام في بورصة نيويورك نحو 18.21 سنتا للرطل (ما يعادل قرابة 401 دولار للطن المتري) في 10 نوفمبر/تشرين الثاني 2026، متراجعا بنسبة 12.66 في المئة خلال شهر، لكنه ظل أعلى بنحو 28.24 في المئة مقارنة بمستواه قبل عام.
تنتج البرازيل وحدها 23.5 في المئة من السكر حول العالم وتصدر ما يقارب نصف الصادرات العالمية

ووفق أحدث بيانات وزارة الزراعة الأميركية (USDA) لموسم 2025/2026، تتصدر البرازيل قائمة أكبر منتجي السكر في العالم، تليها الهند، ثم الاتحاد الأوروبي والصين وتايلاند.

             أكبر 5 منتجي سكر في العالم موسم 2025/2026

الترتيب الدولة الكمية/ طن متري الحصة العالمية
1 البرازيل 43.8 23.5 في المئة
2 الهند 30 16.1 في المئة
3 الاتحاد الأوروبي 15.52  8.3 في المئة
4 الصين 12.6 6.8 في المئة
5 تايلاند 11. 26 6.1 في المئة

المصدر: وزارة الزراعة الأميركية

ينقسم إنتاج السكر عالميا نوعين رئيسين بحسب المحصول الزراعي المستخدم في استخراجه: سكر القصب وسكر الشمندر (البنجر). ويختلف انتشار كل منهما جغرافيا تبعا للمناخ والظروف الزراعية، لكنهما ينتجان المادة نفسها كيميائيا، وهي السكروز.

وتشير تقديرات منظمة التعاون الاقتصادي والتنمية (OECD) ومنظمة الأغذية والزراعة (FAO) إلى أن قصب السكر يوفر أكثر من 85 في المئة من إنتاج السكر العالمي، مقابل أقل من 15 في المئة للشمندر في التقديرات المستخدمة في تقريرهما. من المتوقع أن تعزز البرازيل موقعها كأكبر منتج للسكر عالميا، مدفوعة بتوسيع مساحات زراعة قصب السكر وتجديد المزارع القائمة. وفي المقابل، يُتوقع أن يرتفع الإنتاج في الهند وتايلاند بفضل تحسين أصناف المحاصيل وزيادة كفاءة استخلاص السكر. وستظل أوروبا أكبر منطقة منتجة لسكر الشمندر، لكن المنافسة على الأراضي الزراعية مع محاصيل أخرى، وتراجع توافر منتجات حماية النباتات، بما يزيد مخاطر انتشار الأمراض، سيحدّان من نمو الإنتاج.

رويترز
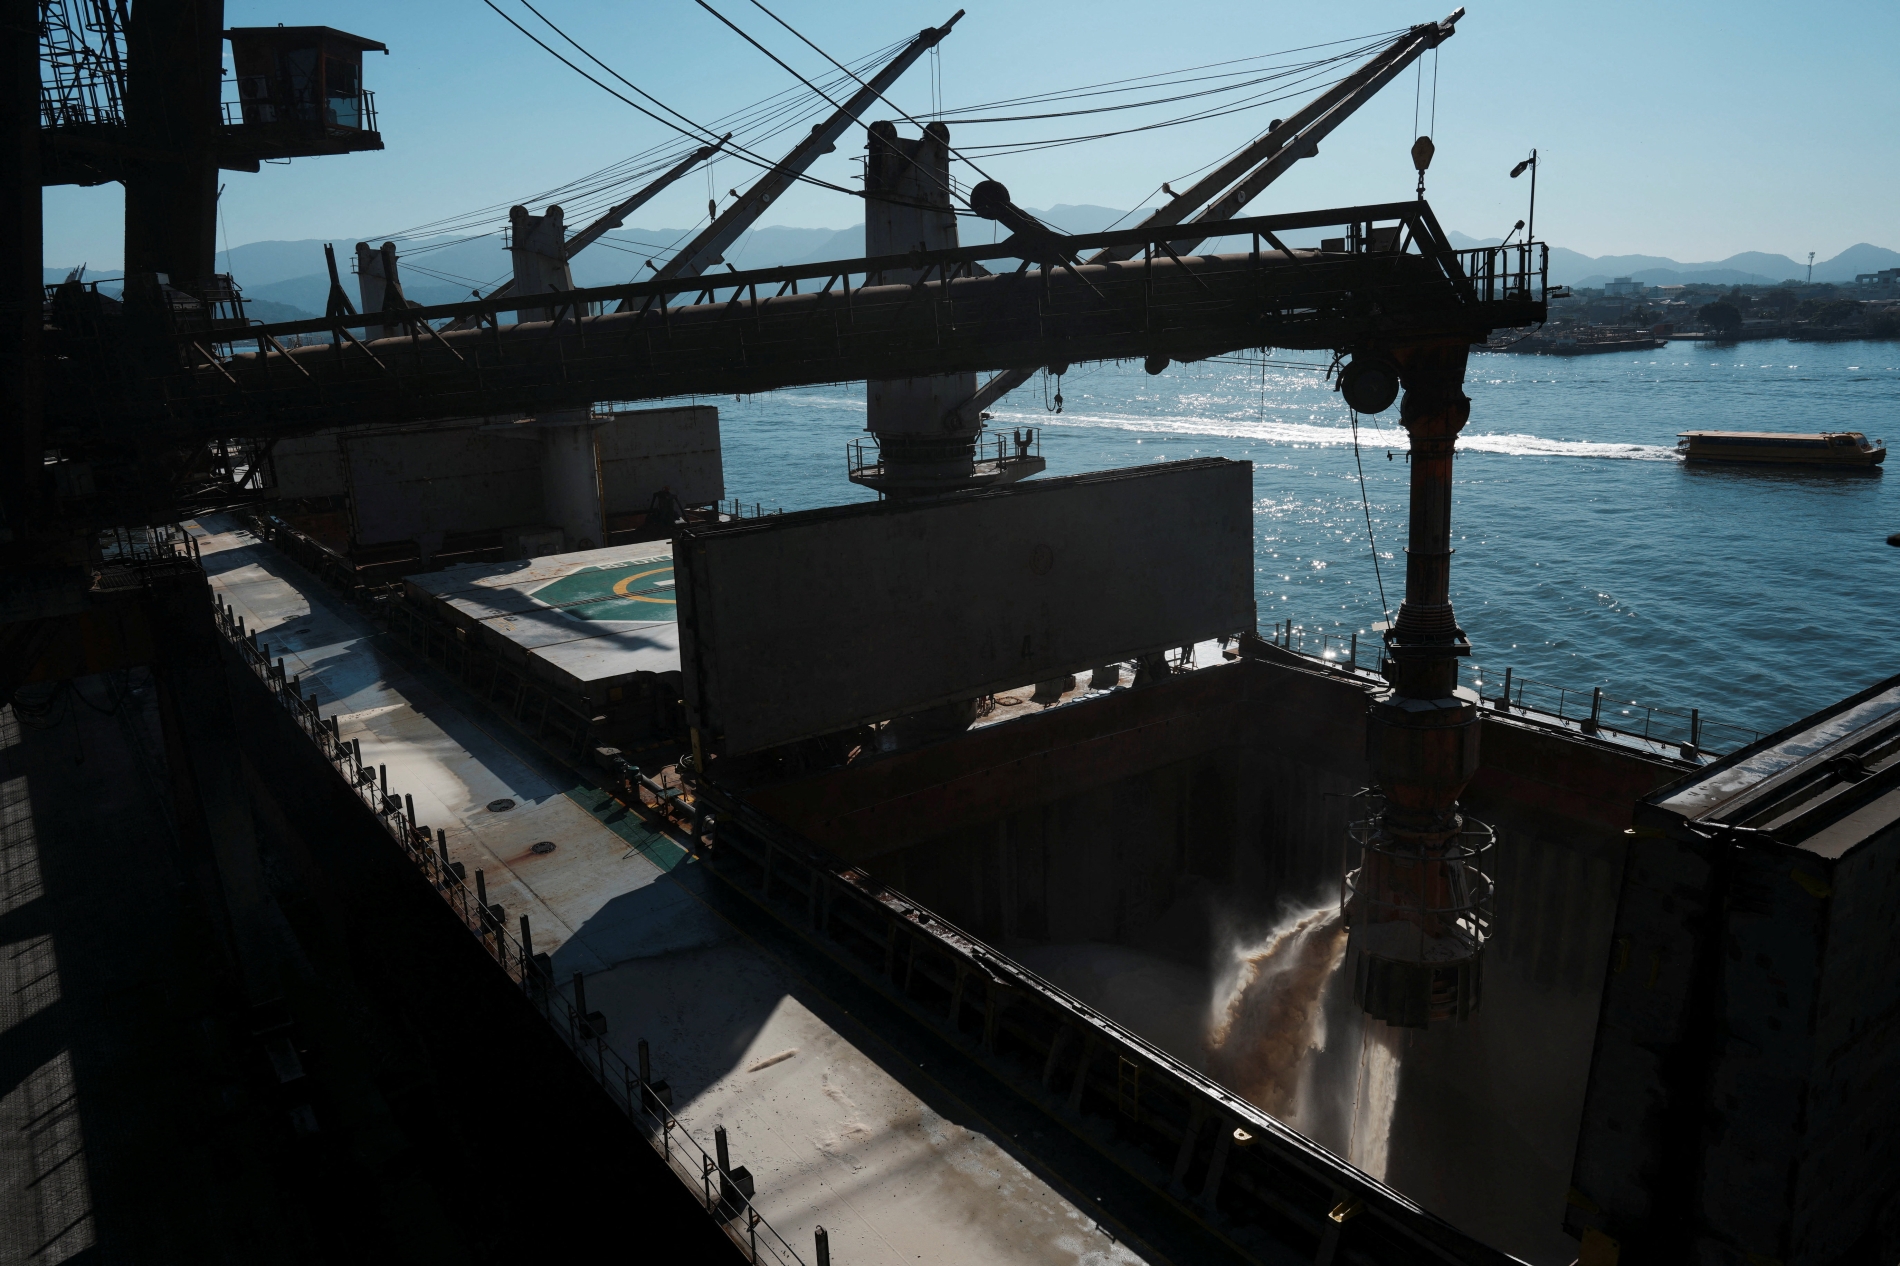
سفينة لنقل السكر في ميناء سانتوس، في البرازيل، 13 مايو 2026

وتتخصص البرازيل في إنتاج وتصدير السكر الخام العالي الاستقطاب (VHP)، الذي تتراوح درجة استقطابه عادة بين 99 و99.49 درجة. وتكمن أهميته في أنه مادة أولية لمصافي السكر حول العالم، التي تعيد تكريره لإنتاج السكر الأبيض المستخدم في الصناعات الغذائية والمشروبات. ووفق "أس آند بي غلوبال" (S&P Global)، يُعد السكر البرازيلي VHP من أكثر أنواع السكر الخام طلبا في التجارة الدولية، نظرا إلى ارتفاع محتواه من السكروز وسهولة تكريره مقارنة ببعض أنواع السكر الخام الأخرى. وتصل شحناته إلى الشرق الأوسط وشمال أفريقيا والصين وإندونيسيا.

بالتالي، يصعب تعويض الإنتاج البرازيلي لأن المصافي الكبرى، ومنها مصافٍ في الشرق الأوسط وشمال أفريقيا، تعتمد على تدفقات منتظمة من السكر الخام بمواصفات محددة، ولا يمكنها في الضرورة استبدال مصادر الإمدادات فورا دون تكاليف وتعديلات تشغيلية.

قلّصت الهند صادراتها تدريجيا قبل أن تحظر معظمها في مايو/أيار 2026 لحماية سوقها المحلية. وسمحت باستيراد مليون طن من السكر الخام حتى 31 أكتوبر/تشرين الأول، كما حظرت استخدام قصب السكر لإنتاج الإيثانول اعتبارا من 1 نوفمبر/تشرين الثاني، بهدف توجيه كميات أكبر إلى الاستهلاك الغذائي

وتتمتع البرازيل بظروف زراعية مواتية ومساحات واسعة من الأراضي المناسبة لزراعة قصب السكر، فضلا عن تطور تقنيات الزراعة والحصاد والتصنيع.

وأسهمت تحسينات أصناف القصب وارتفاع إنتاجية الهكتار وزيادة كفاءة استخلاص السكروز في تعزيز قدرتها التنافسية. وتشير دراسات وزارة الزراعة الأميركية إلى أن منطقة الوسط والجنوب البرازيلية تتمتع بمزايا في التكلفة مقارنة بعدد من كبار المنتجين، بفضل الظروف الطبيعية والبنية التحتية وقرب المصانع من مراكز النقل والتصدير.

إل نينيو في المرصاد

تعود موجة ارتفاع أسعار السكر العالمية في 2026 إلى تداخل عوامل مناخية وإنتاجية وتجارية وطاقوية، وليس إلى زيادة الطلب الاستهلاكي وحدها. فالسوق تواجه ضغوطا على المعروض من كبار المنتجين، في وقت تتزايد فيه المنافسة على قصب السكر بين صناعة الغذاء وإنتاج الوقود الحيوي، وتتركز صادرات السكر الخام في عدد محدود من الدول.

أ.ف.ب
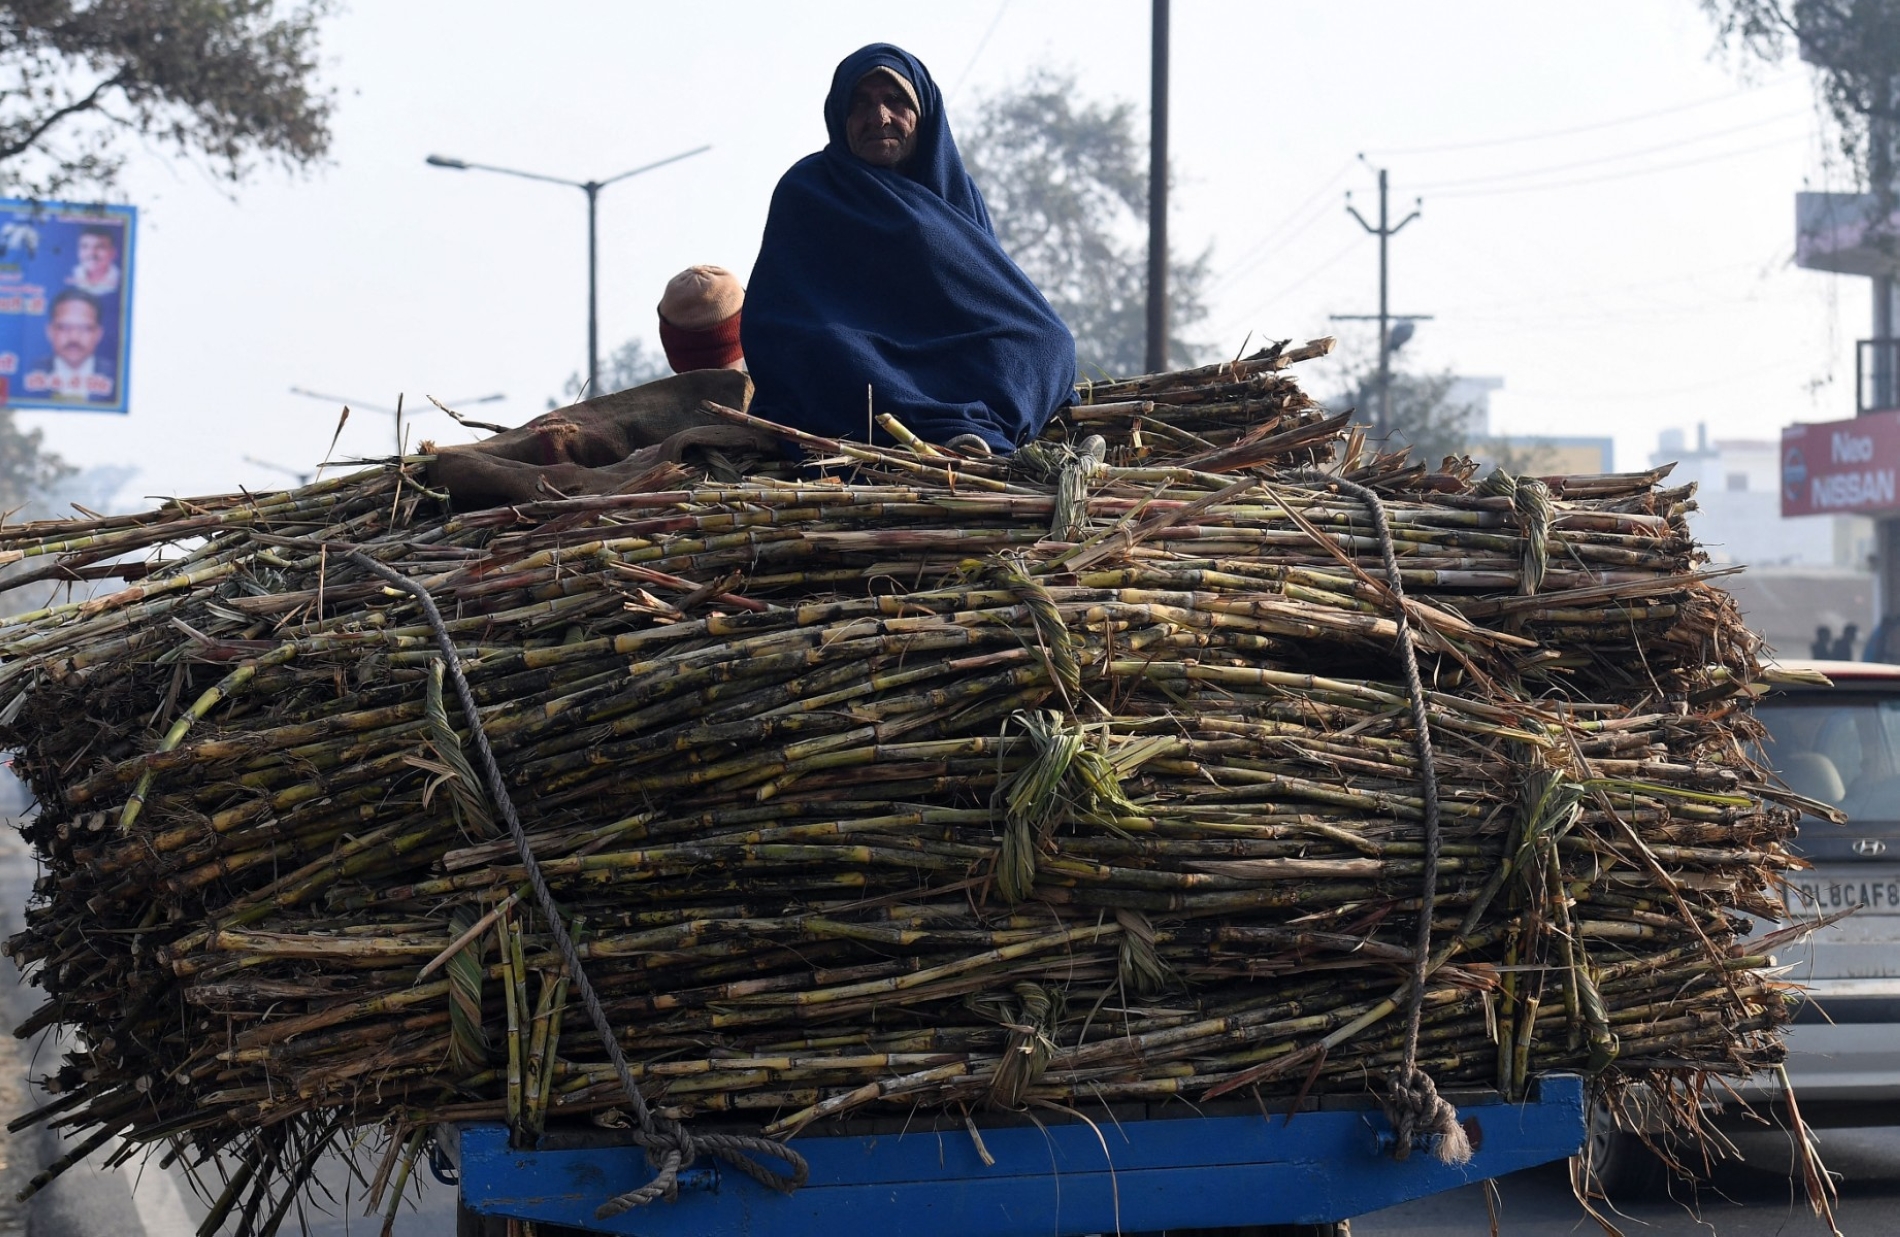
مزارع يجلس على حزم من قصب السكر في عربة، في بمدينة غازي آباد، على بُعد نحو 45 كيلومترًا نيودلهي، الهند، 31 يناير 2018

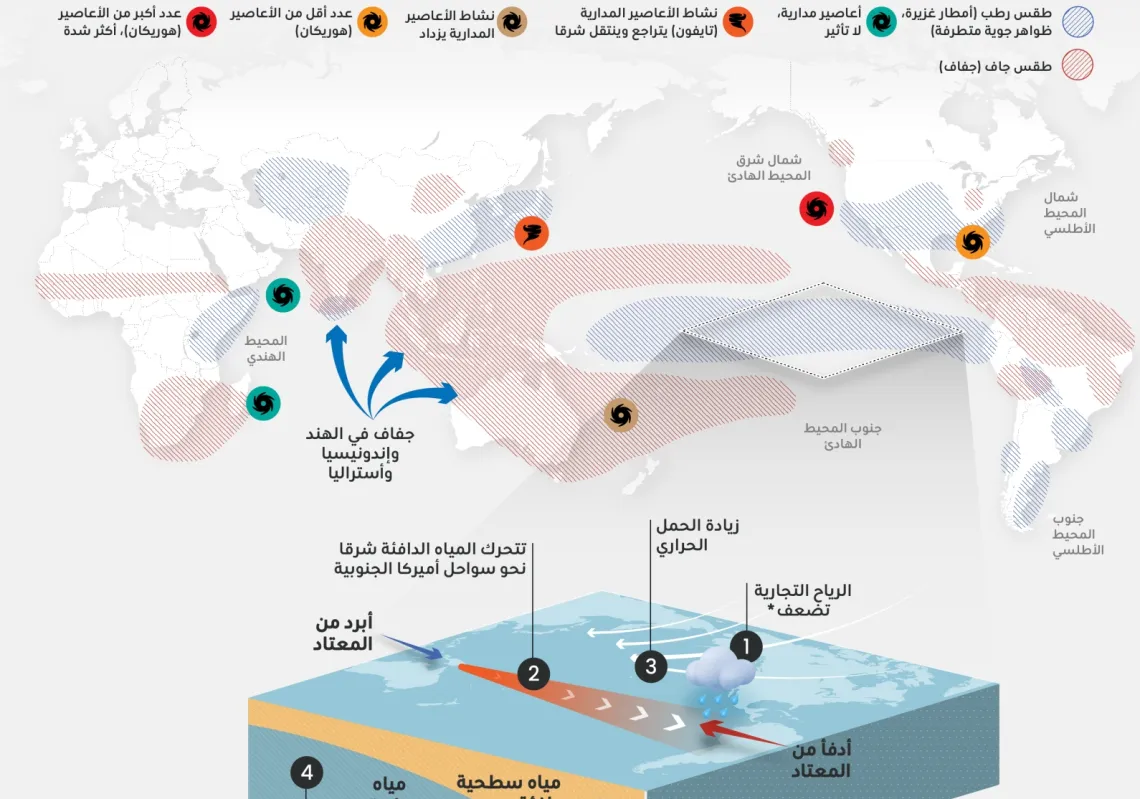
وقد عطلت الأمطار الغزيرة نتيجة ظاهرة إل نينيو في سبتمبر/أيلول وأكتوبر/تشرين الأول 2026 حصاد قصب السكر وعمليات عصره في منطقة الوسط والجنوب البرازيلي التي تمثل أكثر من 90 في المئة من إنتاج الدولة من هذه المادة. ولم تقتصر التداعيات على تأخير الحصاد، إذ أدى تشبع القصب بالمياه إلى انخفاض محتواه من السكر، مما قلّص كفاءة استخلاصه. ووفق تحليل "كوفاس" (Coface)، وهي شركة فرنسية متخصصة في تأمين الائتمان التجاري وإدارة مخاطر عدم السداد، المنشور في 9 نوفمبر/تشرين الثاني، انخفضت كمية القصب المعصور منذ بداية الموسم وحتى نهاية سبتمبر/أيلول بنسبة 2.9 في المئة على أساس سنوي، إلى 510 ملايين طن.

وقد صدّرت البرازيل نحو 34.1 مليون طن في موسم 2025/2026، أي ما يقارب نصف صادرات السكر العالمية وفق بيانات القطاع. أما توقعات موسم 2026/2027 فتشير إلى تراجع الإنتاج البرازيلي إلى نحو 42.5 مليون طن، بانخفاض يقارب 3 في المئة.

وفي الهند انتهى موسم الرياح الموسمية الجنوبية الغربية بعجز في الأمطار قدره 12.6 في المئة عن المعدلات المعتادة، مما أثر في نمو قصب السكر والإنتاجية المتوقعة حسب تقرير "كوفاس". وتجدر الإشارة إلى أن الهند قلّصت صادراتها تدريجيا قبل أن تحظر معظمها في مايو/أيار 2026 لحماية سوقها المحلية. وفي المقابل، سمحت باستيراد مليون طن من السكر الخام حتى 31 أكتوبر/تشرين الأول، كما حظرت استخدام قصب السكر لإنتاج الإيثانول اعتبارا من 1 نوفمبر/تشرين الثاني، بهدف توجيه كميات أكبر إلى الاستهلاك الغذائي. ومن المتوقع أن يحافظ ذلك على الإمدادات المحلية المخصصة للاستهلاك عند 28 مليون طن في موسم 2026/2027، مقارنة بالموسم السابق، إذ كان من أصل إنتاج متوقع يبلغ 31 مليون طن، يُخصص 3 ملايين طن لإنتاج الإيثانول.

لم يعد قصب السكر يُستخدم لإنتاج الغذاء فقط، فهو أصبح مصدرا مهماً للإيثانول المستخدم في الوقود الحيوي، مما يخلق منافسة مباشرة على المحصول بين قطاعي الغذاء والطاقة

أما في تايلاند فيتوقع انخفاض الإنتاج بنسبة 17 في المئة إلى أقل من 10 ملايين طن، نتيجة ظاهرة إل نينيو التي يرجح استمرار تأثيرها في المحاصيل حتى الربع الأول من 2027. أما الاتحاد الأوروبي فيواجه تراجعا متوقعا بنسبة 20 في المئة في إنتاج السكر خلال موسم 2026/2027، إلى 13.5 مليون طن، بسبب موجات الحر القياسية التي أضرت بمحاصيل الشمندر السكري خلال الصيف.

للنفط كلمته أيضا في منافسة الغذاء الحيوي

لم يعد قصب السكر يُستخدم لإنتاج الغذاء فقط، فهو أصبح مصدرا مهما للإيثانول المستخدم في الوقود الحيوي، مما يخلق منافسة مباشرة على المحصول بين قطاعي الغذاء والطاقة.

وقد دفعت مساعي البرازيل والهند لتقليص اعتمادهما على واردات النفط والوقود إلى زيادة نسب خلط الإيثانول بالبنزين خلال السنوات الأخيرة، مما عزز المنافسة بين إنتاج الغذاء والوقود على قصب السكر. ففي يوليو/تموز 2026، رفعت البرازيل نسبة الخلط الإلزامية من 30 إلى 32 في المئة حتى يناير/كانون الثاني 2027، فيما حققت الهند هدفها المتمثل في بلوغ نسبة 20 في المئة قبل الموعد المحدد بخمس سنوات، بعدما كان مقررا تحقيقه في 2030. وزادت هذه التوجهات، إلى جانب ارتفاع أسعار النفط منذ اندلاع الحرب في إيران وضعف أسعار السكر خلال النصف الأول من العام، حوافز المنتجين لتوجيه مزيد من قصب السكر إلى إنتاج الإيثانول بدلا من السكر.

أ.ف.ب
آلة تحصد قصب السكر في منطقة باريتوس، على بعد 430 كيلومترًا من مدينة ساو باولو في البرازيل، 27 أغسطس 2026

ويتضح أثر هذا التحول في منطقة الوسط والجنوب البرازيلية، حيث تراجعت حصة قصب السكر المخصصة لإنتاج السكر إلى أقل من 47 في المئة خلال الأشهر الخمسة الأولى من موسم 2026/2027 (أبريل/نيسان – مارس/آذار)، مقابل نحو 53 في المئة قبل عام. ونتيجة ذلك، انخفض إنتاج السكر حتى منتصف أكتوبر/تشرين الأول بنسبة 14.6 في المئة على أساس سنوي، في حين ارتفع إنتاج الإيثانول بنسبة 4.3 في المئة، ولم تكن الزيادة الأخيرة في أسعار السكر كافية لتعويض النقص المتراكم في الإنتاج.

تركز الصادرات العالمية ومخاطر التجارة

لا تكمن المشكلة في حجم الإنتاج العالمي وحده، بل في توزيع الكميات القابلة للتصدير. فالبرازيل تهيمن على نحو 55 في المئة من صادرات السكر العالمية وفق تقديرات منظمة التعاون الاقتصادي والتنمية ومنظمة الأغذية والزراعة لعام 2035، بينما تمثل تجارة السكر الخام نحو 60 في المئة من إجمالي تجارة السكر الدولية. ويجعل هذا التركّز الأسواق أكثر حساسية لأي اضطراب في المحاصيل البرازيلية أو موانئها أو طرق الشحن. كما أن القيود التي تفرضها الدول المنتجة على التصدير لحماية أسواقها المحلية تزيد صعوبة تعويض النقص.

نمو المحليات البديلة، رغم توسعه، لم يثبت حتى الآن أنه أدى إلى تراجع حصة السكر بصورة ملموسة على المستوى العالمي

منظمة السكر الدولية

وتشير منظمة السكر الدولية إلى أن اضطرابات الملاحة في مضيق هرمز أثرت في تدفقات السكر الخام إلى منطقة الخليج، وأعاقت حصول بعض المصافي على المواد الأولية وتصدير السكر الأبيض، بالتزامن مع ارتفاع تكاليف الطاقة والإنتاج.

ارتفاع الطلب على المحليات الطبيعية

كما هو معلوم، يبرز اتجاه متنام بين المستهلكين من دعاة اختيار المحليات الطبيعية على حساب السكر المصنع لما لها من فوائد صحية. وتبرز ثلاثة بدائل رئيسة، الستيفيا (Stevia) وهي مستخلص نباتي يُستخدم للتحلية بكميات صغيرة، وفاكهة الراهب (Monk Fruit)، وهي مستخلص نباتي عالي الحلاوة، يُستخدم بديلا من السكر، والإريثريتول (Erythritol)، أحد كحولات السكر، ويستخدم في المنتجات المنخفضة السعرات. على سبيل المثل، تشير الأبحاث إلى أن قيمة سوق مستخلص فاكهة الراهب بلغت عالميا نحو 438.8 مليون دولار في 2026، مع توقعات بوصولها إلى 592.4 مليون دولار عام 2030. وفي أوروبا، ارتفعت واردات الغليكوزيدات، التي تشمل مركبات الستيفيا، بنسبة 14.8 في المئة بين 2020 و2024، لتصل إلى 326 مليون يورو.

رويترز
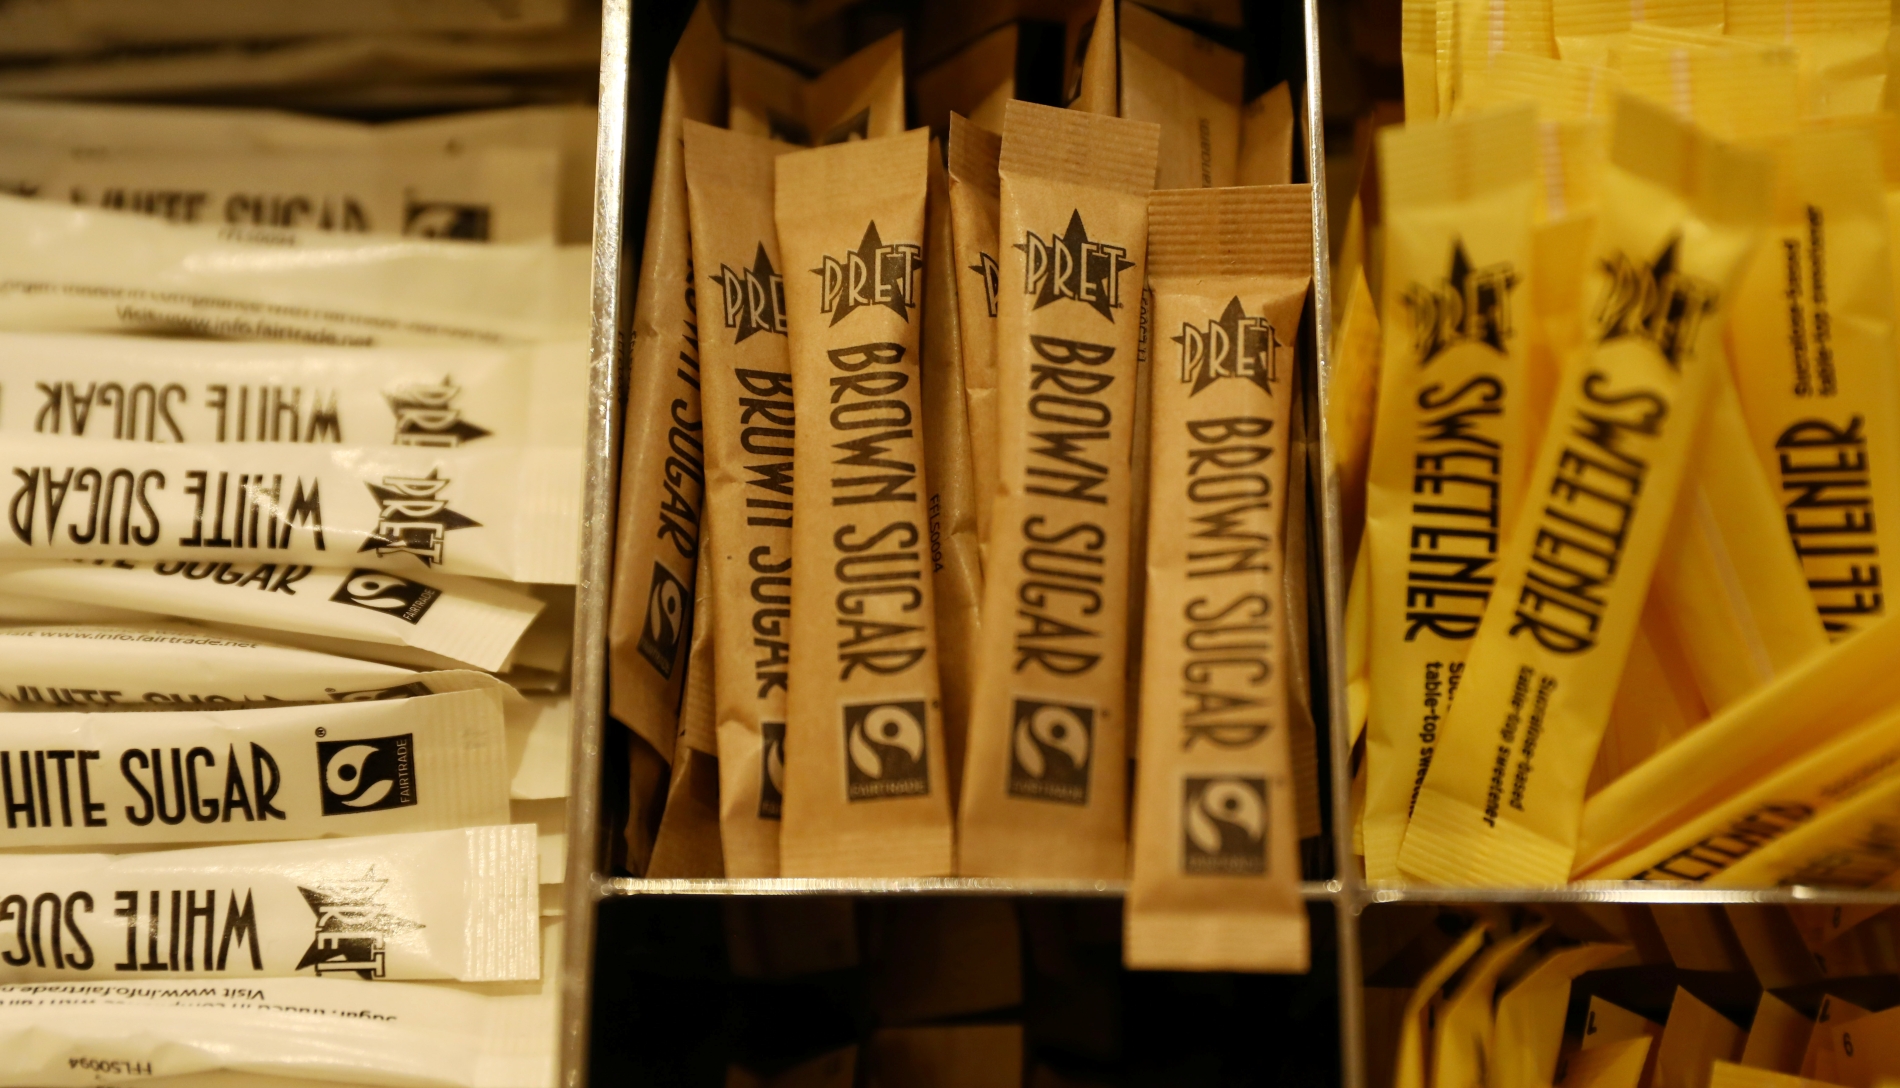
أظرف سكر على رف أحد المقاهي بمدينة لندن، بريطانيا، 27 أبريل 2017

أما في الشرق الأوسط فتشير التقديرات إلى أن المحليات العالية الكثافة وكحولات السكر تنمو بنحو 7 في المئة إلى 9 في المئة سنويا، وإن كانت تنطلق من قاعدة أصغر بكثير من سوق السكر التقليدي.

ووفق تقرير "أس آند بي جلوبال"، يُتوقع أن ينمو استهلاك المحليات الطبيعية العالية الكثافة، مثل الستيفيا وفاكهة الراهب، بوتيرة أسرع من المتوسط خلال 2023-2028. إلا أن زيادة الطلب على المحليات الطبيعية لا ترفع أسعار السكر التقليدي مباشرة، بل قد تؤدي نظريا إلى تقليص الطلب عليه، إذا حلت هذه البدائل مكانه في المنتجات الغذائية والمشروبات.

لكن منظمة السكر الدولية تشير إلى أن نمو المحليات البديلة، رغم توسعه، لم يثبت حتى الآن أنه أدى إلى تراجع حصة السكر بصورة ملموسة على المستوى العالمي. فبعض البدائل تحل محل السكر في منتجات معينة، بينما تستخدم منتجات أخرى مزيجا من السكر والمحليات لتحسين المذاق وتقليل السعرات.

لماذا انخفضت الأسعار قليلا مطلع نوفمبر؟

لم تدم موجة صعود أسعار السكر طويلا عند مستوياتها المرتفعة، إذ تعرضت العقود الآجلة لضغوط بيعية في مطلع نوفمبر/تشرين الثاني، مع ظهور مؤشرات الى تحسن الإنتاج الهندي، ثاني أكبر منتج للسكر عالميا. فقد بلغ إنتاج الهند 845 ألف طن حتى نهاية أكتوبر/تشرين الاول، بزيادة تجاوزت ثمانية أضعاف مستواه في الفترة نفسها من الموسم السابق، مع بدء نحو 107 مصانع للسكر عمليات العصر مبكرا. وأدى ذلك إلى تهدئة المخاوف من نقص المعروض، ودفع العقود الآجلة للسكر الخام إلى أدنى مستوى في خمسة أسابيع في 3 نوفمبر/تشرين الثاني.

عطلت الأمطار الغزيرة في البرازيل عمليات الحصاد والعصر، إذ تراجع إنتاج السكر في النصف الأول من أكتوبر بنسبة 23 في المئة على أساس سنوي، كما تراجعت كميات قصب السكر المعصور بنسبة 18 في المئة

بالإضافة إلى ذلك، تراجعت قيمة الريال البرازيلي بنحو 8.1 في المئة أمام الدولار في إغلاق تداولات 26 أكتوبر/تشرين الأول 2026، عقب فوز الرئيس لويس إيناسيو لولا دا سيلفا بولاية جديدة، بعدما تجاوز انخفاضه 11 في المئة خلال التداولات المبكرة، وفق "رويترز". شجع ذلك المصدرين على زيادة مبيعاتهم الخارجية، إذ يحصل المنتجون على عائد أكبر بالعملة المحلية مقابل صادراتهم المسعّرة بالدولار، مما يتيح لهم البيع بأسعار دولارية أقل. كما أسهم اتجاه صناديق الاستثمار إلى جني الأرباح وتقليص رهاناتها على استمرار صعود الأسعار في تسريع التراجع.

هل يعني ذلك انتهاء موجة ارتفاع الأسعار؟ ليس بالضرورة. فالتراجع يعكس تحسنا في بعض مؤشرات المعروض وتغيرا في مراكز المستثمرين، لكنه لا يلغي المخاطر الهيكلية التي دفعت الأسعار إلى الارتفاع أصلا.

رويترز
شخص يحمل قصب السكر، في معمل لصناعة السكر معدل وراثيا، في مدينة بيراسيكابا بالقرب من ساو باولو، البرازيل، 28 فبراير 2018

فالأمطار الغزيرة في البرازيل عطّلت عمليات الحصاد والعصر، إذ تراجع إنتاج السكر في النصف الأول من أكتوبر بنسبة 23 في المئة على أساس سنوي، كما تراجعت كميات قصب السكر المعصور بنسبة 18 في المئة (من 39 مليون طن إلى 32 مليون طن). وفي المقابل، تتوقع منظمة السكر الدولية انتقال السوق من فائض قدره 1.1 مليون طن في موسم 2025/2026 إلى عجز بنحو 200 ألف طن في موسم 2026/2027.

ختامها…سكر؟

تكشف أزمة السكر أن الضغوط التي تواجه السلع الاستهلاكية لم تعد مرتبطة فقط بتوازنات العرض والطلب أو بتكاليف الإنتاج، إذ غدت أكثر ارتباطا بتشابك الجغرافيا السياسية مع تقلبات المناخ والتحولات في أسواق الطاقة. فكما دفعت الحرب الروسية الأوكرانية بأسعار الأغذية والأسمدة صعودا، أظهرت التوترات المرتبطة بإيران ومضيق هرمز كيف يمكن الصراعات الإقليمية أن تعطل تدفقات الطاقة والتجارة وترفع تكاليف الشحن والتأمين.

وانضمت العوامل المناخية كذلك لتكشف موجة ارتفاع السكر كيف تنتقل الصدمات المناخية، من الجفاف إلى الأمطار الغزيرة المرتبطة بظاهرة إل نينيو، إلى حقول الإنتاج ومصافي التكرير والأسواق العالمية، وصولا إلى موائد المستهلكين. ومن هنا، لم تعد سلعة استهلاكية بسيطة في منأى من صراع جيوسياسي أو اضطراب مناخي يبعد عنها آلاف الكيلومترات. وما شهدته أسواق القمح والزيوت والحبوب والأسمدة، وصولا إلى السكر، يؤكد أن أمن الغذاء أصبح اختبارا لقدرة الاقتصادات على الصمود أمام عالم تتزايد فيه الصدمات وتتقلص فيه هوامش المناورة.

font change