أين أصبحت الجهود للتوصل الى الانتظام المالي والمصرفي في لبنان؟

يعيد قرار المجلس الدستوري الجدل حول صلاحيات مصرف لبنان والهيئة المصرفية العليا، ويطرح تساؤلات في شأن قانون الفجوة المالية ومصير الودائع وشروط صندوق النقد الدولي

أ.ف.ب
أ.ف.ب
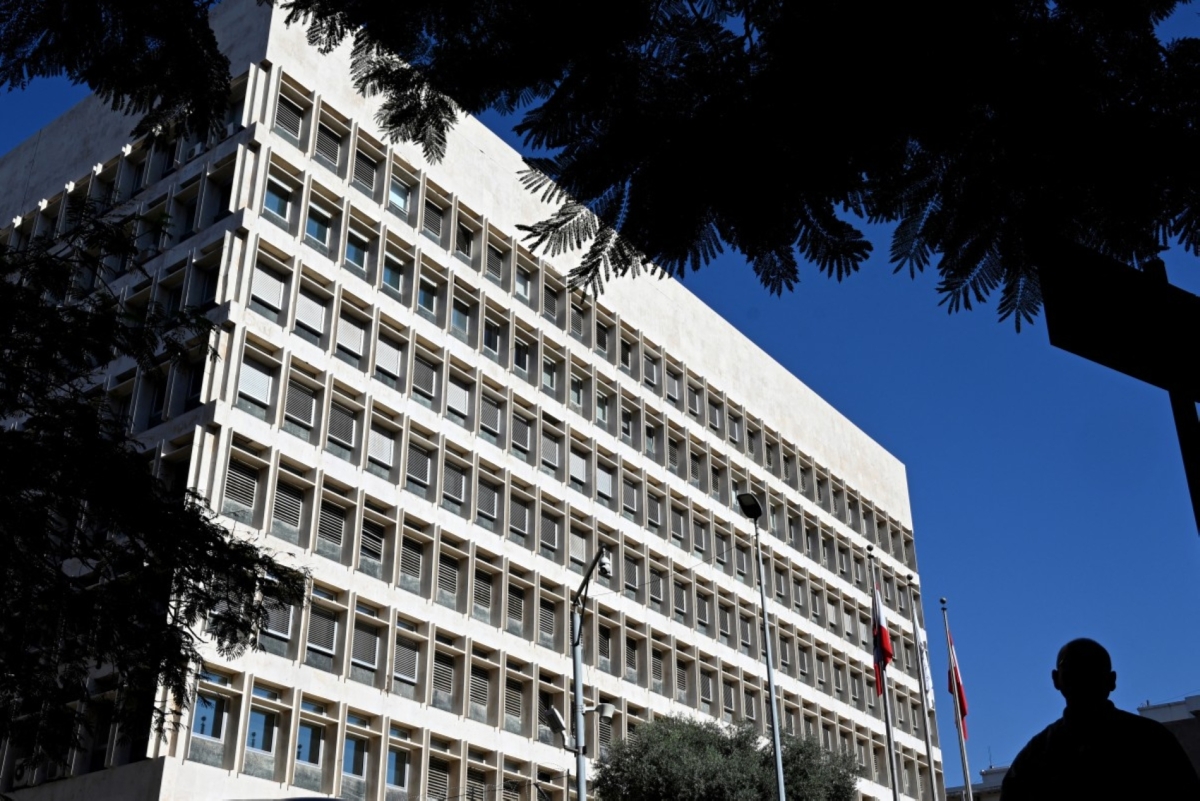
البنك المركزي اللبناني في العاصمة بيروت، 10 نوفمبر 2026

أين أصبحت الجهود للتوصل الى الانتظام المالي والمصرفي في لبنان؟

في خضم الجهود الرامية إلى معالجة الأزمة المالية والمصرفية اللبنانية، جاء قرار المجلس الدستوري الصادر في 20 تشرين الأول/أكتوبر 2026، والقاضي بالإجماع بقبول مراجعة رئيس الجمهورية جوزاف عون وإبطال المادة الثالثة من القانون رقم 71 المعدِّل لقانون إصلاح المصارف وإعادة تنظيمها، ليعيد طرح سؤال جوهري: هل يشكّل هذا التطور مجرد محطة قضائية في مسار إصلاح مصرفي معقّد، أم فرصة لإعادة صياغة الإصلاحات بما يضمن قابليتها للتطبيق ويحترم الضمانات الدستورية والقانونية؟

وقد شمل قرار المجلس إبطال عبارتين من المادتين 19 و 27، تتعلق الأولى بمنع السفر، والثانية بالحماية من الملاحقات القضائية، تأكيداً لضمانات الحرية الشخصية وصلاحيات القضاء، وحق اللجوء إليه.

لا يمتد إبطال المادة الثالثة إلى المادة المقابلة في القانون الأصلي رقم 23 لعام 2025، مما يعني استمرار سريان النص الأصلي وبقاء الإطار التشريعي لإصلاح المصارف قائما. إلا أن القرار يعيد فتح النقاش حول التشريعات اللازمة لمعالجة مستقبل القطاع المصرفي، ويضع الكرة مجددا في ملعب السلطة التشريعية لصياغة تعديلات تراعي الملاحظات الدستورية وتتيح التوصل إلى حلول قابلة للتطبيق.

وبعيد صدور القرار، طلب عون من حاكم مصرف لبنان الدكتور كريم سعيد تأكيد أهمية صون الاستقرار النقدي، والمضي قدما في إصلاح القطاع المصرفي، وحماية حقوق المودعين. وتقول أوساط مصرف لبنان لـ"المجلة"، إن "قرار المجلس الدستوري أعاد دور مصرف لبنان في عملية الخروج من الأزمة، وهو مرتاح له، الأمر الذي يحفظ حقوق المودعين، لا سيما أن غالبيتهم تقع ضمن مستوى يستطيع المصرف أن يعمل لرد أموالهم. أما البقية فيُعِدّ خطة لحصولهم على ودائعهم".

قانون الفجوة المالية يحتاج الى تدقيق مالي شامل

يقول رئيس لجنة المال والموازنة في المجلس النيابي النائب ابراهيم كنعان لـ"المجلة"، "إن لبنان في مرحلة إعداد القوانين الملائمة للخروج من الانهيار الاقتصادي، والعودة إلى النهوض. وقد تم إقرار قانونين: الأول هو قانون رفع السرية المصرفية، والثاني، هو قانون إصلاح المصارف. وهناك لا يزال قانون الفجوة المالية واسترداد الودائع والانتظام المالي. وهذا المشروع لم يصل إلى صيغة مناقشته. وفي ضوء إقراره، سينطلق الاتفاق مع صندوق النقد الدولي".

ويوضح كنعان "إن ما أوصل لبنان إلى الانهيار هو عدم احترام تطبيق القوانين. لذا يجب التركيز أكثر على تطبيقها لتحقيق الاصلاح المنشود"، شارحا أن قانون الفجوة المالية يحتاج إلى تدقيق مالي شامل، أي التدقيق بأموال المصارف والسيولة وكيف تحولت، وكذلك إلى تدقيق بأموال الدولة ومصرف لبنان: "القانون بِيَد الحكومة لتحضيره، لمعرفة الوقت الذي يستغرقه ذلك. هذا هو مطلبنا في لجنة المال. نحن نطالب بالتدقيق ووعدنا به، ولم يتم حتى الآن. والمطلوب يتم التدقيق فورا لتحديد المبالغ المالية والأرقام والنسب. كل ذلك يرتبط بالتدقيق، الذي يجب على الحكومة أن تبدأ بتنفيذه".
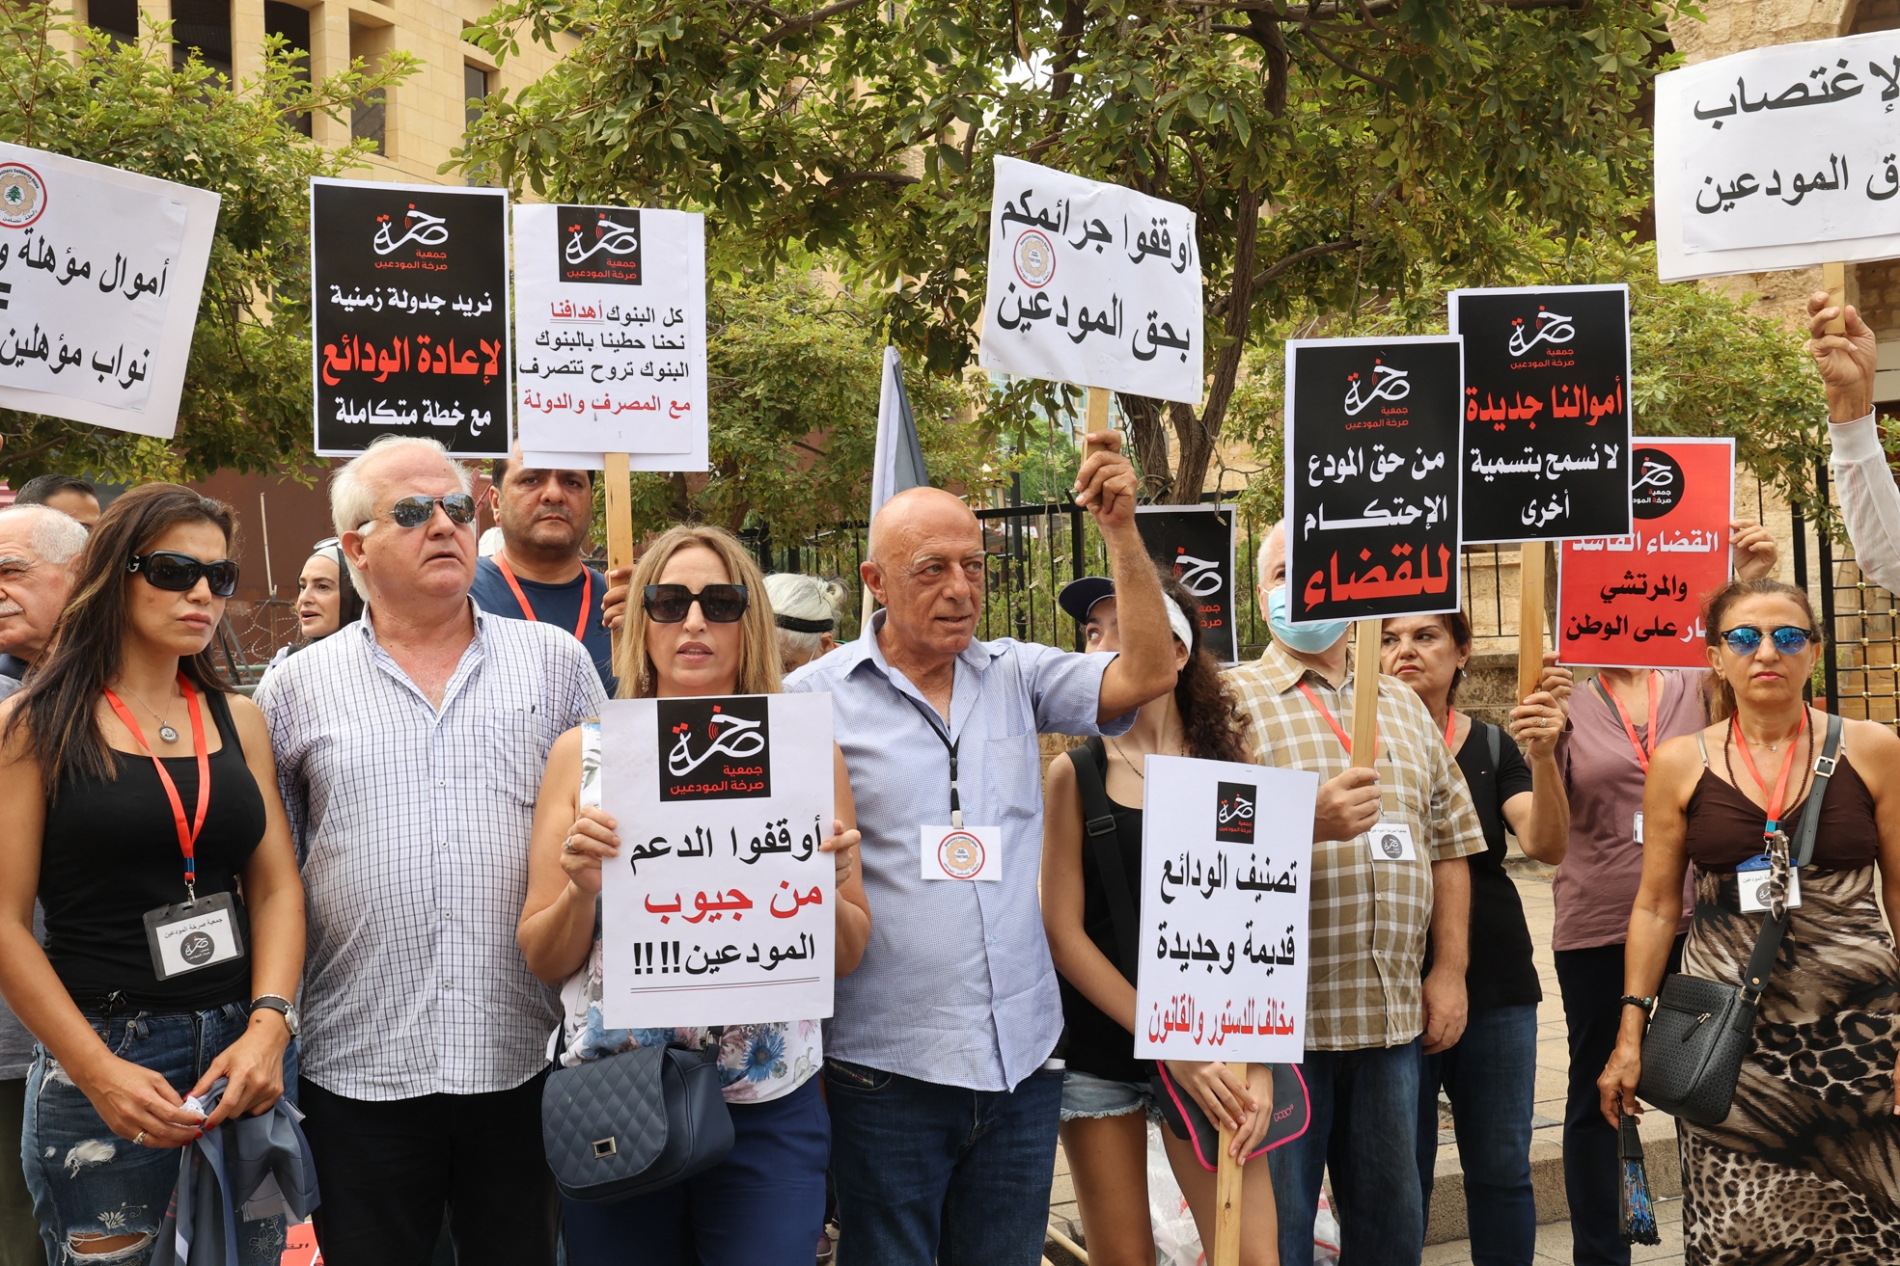
ما أوصل لبنان إلى الانهيار هو عدم احترام تطبيق القوانين. لذا يجب التركيز أكثر على تطبيقها لتحقيق الاصلاح المنشود

النائب ابراهيم كنعان، رئيس لجنة المال والموازنة في المجلس النيابي

 ويتابع "أن القضية لا تحمل رمي المسؤولية على الطرف الآخر، بل يجب التعاطي معها بمسؤولية وشفافية. فالمواطن اللبناني توقفت حياته ومستقبل أولاده، وتدمر وضعه. ويجب اتخاذ قرارات سريعة وجريئة من دون التملص من التنفيذ. فاللبنانيون لم يكن لازماً أن يصلوا إلى هذا الواقع. وانا اول من اكتشف أن لبنان من دون حسابات مدققة. وتبين لنا وجود ثغرات مالية من العام 1993، وحولنا الملفات إلى القضاء المالي، وفي إعادة تكوين الحسابات من جانب الحكومة، تبين أن المليارات أنفقت دون وجود قوانين. وسجل عدم الاستجابة إلى توصيات لجنة المال، وعدم احترام الدستور، وتقاعس القضاء عن القيام بواجبه، مما أوصل البلد إلى الانهيار".

وفي حديثه الى "المجلة"، يشرح الخبير المالي والاقتصادي الدكتور خالد أبو شقرا، أن المادة الثالثة كانت تشكل إحدى أبرز نقاط الخلاف في قانون إصلاح المصارف، لارتباطها بتحديد حدود الصلاحيات بين الغرفة الثانية للهيئة المصرفية العليا وحاكم مصرف لبنان. فالتعديل الذي أُدخل عليها حذف الإشارة إلى التزام أحكام قانون النقد والتسليف، وهو ما أثار إشكالية تتعلق بمدى استقلالية قرارات الغرفة الثانية، ولا سيما القرارات التي تتخذها بأكثرية ثلثي أعضائها، وعلاقتها بصلاحيات مصرف لبنان المنصوص عليها في القانون. ويتابع أبو شقرا أنه بعد طعن رئيس الجمهورية، وقبول المجلس الدستوري المراجعة وإبطال المادة الثالثة المعدّلة، عادت الصيغة الأصلية للقانون رقم 23 لعام 2025، بما تتضمنه من إحالة صريحة إلى قانون النقد والتسليف. وبذلك، عادت العلاقة بين صلاحيات الهيئة المصرفية العليا وصلاحيات مصرف لبنان إلى دائرة البحث القانوني والتشريعي، ولا سيما في ضوء المادة 70 التي تحدد مهمة المصرف المركزي في المحافظة على الاستقرار الاقتصادي وسلامة النظام المصرفي.

هل سيتحفظ صندوق النقد على قبول الطعن من جانب المجلس الدستوري؟

يتوقع أبو شقرا "أن يكون صندوق النقد أكثر من متحفظ على هذا التعديل. والسبب أنه كان يتشدد في هذا الموضوع، ليس لأننا يفترض أن نحترم التوجهات العالمية، إنما لأن قانون النقد والتسليف أظهر إمكان الاستنساب في تطبيقه، وهذا ما ظهر مع الحاكم السابق. وهذا يؤدي إلى أزمات ومشاكل". إضافة إلى ذلك، يحرص على إعطاء الهيئة المصرفية العليا، المؤلفة من غرفتين، غرفة أولى وغرفة ثانية، استقلالية كاملة لممارسة صلاحياتهما عند اتخاذ القرار عند التصفية، أو عند قرار الدمج وغيره، في الازمة الحالية ومستقبلا. وهذا للاسف عُطل في الازمة الحالية ومستقبلاً.

أ.ف.ب
تُحتجز ودائع اللبنانيين في المصارف منذ أربع سنوات، أي منذ الانهيار الاقتصادي عام 2019، الذي وصفه البنك الدولي بأنه أحد أسوأ الانهيارات المالية في التاريخ.

وفي ما يتعلق بالمادة التي كانت تمنح الهيئة المصرفية العليا صلاحية منع السفر بحق أعضاء مجالس إدارة المصارف قيد التصفية، يرى أبو شقرا أن هذا التدبير يجب أن يصدر عن القضاء، باعتباره مساسا بحرية التنقل، وليس عن الهيئة المصرفية العليا، مشيرا إلى أن الهيئة، التي تضم في تشكيلها قضاة وخبراء وممثلين عن جهات رسمية، يفترض أن تضطلع بدور مؤسسي مستقل في ممارسة صلاحياتها المتعلقة بإصلاح المصارف وتصفيتها، إلا أن المجلس الدستوري اتجه إلى إبطال النص الذي منحها صلاحية اتخاذ قرار منع السفر، باعتبار أن هذا الإجراء يدخل في اختصاص السلطة القضائية، مضيفا: "في رأيي، يمكن صندوق النقد أن يقول للبنان أنا غير موافق على هذا التعديل، وانا قد لا ادخل في اتفاق مع لبنان، اذا استمر هذا التعديل موجودا. وبالتالي، يمكن جدا أن يتم التقدم بتعديل بعض مواد القانون وليس لكل مواده، لإنتاج صيغة توافقية عليه."

أحد المطالب الرئيسة لمصرف لبنان هو أن يتواءم القانون مع قانون النقد والتسليف. أما في ما خص قانون الفجوة، فإن الحكومة قدمت مشروع قانون حولته الى البرلمان لدرسه، إنما الخلاف حوله لا يزال كبيرا

خالد أبو شقرا، دكتور وخبير اقتصادي

ويعتبر أبو شقرا أن صندوق النقد الدولي قد يطلب من الحكومة اللبنانية اقتراح تعديل محدد لقانون إصلاح المصارف، عبر مادة واحدة تحظى بإجماع نيابي عند التصويت عليها، بدلا من صيغة تعيد ربط قرارات الهيئة المصرفية العليا بأحكام قانون النقد والتسليف. ويحذّر من أن استمرار الخلاف حول هذه المسألة قد يدفع الصندوق إلى الامتناع عن دعم لبنان ماليا، باعتبار أن للدولة حرية اختيار تشريعاتها، لكن ليس من حقها توقع الحصول على مساعدة الصندوق إذا لم تتوافق إصلاحاتها مع متطلباته.

ويقول إن قانون إصلاح المصارف هو قانون إطاري للمرحلة المقبلة، ولا يتعلق فقط بالأزمة الحالية. فهو قانون سيعتمده لبنان لسنوات طويلة، وسيعتمده في حال حصول مشاكل في القطاع المصرفي. ويتساءل: "إذا كان القانون الحالي المتفق حوله بشكل عام، يواجه عرقلة، فما بالنا بقانون توزيع الخسائر الإشكالي؟". ويرى أن الصعوبات التي واجهت قانون إصلاح المصارف تنذر بتعقيدات أكبر عند مناقشة قانون الانتظام المالي واسترداد الودائع، المعروف بقانون الفجوة المالية، نظرا إلى حساسية مسألة توزيع الخسائر وتحديد الجهات التي ستتحملها. ولا تقتصر هذه التعقيدات على الخلافات التشريعية، بل تمتد إلى احتمالات النزاع القضائي حول قانونية الإجراءات التي قد يعتمدها مصرف لبنان لمعالجة الودائع، بما فيها خفض قيمتها أو شطب أجزاء منها، ومدى حق المتضررين في الطعن بهذه الإجراءات. ويحذر أبو شقرا من أن تعدد الطعون والنزاعات قد يعرقل تنفيذ القانون ويطيل أمد الأزمة إلى أجل غير محدد.

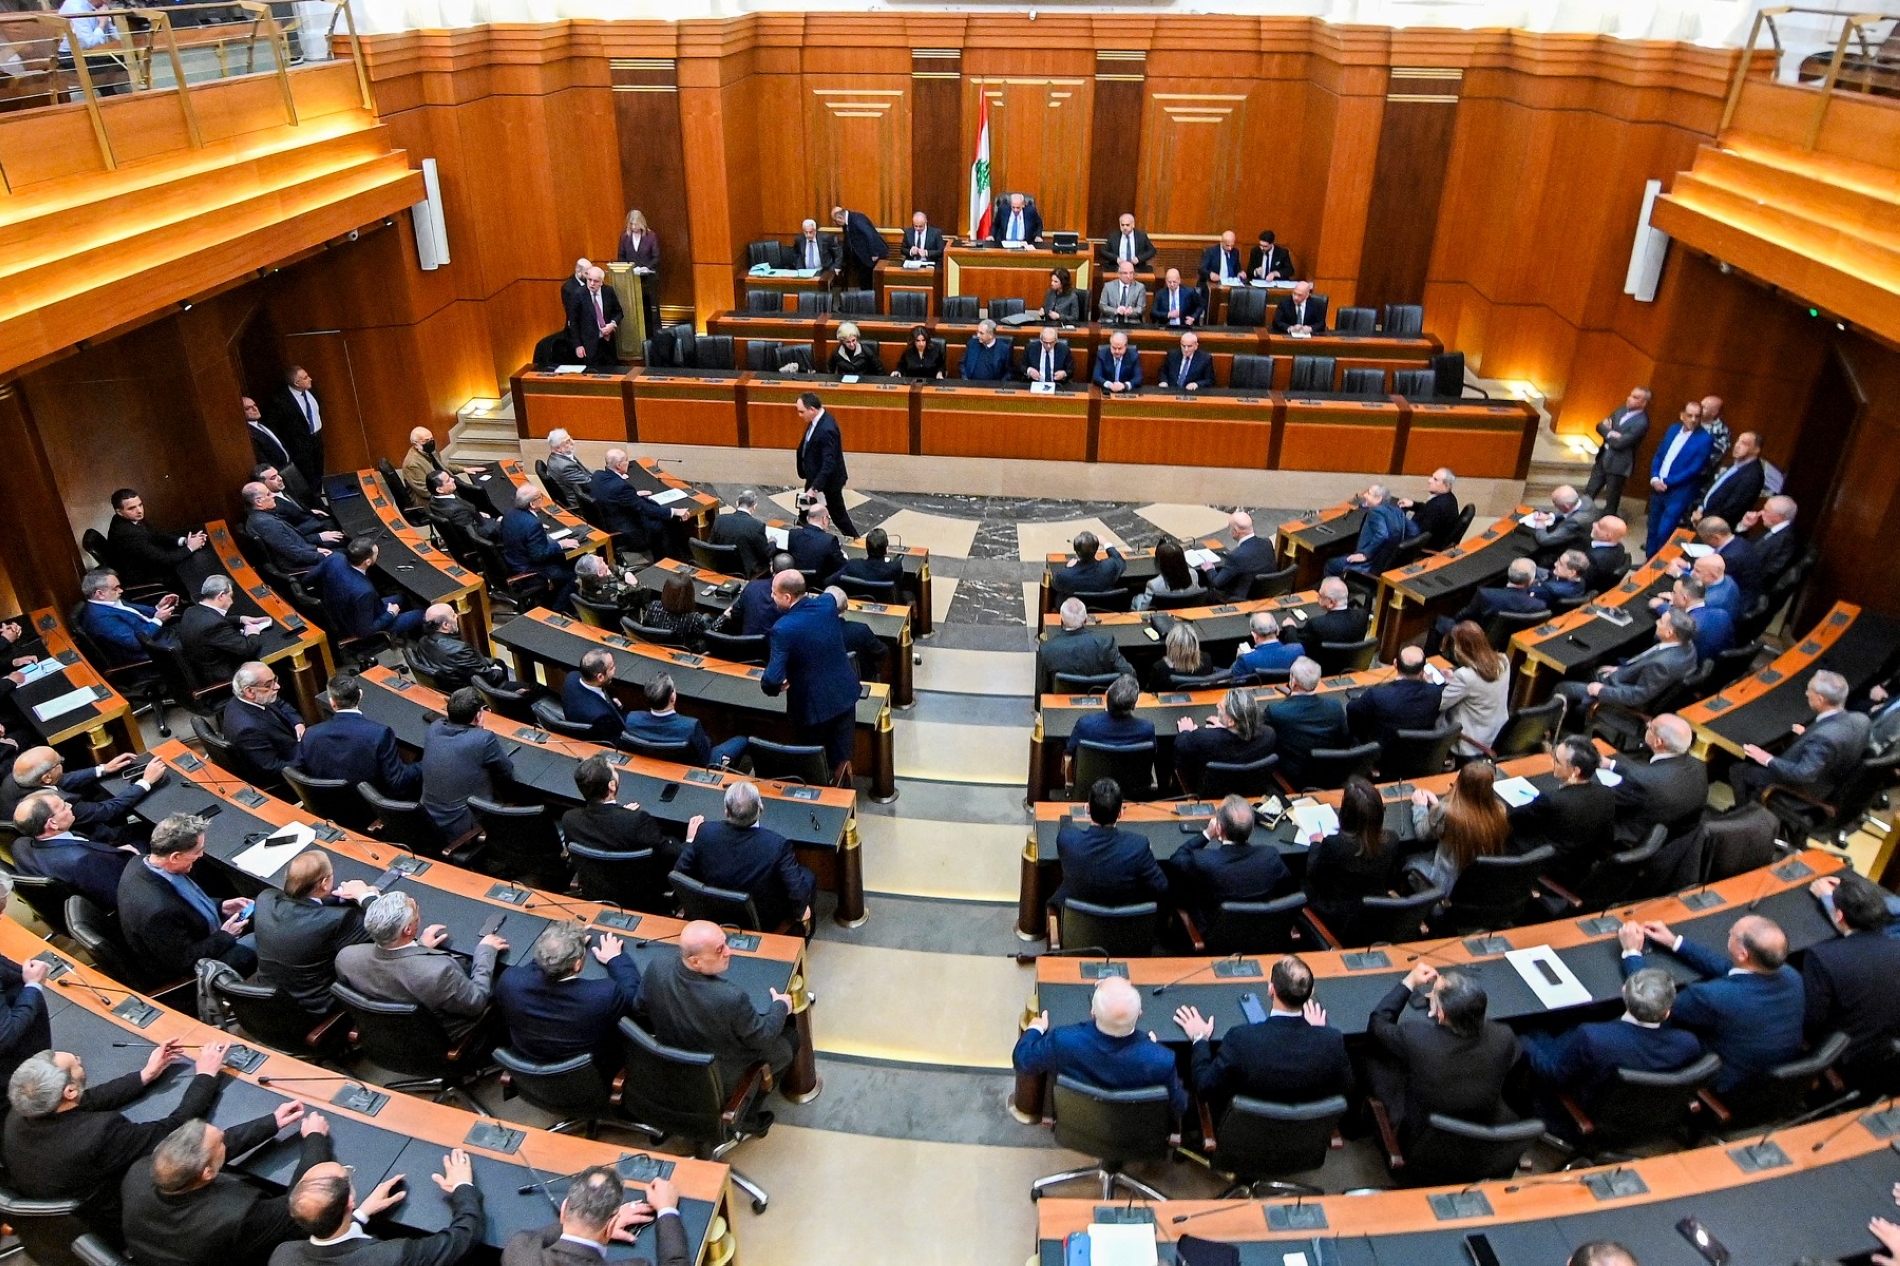
أ.ف.ب
البرلمان اللبناني خلال افتتاح جلساته، بيروت، 9 مارس 2026

ويلفت إلى "أن أحد المطالب الرئيسة لمصرف لبنان هو أن يتواءم القانون مع قانون النقد والتسليف. أما في ما خص قانون الفجوة، فإن الحكومة قدمت مشروع قانون حولته الى البرلمان لدرسه، إنما الخلاف حوله لا يزال كبيرا".

وفي رأيه أن هناك اتجاها إلى ما يعرف باعتماد تراتبية تحمل المسؤوليات والخسائر وفق المعايير الدولية، وأن هناك تصفيرا لرأس مال المَدين قبل الوصول إلى الحيازة من الدائن أي المودعين. وصندوق النقد الدولي يطلب من الدولة ان لا تتحمل خسائر. وهذا لأسباب عديدة، أبرزها لتستطيع أن تكمل مهمتها الاجتماعية والاقتصادية، ولتتمكن من تسديد ديونها وغير ذلك.

وبالتالي، وحسب أبو شقرا، فإن توزيع الخسائر يفترض أن تتحمله المصارف من رأسمالها، ثم مصرف لبنان ومن ثم الدولة، ثم المودعين. إنما تفليس المصارف وتحملها الخسائر من رساميلها، سيؤدي إلى خروج العديد من المصارف، مما سيؤدي بدوره إلى التعامل وفق قواعد المؤسسة الوطنية لضمان الودائع. وبالتالي، لا يمكن التعويض على كل المودعين، في حين أن بعض الخطط ومنها خطة مصرف لبنان تطرح آلية أخرى، أي شطب  20 الى 30 مليار دولار هي ديون غير مستحقة. والدولة تتحمل 25 مليار دولار، والباقي يدفعه مصرف لبنان والمصارف. وهنا أيضا يوجد شطب للودائع، مع تقسيط أول مئة ألف دولار: "إنما اليوم، الاتجاه إذا تم هو توسيع التعميمين 185 و 166، ورفع قيمة السحب من 700 الى 1,200 دولار، مما يدفع في اتجاه أن أول مئة ألف دولار قد لا يصبح الحصول عليها مضمونا. فيحصل كل مودع الى حد مئة ألف، وتحسم منها ما ناله من أموال بحسب التعميمين، والباقي يقسط على عدد من السنوات بعد فترة معينة عبر سندات قد تصل إلى 20 سنة." ويختم: "إن المسار لا يزال معقدا وطويلا وشائكا في هذا الموضوع".

صندوق النقد يركز على تعديل قانون إصلاح المصارف... والطعن لا يعطّل إعادة الهيكلة

يوضح  الدكتور محمد فحيلي، المتخصص في الاقتصاد والمال، في حديثه مع "المجلة"، "أن صندوق النقد الدولي لديه معطيات معينة. وعندما يقدم نصائح أو إرشادات تقنية لدولة ما تطلب منه المساعدة، يريد أن تعكس إرشاداته طبيعة وحجم مشكلة الدولة المنكوبة"، على حد تعبيره.

ويشرح فحيلي أن التقارير التي صدرت تقول إن الحاكم السابق لمصرف لبنان، تصرف بطريقة غير منطقية وغير موضوعية، وتم إثبات تهم تجاهه لجهة استباحة سلطته، وتبييض أموال واستغلال موقعه لمنفعة شخصية. ويقول: "اذا كان قد تحصن الحاكم السابق بقانون النقد والتسليف لكي يتمتع بهذه السلطة الواسعة، يهم صندوق النقد الدولي أن يخفف من هذه السلطة. وإذا كانت أية تعديلات في قانون النقد والتسليف أو في أي قانون جديد لإعادة هيكلة وإصلاح المصارف، من خلاله سيتم التخفيف من سلطة مصرف لبنان، لا مشكلة بذلك لدى الصندوق، إذ أن القانون لديه مهمة محددة هي إعادة هيكلة وإصلاح المصارف نتيجة الأزمة ابتداء من 2019. وإعادة الهيكلة والإصلاح ستكون خطوة تمهيدية وأساسية لإحقاق العدالة، بما تيسر من انصاف للمودعين التي احتجزت أموالهم ما يقارب السبع سنوات".

يجب إعطاء صندوق النقد حجمه الحقيقي، إذ له صفة استشارية وليس سلطة تنفيذية ولا سلطة تشريعية، ولا سلطة رقابية في لبنان. وإذا كانت الدولة المنكوبة يهمها برنامج تمويلي، عندها يتدخل بالمالية العامة، ليتأكد أن الدولة التي ستأخذ منه الأموال، ستتمكن من سدادها

محمد فحيلي، متخصص في الاقتصاد والمال

ويؤكد فحيلي: "لهذا السبب اقترح صندوق النقد هذه التعديلات في قانون إصلاح المصارف، ولم يقترح تعديلات في قانون النقد والتسليف. وهذا من أجل تأمين الشفافية والصلاحيات الصحيحة للجهات التي ستقوم بإعادة هيكلة المصارف في الظرف الحالي".

ويقول: "أعتقد أنه يجب إعطاء صندوق النقد حجمه الحقيقي، إذ له صفة استشارية وليس سلطة تنفيذية ولا سلطة تشريعية، ولا سلطة رقابية في لبنان. وإذا كانت الدولة المنكوبة يهمها برنامج تمويلي، عندها يتدخل بالمالية العامة، ليتأكد أن الدولة التي ستأخذ منه الأموال، ستتمكن من سدادها".

أ.ف.ب
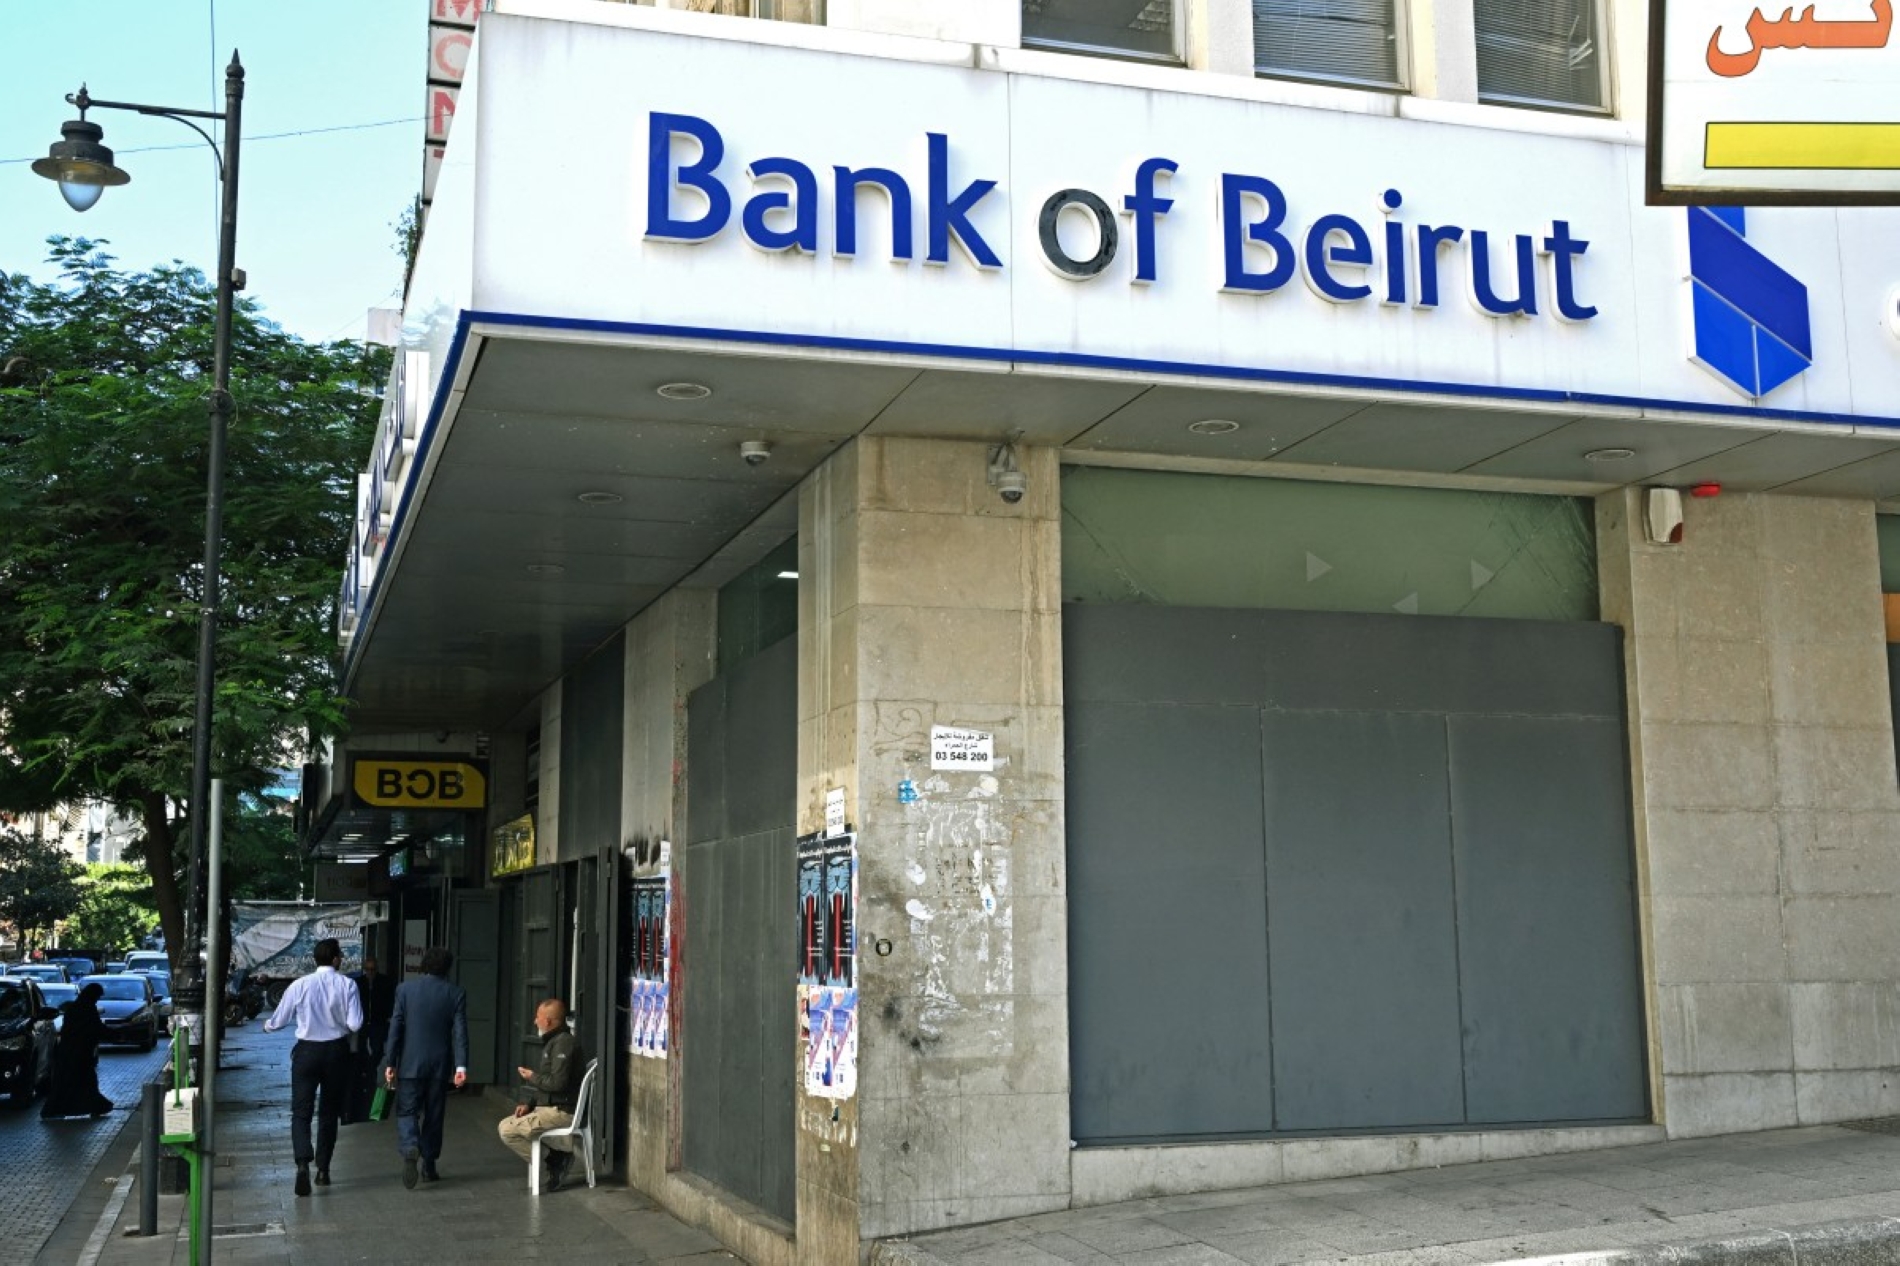
بنك بيروت، في العاصمة بيروت، 10 نوفمبر 2026

و"بالتالي، أعتقد أنه عندما توجه السلطة السياسية أصابع الاتهام الى صندوق النقد الدولي، فهي تعمل لإخفاء فشل لديها، لأن الصندوق، ليس قادرا على شطب ودائع، لأنه ليس سلطة تشريعية، وليس قادرا أن ينجز إعادة هيكلة للمصارف لأنه ليس سلطة تنفيذية، ولا سلطة رقابية. ما يهم الصندوق هو أن يعطي الدولة اللبنانية التي هي عضو في الصندوق، جوابا على استشارة طلبتها، ضمن المعطيات المتوفرة لديه. وانا لو كنت في صندوق النقد وقرأت تقرير "ألڤاريز آند مارسال" - الشركة العالمية المتخصصة في الاستشارات المالية وإعادة هيكلة الشركات والمؤسسات المتعثرة، والتدقيق الجنائي والتحقيقات المالية، وتحسين الأداء وإدارة الأزمات - والتي أنجزت التدقيق الجنائي في مصرف لبنان، أكون حذرا، لأن ما صدر من سلوكيات لحاكم مصرف لبنان السابق، لا تطمئن. ولهذا السبب أعتقد أنه [صندوق النقد] أعطى ملاحظات لتقليص هذه الصلاحيات".

ويشير فحيلي إلى أن التنفيذ الفعلي لقانون إصلاح المصارف يبقى مرتبطا بإقرار قانون الفجوة المالية، الذي سيحدد حجم الخسائر المتراكمة وآليات توزيعها بين الدولة ومصرف لبنان والمصارف التجارية والمودعين. ودعا السلطتين التنفيذية والتشريعية إلى عدم التوقف عند قرار المجلس الدستوري، ومواصلة العمل على دراسة قانون الفجوة المالية وإقراره، تمهيدا للانتقال إلى تنفيذ الإصلاحات المصرفية، معتبرا أن العبرة تبقى في التطبيق وليس في إقرار التشريعات وحده.

إبطال مادة من القانون لا يستدعي بالضرورة إعادة النظر في القانون برمته، إذ يبقى المجال مفتوحا أمام مجلس الوزراء أو مجلس النواب لإدخال تعديلات عليه، أو مواصلة تطبيقه مع مراعاة قرار المجلس الدستوري

محمد فحيلي، متخصص في الاقتصاد والمال

ويقول: "اليوم، ونتيجة سلوكيات رياض سلامة على مدى 30 سنة ، ذهبت السلطة إلى إقرار قوانين جديدة، بعد الإقرار بأن قانون النقد والتسليف هو قانون فاشل. وهنا يأتي قانون 23/2025 الذي تمت غربلته من قبل مجلس الوزراء، وتم إنتاج مشروع القانون بالتشاور مع صندوق النقد الدولي ووزارتي الاقتصاد والمالية ومصرف لبنان، ورئاسة مجلس الوزراء. وتمت مناقشته في لجنة المال والموازنة لأشهر عدة، وتم اقراره في لجنة المال والموازنة في المجلس النيابي، ورفع الى رئيس الجمهورية الذي وقعه، ونشره في الجريدة الرسمية. وبعد نشره وضمن الدستور حول صلاحيات رئيس الجمهورية، تم تقديم الطعن به".

ويضيف: "من حيث الشكل هناك علامات استفهام على الطعن لأن حاكم مصرف لبنان كان من أوائل الناس الذين اعترضوا على قانون إصلاح المصارف، لأنه ينتقص من صلاحيات مصرف لبنان الذي منحه إياها قانون النقد والتسليف. لهذا السبب هناك الكثير من الذين فسروا الطعن بأنه دعم لموقف الحاكم الذي كان من حصة رئيس الجمهورية".

أ.ف.ب
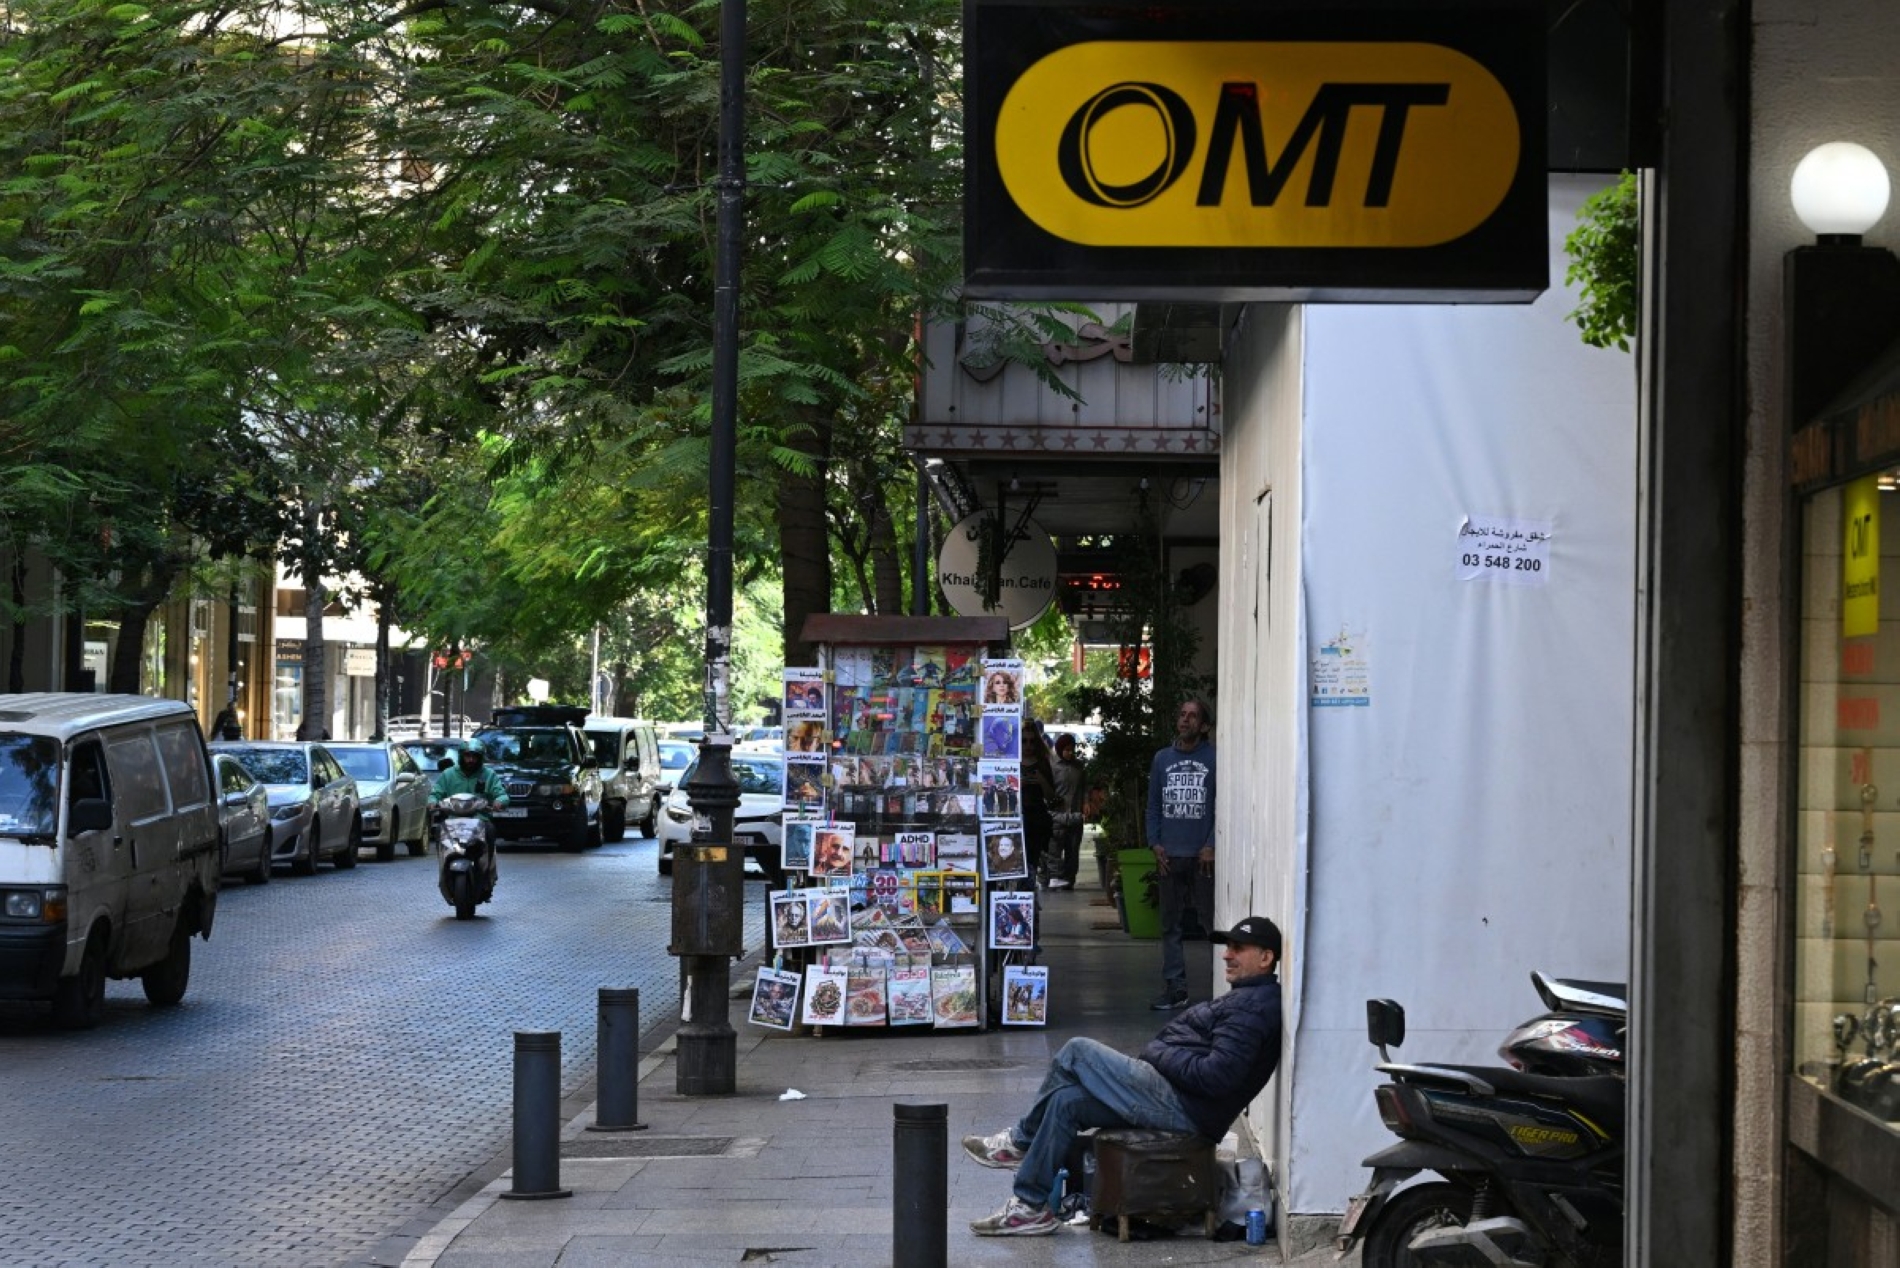
مكتب لشركة "أو أم تي" لتحويل الأموال، في بيروت، 10 نوفمبر 2026

ويتساءل فحيلي عن أسباب انتظار رئيس الجمهورية نشر القانون في الجريدة الرسمية قبل تقديم الطعن، مشيرا إلى أن قبول المجلس الدستوري المراجعة يطرح تساؤلا حول ما إذا كان لبنان قد عاد إلى نقطة البداية. لكنه استبعد ذلك، موضحا أن إبطال مادة من القانون لا يستدعي بالضرورة إعادة النظر في القانون برمته، إذ يبقى المجال مفتوحا أمام مجلس الوزراء أو مجلس النواب لإدخال تعديلات عليه، أو مواصلة تطبيقه مع مراعاة قرار المجلس الدستوري.

ويرى أن الطعن بالمادة المعنية، أو حتى إبطالها، لا يؤثر في فاعلية قانون إصلاح المصارف لجهة إعادة هيكلتها ومعالجة أوضاعها، معتبرا أن الأساس في هذه العملية هو إجراء تقييم موضوعي وشفاف للموجودات والمطلوبات. ويشدد على أن المسألة الجوهرية تكمن في تحديد الجهة المخولة إجراء هذا التقييم وضمان استقلاليتها وموضوعيتها، لا في المادة التي أبطلها المجلس الدستوري، مؤكدا أن القرار لا ينبغي أن يشكل عائقا أمام تنفيذ القانون.

font change