ثروة الخليج ورهان التنمية المستدامة

هل تمتلك المنطقة المقومات المطلوبة لتحقيق نمو مستدام؟

أ.ف.ب
أ.ف.ب

ثروة الخليج ورهان التنمية المستدامة

تُعرَّف التنمية المستدامة بأنها "التنمية التي تلبي احتياجات الحاضر دون المساس بقدرة الأجيال القادمة على تلبية احتياجاتها"، وفق التعريف الوارد في تقرير "مستقبلنا المشترك" الصادر عام 1987 عن اللجنة العالمية للبيئة والتنمية التابعة للأمم المتحدة، والمعروفة بلجنة برونتلاند.

ويعني ذلك توجيه السياسات والخطط التنموية نحو تحقيق تنمية طويلة الأمد، من خلال المواءمة بين النمو الاقتصادي، والإدماج والتنمية الاجتماعية، وحماية البيئة والموارد الطبيعية، بما يضمن تلبية احتياجات الأجيال الحالية والمقبلة.

الأمر إذن لا بد أن يعتمد على توازنات اقتصادية واجتماعية بما يعزز كفاءة استغلال واستخدام الموارد الطبيعية والمالية والبشرية من أجل ضمان استدامة الرخاء والاستقرار الاقتصادي ورفع كفاءة البشر.

وبالنظر إلى المشهد في دول الخليج في ظل الحرب مع إيران والتوترات الإقليمية، ندرك أن المسألة تتطلب وعيا باستحقاقات المستقبل وكيف يمكن أن تعزز السياسات الراهنة تحقيق الأهداف التنموية.
ارتفعت القيمة المضافة للقطاع غير النفطي إلى نحو 1.34 تريليون دولار في 2025، بما يعادل 70.6 في المئة من الناتج المحلي الإجمالي، بعد نموها بنحو 5.1 في المئة خلال العام

وتنتج دول مجلس التعاون الخليجي نحو 16.6 مليون برميل من النفط الخام يوميا، وفق أحدث مؤشرات المركز الإحصائي الخليجي لعام 2025، مما يعكس ثقلها العالمي في سوق النفط. ونظرا إلى هذه الأهمية، ترتبط دول المجلس بعلاقات اقتصادية وتجارية واسعة مع مختلف الاقتصادات الصناعية والنامية؛ إذ بلغ إجمالي التبادل التجاري السلعي لدول المجلس مع العالم نحو 1.6 تريليون دولار في عام 2024. وتجدر الإشارة إلى أن دول الخليج ليست مصدرة للنفط والغاز ومشتقاتهما فقط بل هي مستوردة للكثير من السلع والبضائع من بلدان عديدة وتمثل سوقا  استهلاكية مهمة للدول الصناعية وغيرها.

وتعتمد دول مجلس التعاون الخليجي على الأسواق العالمية لتأمين طيف واسع من احتياجاتها، بدءا من الآلات والمعدات والسلع الرأسمالية، مرورا بالسيارات والمعدات الكهربائية والإلكترونية، وصولا إلى المواد الغذائية والمنتجات الزراعية.

أ.ف.ب
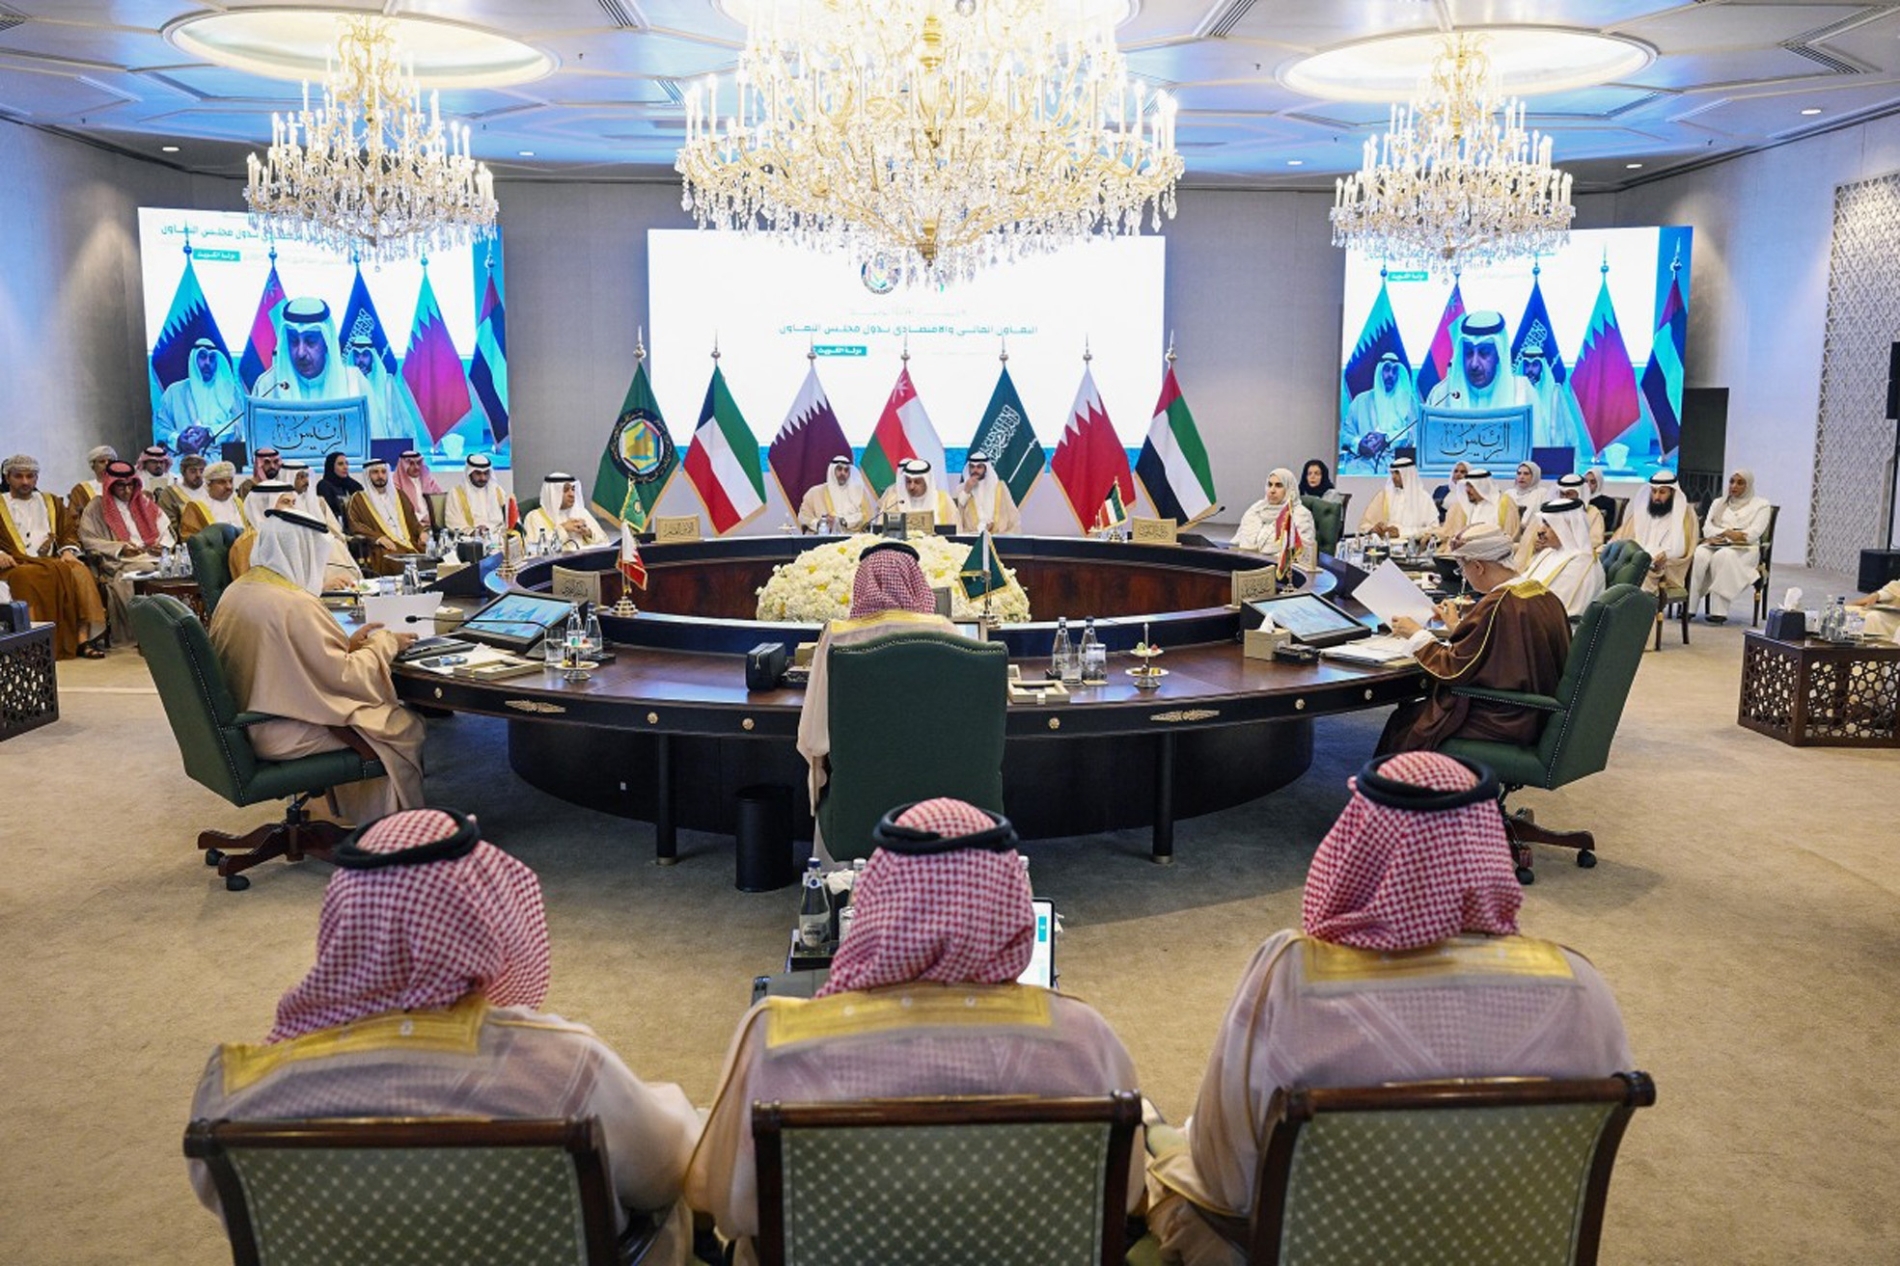
اجتماع وزراء المالية لدول مجلس التعاون الخليجي، الكويت 2 أكتوبر/تشرين الأول 2025

وبلغت وارداتها السلعية نحو 739.9 مليار دولار في 2024. وتتصدر الصين قائمة الموردين بحصة تقارب 21.8 في المئة، تليها الولايات المتحدة بنحو 7.8 في المئة والهند بنحو 7.4 في المئة، فيما تحافظ الأسواق الأوروبية والآسيوية، ولا سيما اليابان وكوريا الجنوبية، على حضور مهم.

وفي قطاع الغذاء وحده، بلغت واردات دول المجلس نحو 61 مليار دولار في 2024، وكانت الهند والبرازيل والولايات المتحدة من أبرز مصادرها، إذ استحوذت الدول الثلاث مجتمعة على نحو 29.3 في المئة من واردات الخليج الزراعية والغذائية والمأكولات البحرية.

محاولات التنويع

لا تقتصر مساعي دول الخليج لتنويع اقتصاداتها على تقليص الاعتماد على النفط، بل أصبحت محورا أساسيا في استراتيجياتها الوطنية الطويلة الأمد. فقد تبنت دول مجلس التعاون رؤى وخططا تستهدف بناء اقتصادات أكثر تنوعا تقودها قطاعات مثل الصناعة، والسياحة، والخدمات اللوجستية، والتكنولوجيا والاقتصاد الرقمي، والطاقة المتجددة، والخدمات المالية. وتأتي رؤية السعودية 2030، ورؤية الإمارات 2031، ورؤية عُمان 2040، ورؤية قطر الوطنية 2030، ورؤية الكويت 2035، ورؤية البحرين الاقتصادية 2030 ضمن أبرز الأطر التي تضع التنويع الاقتصادي في صميم السياسات الوطنية، مع التركيز على زيادة إسهامات القطاعات غير النفطية، وجذب الاستثمارات، وتنمية القطاع الخاص، وتطوير رأس المال البشري. ويعكس هذا التوجه إدراكا متزايدا بأن استدامة النمو الخليجي تتطلب الانتقال تدريجيا من نموذج يعتمد بدرجة كبيرة على عائدات الموارد الهيدروكربونية إلى نموذج اقتصادي أكثر إنتاجية وتنوعا وقدرة على خلق القيمة وفرص العمل على المدى الطويل.

وقد ارتفعت القيمة المضافة للقطاع غير النفطي إلى نحو 1.34 تريليون دولار في 2025، بما يعادل 70.6 في المئة من الناتج المحلي الإجمالي، بعد نموها بنحو 5.1 في المئة خلال العام.

استقبلت دول مجلس التعاون نحو 75.7 مليون سائح وافد في عام 2025، مقارنة بنحو 72.4 مليونا في 2024

وتعتمد دول مجلس التعاون على استقطاب الزوار وتنشيط قطاعات متعددة، من الضيافة والتجزئة والنقل إلى الخدمات المالية والأعمال. فقد استقبلت هذه الدول نحو 75.7 مليون سائح وافد في عام 2025، مقارنة بنحو 72.4 مليونا في 2024.

وسجل إنفاق الزوار القادمين إلى دول مجلس التعاون نحو 131.9 مليار دولار خلال عام 2025، بزيادة 9.7 في المئة مقارنة بعام 2024،  فيما بلغ عدد المنشآت العاملة في الصناعات السياحية نحو 12.4 ألف منشأة في 2025، وبلغ عدد العاملين في القطاع نحو 2.2 مليون شخص. وتتنوع دوافع زيارة المنطقة بين السياحة والترفيه والتسوق وغيرها من الأغراض، فيما تعزز البنية التحتية للنقل والضيافة والفعاليات والمؤتمرات قدرتها على جذب الزوار ودعم النشاط التجاري.

وتبرز الصناعات التحويلية كأحد أهم محركات التنويع الاقتصادي في دول الخليج، إذ أسهمت بنحو 12.5 في المئة من الناتج المحلي الإجمالي لدول مجلس التعاون في الربع الرابع من عام 2024، لتأتي بذلك في المرتبة الثانية بين الأنشطة الاقتصادية غير النفطية بعد مجموعة الأنشطة الأخرى. تليها تجارة الجملة والتجزئة بنحو 9.9 في المئة والتشييد والبناء بنحو 8.3 في المئة. كما أسهمت الأنشطة المالية والتأمين بـ 7 في المئة، والعقارات بنحو 5.7 في المئة. وتعكس هذه الأرقام اتساع قاعدة النشاط الاقتصادي الخليجي لتشمل الصناعة والخدمات والتجارة واللوجستيات والاقتصاد الرقمي، بما يدعم مساعي دول المنطقة لبناء مصادر نمو أكثر تنوعا وأقل ارتباطا بتقلبات أسعار النفط.

الموارد الطبيعية واستمرار أهميتها

وبالتوازي مع مساعي دول مجلس التعاون الخليجي لتنويع اقتصاداتها بعيدا من النفط، يظل قطاع الوقود الأحفوري محورا أساسيا في اقتصاداتها وفي أمن الطاقة العالمي، نظرا إلى ضخامة احتياطياتها وانخفاض تكلفة إنتاج النفط والغاز فيها مقارنة بكثير من المناطق المنتجة الأخرى. وتقدر وكالة الطاقة الدولية أن الشرق الأوسط يمتلك بعضا من أقل موارد النفط والغاز تكلفة في العالم، وأن المنطقة وفرت نحو 30 في المئة من إنتاج النفط العالمي و17 في المئة من إنتاج الغاز الطبيعي في 2024.

وانعكس ذلك على حجم الاستثمارات؛ إذ رأت التقديرات أن استثمارات الشرق الأوسط في إمدادات النفط والغاز ستبلغ نحو 130 مليار دولار في 2025، أي قرابة 15 في المئة من الاستثمارات العالمية في هذا المجال، فيما تستحوذ السعودية وحدها على نحو 40 مليار دولار من استثمارات المنبع في النفط والغاز خلال العام نفسه. وفي السعودية، بلغت النفقات الرأسمالية لشركة "أرامكو" 52.2 مليار دولار عام 2025.

أ.ف.ب
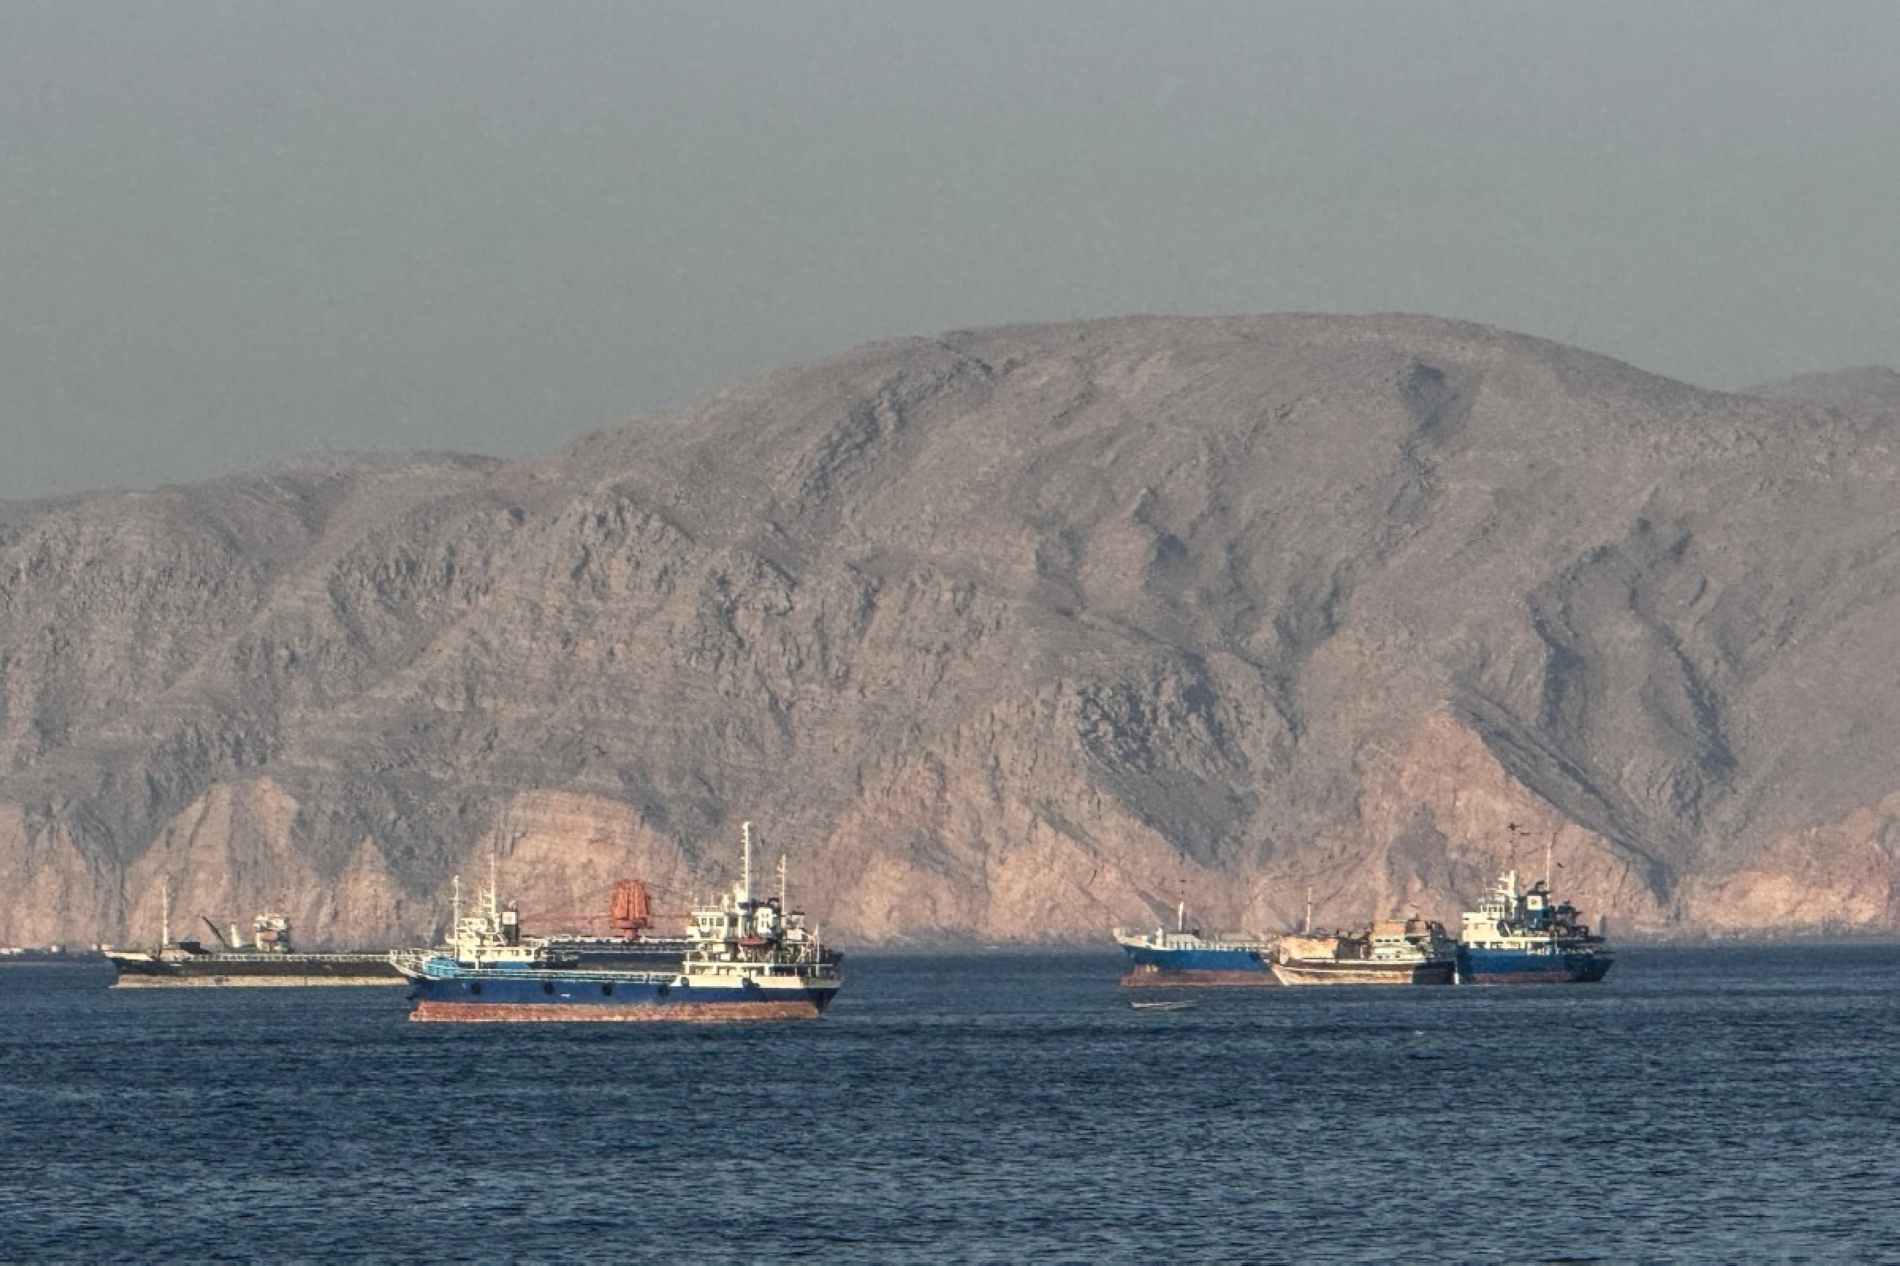
سفن تنتظر عبور مضيق هرمز، بالقرب من السواحل العمانية، 17 مايو/أيار 2026

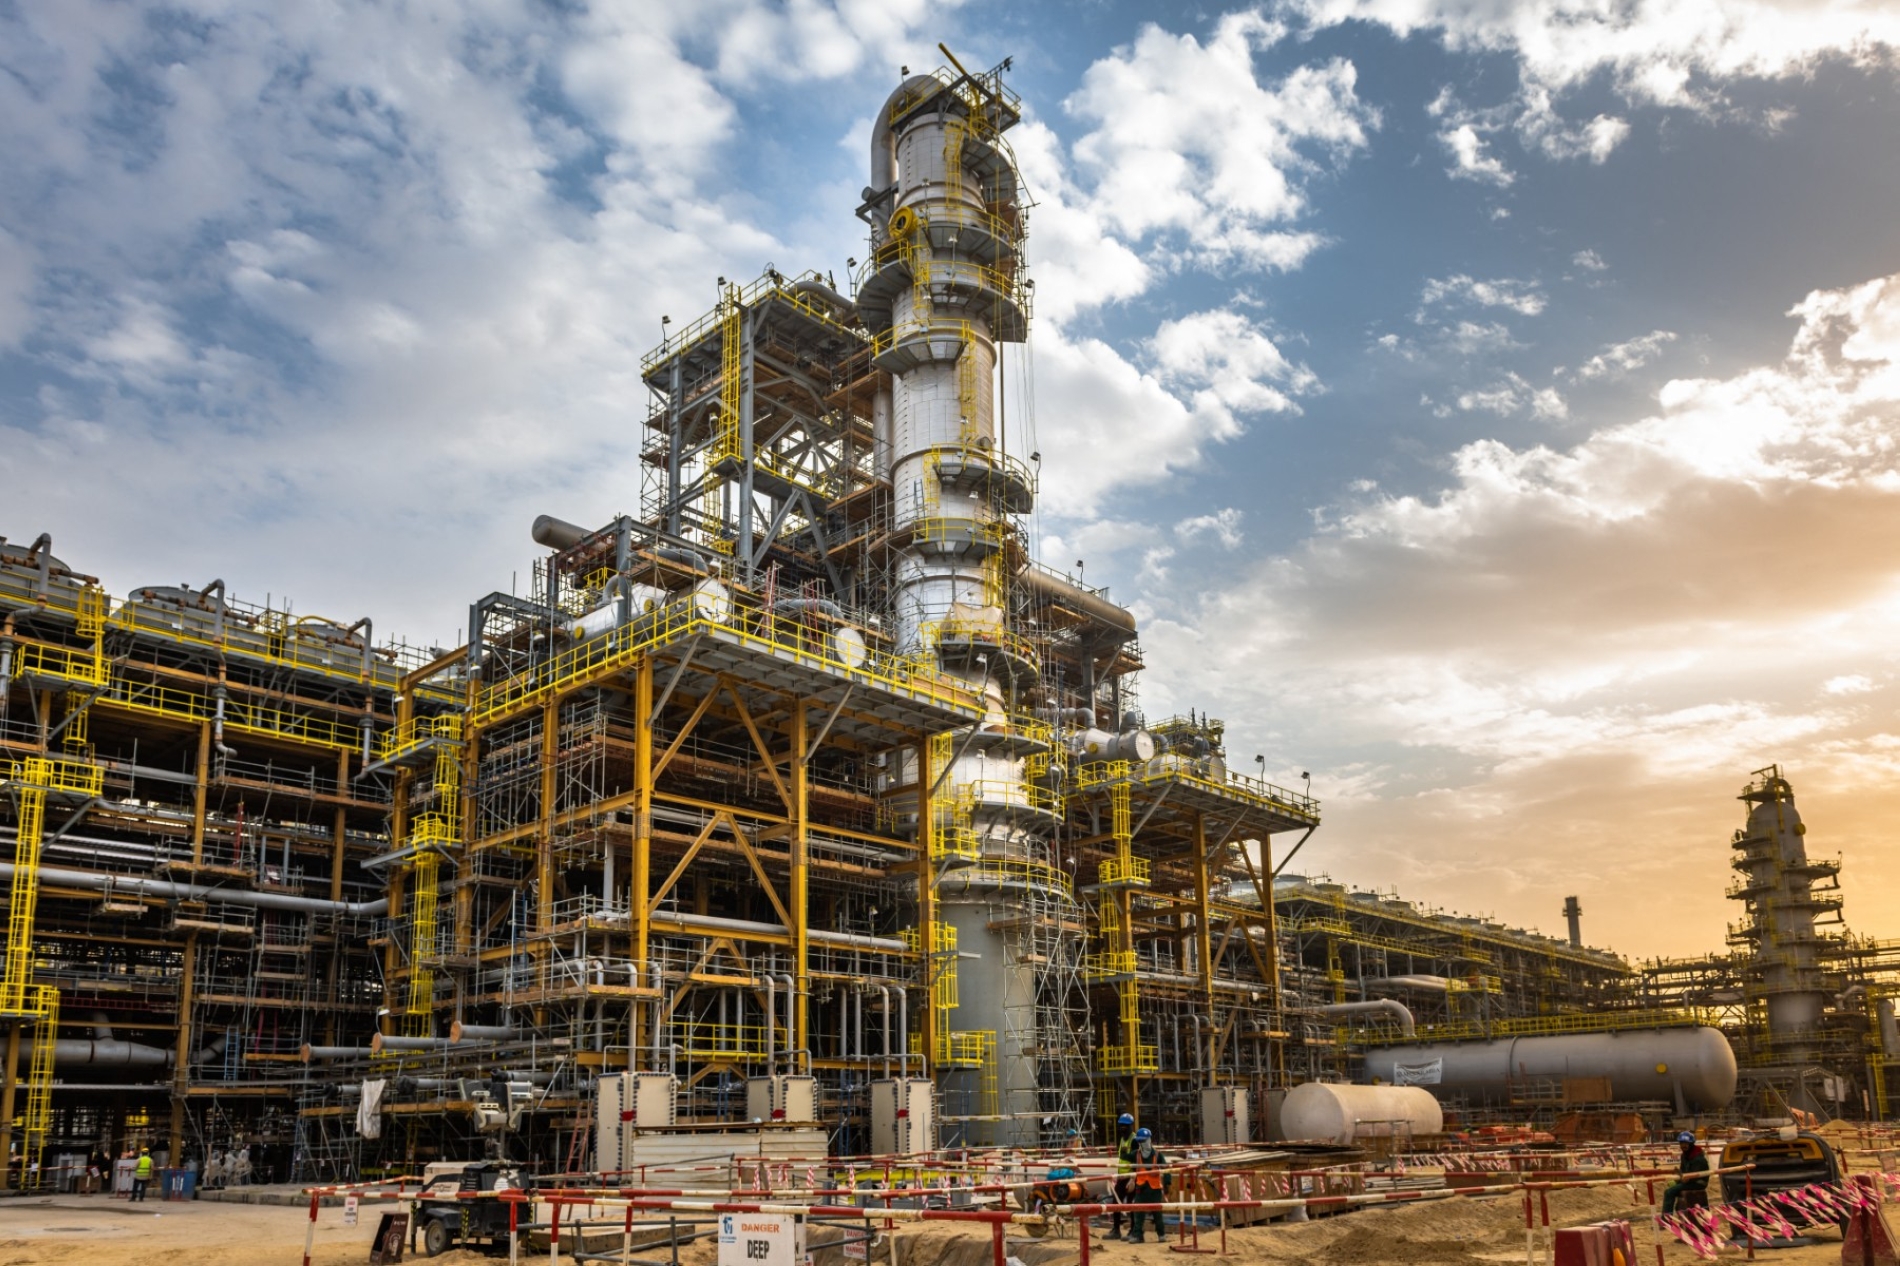
إلا أن الحرب مع إيران تكشف المخاطر الجيوسياسية التي تواجه الاستثمارات الخليجية في الوقود الأحفوري، ولا سيما توسعة حقل الشمال القطري، الذي يستهدف رفع إنتاج الغاز الطبيعي المسال من 77 إلى 142 مليون طن سنويا في 2030. فقد ألحقت الهجمات أضرارا بمنشآت رأس لفان، وأصبحت المرحلة الأولى من التوسعة مهددة بتأخير يتجاوز عاما، فيما لم تدخل المرحلة الأخيرة، حقل الشمال الغربي، مرحلة البناء.

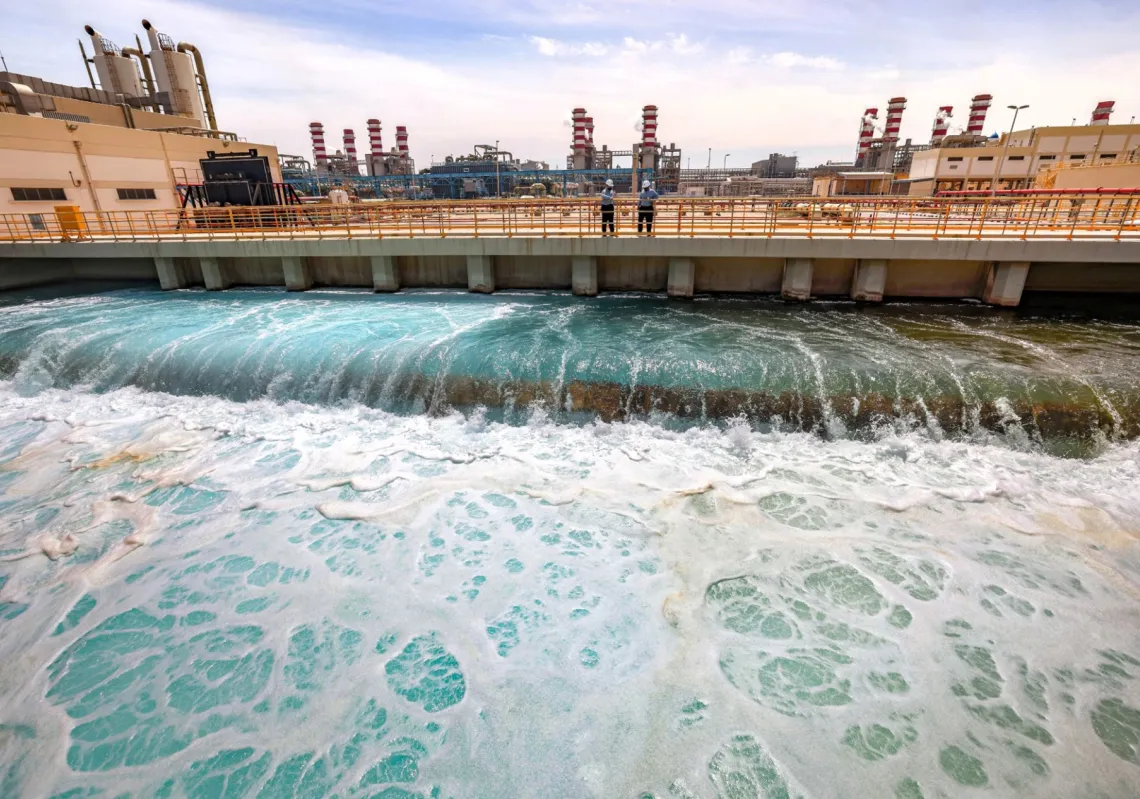
أكدت الحرب مع إيران ضرورة توفير حماية حقيقية للبنية التحتية والمرافق بعدما شملت الاعتداءات المنشآت النفطية ومرافق الكهرباء وتحلية المياه والمطارات في مختلف دول الخليج

في المقابل، تمتلك دول الخليج قاعدة قوية لاستمرار الاستثمار في النفط والغاز، تقوم على بنية تحتية طُورت على مدى عقود واحتياطيات ضخمة. إذ تستحوذ دول مجلس التعاون على نحو 32.7 في المئة من احتياطيات النفط الخام العالمية. وإلى جانب قدراتها المالية الكبيرة، تتبنى دول المنطقة نماذج مختلفة للشراكة مع شركات الطاقة العالمية، ليس بالضرورة لتوفير التمويل فقط، وإنما للاستفادة من التكنولوجيا والخبرات الفنية وتقاسم مخاطر المشاريع والوصول إلى الأسواق الدولية.

وتختلف هذه النماذج بين دولة وأخرى، فبينما تمول الشركات الوطنية تقريبا كامل استثمارات المنبع في السعودية والكويت، يأتي نحو 40 في المئة من استثمارات المنبع في الإمارات وعُمان من مصادر أجنبية. وتبرز الإمارات نموذجا لهذه الشراكات، إذ احتفظت "أدنوك" بحصة 60 في المئة من مشروع الرويس للغاز الطبيعي المسال، مقابل 10 في المئة لكل من أربع شركات طاقة دولية هي "بي بي" (BP) و"شل" (Shell) و"توتال إينيرجي" (TotalEnergies) و"ميتسوي" (Mitsui). وهكذا، فإن انتقال ملكية الموارد إلى الدولة منذ سبعينات وثمانينات القرن الماضي لم ينهِ دور الشركات الأجنبية، بل أعاد صوغه من نموذج الامتيازات التقليدية إلى الشراكات والاستثمارات والعقود التي تحتفظ فيها الدول والشركات الوطنية بالسيطرة على مواردها.

أ.ف.ب
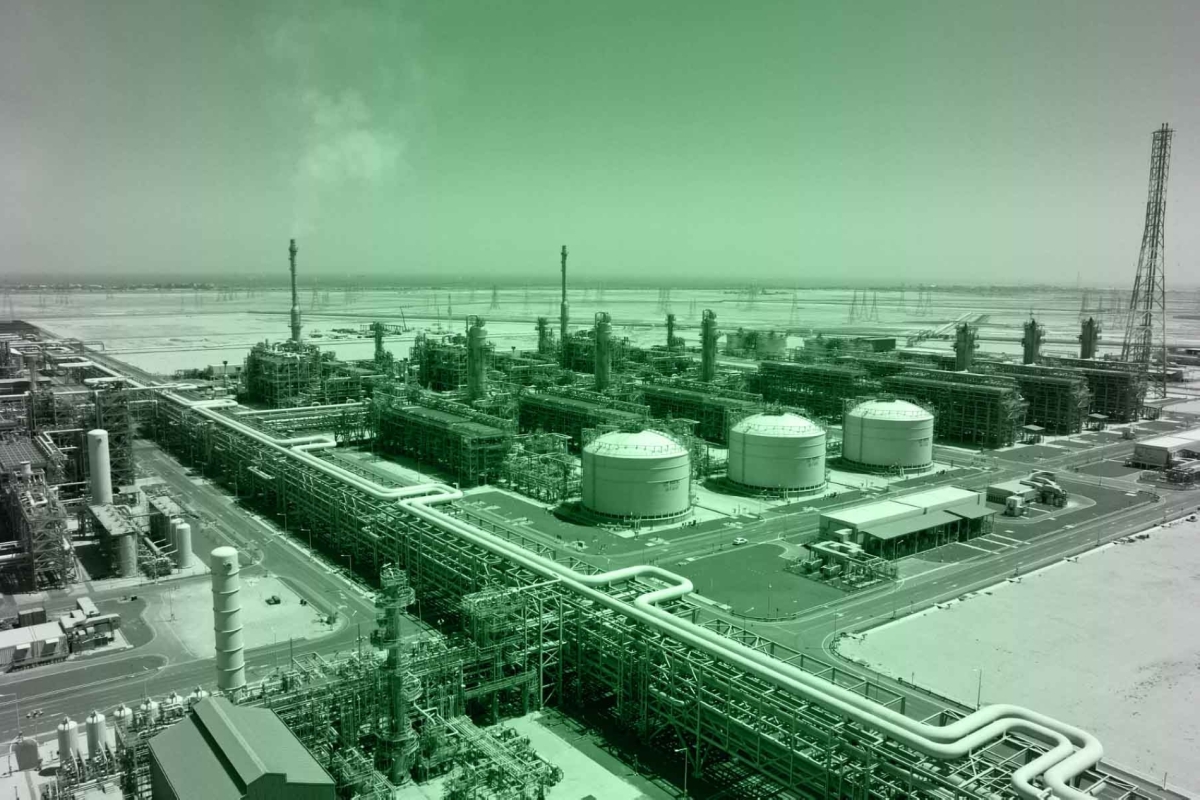
محطة غاز شرق مدينة الجبيل، السعودية، 16 يناير/كانون الثاني 2019

ومن أبرز التطورات في قطاع الطاقة الخليجي، تنامي محاولات خفض البصمة الكربونية للنفط والغاز، من خلال توسيع استخدام تقنيات التقاط الكربون وتخزينه، وكهربة عمليات الإنتاج والاستفادة من مصادر الطاقة المنخفضة الكربون. ففي الإمارات، تعمل "أدنوك" على رفع قدرتها على التقاط الكربون إلى 10 ملايين طن سنويا في 2030، بينما تطور "أرامكو" السعودية مركزا لالتقاط الكربون وتخزينه في الجبيل بطاقة تصل إلى 9 ملايين طن سنويا في 2027.

في الوقت نفسه، تسعى دول الخليج إلى توفير بيئة استثمارية أكثر جاذبية للشركات العالمية، عبر توسيع نطاق الملكية الأجنبية وتبسيط القواعد الاستثمارية في قطاعات عديدة، لكن ذلك لا يعني فتح ملكية الموارد النفطية والغازية نفسها أمام المستثمرين الأجانب، إذ تحتفظ الدول بحقوقها السيادية على الثروات الطبيعية، بينما تعتمد في تطويرها على نماذج مختلفة من الشراكات والعقود مع شركات الطاقة العالمية. وتتيح هذه النماذج الاستفادة من التكنولوجيا والخبرة الفنية والقدرات التسويقية للشركات الدولية، مع إبقاء السيطرة على الموارد الاستراتيجية بيد الدول وشركاتها الوطنية.

أهمية التنسيق والتعاون

أكدت الحرب مع إيران ضرورة توفير حماية حقيقية للبنية التحتية والمرافق بعدما شملت الاعتداءات المنشآت النفطية ومرافق الكهرباء وتحلية المياه والمطارات في مختلف دول الخليج.

وقد برزت أهمية التنسيق الدفاعي والعسكري للتصدي  لأي اعتداءات محتملة. وأصبح جليا بأن إيران تجد ضرب منشآت بلدان الخليج ردا ممكنا في حربها مع الولايات المتحدة وإسرائيل. كما أن تعطيل الملاحة في الخليج من طريق إغلاق مضيق هرمز أو الاعتداء على السفن والناقلات التي تمر من خلاله يفرض على دول المنطقة العمل على الارتقاء بمنظومة الدفاع وتعزيز التحالفات مع قوى إقليمية ودولية ذات مصلحة بتدفق إمدادات نفط الخليج واستمرار تواصلها التجاري مع هذه المنطقة من العالم.

يمثل التحدي الديموغرافي أحد أهم الاختبارات أمام استدامة النمو في دول الخليج، ليس فقط بسبب ارتفاع الاعتماد على العمالة الوافدة، وإنما أيضا بسبب الفجوة القائمة بين مخرجات التعليم واحتياجات أسواق العمل المتغيرة

وبالتالي، تبرز الحاجة إلى تعزيز آليات التعاون والتنسيق والتكامل بين دول مجلس التعاون، وتسريع تنفيذ الاتفاقيات والمشروعات الاقتصادية والأمنية المشتركة، ومعالجة العقبات الإدارية والتنظيمية والسياسية التي حدّت أحيانا من سرعة التكامل الخليجي.

منذ تأسيس المجلس في 25 مايو/أيار 1981، كان تحقيق التنسيق والتكامل والترابط بين الدول الأعضاء أحد أهدافه الأساس، وقد أُبرمت بالفعل اتفاقيات ومبادرات في مجالات التجارة والاتحاد الجمركي والسوق الخليجية المشتركة والدفاع المشترك. وفي ظل اعتماد اقتصادات المنطقة على التجارة والاستثمار والطاقة والبنية التحتية، فإن الاستقرار السياسي والأمن الإقليمي وتعزيز القدرات الدفاعية المشتركة تمثل عوامل مهمة لتهيئة بيئة مواتية للاستثمار والتنمية المستدامة. وقد أكد قادة دول المجلس في إعلان قمة البحرين عام 2025 مواصلة تعزيز التنسيق والتكامل في المجالات السياسية والأمنية والاقتصادية والاجتماعية، وربطوا ذلك بتعزيز الأمن والسلام والازدهار في المنطقة.

البعد الديمغرافي وتحدي التعليم والعمالة المحلية

يشير أحدث المؤشرات الصادرة عن المركز الإحصائي الخليجي إلى أن إجمالي عدد سكان دول مجلس التعاون الخليجي بلغ نحو 63.3 مليون نسمة في عام 2025، فيما وصل الناتج المحلي الإجمالي بالأسعار الجارية لدول المجلس مجتمعة إلى نحو 2.4 تريليون دولار في العام نفسه.

رويترز
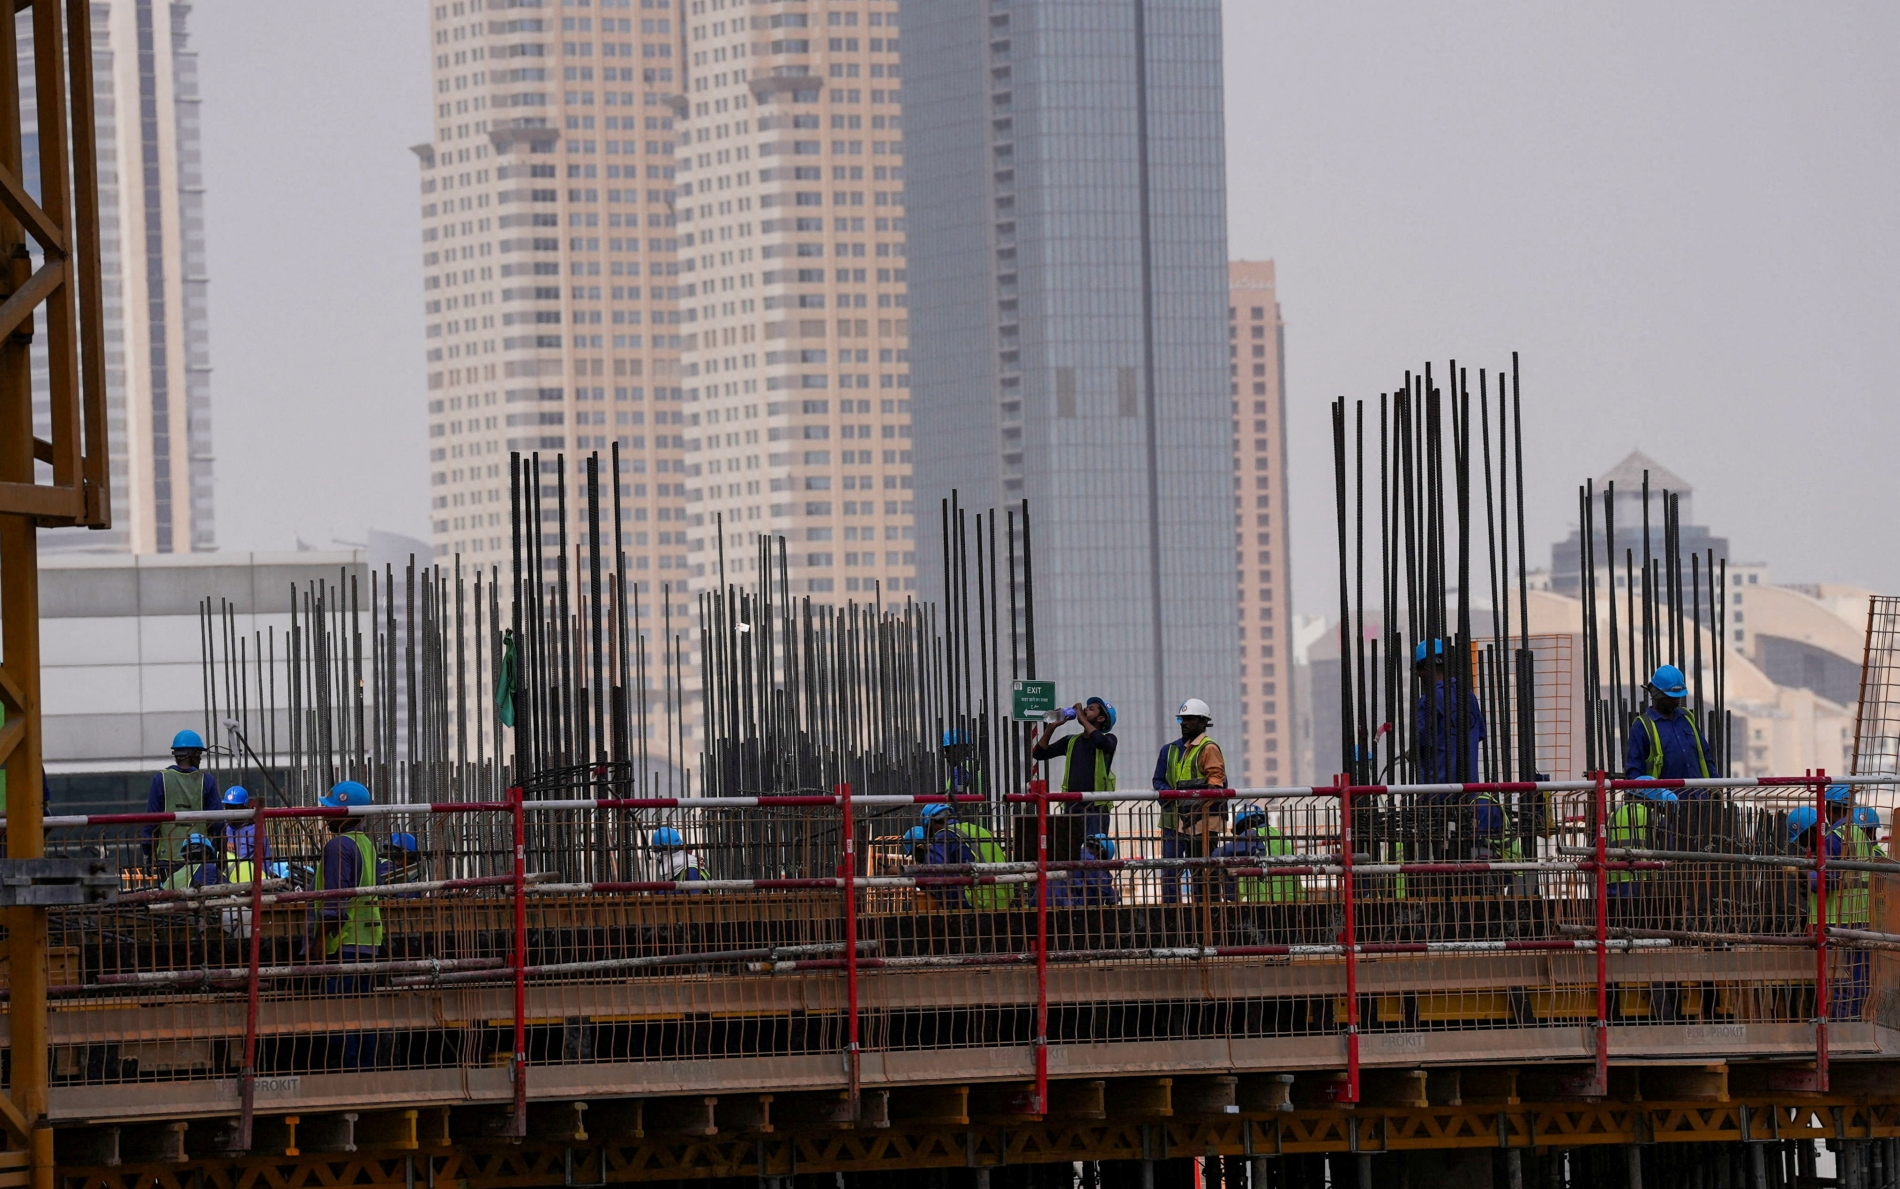
عمال بناء في مدينة، دبي، الإمارات العربية المتحدة، 2 أغسطس/آب 2025

إلا أن هؤلاء السكان يتوزعون بصورة غير متساوية بين الدول، مع السعودية في المقدمة بنحو 35.3 مليون نسمة، تليها الإمارات بنحو 11.3 مليوناً، ثم عُمان والكويت وقطر والبحرين. وتتميز التركيبة السكانية الخليجية بارتفاع نسبة غير المواطنين، ولا سيما في الدول ذات الاقتصادات الأكثر اعتمادا على العمالة الوافدة، مما يجعل قضايا سوق العمل والتوطين من أبرز التحديات التنموية. وتختلف التركيبة السكانية بصورة كبيرة بين دول المجلس. إذ يشكل المواطنون أكثر من نصف السكان في السعودية وعُمان، ونحو الثلث في الكويت، بينما ترتفع نسبة غير المواطنين بصورة كبيرة في قطر والإمارات.

يمثل التحدي الديمغرافي أحد أهم الاختبارات أمام استدامة النمو في دول الخليج، ليس فقط بسبب ارتفاع الاعتماد على العمالة الوافدة، وإنما أيضا بسبب الفجوة القائمة بين مخرجات التعليم واحتياجات أسواق العمل المتغيرة. فقد أسهم نموذج النمو السريع خلال العقود الماضية في استقطاب أعداد كبيرة من العمالة الأجنبية لتلبية احتياجات قطاعات الاقتصاد، فيما ظلت مشاركة المواطنين، ولا سيما في القطاع الخاص، أقل من المطلوب.

يبقى الاستثمار في رأس المال البشري عاملا حاسما، عبر إصلاح التعليم والتدريب وربطهما باحتياجات سوق العمل، بما يرفع إنتاجية العمالة الوطنية ويعزز دور القطاع الخاص. وفي المحصلة، يكمن التحدي في تحويل الثروة النفطية إلى قاعدة لاقتصاد متنوع

وتظهر دراسات البنك الدولي وجود فجوة بين الشهادات التي يحصل عليها الخريجون والمهارات التي يحتاجها أصحاب العمل، إلى جانب ضعف الارتباط بين التعليم والتدريب المهني واحتياجات الاقتصاد الحديث.

ومن منظور التنمية المستدامة، لا يكفي الاستثمار في البنية التحتية والموارد الطبيعية إذا لم يرافقه استثمار موازٍ في رأس المال البشري. لذلك، تحتاج دول الخليج إلى إعادة توجيه أنظمة التعليم والتدريب نحو بناء مهارات تتناسب مع القطاعات التي تستهدفها خطط التنويع الاقتصادي، مثل التكنولوجيا والذكاء الاصطناعي والصناعات المتقدمة والطاقة النظيفة والخدمات اللوجستية والرعاية الصحية. ويتطلب ذلك تعزيز التعليم المهني والتقني، وربط المناهج بصورة مباشرة باحتياجات القطاع الخاص، وتوسيع برامج التدريب العملي والتعلم مدى الحياة وإعادة تأهيل العاملين. ويوصي البنك الدولي تحديدا بمواءمة التعليم والتدريب مع احتياجات سوق العمل، وتعزيز الشراكات مع القطاع الخاص، وتطوير مهارات العلوم والتكنولوجيا والمهارات الخضراء.

أ.ف.ب
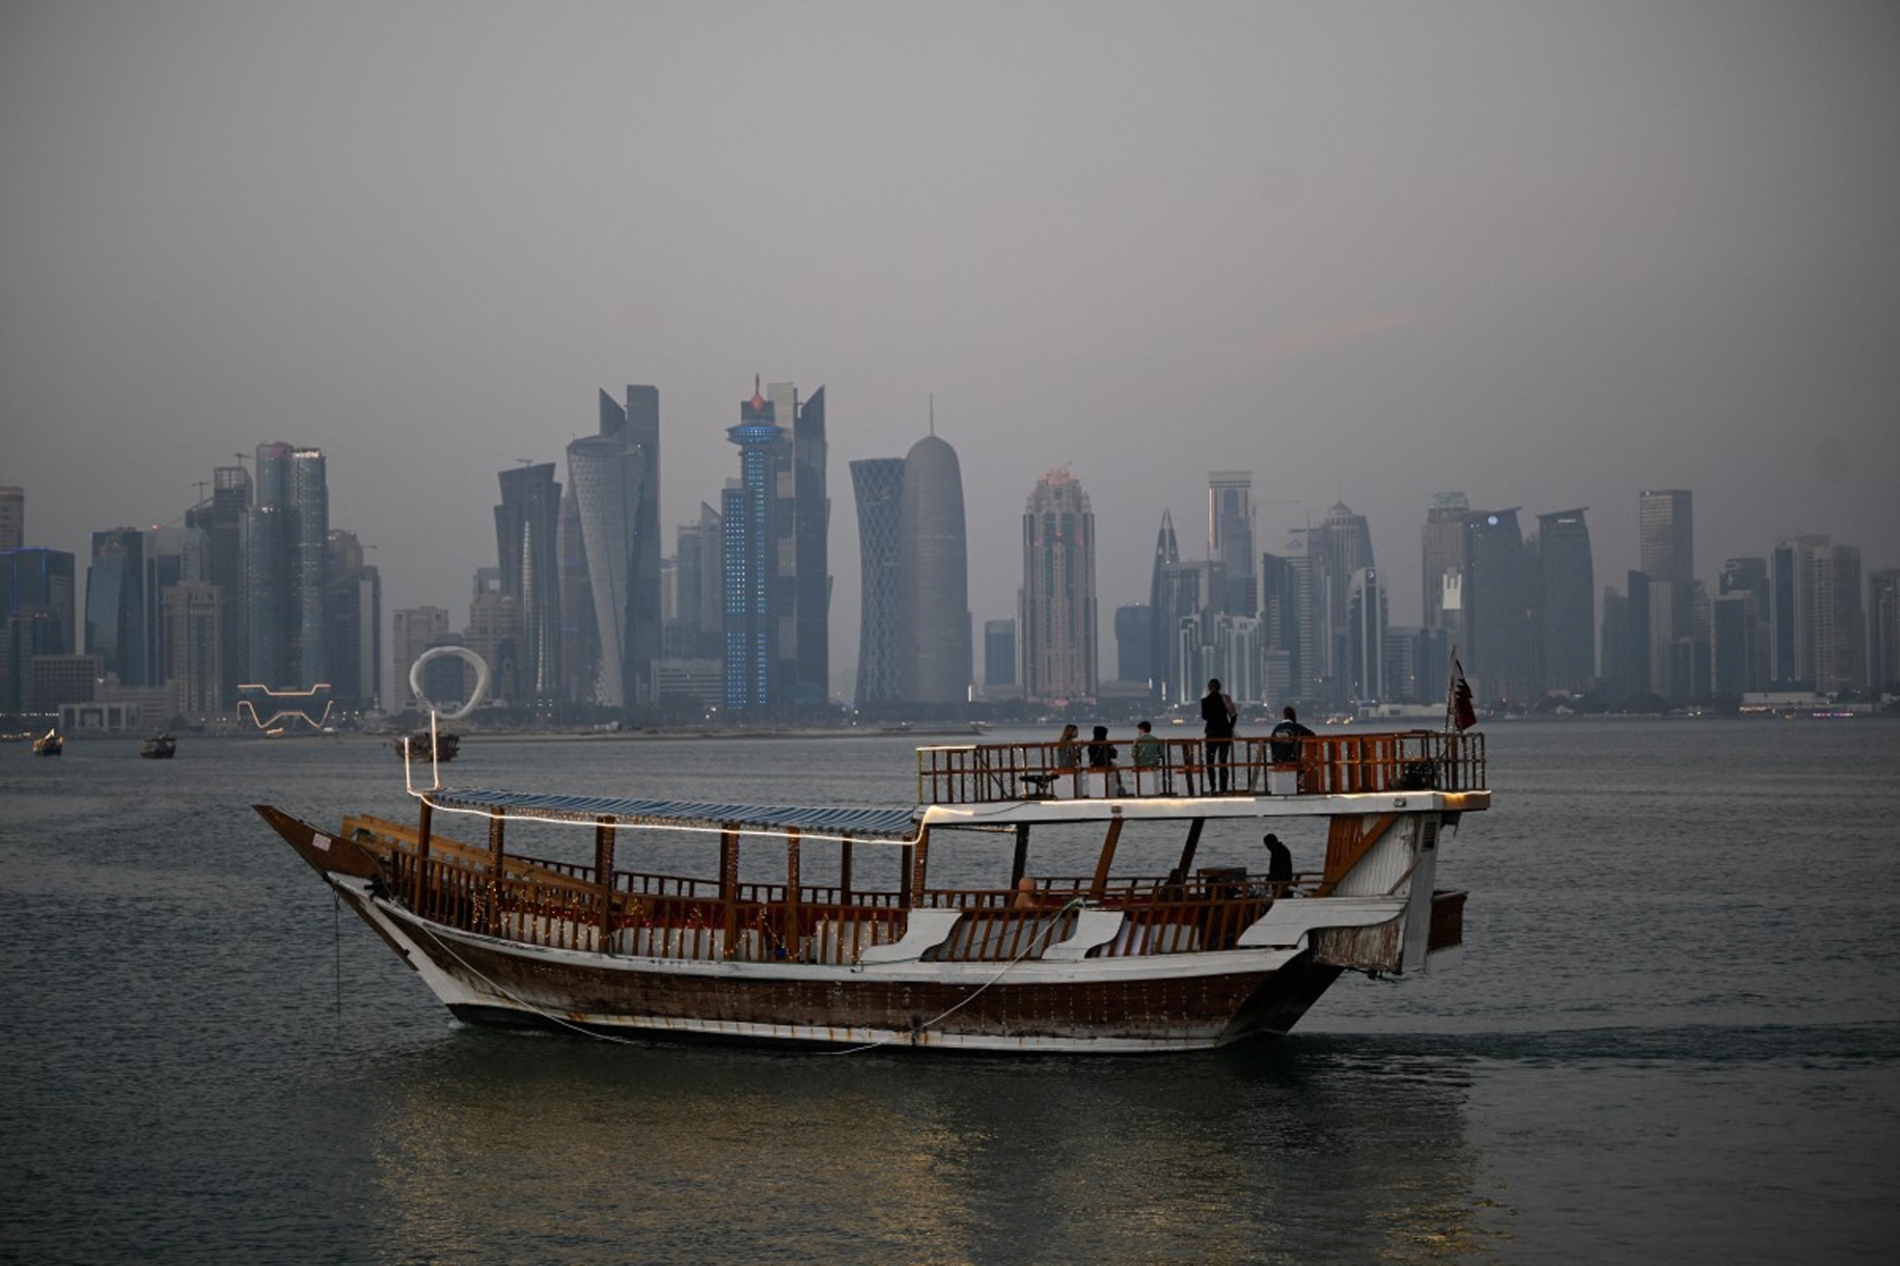
قارب صيد يقف قبالة ساحل العاصمة الدوحة، 13 يناير/كانون الثاني 2026

وفي الوقت نفسه، لا يعني ذلك الاستغناء عن العمالة الوافدة، التي ستظل جزءا من سوق العمل الخليجي في المستقبل المنظور، وإنما إعادة التوازن تدريجيا عبر رفع إنتاجية العمالة الوطنية وزيادة قدرتها على شغل الوظائف ذات القيمة المضافة في القطاع الخاص. وتكمن الاستدامة هنا في الانتقال من نموذج يعتمد على استيراد المهارات لتلبية احتياجات الاقتصاد إلى نموذج يبني جزءا أكبر من هذه المهارات محليا، بحيث يصبح التعليم والتدريب وسوق العمل أدوات مترابطة لإعداد رأس المال البشري الذي تحتاجه اقتصادات الخليج في مرحلة ما بعد الاعتماد التقليدي على النفط.

وتتطلع التنمية المستدامة في الخليج أيضا إلى بناء اقتصاد أكثر قدرة على مواجهة تحديات المستقبل، من الأمن المائي والغذائي والطاقة النظيفة إلى تطوير المدن والبنية التحتية وحماية البيئة. ويبقى الاستثمار في رأس المال البشري عاملا حاسما، عبر إصلاح التعليم والتدريب وربطهما باحتياجات سوق العمل، بما يرفع إنتاجية العمالة الوطنية ويعزز دور القطاع الخاص. وفي المحصلة، يكمن التحدي في تحويل الثروة النفطية إلى قاعدة لاقتصاد متنوع، ومجتمع أكثر قدرة على الاعتماد على مهاراته وموارده، ونمو قادر على الاستمرار في مواجهة التحولات الاقتصادية والبيئية والديمغرافية.

font change

مقالات ذات صلة