الذهب الأوروبي يعيد رسم خريطة الأمان من نيويورك وأوتاوا إلى لندن وباريس

هل تغيّر أوروبا مكان سبائكها أم تعيد تعريف أمن احتياطياتها؟

المجلة
المجلة

الذهب الأوروبي يعيد رسم خريطة الأمان من نيويورك وأوتاوا إلى لندن وباريس

ما الذي يتغير في مشهد الذهب الأوروبي، في وقت يتزايد فيه الطلب العالمي على المعدن الأصفر من البنوك المركزية، ويؤدي تصاعد التوترات إلى إعادة تعريف مفهوم الأصول الآمنة، وتعيد بعض البنوك المركزية الأوروبية النظر في مواقع التخزين، بحيث تظهر الوقائع صورة أكثر تعقيدا من مجرد "عودة الذهب الأوروبي إلى القارة"؟

فهولندا نقلت ذهبا من الولايات المتحدة وكندا إلى لندن، وفرنسا أنهت وجود آخر جزء من ذهبها في نيويورك واستبدلته بسبائك مطابقة للمواصفات في أوروبا وخزّنتها في باريس، بينما لا تزال ألمانيا تحتفظ بأكثر من ثلث احتياطياتها في نيويورك.

لذلك، فإن ما يجري لا يبدو خروجا أوروبيا من النظام المالي الغربي بقدر ما هو إعادة توزيع لمخاطر التخزين، وتحسين لقابلية الذهب للتداول، وإعادة تقييم لموقع الأصول الاحتياطية في عالم أكثر اضطرابا.

هولندا: من نيويورك وأوتاوا إلى لندن

أوضح التحركات الحديثة جاء من البنك المركزي الهولندي. فقد أعلن في 2 سبتمبر/أيلول 2026 أنه أعاد توزيع نحو 86 طنا من الذهب بين مارس/آذار وأغسطس/آب، بنقل جزء من احتياطياته من نيويورك وأوتاوا إلى لندن. ولم يكن الهدف إعادة الذهب إلى الأراضي الهولندية، بل تحسين قابليته للتداول والسيولة وسرعة استخدامه في الأزمات الشديدة، إلى جانب توزيع المخاطر بصورة أكثر توازنا بين مواقع التخزين.

وبعد العملية، أصبحت 32.1 في المئة من احتياطيات الذهب الهولندية مخزنة في لندن، مقابل 18.1 في المئة قبلها، فيما انخفضت حصة نيويورك من 31.3 في المئة إلى 18.5 في المئة، وحصة أوتاوا من 19.7 في المئة إلى 18.5 في المئة، بينما بقيت حصة مركز البنك المركزي الهولندي في زايست عند 30.8 في المئة. وبذلك أصبحت حصتا الذهب المخزنتان في الولايات المتحدة وكندا متساويتين عند 18.5 في المئة لكل منهما.
حسب بنك فرنسا، تأتي العملية ضمن سياسة بدأ تنفيذها منذ 2005 لتوحيد مواصفات مخزون الذهب ومواءمته مع معيار سوق لندن للسبائك الذي يتطلب نقاءً يبلغ 99.99 في المئة

وتبلغ احتياطيات هولندا من الذهب نحو 612.4 طنا، بقيمة 72.2 مليار يورو في نهاية 2025. ويشير البنك المركزي إلى أن العملية لم تخفض إجمالي الاحتياطي، إذ جرى جزء كبير منها عبر بيع نحو 59 طنا في نيويورك وشراء كمية مماثلة في لندن، إضافة إلى نقل أكثر من 27 طنا فعليا من الولايات المتحدة وكندا إلى زايست، ثم نقل كمية مماثلة من زايست إلى لندن.

وهنا تكمن المفارقة الأساس. فهولندا سحبت جزءا من ذهبها من الولايات المتحدة وكندا، لكنها لم تخرجه من البنية المالية الغربية، بل نقلت جزءا منه إلى لندن، أحد أهم مراكز تجارة الذهب المادي في العالم. لذلك يصعب اعتبار العملية، في حد ذاتها، دليلا على تراجع الثقة في النظام المالي الأميركي. فهي تمثل إعادة ترتيب لمواقع الاحتياطي بهدف تحقيق مزيج مختلف من الأمان والسيولة وقابلية التداول.

وتؤكد بيانات مجلس الذهب العالمي أن الأمر يتجاوز الحالة الهولندية. ففي مسحه السنوي لاحتياطيات الذهب لدى البنوك المركزية لعام 2026، الذي شمل 76 بنكا مركزيا، قال 10 في المئة من المشاركين إنهم نوّعوا مواقع تخزين الذهب في الخارج خلال الاثني عشر شهرا السابقة، مقارنة مع 2 في المئة في مسح 2025، بينما قال 9 في المئة إنهم يعتزمون تنويع مواقع التخزين الخارجية خلال الاثني عشر شهرا التالية، مقابل 2 في المئة في العام السابق.

رويترز
سبائك وعملات ذهبية داخل غرفة صناديق الإيداع الآمنة في دار الذهب برو أوروم (Pro Aurum) بمدينة ميونيخ الألمانية، 14 أغسطس 2019

وظل بنك إنكلترا الموقع الأكثر تفضيلا لتخزين الذهب، إذ اختاره 57 في المئة من المشاركين، فيما قال 49 في المئة إنهم يخزنون جزءا من احتياطياتهم محلياً. وتستند هذه النسب إلى أسئلة يمكن المشاركين فيها اختيار أكثر من موقع تخزين، ولذلك لا تمثل حصصا متنافية من إجمالي الذهب العالمي.

فرنسا: عملية تقنية ذات نتيجة مالية ضخمة

الحالة الفرنسية مختلفة في طبيعتها. فقد أنهى بنك فرنسا وجود آخر 129 طنا من الذهب كان يحتفظ بها في نيويورك، وهي كمية تمثل نحو 5 في المئة من إجمالي احتياطياته. لكنه لم ينقل تلك السبائك ماديا إلى باريس، إذ باعها واشترى في أوروبا ذهبا جديدا مطابقا لمعايير سوق لندن للسبائك (LBMA)، وأصبحت السبائك المشتراة مخزنة في باريس. وأكد البنك أن إجمالي احتياطيات فرنسا لم يتغير، وبقي عند نحو 2,437 طنا.

وبحسب بنك فرنسا، تأتي العملية ضمن سياسة بدأ تنفيذها منذ 2005 لتوحيد مواصفات مخزون الذهب ومواءمته مع معيار سوق لندن للسبائك الذي يتطلب نقاءً يبلغ 99.99 في المئة. وكانت السبائك الـ129 طنا الموجودة في نيويورك هي الجزء المتبقي الذي لم يكن يستوفي هذا المعيار. ولذلك فضّل البنك بيعها وشراء ذهب مطابق للمواصفات في أوروبا، بدلا من تنفيذ عملية لوجستية طويلة ومحفوفة بالمخاطر لنقل السبائك إلى فرنسا. وبحسب التقرير السنوي لبنك فرنسا، نُفذت العمليات بين يوليو/تموز 2025 ويناير/كانون الثاني 2026 عبر 26 عملية.

يوضح البنك المركزي الألماني أن توزيع الذهب بين فرانكفورت ونيويورك ولندن لا يرتبط بالأمان فقط، بل أيضا بقابلية التداول والوصول إلى الأسواق العالمية

فضلا عن رفع درجة النقاء، حققت العملية الفرنسية فائدة محاسبية استراتيجية، إذ أسهم المكسب الرأسمالي البالغ 12.8 مليار يورو في تعزيز احتياطيات إعادة التقييم (Revaluation Accounts) في الموازنة العمومية لبنك فرنسا، مما يمنحه هامش مناورة ماليا أكبر لمواجهة ضغوط الفائدة والتقلبات الاقتصادية دون الحاجة لتوسيع القاعدة النقدية.

وهذه النقطة مهمة في قراءة الحدث. ففرنسا لم تتخذ قرارا سياسيا بالتخلص من الذهب الأميركي، بل استبدلت ذهبا غير مطابق للمواصفات بذهب آخر مطابق لها. ولذلك فإن ربط العملية مباشرة بمخاوف سياسية أو بتراجع الثقة في الولايات المتحدة يتجاوز السبب الذي أعلنه بنك فرنسا.

أ.ف.ب
مبنى بنك "دويتشه بنك" في فرانكفوت، ألمانيا، 15 يونيو 2026

لكن النتيجة الاستراتيجية للعملية تبقى لافتة، إذ أصبح الاحتياطي الفرنسي موجودا بالكامل داخل فرنسا، مما يمنح باريس سيطرة مباشرة على كامل مخزونها، وإن كان ذلك لا يعني أن هذا القرار يمثل سياسة أوروبية موحدة.

ألمانيا: المثال المضاد

إذا كانت هولندا وفرنسا تقدمان صورتين عن إعادة توزيع الذهب، فإن ألمانيا تقدم صورة أكثر تحفظا. فقد أعاد البنك المركزي الألماني بين عامي 2013 و2017 نحو 674 طنا من الذهب إلى فرانكفورت، في عملية واسعة أثارت اهتماما شعبيا وسياسيا كبيرا في ذلك الوقت. لكن هذه العملية التاريخية لا ينبغي دمجها مع تحركات 2025 و2026.

في نهاية عام 2025 كانت ألمانيا تمتلك نحو 3,350 طنا من الذهب، منها نحو 1,710 أطنان في فرانكفورت، و1,236 طنا في نيويورك، و404 أطنان في لندن. أي أن نحو 37 في المئة من الاحتياطي الألماني ظل في نيويورك، في حين بقيت فرانكفورت الموقع الأكبر.

ويوضح البنك المركزي الألماني أن توزيع الذهب بين فرانكفورت ونيويورك ولندن لا يرتبط بالأمان فقط، بل أيضا بقابلية التداول والوصول إلى الأسواق العالمية. كما لا تشير البيانات الرسمية إلى عملية إعادة تموضع كبيرة للذهب الألماني خلال 2025–2026.

من "العودة إلى أوروبا" إلى تنويع المخاطر

تكشف الحالات الثلاث أن العبارة الأدق ليست "عودة الذهب الأوروبي إلى القارة"، وإنما إعادة رسم خريطة تخزين الذهب.

فالبنك المركزي الذي يضع جزءا من احتياطيه في نيويورك يستفيد من القرب من السوق الأميركية ومن البنية المالية المرتبطة بالدولار. والذي يحتفظ بجزء منه في لندن يستفيد من قربه من أكبر مركز عالمي لتجارة الذهب. أما التخزين المحلي فيوفر سيطرة مباشرة ويقلل الاعتماد على ترتيبات خارجية.

البنك المركزي الذي يضع جزءا من احتياطيه في نيويورك يستفيد من القرب من السوق الأميركية ومن البنية المالية المرتبطة بالدولار

ولهذا فإن توزيع الذهب بين أكثر من موقع قد يكون، في الأساس، أداة لإدارة المخاطر. فوجود كامل الاحتياطي في مدينة واحدة يخلق نوعا من التركز الجغرافي، بينما يؤدي توزيعه بين مراكز متعددة إلى الحد من مخاطر التعطل اللوجستي أو الأزمات السياسية أو القيود المفروضة على الحركة.

كما أن التكاليف اللوجستية ورسوم التأمين الباهظة المصاحبة للشحن الفيزيائي تجعل البنوك المركزية تعتمد حلولا أكثر مرونة، مثل عمليات المقاصة واستبدال السبائك عبر المراكز الرئيسة، لتجنب مخاطر نقل الشحنات الضخمة عبر الحدود في أوقات الأزمات.

وهذه الاعتبارات اكتسبت أهمية إضافية بعد العقوبات الواسعة التي فُرضت على روسيا منذ عام 2022 وتجميد جزء كبير من أصولها الخارجية. غير أن ذلك لا يعني أن كل عملية إعادة تموضع للذهب الأوروبي جاءت كرد مباشر على تلك العقوبات. فالأسباب المعلنة تختلف من بنك مركزي إلى آخر؛ هولندا تتحدث عن السيولة وقابلية التداول والاستعداد للأزمات، وفرنسا عن مواصفات السبائك، وألمانيا لا ترى في وجود جزء من ذهبها في نيويورك مشكلة تستدعي إعادة تموضع عاجلة.

هل للحرب التجارية الأميركية–الأوروبية علاقة بتحركات الذهب؟

يصعب فصل إعادة النظر الأوروبية في مواقع تخزين الذهب عن المناخ الاقتصادي والسياسي الذي نشأ عبر الأطلسي خلال السنوات الأخيرة، لكن من الضروري التمييز بين السياق والسبب المباشر. فالتوترات التجارية بين الولايات المتحدة والاتحاد الأوروبي، وما رافقها من رسوم جمركية ومفاوضات وإجراءات مقابلة، دفعت الشركات والحكومات الأوروبية إلى إعادة تقييم بعض مخاطر الاعتماد الاقتصادي المتبادل.

أ.ف.ب
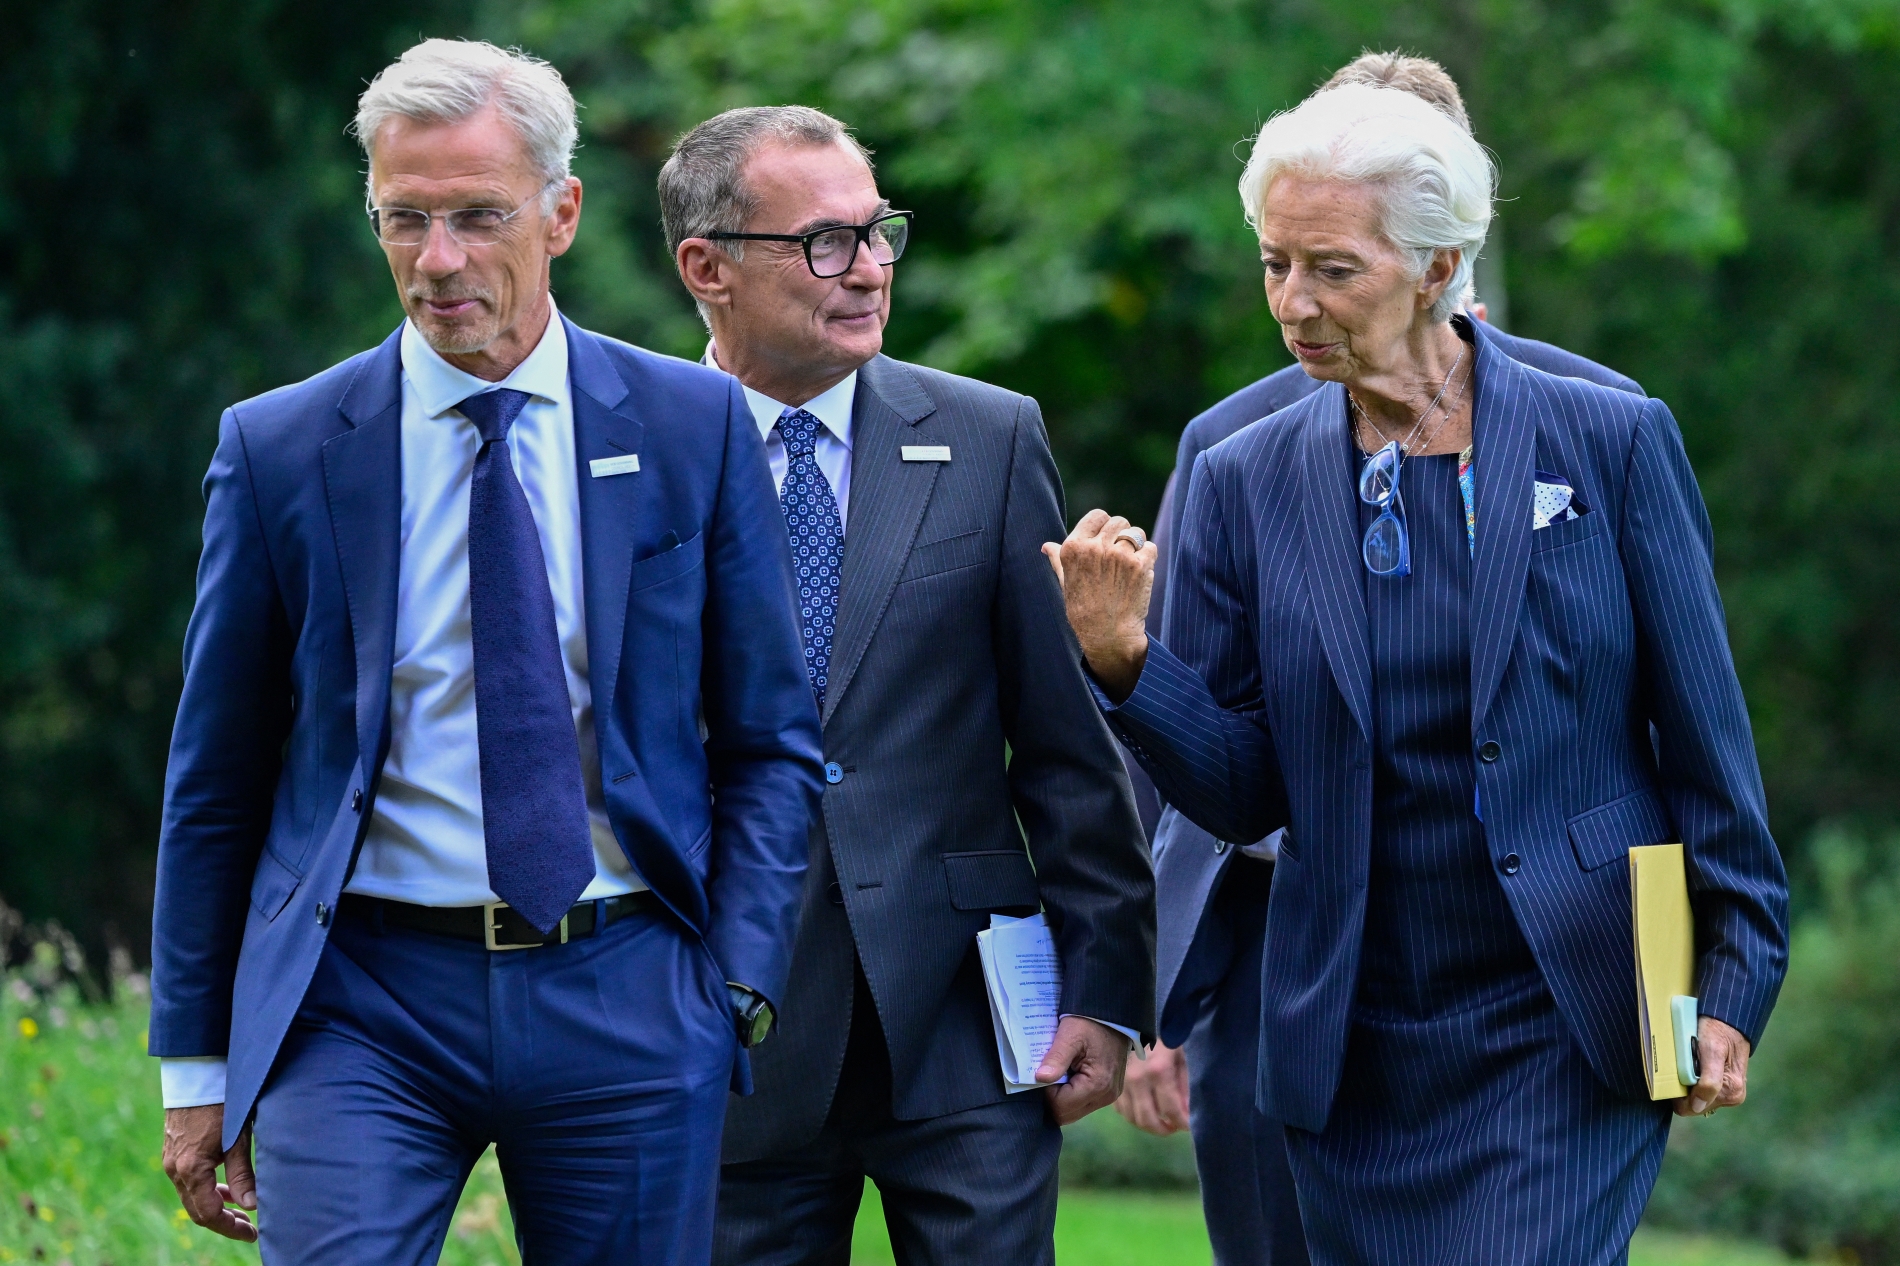
يواخيم ناغل رئيس البنك المركزي الألماني (وسط)، مع ‎كريستين لاغارد، رئيسة البنك المركزي الأوروبي(يمين)، ونائب رئيس البنك المركزي الأوروبي، برلين 10 سبتمبر 2026

وفي الربع الأول من عام 2026، تراجعت صادرات الاتحاد الأوروبي من السلع إلى الولايات المتحدة بنسبة 30.4 في المئة مقارنة بالفترة نفسها من 2025، في وقت بقيت فيه العلاقة التجارية والاستثمارية عبر الأطلسي الأكبر عالميا، حسب بيانات المفوضية الأوروبية.

لكن لا توجد أدلة على أن نقل الذهب الهولندي من نيويورك وأوتاوا إلى لندن كان إجراء انتقاميا أو قرارا اتُخذ ردا مباشرا على الرسوم الجمركية الأميركية. فقد ربط البنك المركزي الهولندي العملية بزيادة الجاهزية للأزمات، وتحسين قابلية الذهب للتداول، وتوزيع مخاطر التخزين بصورة أكثر توازنا. والأهم أن الذهب لم ينتقل من النظام المالي الغربي إلى نظام بديل.

بلغ صافي شراء البنوك المركزية والمؤسسات الرسمية نحو 863 طنا في 2025. وفي الربع الثاني من عام 2026، بلغ صافي مشتريات البنوك المركزية نحو 289 طنا، في أعلى مستوى لفصل ثانٍ على الإطلاق وفق بيانات المجلس

ومع ذلك، يمكن النظر إلى العملية باعتبارها جزءا من إعادة تقييم أوسع للمخاطر في عصر التوتر التجاري والجيوسياسي. فكلما ازدادت هشاشة العلاقات بين القوى الاقتصادية الكبرى، يصبح موقع الأصل الاحتياطي، وسرعة الوصول إليه، وتوزيع المخاطر الجغرافية المرتبطة به، عناصر أكثر أهمية في إدارة الاحتياطيات. ومن هذه الزاوية، لا يمثل الذهب أداة في الحرب التجارية بقدر ما يمثل وسيلة للتحوط من بيئة قد تصبح فيها العلاقات التجارية والمالية أكثر تقلبا.

أ.ف.ب
شعار اليورو خارج مقر المصرف الأوربي المركزي، فرانكفورت، ألمانيا، 9 يونيو 2026

في عبارة أخرى، قد لا تكون الرسوم الجمركية هي التي دفعت الذهب الهولندي إلى لندن، لكن البيئة التي أنتجتها الحرب التجارية تجعل قرارات من هذا النوع أكثر أهمية من الناحية الاستراتيجية.

الذهب في عصر إعادة تنويع الاحتياطيات

لا تنفصل هذه التطورات عن اتجاه عالمي أوسع. فالبنوك المركزية زادت اهتمامها بالذهب باعتباره أصلا احتياطيا لا يمثل التزاما على دولة أو مؤسسة مالية مصدرة.

وبحسب مجلس الذهب العالمي، بلغ صافي شراء البنوك المركزية والمؤسسات الرسمية نحو 863 طنا في 2025. وفي الربع الثاني من عام 2026، بلغ صافي مشتريات البنوك المركزية نحو 289 طنا، في أعلى مستوى لفصل ثانٍ على الإطلاق وفق بيانات المجلس. كما أظهر مسح المجلس لعام 2026 أن 89 في المئة من مديري الاحتياطيات المشاركين يتوقعون زيادة حيازات البنوك المركزية العالمية من الذهب خلال الاثني عشر شهرا التالية، فيما يتوقع 45 في المئة منهم زيادة حيازات مؤسساتهم الخاصة.

لكن من المهم التمييز بين شراء الذهب ونقل الذهب. فالنقل من نيويورك إلى لندن، كما حدث في هولندا، لا يضيف طلبا جديدا إلى السوق. فالذهب نفسه كان موجودا بالفعل. وكذلك العملية الفرنسية لم تؤد إلى زيادة كبيرة في الكمية الإجمالية التي يحتفظ بها بنك فرنسا.

وعليه، فإن الحديث عن تأثير عمليات النقل على أسعار الذهب ينبغي ألا يخلط بين الظاهرتين. ما يمكن أن يدعم سعر الذهب هو الاتجاه العالمي نحو زيادة حيازاته من جانب البنوك المركزية، لا مجرد تغيير الخزائن التي توجد فيها السبائك.

بلغت حصة الدولار وفق بيانات صندوق النقد الدولي، نحو 57.13 في المئة من احتياطيات النقد الأجنبي العالمية في الربع الأول من عام 2026

كما أن ارتفاع قيمة الذهب في الاحتياطيات الرسمية لا يعني في الضرورة زيادة مماثلة في الكميات. ففي منطقة اليورو، يمكن أن ترتفع القيمة المحاسبية للذهب بصورة كبيرة نتيجة ارتفاع سعره، حتى لو بقيت الكمية المادية ثابتة تقريبا.

الذهب والدولار: تنويع لا إحلال

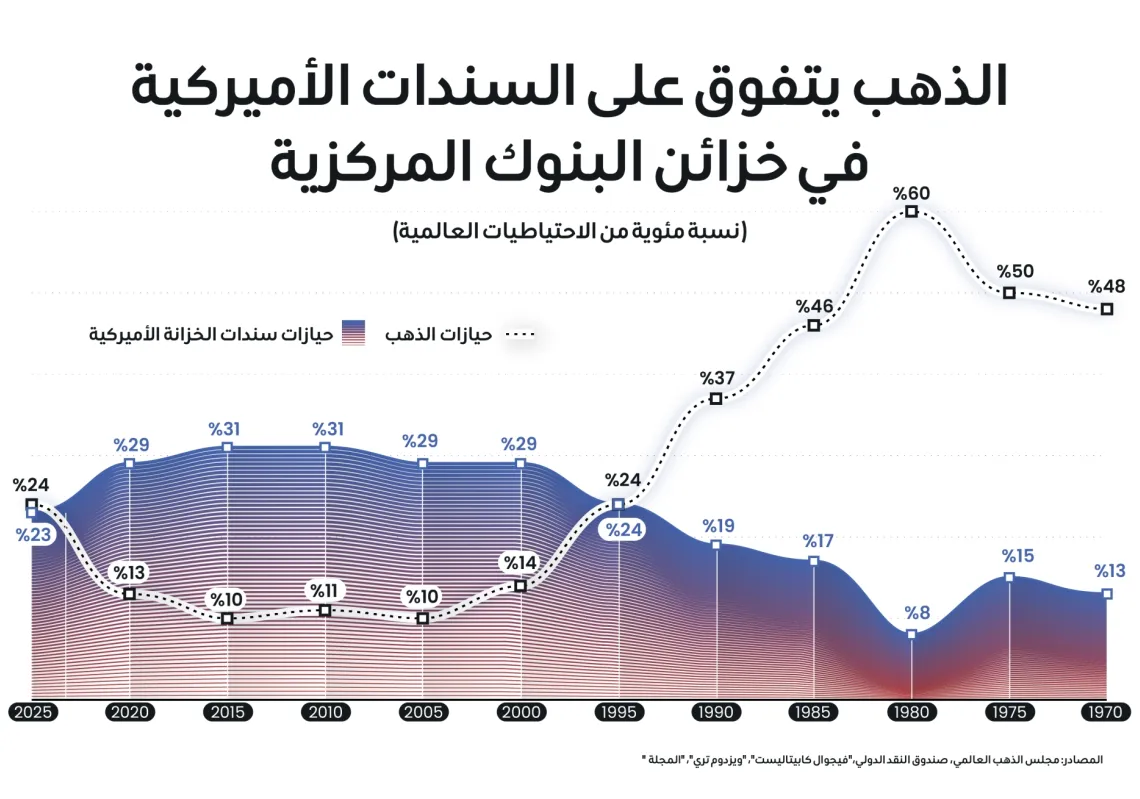
لا تعني زيادة أهمية الذهب أن البنوك المركزية الأوروبية أو العالمية في صدد استبدال الدولار به. فالدولار لا يزال يمثل العملة الكبرى في احتياطيات النقد الأجنبي العالمية. ووفق بيانات صندوق النقد الدولي، بلغت حصة الدولار نحو 57.13 في المئة من احتياطيات النقد الأجنبي العالمية في الربع الأول من عام 2026.

رويترز
مبنى الاحتياطي الفيديرالي الأميركي، واشنطن، 17 سبتمبر 2025

لكن الذهب يختلف عن العملات الاحتياطية في خاصية أساسية: فهو ليس التزاما على جهة إصدار. ولهذا يمكن استخدامه كأداة لتنويع المخاطر إلى جانب الدولار واليورو والجنيه الإسترليني والعملات الأخرى، لا باعتباره بديلا كاملا منها.

كما أن مسح مجلس الذهب العالمي لعام 2026 أظهر أن 74 في المئة من مديري الاحتياطيات المشاركين يتوقعون انخفاض حصة الدولار في الاحتياطيات العالمية خلال السنوات الخمس المقبلة، بالتزامن مع توقعهم ارتفاع حصة الذهب. وبذلك فإن الاتجاه الأهم ليس "هروبا من الدولار"، بل إعادة موازنة جزئية لمحافظ الاحتياطيات في مواجهة المخاطر الجيوسياسية والمالية.

ماذا يعني ذلك لليورو؟

أما بالنسبة إلى اليورو، فإن التأثير المباشر لهذه العمليات محدود للغاية. فالذهب لا يعمل كغطاء ثابت لليورو، ولا يحدد موقع السبائك سعر صرف العملة الموحدة أو حجم المعروض النقدي. كما أن قرارات نقل الذهب من خزينة إلى أخرى لا تغير، في حد ذاتها، إجمالي كمية الذهب التي تملكها البنوك المركزية.

لكن الذهب يمثل أحد مكونات الأصول الاحتياطية الرسمية لنظام اليورو. وتظهر بيانات البنك المركزي الأوروبي أن قيمة الذهب ضمن الاحتياطيات الرسمية للنظام بلغت نحو 1.336 تريليون يورو في نهاية أغسطس/آب 2026، من إجمالي أصول احتياطية رسمية بلغت نحو 1.859 تريليون يورو.

وهذا يعني أن الذهب يمثل وزنا كبيرا في القيمة السوقية للاحتياطيات الرسمية لنظام اليورو، وإن كان جزء من هذه النسبة المرتفعة يعود إلى الارتفاع الكبير في سعر الذهب، وليس إلى زيادة مماثلة في الكمية.

ينبغي التمييز بين نقل الذهب أو استبداله وبيعه بما يخفض صافي الاحتياطي، فالتحركات الهولندية والفرنسية لم تكن تصفية للحيازات، وبقي احتياطي فرنسا عند نحو 2,437 طنا

ومن ثم فإن إدارة الذهب يمكن أن تكون مهمة للموازنات العمومية للبنوك المركزية، لكنها لا تحل محل السياسة النقدية أو المالية باعتبارهما العاملين الأساسين في استقرار العملة الموحدة.

سيولة الذهب ليست سيولة اليورو

هنا تظهر نقطة غالبا ما تختلط في النقاش العام. فتحسين سيولة الذهب لا يعني زيادة سيولة اليورو. وتعكس السيولة باليورو توافر أموال البنك المركزي وقدرة المؤسسات المالية المؤهلة على الحصول على التمويل وإجراء المدفوعات والتسويات باليورو. ويدير النظام الأوروبي للسيولة عبر أدوات السياسة النقدية، بما فيها عمليات إعادة التمويل والتسهيلات الدائمة، فيما تتيح خدمات "تارغت" (TARGET) حركة أموال البنك المركزي والتسوية عبر أوروبا. ويُعد "تي 2" (T2) نظام التسوية الإجمالية الآنية (RTGS) التابع لـ"تارغت"، وهو يتولى تسوية المدفوعات الكبيرة باليورو، بما فيها المدفوعات المرتبطة بعمليات السياسة النقدية.

رويترز
سبائك ذهب معروضة بمتجر وسط ميونيخ، ألمانيا، 28 يناير 2026

أما عندما يقول البنك المركزي الهولندي إن نقل الذهب إلى لندن يحسن "السيولة وقابلية التداول"، فهو يتحدث عن الذهب نفسه. فالسبائك الموجودة بالقرب من مركز عالمي لتجارة الذهب يمكن بيعها أو مبادلتها أو استخدامها في معاملات مالية بسرعة أكبر من سبائك تحتاج إلى نقل مادي لمسافات طويلة.

وهذا يرفع قدرة البنك المركزي على تحويل الذهب إلى سيولة عند الضرورة، لكن السيولة الناتجة قد تكون بالدولار أو اليورو أو بعملة أخرى وفق طبيعة الصفقة والطرف المقابل.

ماذا لو بيع الذهب فعليا؟

ينبغي أيضا التمييز بين نقل الذهب أو استبداله وبين بيعه بصورة تؤدي إلى انخفاض صافي الاحتياطي. فالعمليات الأخيرة في هولندا وفرنسا لا تمثل، في جوهرها، تصفية لصافي حيازات الذهب. وفي الحالة الفرنسية تحديدا، أدى بيع السبائك الموجودة في نيويورك إلى شراء ذهب مطابق للمواصفات في أوروبا، وبقي إجمالي الاحتياطي عند نحو 2,437 طنا.

أما البيع الصافي للذهب فهو مسألة مختلفة، إذ تصبح آثاره النقدية والمحاسبية مرتبطة بطريقة تنفيذ الصفقة، والطرف المقابل، وكيفية إدارة حصيلة البيع. ولذلك لا يمكن افتراض أن كل عملية بيع للذهب تؤدي آليا إلى انكماش القاعدة النقدية أو العكس.

هل تعني هذه التحركات تراجع الثقة بأميركا؟

هذا سؤال سياسي واقتصادي مثير، لكنه أيضا الأكثر حاجة إلى الحذر.

من الممكن أن تعكس إعادة توزيع مواقع الذهب تقييما متزايدا للمخاطر الجيوسياسية، خصوصا في عالم أصبحت فيه العقوبات وتجميد الأصول جزءا من أدوات السياسة الدولية. لكن لا توجد أدلة كافية لتحويل كل عمليات نقل الذهب الأوروبية إلى استفتاء على الثقة بالولايات المتحدة.

تكشف التطورات الأوروبية والعالمية أن الذهب دخل مرحلة جديدة في إدارة الاحتياطيات، تشمل مكان وجوده، ومدى سرعة الوصول إليه، ومواصفات السبائك، وإمكان استخدامه في المعاملات الدولية عند وقوع أزمة

فالأرقام نفسها تقدم صورة أكثر تعقيدا. هولندا نقلت الذهب من نيويورك وأوتاوا إلى لندن، أي إلى مركز مالي غربي آخر. وفرنسا استبدلت سبائك غير مطابقة للمواصفات بسبائك أخرى في أوروبا. وألمانيا لا تزال تحتفظ بنحو 1,236 طنا في نيويورك.

بل إن استمرار الاحتفاظ بالذهب في نيويورك ولندن معا يكشف أن البنوك المركزية لا تزال ترى قيمة في الوصول إلى الأسواق المالية العالمية، حتى وهي تسعى إلى تقليل تركّز المخاطر.

وبذلك، فإن الاتجاه الأوضح هو تنويع الاعتماد وليس القطيعة. وعليه، فإن السلوك الأوروبي يختلف جذريا عن سلوك بعض البنوك المركزية في الأسواق الناشئة. فبينما تسعى الأخيرة إلى التخلص من الأصول الغربية وتوطين الذهب بالكامل خشية العقوبات الأحادية، تركز الدول الأوروبية على إعادة إدارة مخاطر التشغيل والسيولة ضمن منظومة الغرب المالي نفسها، مما يحافظ على التوازن بين الأمان السيادي وكفاءة التداول.

الذهب كأصل استراتيجي في منظومة المخاطر

تكشف التطورات الأوروبية والعالمية أن الذهب دخل مرحلة جديدة في إدارة الاحتياطيات، تشمل مكان وجوده، ومدى سرعة الوصول إليه، ومواصفات السبائك، وإمكان استخدامه في المعاملات الدولية عند وقوع أزمة.

أ.ف.ب
بجانب ساحة بنك إنكلترا وسط لندن، 30 يوليو 2026

وهذه التحولات تعكس أيضا تغيرا في مفهوم الأمن المالي. فبعد عقود كان التركيز فيها على كفاءة الأسواق والعائد والسيولة، أصبحت البنوك المركزية تولي وزنا أكبر لمخاطر الجغرافيا السياسية، وتجميد الأصول، والقيود على المدفوعات، واضطراب سلاسل الإمداد والأنظمة المالية.

لكن الدرس الأوروبي حتى سبتمبر/أيلول 2026 لا يتمثل في أن القارة قررت إعادة ذهبها من الولايات المتحدة، ولا في أنها تستعد لاستبدال الدولار بالذهب.

وفي هذا المعنى، قد يكون الذهب أداة لإدارة المخاطر في عالم تتداخل فيه الأسواق بالسياسة، والسيولة بالأمن، والاحتياطيات بالسيادة. لكن هذه الوظيفة الجديدة لا تعني أن الذهب أصبح غطاء لليورو أو بديلا من الدولار، بل تعني أن البنوك المركزية تعيد حساب المسافة بين امتلاك الأصل، والقدرة على الوصول إليه، والقدرة على استخدامه عندما تصبح الظروف غير عادية.

font change

مقالات ذات صلة