إلى أي حد يشبه البونزي اللبناني ما حصل في تركيا؟

قراءة في أزمة الصناديق الاستثمارية في تركيا والانهيار المصرفي في لبنان، ومن يتحمل تكلفة الخسائر

أ.ف.ب
أ.ف.ب
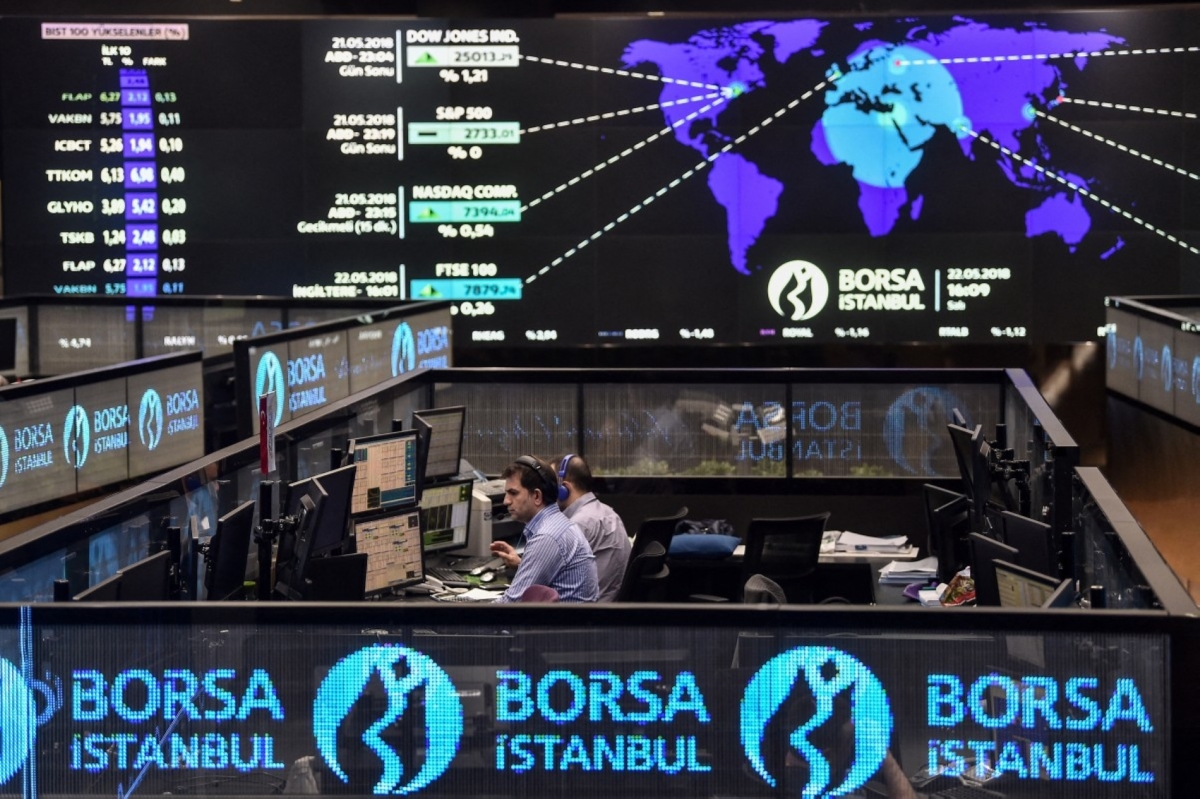
متداولون يعملون على مكاتبهم في قاعة التداول ببورصة إسطنبول في إسطنبول، 22 مايو/أيار 2018

إلى أي حد يشبه البونزي اللبناني ما حصل في تركيا؟

يكشف تتبع الأزمات المالية عبر التاريخ عن محطات أسهمت فيها المضاربات المفرطة والتضليل والفساد في انهيار الأسواق. ومن أبرزها فقاعة شركة بحر الجنوب في بريطانيا عام 1720، حين روجت الشركة لتوقعات متفائلة في شأن آفاقها التجارية، مستفيدة من امتيازاتها في التجارة مع المستعمرات الإسبانية في أميركا، ومن خططها لتحويل الدين الحكومي البريطاني إلى أسهم. وأتاحت الشركة للمستثمرين شراء الأسهم على دفعات، وقدمت قروضا لتمويل شرائها، مما أسهم في زيادة الطلب وارتفاع الأسعار إلى مستويات غير مستدامة.

لكن الفقاعة انفجرت في النصف الثاني من العام، مع انهيار أسعار الأسهم وتكبد المستثمرين خسائر كبيرة. وطالت الخسائر العالم إسحق نيوتن، الذي تشير رواية شائعة إلى أنه خسر نحو 20 ألف جنيه إسترليني، وإن كان حجم خسارته الفعلية غير محسوم تاريخيا. وكشفت الأزمة أيضا عن ممارسات فساد ورشى طالت شخصيات سياسية بارزة، لتصبح مثلا تاريخيا على مخاطر المضاربة وتضارب المصالح.

نستذكر هذه الحادثة التاريخية للحديث عن أزمة مالية أخرى حدثت في زمننا. ففي منتصف سبتمبر/أيلول 2026، تفجرت في تركيا أزمة في صناديق الاستثمار، بعدما أمرت هيئة أسواق المال بتصفية 131 صندوقا تديرها سبع شركات لإدارة الأصول. ووصف وزير العدل أكين غورليك بعض الأساليب المشتبه في استخدامها بأنها "شبيهة بآلية بونزي"، التي تقوم على دفع عوائد للمستثمرين السابقين من أموال مستثمرين جدد، بدلا من تحقيق أرباح حقيقية ومستدامة. وارتبطت الأزمة أيضا بشبهات التلاعب بأسعار أسهم محدودة التداول، مما أدى إلى تضخم تقييمات بعض الصناديق ثم تفاقم الضغوط عليها مع تزايد طلبات الاسترداد.

وتعود تسمية آلية بونزي إلى تشارلز بونزي، الذي احتال على المستثمرين في الولايات المتحدة عام 1920، بعدما أوهمهم بأن أرباحه تأتي من المضاربة في قسائم الرد البريدية الدولية. لكن العوائد التي دفعها للمستثمرين الأوائل لم تكن ناتجة من نشاط تجاري مربح، بل موّلتها أموال مستثمرين جدد. واستمر المخطط ما دام قادرا على جذب أموال جديدة، قبل أن ينهار عندما تصاعدت الشكوك وعجز عن الوفاء بالتزاماته.
تعود تسمية آلية بونزي إلى تشارلز بونزي، الذي احتال على مستثمرين في الولايات المتحدة عام 1920، موهما إياهم بتحقيق أرباح من قسائم الرد البريدية، فيما كان يسدد عوائد المستثمرين الأوائل من أموال المستثمرين الجدد

وسبق الأزمة التركية انهيار مالي في لبنان، تفجر مع اندلاع الاحتجاجات في 17 أكتوبر/تشرين الأول 2019. ووصف الرئيس الفرنسي إيمانويل ماكرون الانهيار بأنه نتيجة "مخطط بونزي"، فيما استخدم البنك الدولي لاحقا مفهوم "تمويل بونزي" لوصف نموذج اعتمد على تدفقات الودائع والاقتراض للحفاظ على استقرار مالي ظاهري. وأثار ذلك تساؤلات حول أوجه التشابه والاختلاف بين التجربتين، خصوصا في كيفية استخدام الأموال الجديدة لتغطية الالتزامات القائمة، ومدى اختلاف آليات الأزمة اللبنانية عن شبهات التلاعب بأسعار الأسهم في تركيا. 

أ.ف.ب
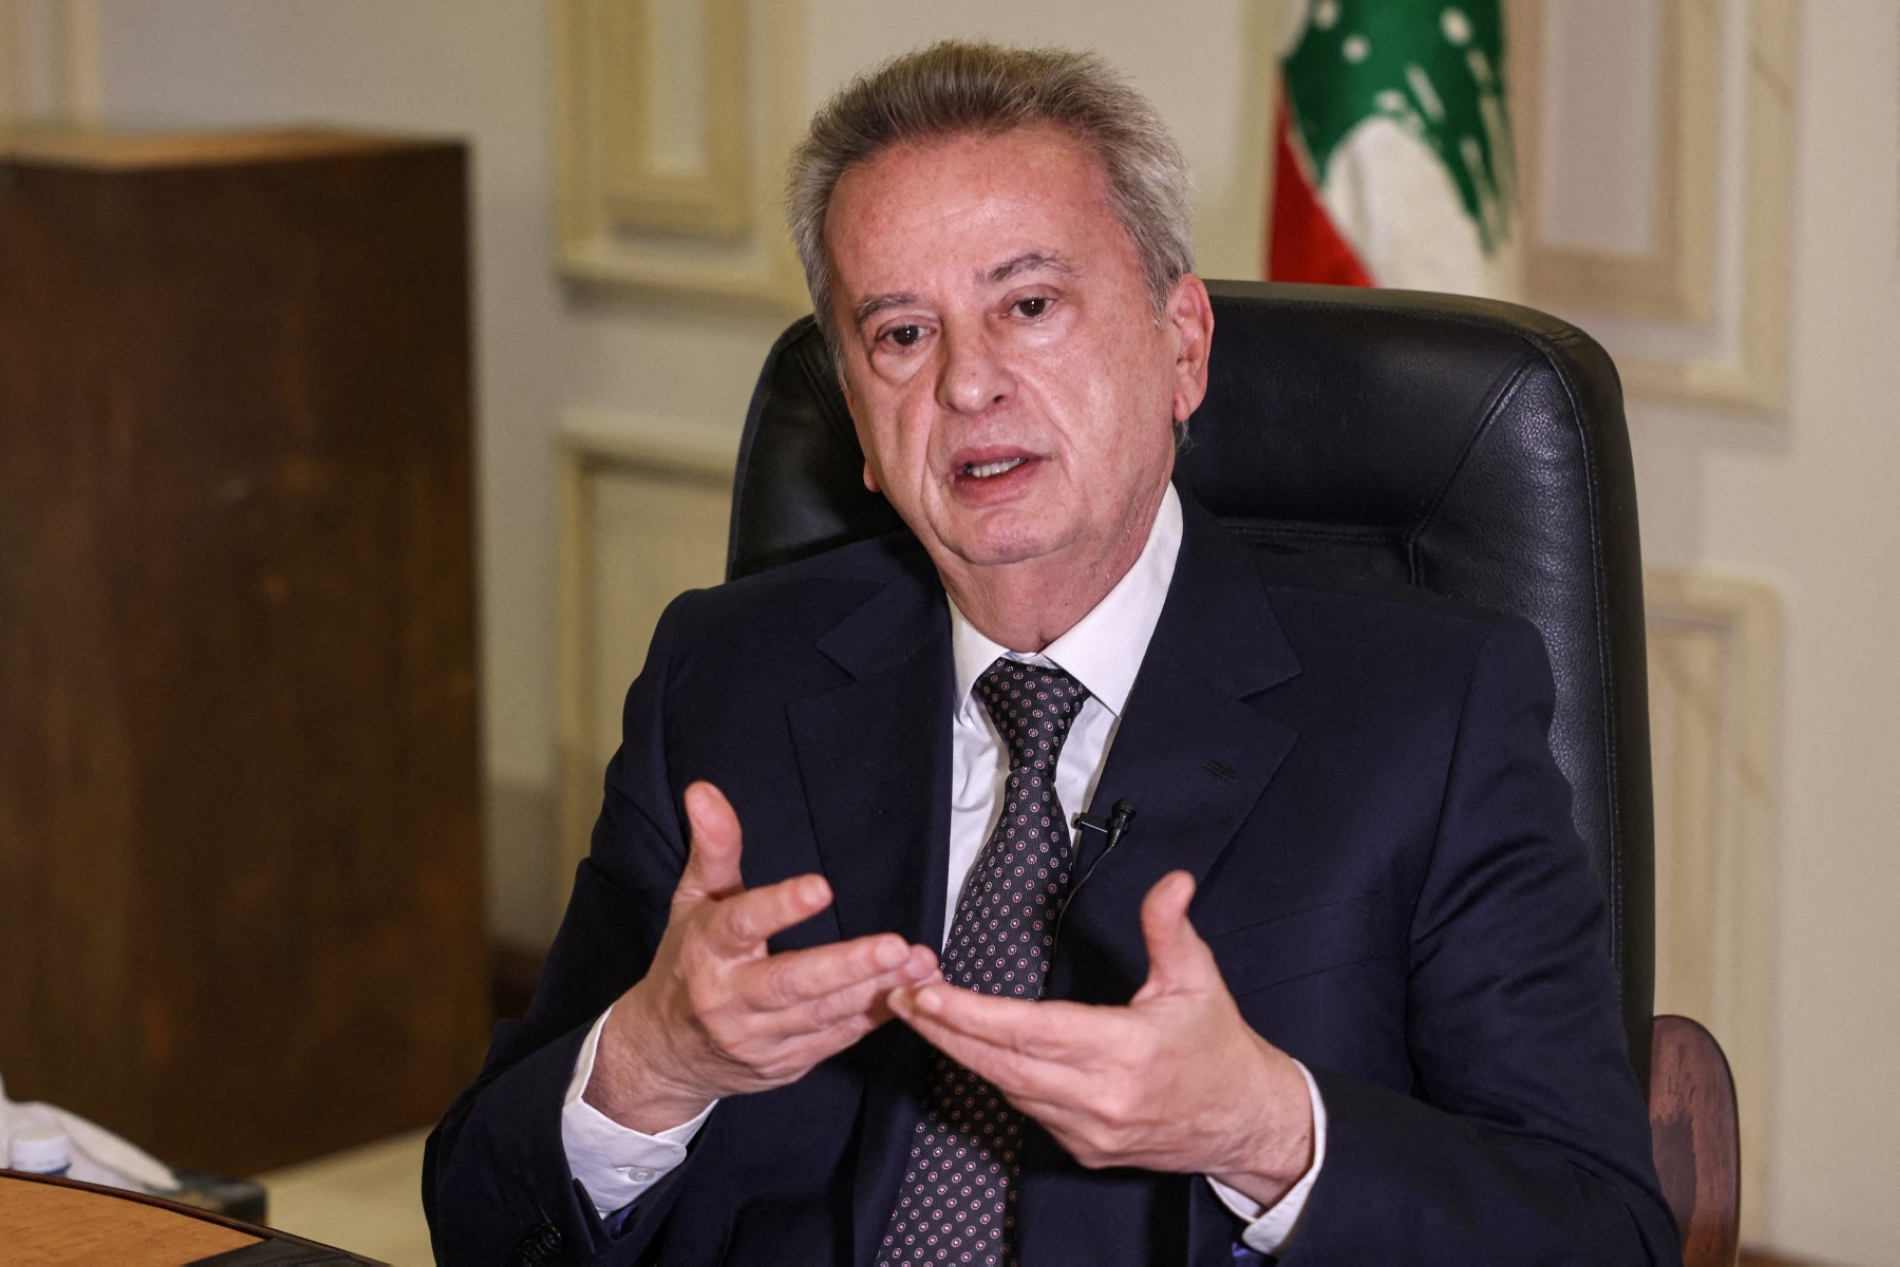
حاكم مصرف لبنان السابق رياض سلامة يجري مقابلة مع وكالة فرانس برس في مكتبه بالعاصمة بيروت، 20 ديسمبر/كانون الأول 2021

وكان حاكم مصرف لبنان السابق رياض سلامة يدافع عن مستويات الفائدة المرتفعة في لبنان بمقارنتها بمعدلات دول ناشئة، بينها تركيا ومصر، قائلا إن الفوائد اللبنانية كانت أدنى من نظيراتها في البلدين. وفي مقابلة نُشرت عام 2021، ذكر أن متوسط الفائدة في النظام المصرفي اللبناني بلغ نحو 10 في المئة في السنوات السابقة، وأن المصارف دفعت على الودائع بالدولار معدلات تراوحت بين 6 و7 في المئة، معتبرا أنها أقل بكثير من المعدلات السائدة في اقتصادات ناشئة مثل تركيا ومصر.

أوجه الشبه في الاحتيال 

بدأت تركيا تشديد سياستها النقدية في يونيو/حزيران 2023، حين رفع البنك المركزي سعر الفائدة الرئيس من 8.5 في المئة إلى 15 في المئة، في تحول عن سياسة الفائدة المنخفضة التي استمرت لسنوات، بهدف كبح التضخم وتثبيت توقعات الأسعار. وتواصلت الزيادات تدريجيا، لتصل الفائدة إلى 42.5 في المئة في نهاية العام.

وخلال نحو عامين سبقا انفجار الأزمة وفق تحليل مركز الدراسات الشرقية (OSW)، استثمرت بعض الصناديق في أسهم محدودة التداول، مما أدى إلى تضخيم أسعارها والعوائد المعلنة، وساعدها في جذب مزيد من الأموال. وكانت السلطات التركية قد حذّرت في نوفمبر/تشرين الثاني 2025 من شبهات التلاعب عبر بعض الصناديق، قبل أن تتفاقم الأزمة في سبتمبر/أيلول 2026 مع تعثر صناديق في تلبية طلبات استرداد أموال المستثمرين.

ومع تشديد تركيا سياستها النقدية لمكافحة التضخم وتشجيع الادخار بالليرة، تزايد إقبال المستثمرين على صناديق استثمارية تعد بعوائد مرتفعة تتجاوز معدلات الفائدة على الودائع المصرفية. واستغلت بعض الصناديق هذا الطلب لجذب الأموال، فيما تشير التحقيقات إلى أن بعضها ضخ استثمارات في أسهم محدودة التداول، مما أسهم في تضخيم أسعارها والعوائد المعلنة، قبل أن تتكشف الأزمة مع تعثر صناديق في تلبية طلبات استرداد أموال المستثمرين.

رفعت تركيا الفائدة من 8.5 في المئة في يونيو/حزيران 2023 إلى 42.5 في المئة في نهاية العام لكبح التضخم، لكن بعض الصناديق ضاعفت أسعار أسهم محدودة التداول وعوائدها لجذب الأموال، وسط تحذيرات من التلاعب منذ نوفمبر 2025، قبل تفاقم الأزمة في سبتمبر/أيلول 2026

واعتمدت بعض الصناديق على تدفقات الأموال الجديدة، فيما ركزت استثماراتها على أسهم محدودة التداول، مما أسهم في دفع أسعارها إلى مستويات لا تبررها الأسس الاقتصادية للشركات. وبدأت الضغوط تتفاقم بعد إعلان هيئة أسواق المال التركية في 28 أغسطس/آب 2026 تعديلات مشددة على قواعد الاستثمار والتنويع، في وقت كانت فيه السلطات قد رصدت تحركات سعرية غير مبررة في أسهم مماثلة منذ أواخر عام 2025. ومع تزايد طلبات الاسترداد، واجهت بعض الصناديق صعوبة في تسييل أصولها، إذ كان بيع كميات كبيرة من الأسهم المنخفضة السيولة يهدد بخفض أسعارها بصورة حادة، وتقليص حصيلة البيع المتاحة لسداد مستحقات المستثمرين.

رويترز
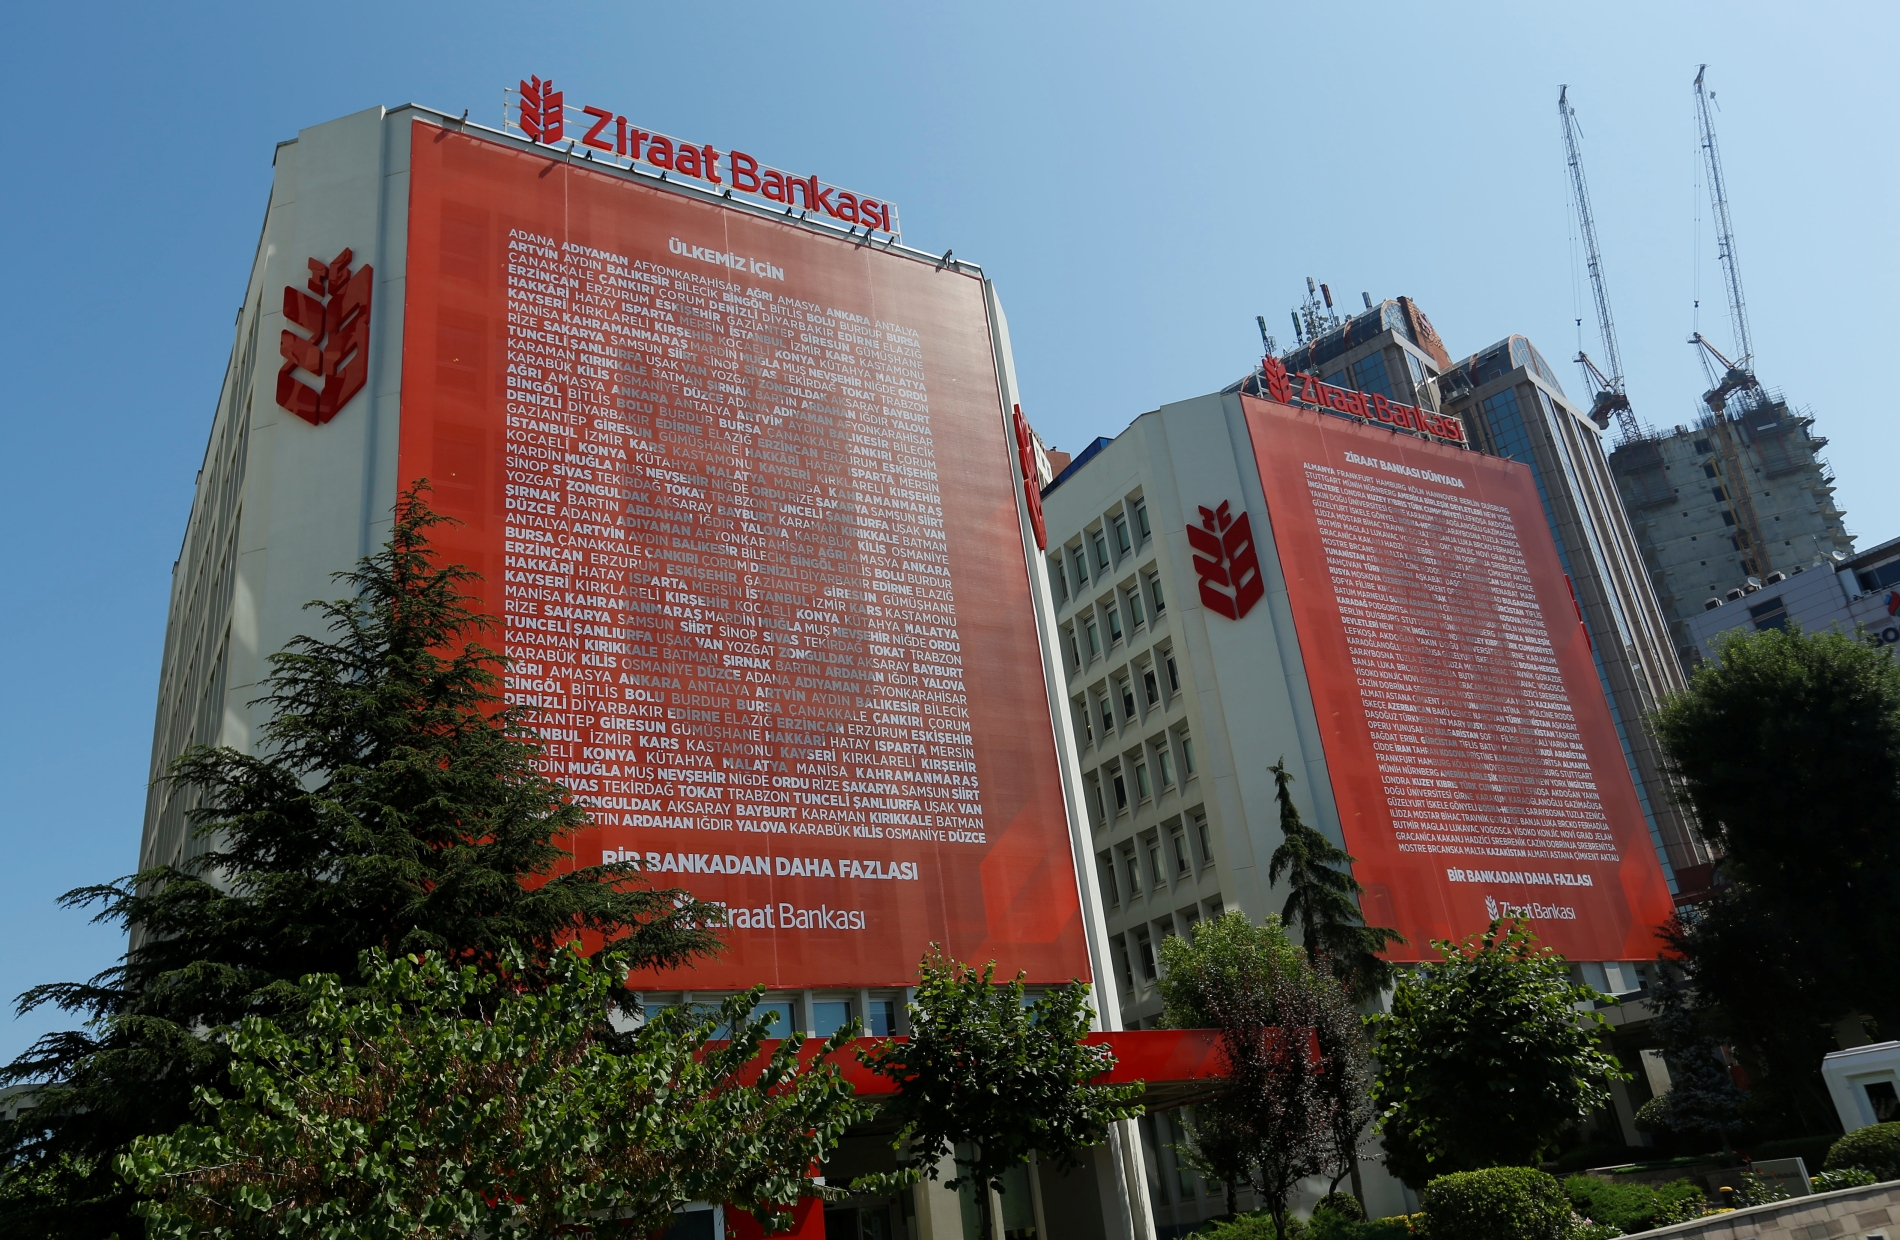
مقر بنك زراعات الحكومي في منطقة مسلك بإسطنبول، تركيا، 22 يونيو/حزيران 2016

وهكذا، واجهت صناديق استثمارية تديرها شركتا "بوصلة بورتفوي" (Pusula Portföy) و"تيرا بورتفوي" (Tera Portföy) أزمة سيولة حادة، بعدما عجز بعضها عن تلبية طلبات استرداد أموال المستثمرين. وأشعل تعثر صناديق تابعة للشركة الأولى موجة بيع واسعة في بورصة إسطنبول في 16 سبتمبر/أيلول 2026، هبط خلالها مؤشر BIST 100 بنسبة 5.54 في المئة، ما استدعى تفعيل آلية وقف التداول. 

وفي اليوم التالي، تدخلت هيئة أسواق المال التركية، فأوقفت عمليات شراء واسترداد وحدات صناديق تابعة لسبع شركات لإدارة الأصول، وأمرت بتصفية 131 صندوقاً كما سبق وأشرنا، تجاوزت أصولها مجتمعة 20 مليار دولار، وشملت إجراءات التصفية 455,758 مستثمراً فردياً. وأُسندت مهمة التصفية إلى مصرفَي "إيش بنك" و"زراعات بنك"، على أن تُحوّل الأصول إلى سيولة بصورة تدريجية وتوزع حصيلتها على المستثمرين بحسب حصصهم، من دون ضمان استرداد كامل قيمة استثماراتهم.

وأدت أزمة صناديق الاستثمار إلى هبوط حاد في بورصة إسطنبول؛ إذ محا التراجع الأسبوعي نحو 51 مليار دولار من القيمة السوقية للأسهم التركية، بالتزامن مع انخفاض مؤشر الأسهم الشامل بنحو 10 في المئة. وخلال سبتمبر/أيلول 2026، تراجعت قيمة محافظ صناديق الاستثمار من 211.4 مليار دولار في أغسطس/آب إلى 187.8 مليار دولار، بانخفاض بلغ 23.6 مليار دولار، فيما انخفضت قيمة محافظ الأسهم بنحو 44 مليار دولار، وفق بيانات مركز تسجيل الأوراق المالية التركي. 

أما بالنسبة للبنان، فتعود جذور الأزمة المالية إلى اعتماد الحاكم السابق رياض سلامة سياسات تقوم على استقطاب سيولة المصارف الدولارية إلى مصرف لبنان وفقا لآلية بونزي توطئة لاستعمالها طوال عقود ثلاث في تثبيت سعر صرف العملة الوطنية وتمويل فساد وإسراف الحكومات المتعاقبة حسب ما ذكرته مجلة فورين أفيرز في عددها الصادر في 18 أبريل/نيسان 2022.

منذ عام 2011، بدأت التدفقات المالية إلى لبنان تتعرض لضغوط متزايدة مع اندلاع الحرب السورية وتراجع السياحة واضطراب العلاقات مع دول الخليج. وتباطأ نمو الودائع المصرفية، إذ تراجعت الزيادة السنوية فيها من نحو 8 إلى 12 مليار دولار إلى وتيرة أضعف منذ عام 2015، فيما انخفض نمو الودائع التي تتجاوز أرصدتها مليون دولار إلى 5.8 في المئة في ذلك العام، بعدما تراوح بين 12 و14 في المئة سنوياً في السنوات السابقة. وظهرت الضغوط على ميزان المدفوعات بوضوح في 2015، حين سجّل عجزاً تراكمياً بلغ 3.35 مليارات دولار، قبل تسجيل فائض في 2016.

تعود جذور الأزمة اللبنانية إلى سياسات رياض سلامة التي استقطبت السيولة الدولارية من المصارف إلى مصرف لبنان، في نموذج وصفته مجلة "فورين أفيرز" بأنه شبيه بمخطط بونزي، استُخدمت أمواله لدعم سعر الصرف وتمويل إنفاق الحكومات المتعاقبة

وفي ديسمبر/كانون الأول 2015، أقر الكونغرس الأميركي قانون منع التمويل الدولي لـ"حزب الله" (HIFPA)، بالتزامن مع إقرار مجلس النواب اللبناني القانون رقم 44 لمكافحة تبييض الأموال وتمويل الإرهاب في نوفمبر/تشرين الثاني من العام نفسه. وشدّدت هذه الإجراءات على متطلبات الامتثال والتدقيق في المعاملات المالية، وسط مخاوف من أن يؤدي تطبيق العقوبات الأميركية إلى تراجع التحويلات والودائع الدولارية وزيادة الضغوط على القطاع المصرفي اللبناني.

وبدل أن يكون هذا التحول وتحذيرات عدة، منها مصارحة ممثل صندوق النقد الدولي ألفارو بيريز الحاكم السابق سلامة في مستهل اجتماع مع الأخير في أبريل/نيسان 2016 "بأن الوضع بات على حافة الهاوية"، فرصة مؤاتية لتغيير جذري في السياسات المعتمدة، حصل العكس.

رويترز
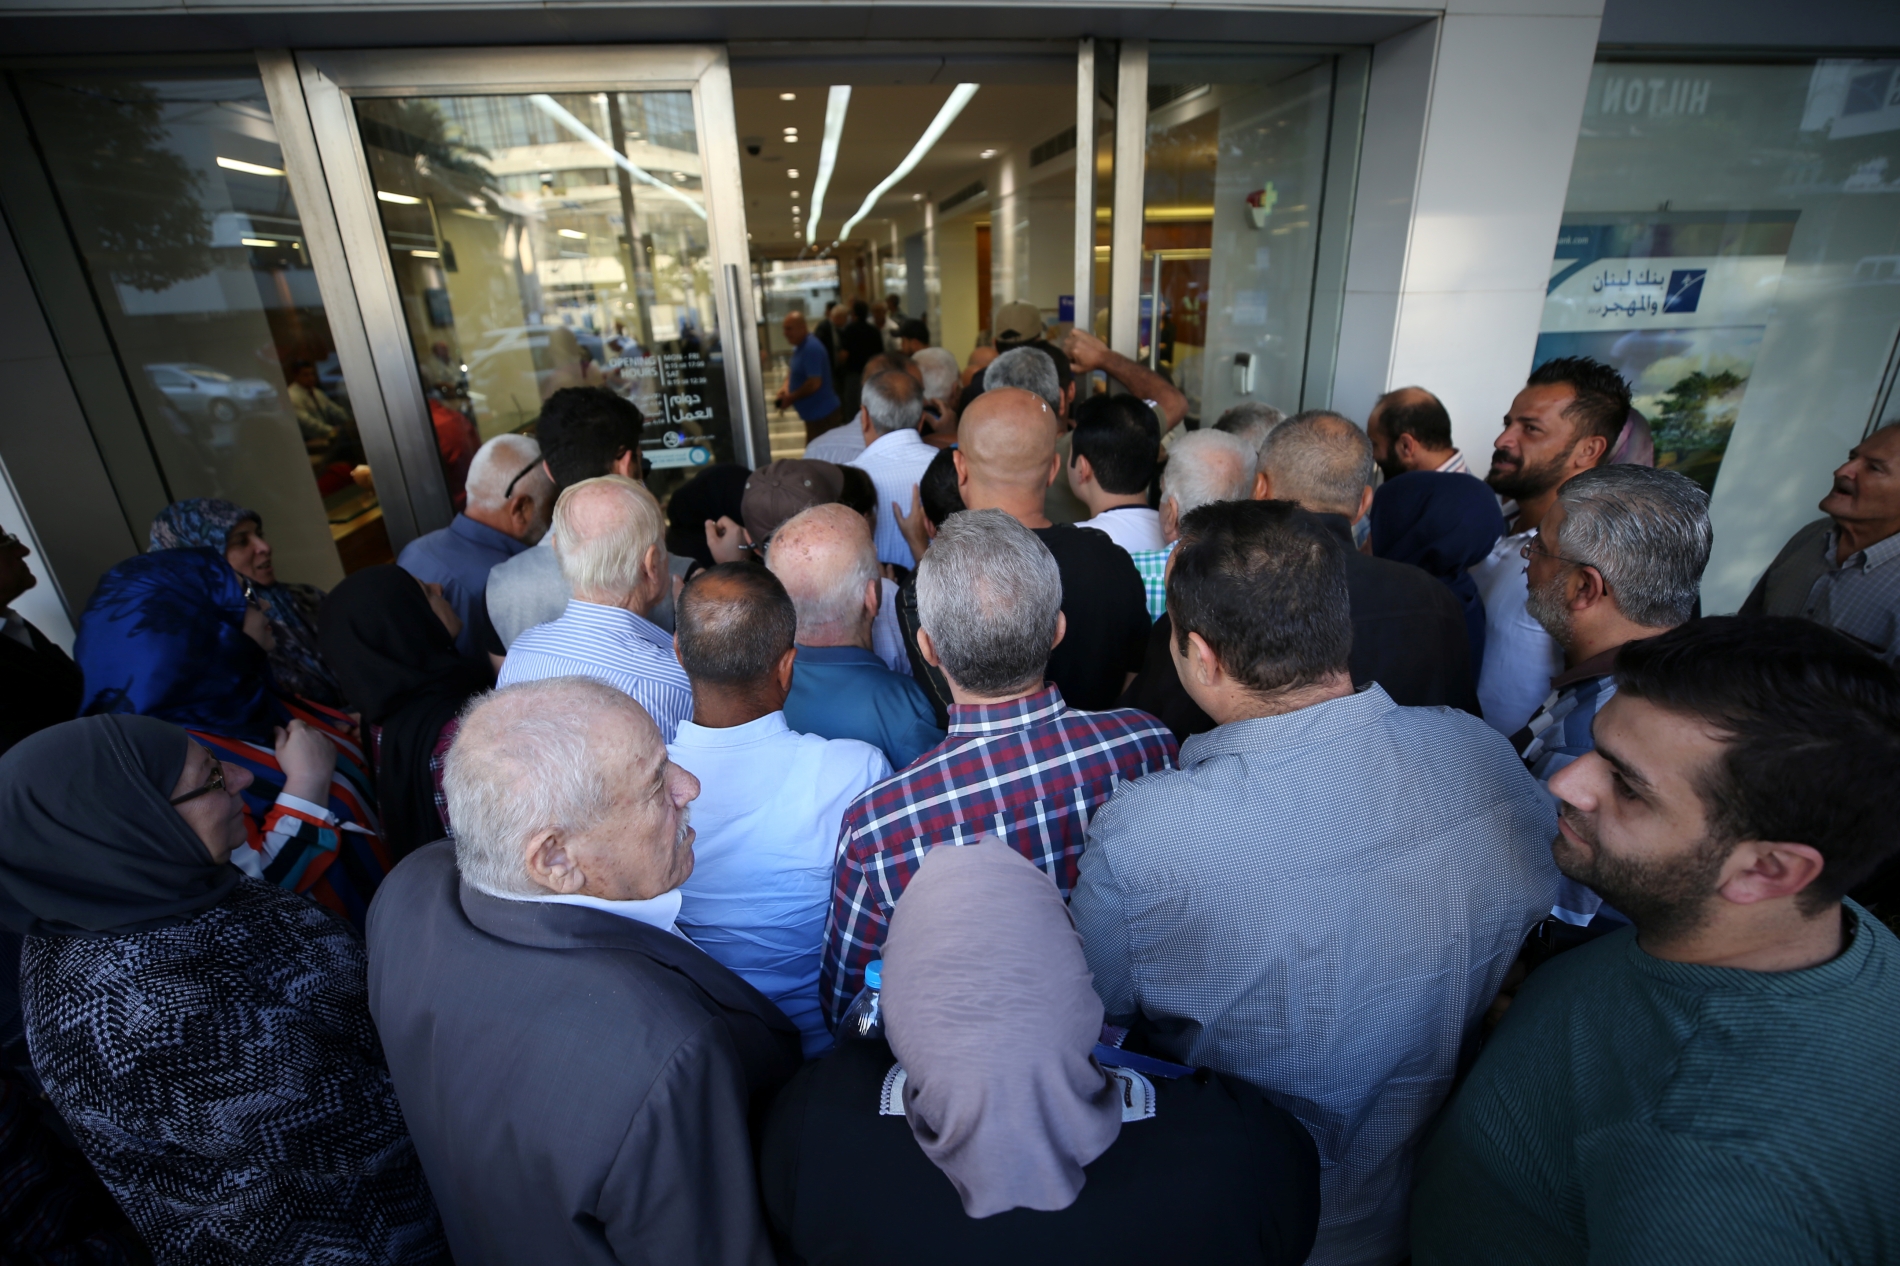
أشخاص يصطفون أمام فرع لبنك بلوم في صيدا، لبنان، 1 نوفمبر/تشرين الثاني 2019

إذ عمد الحاكم سلامة إلى هندسة مالية قائمة على تقديم عوائد مرتفعة للمصارف مقابل استقطاب مزيد من الدولارات، في محاولة لتعزيز احتياطيات مصرف لبنان ودعم النموذج الاقتصادي القائم، وسط تباطؤ التدفقات المالية وتصاعد الضغوط على الاحتياطيات، حجته عدم وجود بديل للنموذج الاقتصادي المعتمد. أتاحت الهندسة المالية عوائد فعلية قاربت 15 في المئة على التوظيفات الدولارية للمصارف. 

وفي اجتماع مع أعضاء جمعية مصارف لبنان، كشف تنال الصباح، أحد أعضاء الجمعية ورئيس مجلس الإدارة والمدير العام للبنك اللبناني السويسري، أن رياض سلامة عرض على المصرفيين حافزا لاستقطاب الدولارات من الخارج، قائلا إن المصرف الذي يجلب 100 مليون دولار سيحصل على سلفة بقيمة 35 مليون دولار، فيما يقيد مصرف لبنان لمصلحته وديعة بقيمة 100 مليون دولار، بفائدة تتراوح بين 5 و6 في المئة لمدة خمس أو ست سنوات، شرط أن تكون الأموال محوّلة من الخارج، وفق ما أورده الصباح في مقابلة تلفزيونية.

وقد لاقى العرض ترحيبا لدى المصرفيين الذين انطلقوا للبحث عن كبار المتمولين في الخارج لإبرام صفقات معهم يحصلون منهم على دولارتهم ويضعونها بتصرف مصرف لبنان مقابل عوائد مجزية من الاخير بلغت سنويا ما يعادل 10 في المئة من الناتج المحلي الإجمالي وقاموا بتحويل قسم منها إلى الخارج.

اعتمد مصرف لبنان معالجات محاسبية غير تقليدية أخّرت تسجيل جزء من نفقات الفوائد المستحقة على ودائع المصارف ضمن حساب مستقل للمصاريف المؤجلة

أسهمت التصريحات التي روّجت لمتانة القطاع المصرفي واستمرار قدرته على استقطاب الودائع، على الرغم من تصاعد الاختلالات المالية، في تعزيز الثقة بالنموذج القائم. وفي المقابل، اعتمد مصرف لبنان معالجات محاسبية غير تقليدية أخّرت تسجيل جزء من نفقات الفوائد المستحقة على ودائع المصارف ضمن حساب مستقل للمصاريف المؤجلة. وأظهرت مراجعات لاحقة أن هذه المعالجة أسهمت في إظهار نتائج مالية إيجابية ظاهريا، على الرغم من وجود تدفقات نقدية خارجة وخسائر متراكمة، فيما شكك خبراء في سلامة هذا الأسلوب المحاسبي واعتبروه وسيلة اصطناعية لإخفاء الخسائر.

ومع ذلك لم يساعد تمويه الأمور في تأخير الانفجار الذي كان متوقعا من القيمين على الأمور إلا لسنوات قليلة. وفي 17 تشرين الأول/أكتوبر 2019، اندلعت احتجاجات شعبية واسعة وسط تفاقم الأزمة الاقتصادية والمالية التي كانت تتراكم. ووفق البنك الدولي، يُرجّح أن تكون الأزمة اللبنانية من بين أشد ثلاث أزمات اقتصادية عالمية منذ منتصف القرن التاسع عشر، وقد طالت في آنٍ واحد العملة الوطنية والقطاع المصرفي ومالية الدولة.

ما أوجه التمايز في معالجة الأزمتين التركية واللبنانية؟

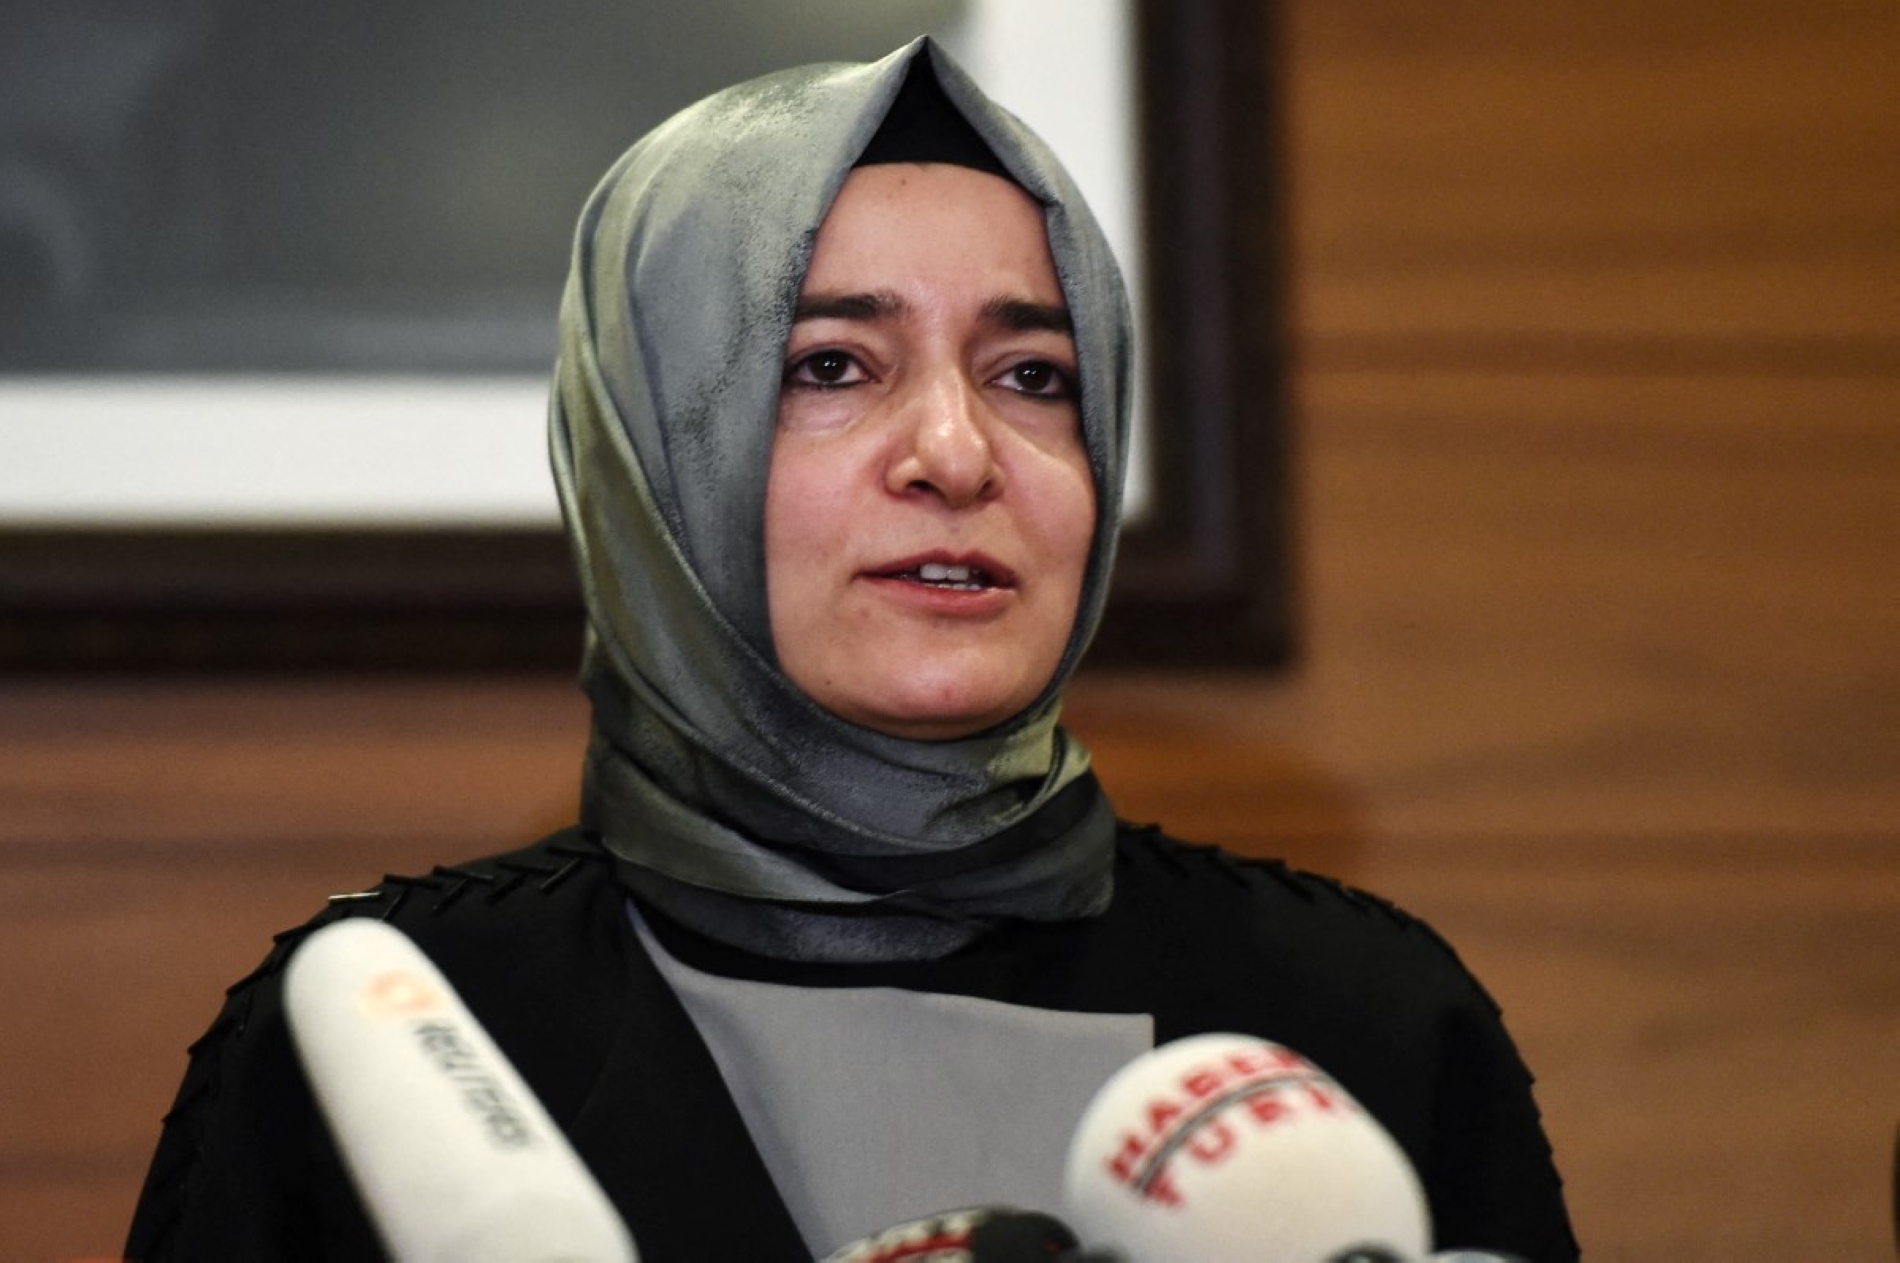
أثبتت تركيا فعلا أنها دولة قانون بامتياز من طريقة معالجتها السريعة لازمتها فور اندلاعها. وفتحت تحقيقات طالت شخصيات بارزة في الحزب الحاكم والهيئات الرقابية. وشدد الرئيس رجب طيب أردوغان على أن حماية حقوق المواطنين "خط أحمر"، مؤكدا أن كل من يحقق مكاسب غير مشروعة عبر المضاربة والتلاعب سيدفع الثمن. وفي سياق التحقيقات، استقالت فاطمة بتول سايان كايا، نائبة رئيس "حزب العدالة والتنمية"، عقب اتهامات طالتها وزوجها بتحقيق أرباح كبيرة من تداول الأسهم، فيما خضع إبراهيم عمر غونول، الرئيس السابق لمجلس أسواق المال، لإجراءات تحقيق على خلفية شبهات تتعلق بإساءة استخدام المنصب.

أ.ف.ب
وزيرة الأسرة والسياسات الاجتماعية التركية فاطمة بتول سايان كايا تتحدث إلى وسائل الإعلام عقب وصولها إلى مطار أتاتورك الدولي في إسطنبول، 12 مارس/آذار 2017

ولا تعني هذه الإجراءات ثبوت الاتهامات بعد، لكنها تعكس انتقال الأزمة إلى مسار التحقيق والمساءلة.

وتم ايقاف عشرات المسؤولين المتورطين بالاحتيال ووضع بعضهم في الحبس الاحتياطي بينما أخضع البعض الآخر للرقابة القضائية. ومنع آخرون من مغادرة البلاد وجمدت أصولهم أو فرضت قيود على تعاملاتهم هم وأقاربهم. 

حماية حقوق المواطنين "خط أحمر"، وكل من يحقق مكاسب غير مشروعة عبر المضاربة والتلاعب سيدفع الثمن

الرئيس التركي رجب طيب أردوغان

طمأن وزير المالية ومحافظ المصرف المركزي إلى أن الأزمة تقتصر على الصناديق المخالفة، التي تمثل نحو 10 في المئة من قطاع الصناديق الاستثمارية، مؤكدين عدم وجود مخاطر تهدد استقرار أسواق المال أو القطاع المصرفي أو الاقتصاد ككل.

وأشار محافظ المصرف المركزي إلى أن معظم الأموال الخارجة من صناديق أسواق النقد والصناديق المشابهة اتجهت إلى الودائع المصرفية، التي ارتفعت بأكثر من 800 مليار ليرة (نحو 16.3 مليار دولار) خلال الفترة المعنية، مؤكدا عدم وجود مؤشرات الى امتداد الأزمة إلى النظام المالي الأوسع 

وفي موازاة ذلك، برز نقاش حول آلية تعويض المستثمرين المتضررين، إذ عارضت آراء تحميل الدولة تكلفة الخسائر، داعيةً إلى استرداد المكاسب التي تحققت بطرق غير مشروعة وإعادة توجيهها إلى المتضررين. وبذلك، لا تقتصر معالجة الأزمة على احتواء تداعياتها المالية، بل تمتد إلى اختبار قدرة السلطات على محاسبة المسؤولين، بمن فيهم أصحاب المناصب العليا، وتعزيز الثقة بتركيا بوصفها مركزا ماليا قادرا على حماية رؤوس الأموال الأجنبية.

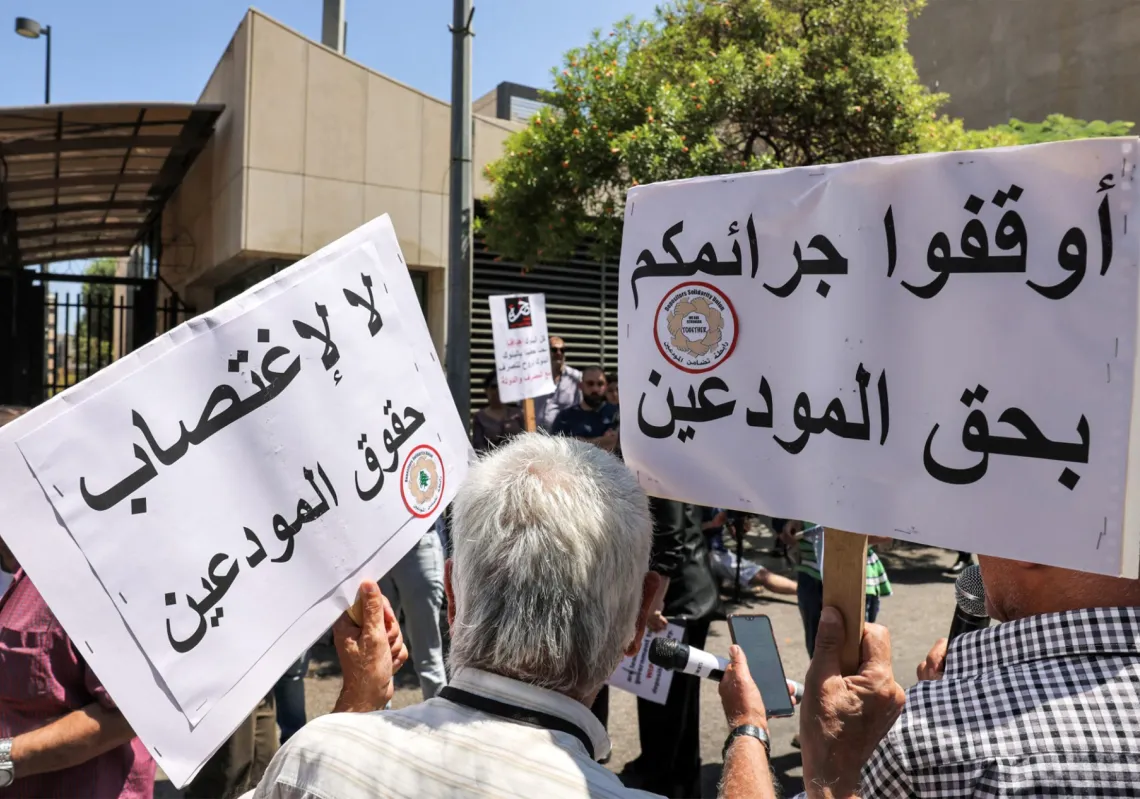
أما في لبنان، فقد ذهبت الأمور منذ البداية في اتجاه معاكس. فالانهيار المالي ما كان ليتفاقم لو تم اعتماد الكابيتال كونترول سريعا. وتم تبرير الأمر بأن ذلك يخالف الدستور الذي ينص على "أن النظام الاقتصادي حر" مما سمح للنافذين بسحب أموالهم وتحويلها إلى الخارج إنما مع تقييد وحجب ذلك على المودعين العاديين بتعاميم أصدرها مصرف لبنان تخالف الدستور الذي يحمي "الملكية الخاصة".

رويترز
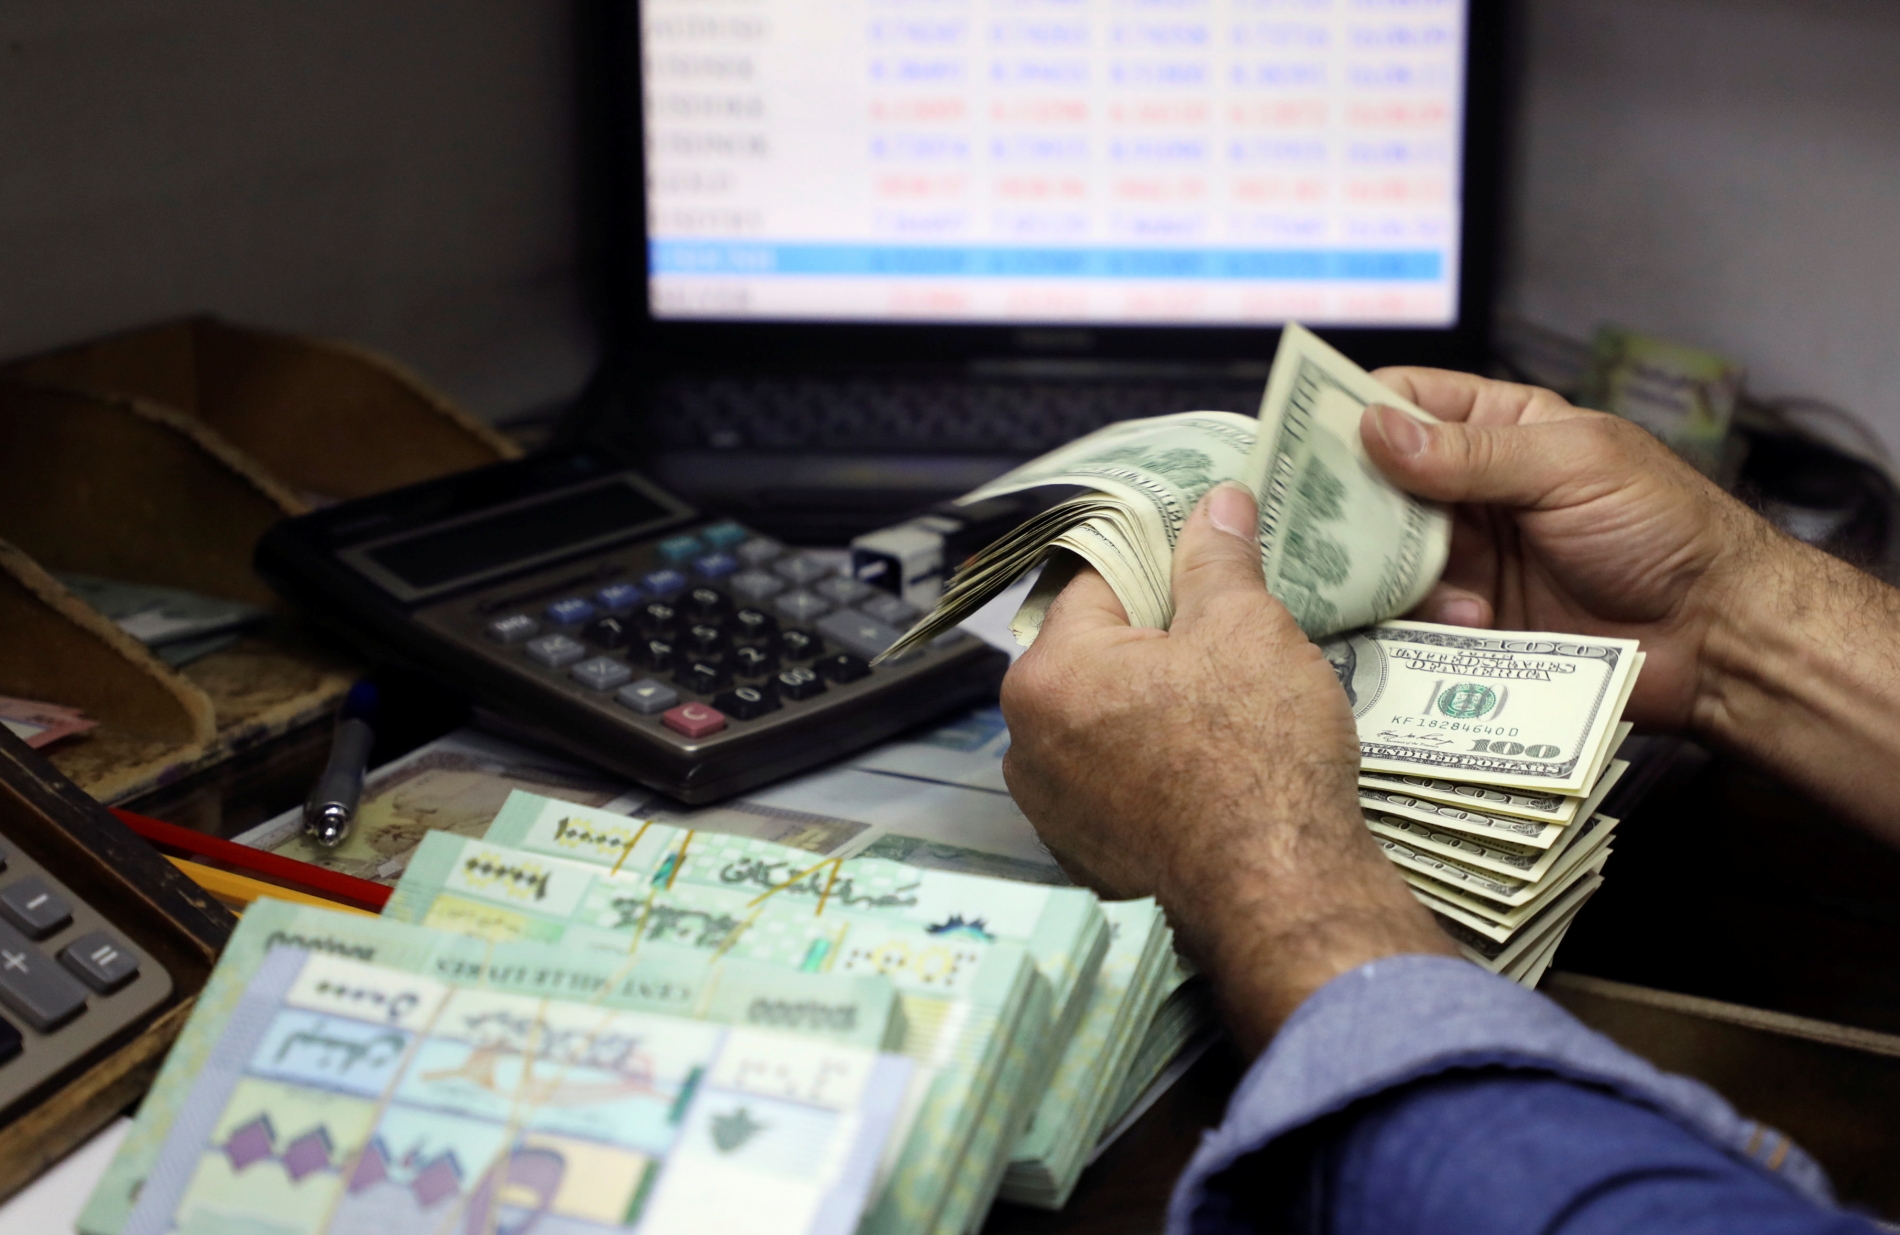
رجل يعدّ أوراقًا نقدية بالدولار الأميركي إلى جانب الليرة اللبنانية في محل للصرافة في بيروت، لبنان، 7 ديسمبر/كانون الأول 2020

بالإضافة إلى ذلك، استغلت المصارف واحدا من هذه التعاميم الذي يطالبها بقبول تسديد الدفعات المستحقة من قروض التجزئة الممنوحة بالعملات الأجنبية لغايات شخصية أو سكنية على أساس سعر صرف متدن للدولار، فوسعت إطار التعميم ليشمل إيفاء قروض مستحقة لسياسيين ورجال أعمال ونافذين مما نجم عنه انخفاض حاد في حجم القروض للقطاع الخاص بنحو 30 مليار دولار وانخفاض مقابل في حقوق المودعين، علما أن مصرف لبنان عاد وأصدر بعد ذلك تعميما مناقضا ألزم بدفع القروض جميعها بالعملات التي أبرمت فيها.

في لبنان، تفاقمت الأزمة في ظل تأخر إقرار قانون للكابيتال كونترول، بذريعة تعارضه مع حرية النظام الاقتصادي، فيما فرضت المصارف قيودا استنسابية حرمت معظم المودعين من الوصول إلى أموالهم، وسط مخاوف من استفادة نافذين من غياب قواعد موحدة للتحويلات إلى الخارج

وقد طال التخبط التدقيق الجنائي الذي أطلق في حسابات مصرف لبنان، إذ عرقله الحاكم السابق سلامة بحجة تجاوزه قانون السرية المصرفية. وتنحصر حاليا القضايا المرفوعة أمام القضاء بمنازعات المودعين ضد المصارف لاستعادة ودائعهم، علما أن تعميما صدر اخيرا عن مصرف لبنان يطالب المصارف بعدم تنفيذ القرارات القضائية الصادرة برد الودائع. 

أخيرا، من غير المتصور صدور قوانين تضمن استعادة المودعين لودائعهم بالكامل للتشابك القوي بين مصالح السياسيين والمصرفيين. وما ترويج الأخيرين إلى "نظامية الازمة اللبنانية" الا لتعقيد المسؤولية القانونية، بحيث تنتهي الأمور إلى ما وصفه الاقتصادي توماس سويل "بأن لا أحد مسؤول عما فعله ولكننا جميعا مسؤولون عما فعله شخص (أو اشخاص آخرون)". وترجمة ذلك على الأزمة اللبنانية أن لا مصرفي مسؤول عما فعله ولكن المودعين جميعهم مسؤولون عما فعله المصرفيون.

رويترز
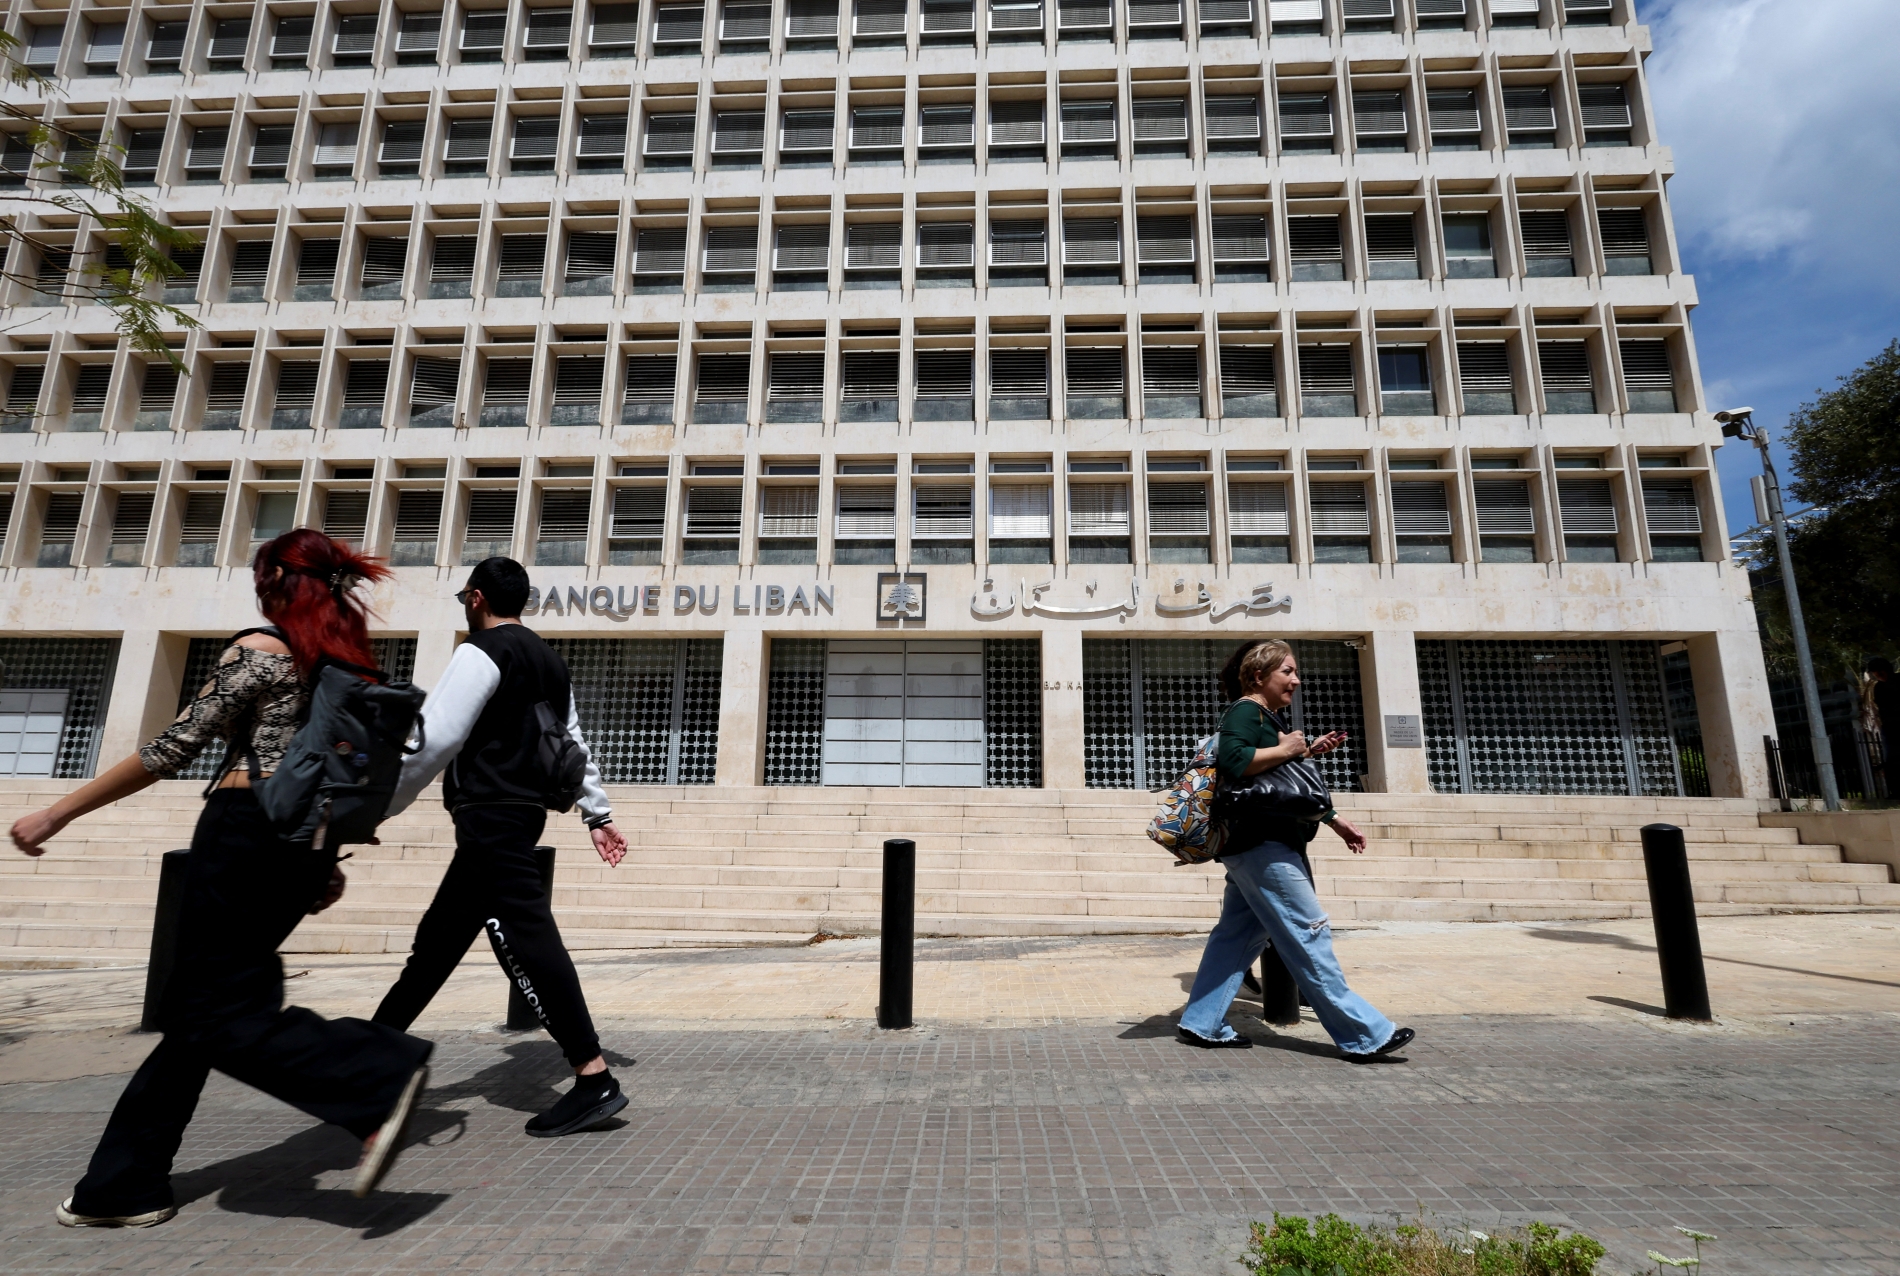
أشخاص يسيرون أمام مبنى مصرف لبنان المركزي في بيروت، لبنان، 4 أبريل/نيسان 2025

تتشابه التجربتان التركية واللبنانية في أن الخسائر المالية تطرح سؤالا جوهريا حول من يتحمل تكلفة الإخفاقات، المستثمرون أم الجهات التي أدارت الأموال واستفادت من النظام القائم. لكن الفارق الأساس يكمن في أنه في تركيا، تتركز الأزمة في صناديق استثمارية محددة، وتحاول السلطات احتواء تداعياتها واسترداد المكاسب غير المشروعة، فيما لا تزال سلامة النظام المالي الأوسع موضع تأكيد رسمي. أما في لبنان، فقد امتدت الأزمة إلى النظام المصرفي والمالية العامة والعملة، وتحوّلت الودائع إلى خسائر فعلية مع تعثر الدولة والمصارف في معالجتها. 

وفي تركيا، تركزت الأزمة في صناديق استثمارية محددة، مما حصر الخسائر المباشرة نسبيا في شريحة من المستثمرين، على الرغم من مخاطر امتداد تداعياتها إلى الأسواق. أما في لبنان، فقد امتد أثرها إلى المودعين وغير المودعين، عبر تآكل المدخرات والقدرة الشرائية وارتفاع تكاليف المعيشة.

وبذلك، لم يكن الاختلاف في حجم الخسائر فحسب، إنما في نطاق من تحملها أيضاً. ففي أزمة تركيا تسعى السلطات إلى احتواء التداعيات قبل اتساعها، أما في لبنان، فتحولت الأزمة إلى انهيار اقتصادي دفع المجتمع بأسره ثمنا باهظا له. وفي الحالتين، يبقى الاختبار الأهم هو ما إذا كانت المحاسبة ستطال الجهات المسؤولة عن الخسائر، أم ستُترك تكلفتها النهائية على عاتق أصحاب الأموال والمواطنين.

font change

مقالات ذات صلة