صناعة السيارات الألمانية في مأزق

المنافسة الصينية والتحول الكهربائي يهددان الوظائف والأرباح

غرايس راسيل
غرايس راسيل

صناعة السيارات الألمانية في مأزق

لطالما مثّلت صناعة السيارات الألمانية ركيزة الهوية الصناعية للبلاد ورمزا لكفاءتها الهندسية. ومن خلال مجموعات مثل "فولكسفاغن" و"مرسيدس-بنز" و"بي إم دبليو"، بنت ألمانيا موقعها بوصفها أكبر اقتصاد في أوروبا، مستفيدة من الطلب على السيارات الفاخرة، وقوة شبكات الموردين، وعقود من التفوق في محركات الاحتراق الداخلي.

لكن هذا النموذج يواجه اليوم ضغوطا متزامنة. فالمنافسة الصينية تتصاعد، والتحول الكهربائي يعيد رسم خريطة القيمة المضافة، وتكاليف الإنتاج المحلية تحدّ من التنافسية، فيما تتراجع الأرباح وتتسع الهيكلة. وتؤكد البيانات المتاحة حتى منتصف أكتوبر/تشرين الأول 2026 أن الأزمة تتجاوز التقلبات الدورية، إذ انخفض إنتاج سيارات الركاب حسب رابطة صناعة السيارات الألمانية (VDA) ليبلغ 3.03 ملايين سيارة خلال الأشهر التسعة الأولى من 2026، بانخفاض 4 في المئة على أساس سنوي، وبمستوى يقل 15 في المئة عن عام 2019.

كما تراجعت طلبات السيارات الألمانية من الأسواق الخارجية 16 في المئة في سبتمبر/أيلول وحده. وأظهرت دراسة "إرنست آند يونغ" لنتائج أكبر 19 مجموعة سيارات عالمية في النصف الأول من 2026 أن مبيعات الشركات الألمانية في الصين تراجعت 25 في المئة، فيما انخفضت إيراداتها 2.9 في المئة. وتواجه الشركات الألمانية منافسة متزايدة في السيارات الكهربائية، إلى جانب ارتفاع تكاليف الإنتاج المحلية. كما انخفضت الأرباح التشغيلية لمجموعات السيارات الألمانية بنسبة 19 في المئة في النصف الأول من 2026، إلى 13 مليار يورو، وفق "إرنست آند يونغ" وتراجعت هوامشها التشغيلية من 5.5 في المئة إلى 4.6 في المئة.

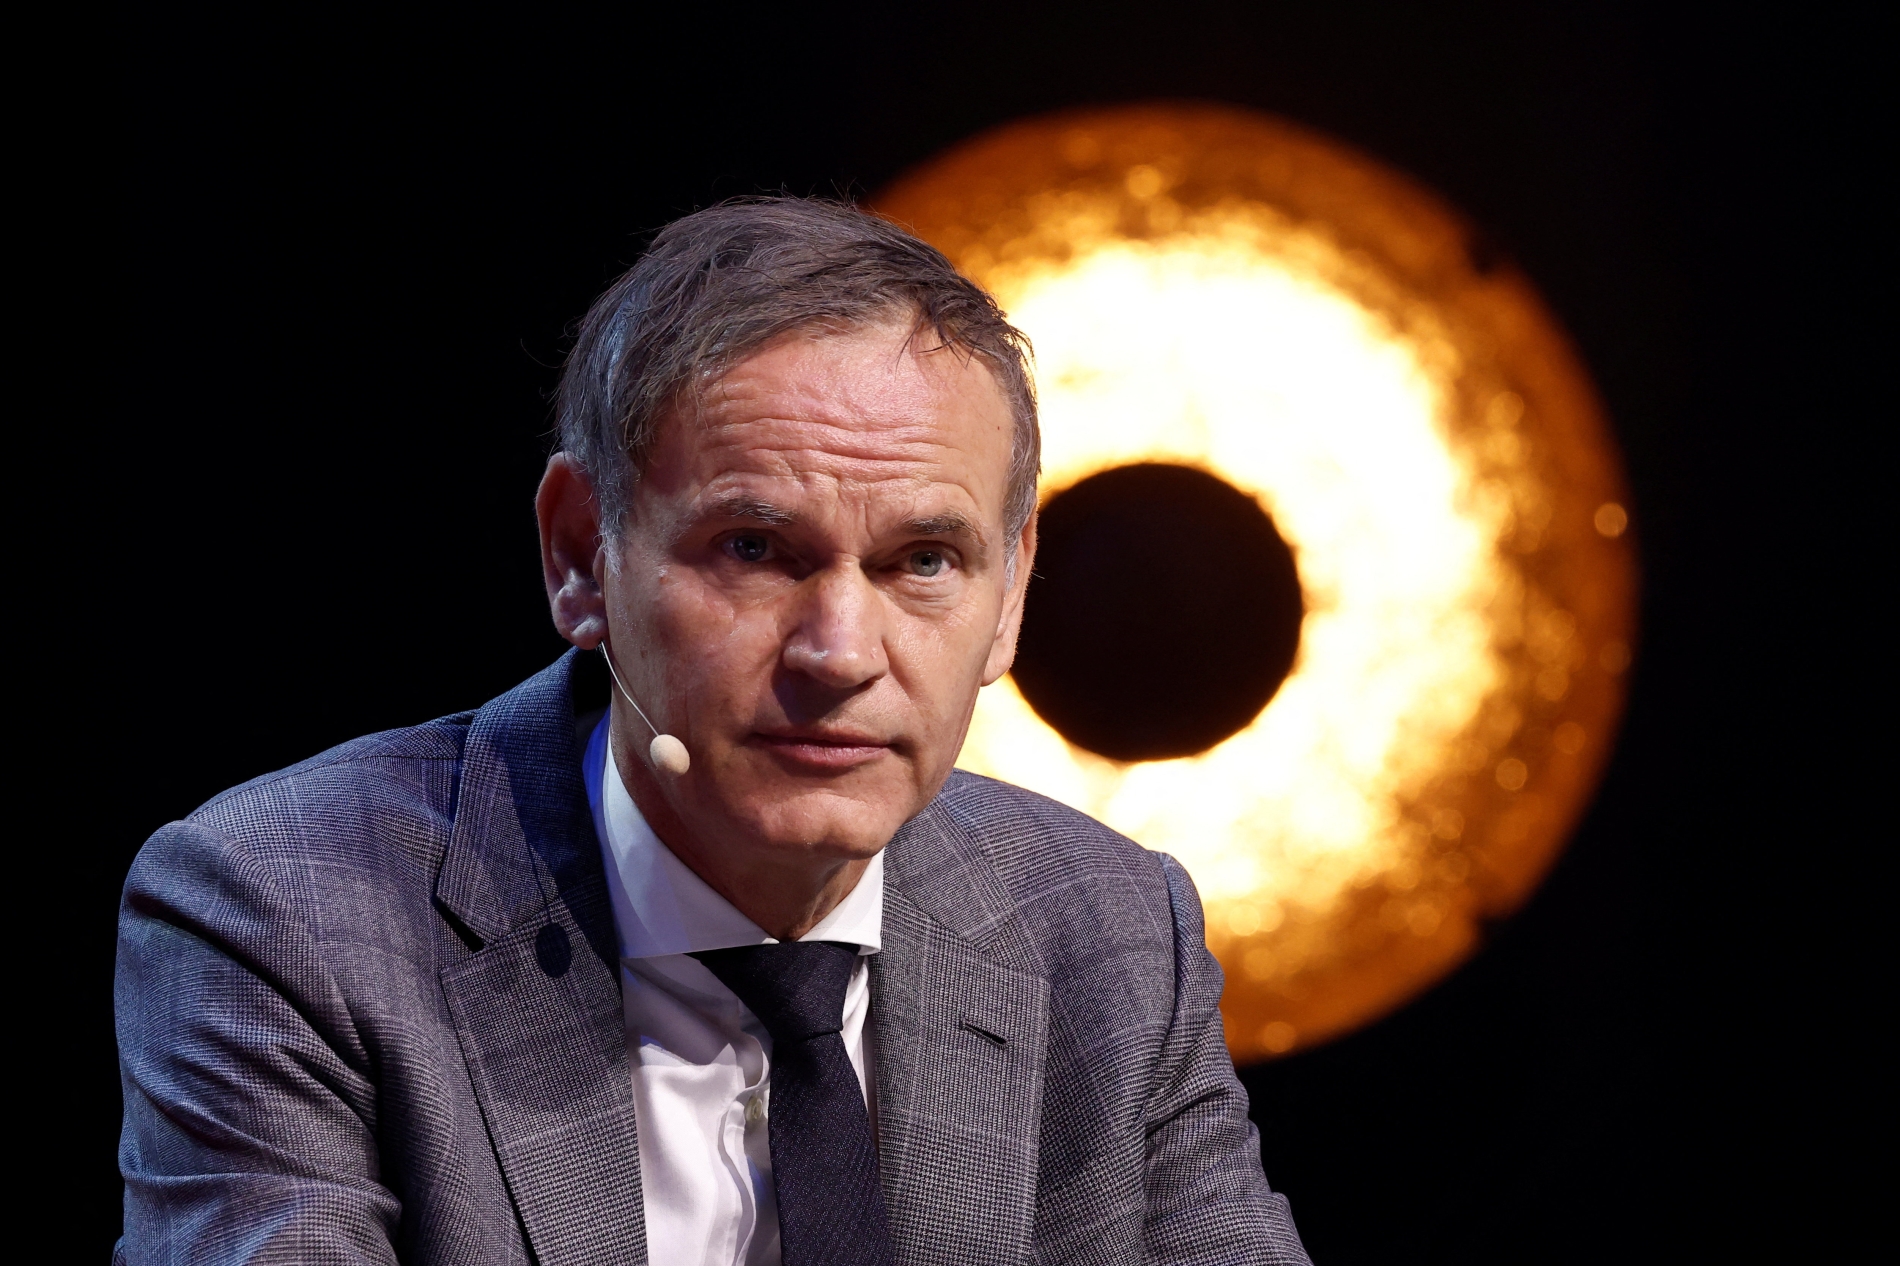
وفي 13 أكتوبر/تشرين الأول، حذر أوليفر بلومه، الرئيس التنفيذي لـ"فولكسفاغن"، من الضغوط الهائلة على الصناعة الأوروبية، داعيا لمرونة تنظيمية وتحسين ظروف الإنتاج. في 16 أكتوبر/تشرين الأول 2026، اتفقت فرنسا وألمانيا على مقاربة مشتركة لمستقبل صناعة السيارات الأوروبية، تربط التحول المناخي بحماية القاعدة الصناعية والوظائف وتعزيز التنافسية. ودعت الدولتان إلى الجمع بين خفض الانبعاثات ومرونة تنظيمية أكبر، مع دعم الاستثمار والبحث والتطوير والإنتاج داخل أوروبا، في مسعى لمواجهة المنافسة العالمية دون التخلي عن الابتكار أو الأهداف المناخية.
تكشف دراسة "رولان بيرغر" (أكتوبر/تشرين الأول 2026) عن فجوة في السرعة والتكلفة، إذ يستغرق تطوير طراز ألماني بين 48 و60 شهرا مقابل 18 إلى 24 شهرا لدى الصينيين، مع فارق تكلفة تصنيع يصل إلى 30 في المئة لصالح الصين

وفي 23 أكتوبر/تشرين الأول، أفادت "رويترز" بتصعيد الخلاف بين "فولكسفاغن" والنقابات في شأن اتفاقات الأجور، وسط خطط الشركة لخفض 100 ألف وظيفة.

جذور الأزمة: تراجع الميزة التنافسية والاعتماد على السوق الصينية

تعود الأزمة إلى تفاعل عوامل استراتيجية وهيكلية، إذ غيّر التحول الكهربائي والبرمجيات طبيعة المنافسة لصالح شركات صينية تطور منتجاتها بوتيرة أسرع بفضل منظومات محلية متكاملة للبطاريات والإلكترونيات.

وأشارت "أليانز تريد" (أكتوبر/تشرين الأول 2026) إلى خسارة المصنعين الألمان نحو 10 نقاط مئوية من حصتهم السوقية في أوروبا و7 نقاط في الصين منذ 2021، مع انخفاض القيمة المضافة للسيارة المبيعة بأوروبا بنسبة 30 إلى 45 في المئة في النصف الأول من 2026. ويعكس ذلك مشكلات داخلية تتعلق بتشتت الاستثمارات وتعدد منصات الإنتاج. ورصدت الدراسة تراجع استثمارات القطاع الأوروبي بنحو 20 في المئة في 2026، مقابل اقتراب العلامات الصينية من 10 في المئة من تسجيلات أوروبا الجديدة.

رويترز
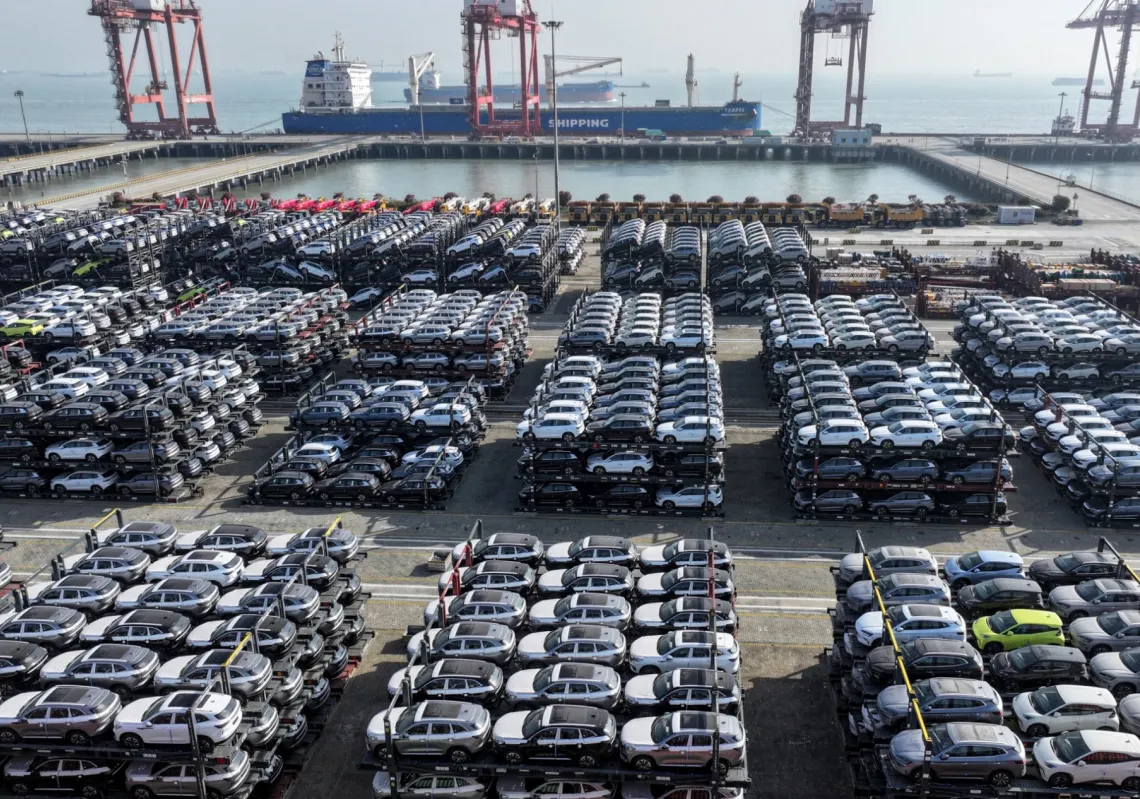
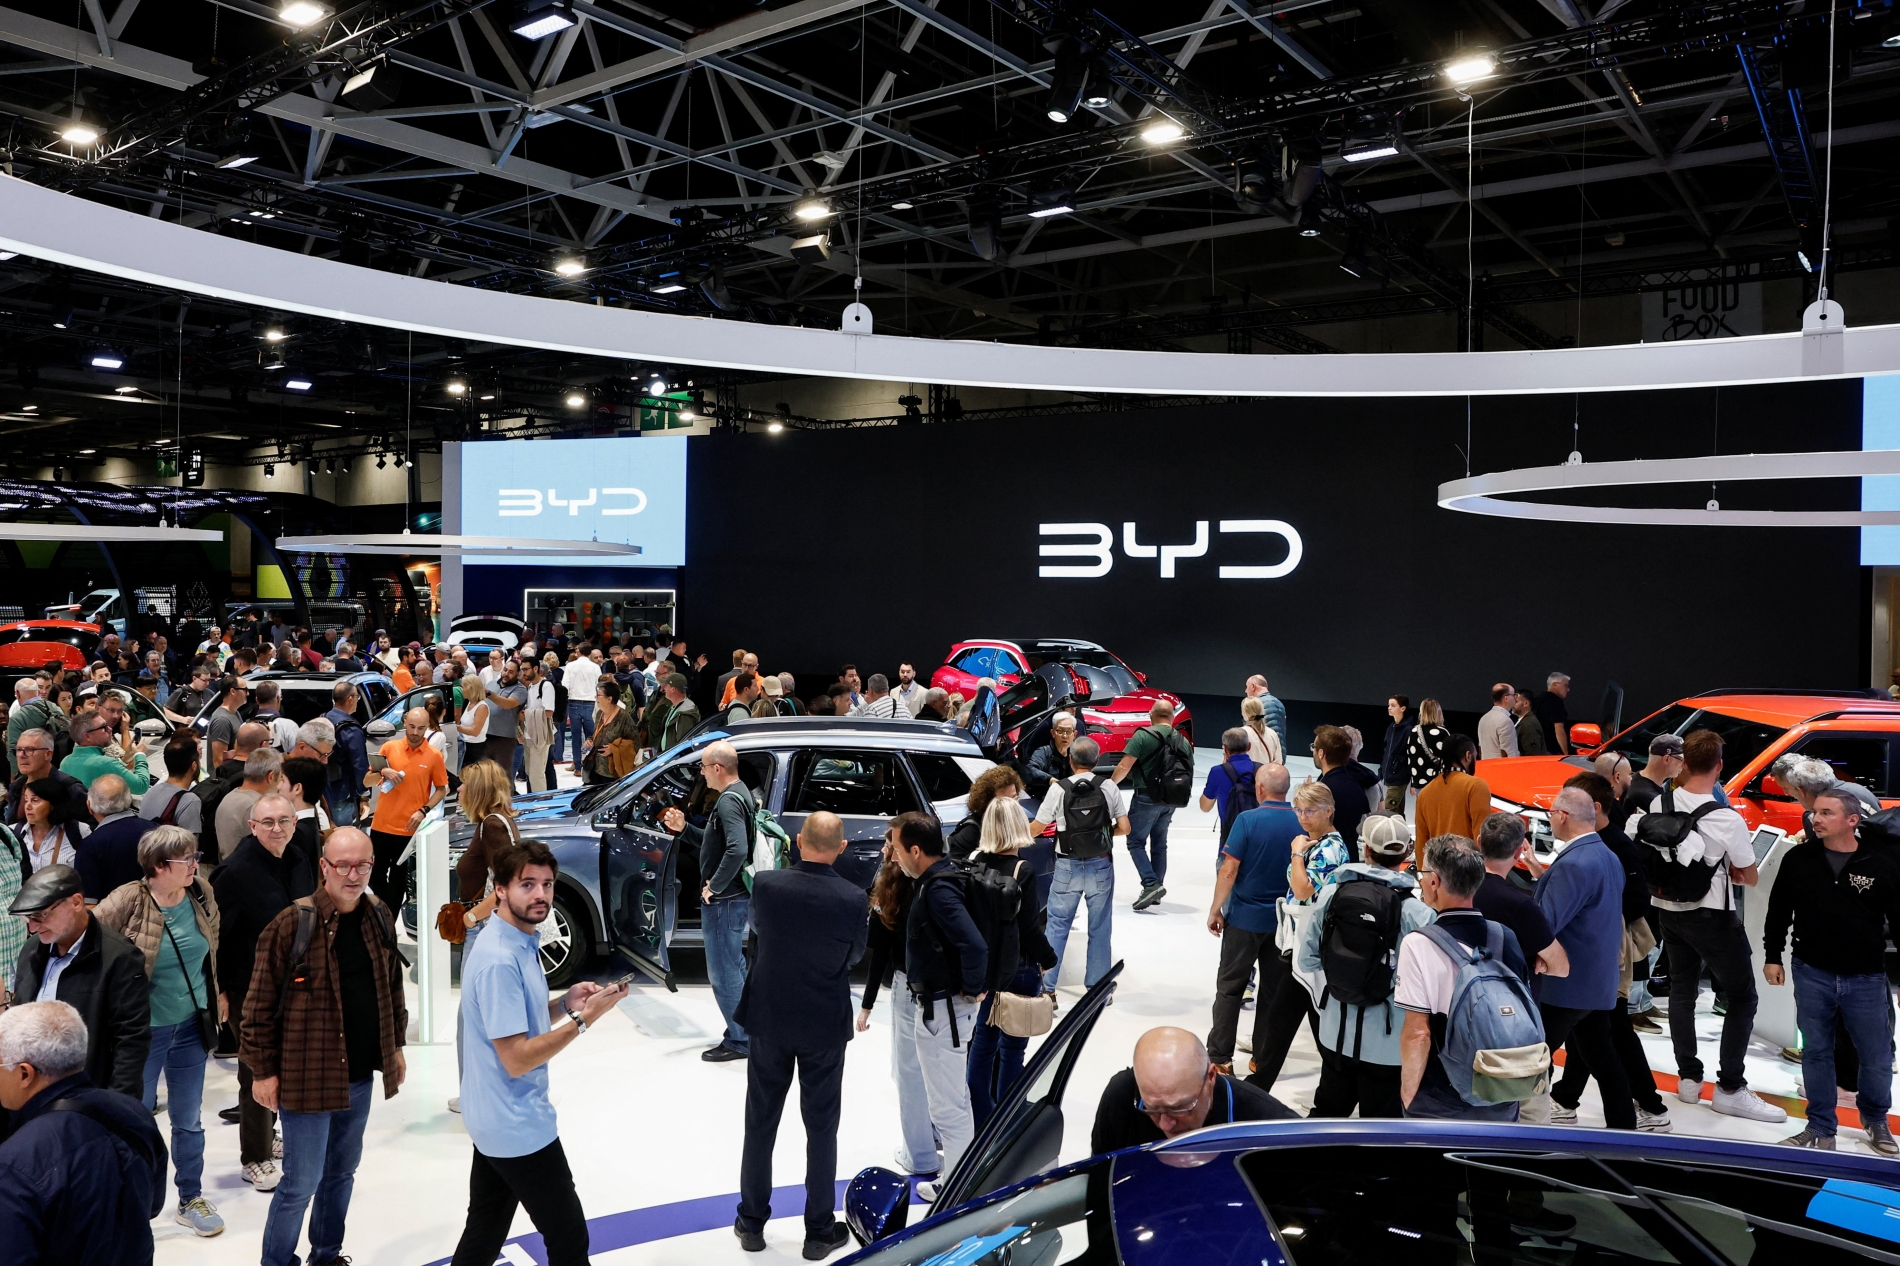
جناح شركة "بي واي دي" الصينية المتخصصة في صناعة للسيارات الكهربائية، خلال معرض باريس للسيارات ، فرنسا، 13 أكتوبر/تشرين الثاني 2026

وفي الوقت نفسه، تكشف دراسة "رولان بيرغر" (أكتوبر/تشرين الأول 2026) عن فجوة في السرعة والتكلفة، إذ يستغرق تطوير طراز ألماني بين 48 و60 شهرا مقابل 18 إلى 24 شهرا لدى الصينيين، مع فارق تكلفة تصنيع يصل إلى 30 في المئة لصالح الصين. وتكمن خطورة هذه الفجوة في إبطاء قدرة الشركات الألمانية على الاستجابة لتفضيلات المستهلكين وتوزيع تكاليف البحث والتطوير.

الصين: من محرك للنمو إلى مصدر للضغط

تحولت الصين من مصدر للأرباح إلى ضغط مزدوج، إذ تتراجع مبيعات العلامات الألمانية هناك أمام المنافسين المحليين الذين يقدمون خيارات كهربائية ورقمية متقدمة بأسعار ودورات تطوير أقصر. وأظهرت بيانات الربع الثالث (أكتوبر/تشرين الأول 2026) تراجع تسليمات "فولكسفاغن" العالمية بنسبة 14.3 في المئة إلى 1.8 مليون سيارة (وهبطت في الصين بـ 38.5 في المئة)، بينما انخفضت تسليمات "بي إم دبليو" العالمية بنسبة 6.4 في المئة إلى 1.5 مليون سيارة (وتراجعت بالصين بنحو الربع). ويؤكد ذلك تآكل القدرة على الاعتماد على السمعة التاريخية وحدها، مما يضعف وفورات الحجم والموارد المتاحة لتمويل الاستثمارات في أوروبا.

تقف أسباب عديدة خلف التراجع ولعل أبرزها تحوّل هيكلي في السوق، إذ لم تعد الجودة الهندسية والسمعة التاريخية كافيتين للحفاظ على الحصة السوقية أمام شركات صينية تقدم سيارات كهربائية مزودة تقنيات رقمية متقدمة وبأسعار تنافسية، وتطور طرازاتها بوتيرة أسرع. كما تواجه العلامات الألمانية تباطؤا في سوق السيارات الصينية واشتداد حرب الأسعار، فيما تأخرت بعض طرازاتها في مواكبة تفضيلات المستهلكين المحليين، ولا سيما الأجيال الأصغر الأكثر اهتماما بالبرمجيات وتجربة القيادة الرقمية.

يتفاقم الضغط جراء عمل المصانع بنحو 60 في المئة من طاقتها الاستيعابية في 2025 (مقابل 75-80 في المئة للعمليات المربحة) مما رفع تكاليف التصنيع إلى ما بين 3,500 و5,000 يورو للسيارة الواحدة، مقارنة بنحو 2,000 إلى 2,500 يورو في أحد المواقع الأوروبية الأكثر كفاءة من حيث التكلفة

ويمثل تحدي البرمجيات وتجربة المستخدم ثقلا تنافسيا نحو "السيارات المحددة بالبرمجيات". فالسيارات لم تعد تقاس بالأداء الميكانيكي أو العزل الصوتي وحدهما، بل بوصفها منتجات رقمية متكاملة تعتمد على البرمجيات والتحديث المستمر. هذا التحول أربك الثقافة الهندسية الألمانية، حيث تجد الشركات صعوبة في الانتقال من الأنظمة الموزعة المعقدة إلى معمارية برمجية مركزية تتيح التحديث عبر الهواء.

في المقابل، يمنح المستهلكون، ولا سيما في الصين، أولوية لجودة الشاشات، وسرعة النظام، وتكامل المساعدات الرقمية، والتفاعل الصوتي، وسلاسة ربط الهاتف. وقد أدت العثرات في تطوير المنصات الرقمية لبعض المجموعات الألمانية إلى زيادة التكاليف وتأجيل إطلاق طرازات جديدة، مما وسّع الفجوة مع المنافسين الجدد الممتلكين لخبرات متقدمة في البرمجيات والذكاء الاصطناعي. وقد واجهت وحدة البرمجيات "كارياد" (CARIAD) التابعة لـ"فولكسفاغن" مشكلات تطوير أدت إلى تأخر إطلاق "بورشه ماكان" الكهربائية و"أودي" Q6 e-tron نحو عامين، وفق تقرير نشرته مجلة "هايزه" (Heise) المتخصصة في التكنولوجيا.

رويترز
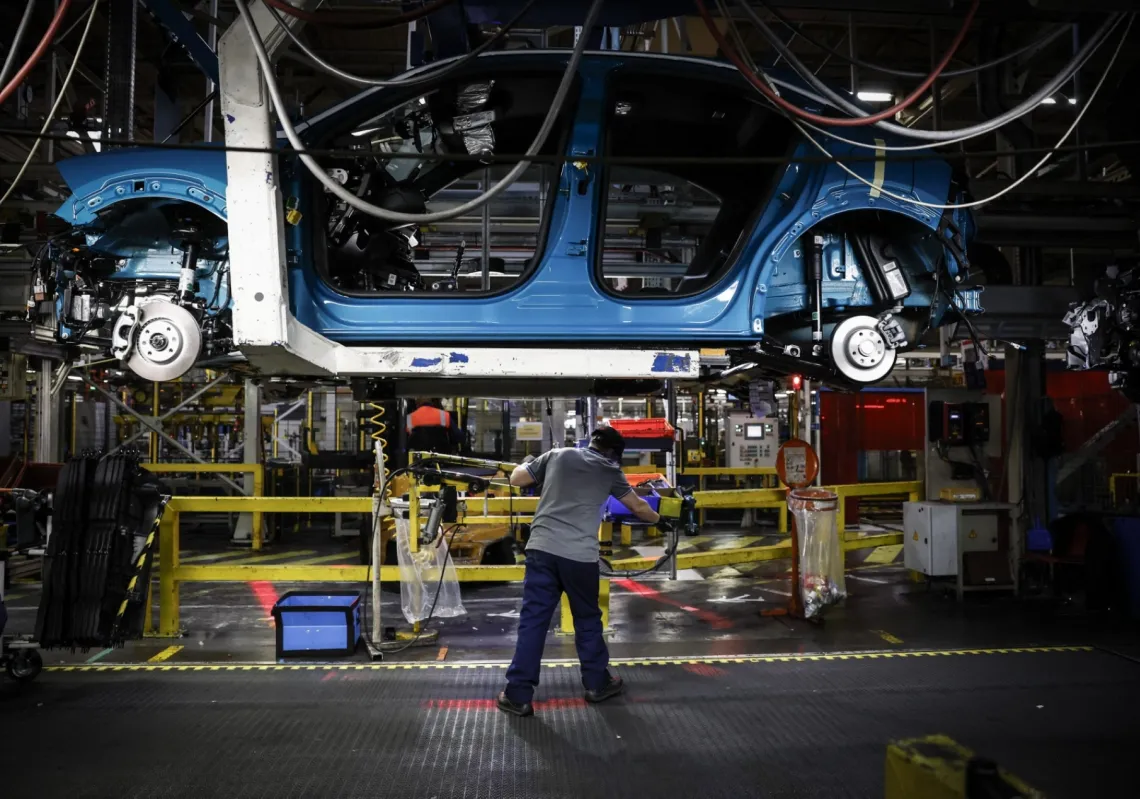
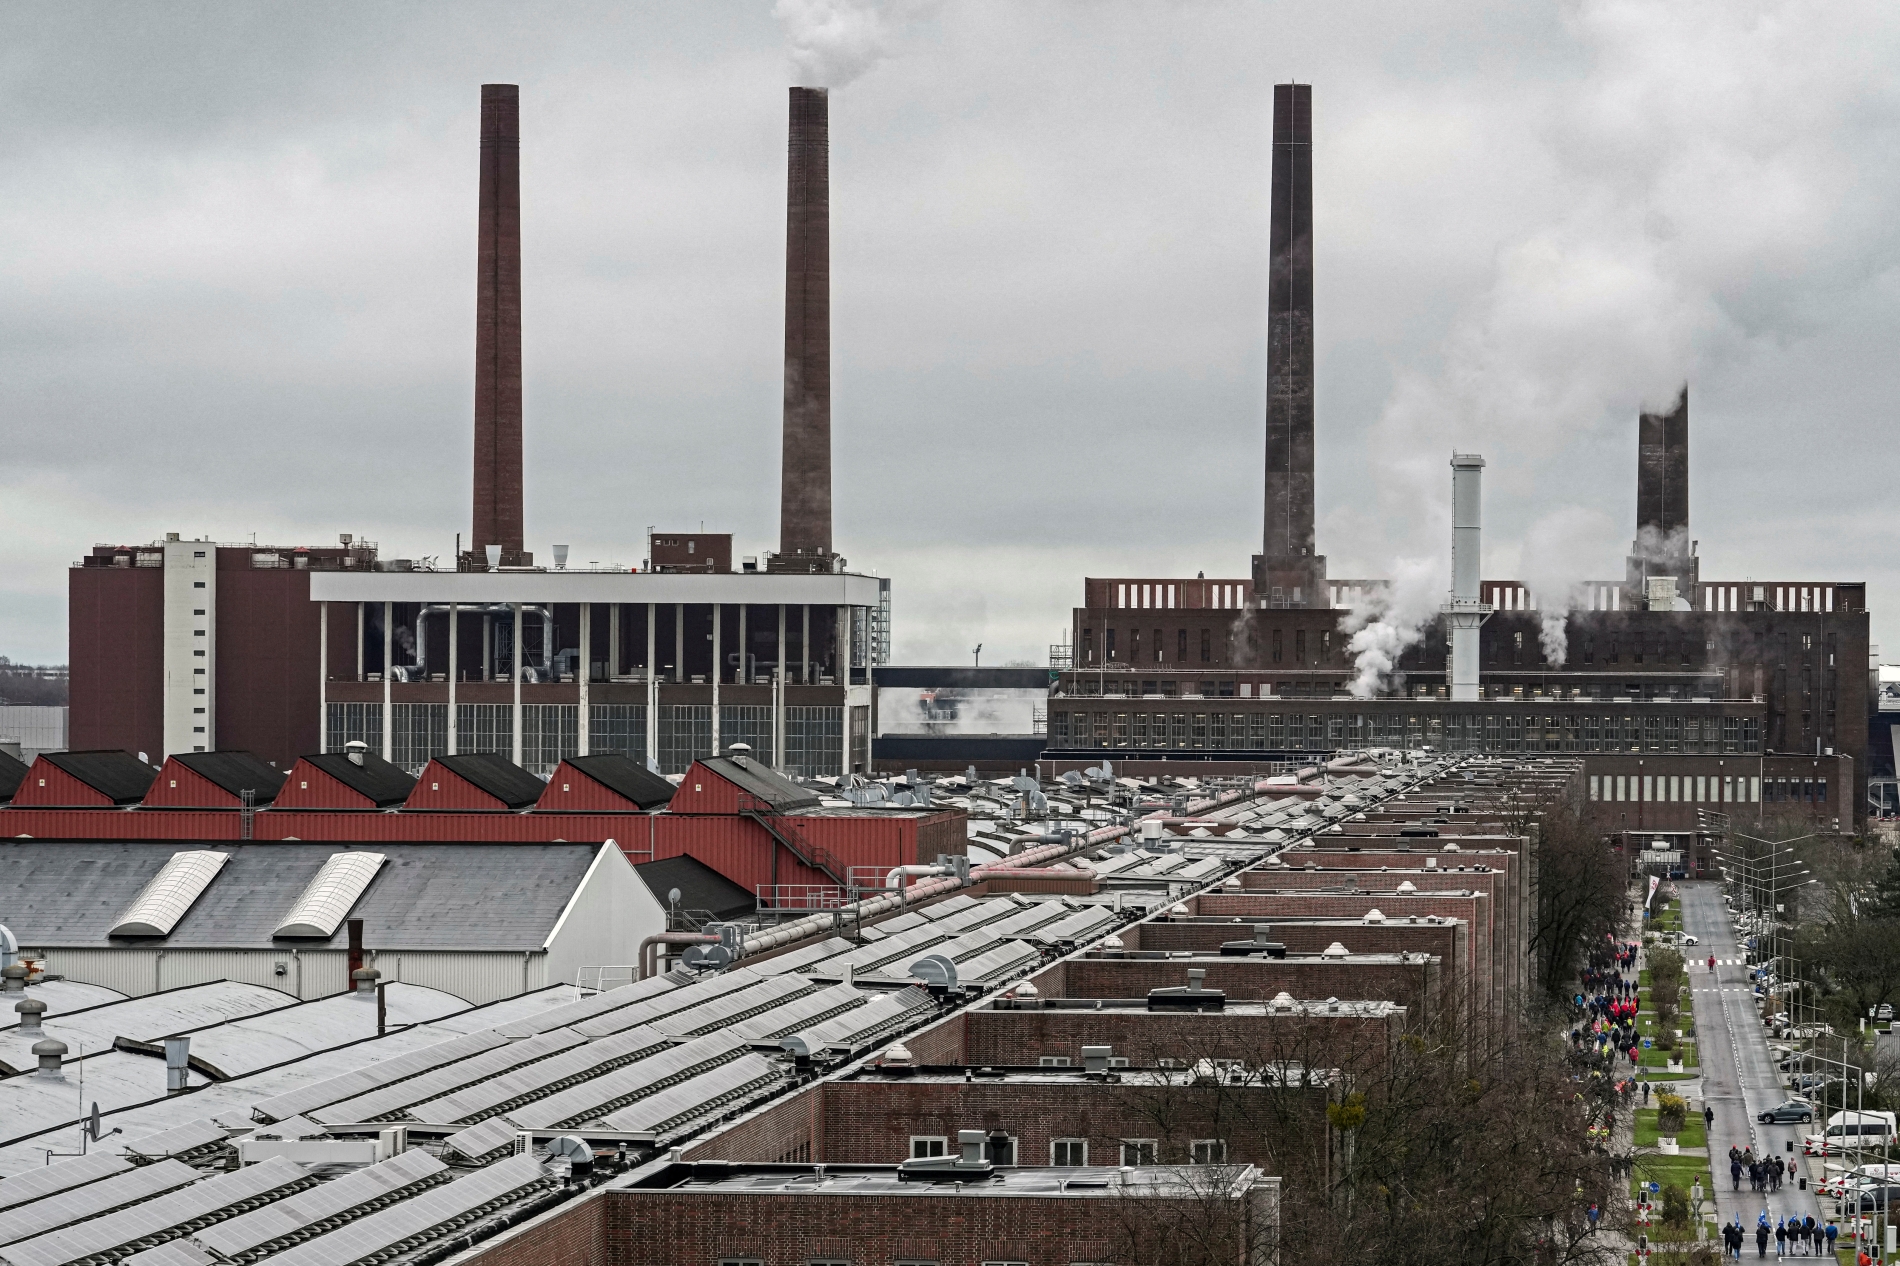
المصنع الرئيسي لشركة "فولكسفاغن"، في مدينة فولفسبورغ، ألمانيا، 9 ديسمبر/كانون الأول 2024

وقد اجهت "كارياد" انتكاسات متكررة، مما دفع "فولكسفاغن" إلى إعادة هيكلة استراتيجية البرمجيات والاعتماد على شركاء خارجيين لتقليص الفجوة التقنية مع المنافسين. وفي أكتوبر/تشرين الأول 2026، أفادت "رويترز" بأن الشركة تدرس توسيع استخدام البنية الإلكترونية والبرمجيات المطورة بالتعاون مع شركة "إكس بينغ" الصينية في طرازات أوروبية مستقبلية.

أما التحول الكهربائي فيمثل نقطة أساسية لجهة تفضيل السيارات الصينية على حساب الألمانية. وتشير وكالة الطاقة الدولية إلى أن تكلفة تصنيع السيارات الكهربائية في الصين تقل بأكثر من 30 في المئة عن الاقتصادات المتقدمة، ويعود نحو ثلث الفارق إلى البطاريات. وهذا يصعّب على الشركات الألمانية منافسة الأسعار الصينية مع الحفاظ على هوامش أرباحها. مع العلم أن القيمة المضافة انتقلت تدريجيا من المحركات وناقلات الحركة إلى البطاريات وإلكترونيات الطاقة والبرمجيات. وتواجه الشركات الألمانية تحديا في بناء هذه القدرات محليا، فيما تهيمن شركات آسيوية على أجزاء مهمة من سلاسل التوريد. كما لا يزال السعر وتوافر الطرازات والبنية التحتية للشحن عوامل تحد من انتشار السيارات الكهربائية في بعض الشرائح، خصوصا السيارات الأقل سعرا.

فائض الطاقة الإنتاجية وضغط التكاليف والأرباح

يتفاقم الضغط جراء عمل المصانع بنحو 60 في المئة من طاقتها الاستيعابية في 2025 (مقابل 75-80 في المئة للعمليات المربحة) مما رفع تكاليف التصنيع إلى ما بين 3,500 و5,000 يورو للسيارة الواحدة، مقارنة بنحو 2,000 إلى 2,500 يورو في أحد المواقع الأوروبية الأكثر كفاءة من حيث التكلفة، وسط توقعات "رولان بيرغر" بانخفاض المصانع من 20 إلى أقل من 15 في 2030–2035. وأعلنت رابطة السيارات الألمانية تراجع الإنتاج بنسبة 4 في المئة في الأشهر التسعة الأولى من 2026 إلى 3.03 ملايين سيارة (أقل بـ 15 في المئة عن 2019)، وانخفاض الصادرات بنسبة 4 في المئة إلى 2.295 مليون سيارة.

وتنعكس هذه الأرقام على النتائج المالية، إذ أظهر تحليل "إرنست أند يونغ" (سبتمبر/أيلول 2026) تراجع الإيرادات المجمعة للشركات الثلاث الكبرى بنسبة 2.9 في المئة إلى 284 مليار يورو، وهبوط أرباحها التشغيلية بنسبة 19 في المئة إلى 13 مليار يورو خلال النصف الأول. وتفاوتت الهوامش (فولكسفاغن 3.8 في المئة، مرسيدس 5.4 في المئة، بي إم دبليو 5.8 في المئة)، لكن الاتجاه العام يظل مقلقا لأنه يقلص السيولة المتاحة للاستثمار المستقبلي.

إعادة الهيكلة: خفض الوظائف أم استعادة التنافسية؟

تسعى الشركات لمواجهة الأزمة إلى تقليص التكاليف، وتوحيد المنصات، ومراجعة المشاريع. وعلى سبيل المثل، تستهدف "بورشه" تقليص نحو 9 آلاف وظيفة وخفض نقطة التعادل دون 200 ألف سيارة سنويا. وتعتزم "بي إم دبليو" تقليص نحو 8 آلاف وظيفة عالميا من أصل 150,000، معظمها عبر برنامج تسريح طوعي يستهدف الإدارات وأقسام التطوير في نهاية 2027. أما "فولكسفاغن"، فتتجه إلى خفض نحو 100 ألف وظيفة ضمن المجموعة في 2030، تشمل 50 ألف وظيفة إضافية فوق التقليصات التي كانت مقررة بالفعل، في خطة قد تشمل أيضا إعادة تنظيم أربعة مصانع ألمانية.

صناعة السيارات وحدها لا يمكنها قياس أداء الاقتصاد الألماني، لكنها تمثل أحد أهم مراكز القوة الصناعية والتصديرية في البلاد. ويؤدي ضعفها إلى الضغط على الاستثمار والطلب الصناعي، بما قد يفاقم التحديات التي تواجه الاقتصاد الأوسع

 غير أن التقشف وحده لا يعوض التأخر التكنولوجي، بل يتطلب نقل الموارد نحو مجالات القيمة المضافة. كما تدعو رابطة السيارات لتحسين ظروف الإنتاج والبنية التحتية للشحن ومراجعة الأعباء التنظيمية، مع التأكيد أن تخفيف القواعد لن يعالج فجوات الابتكار ما لم يرافقه استثمار فعلي.

المنافسة الصينية والسياسة الصناعية الأوروبية

تفرض المنافسة الصينية المعتمدة على التكامل والسرعة معضلة أمام السياسة الصناعية الأوروبية؛ فالرسوم الجمركية لا تعالج تكاليف الإنتاج المحلية، بينما يحمل اشتراط التوطين تكاليف إضافية، وحذرت "أليانز تريد" من أن اشتراط البطاريات الأوروبية قد يرفع سعر السيارة بنحو ألفي يورو.

رويترز
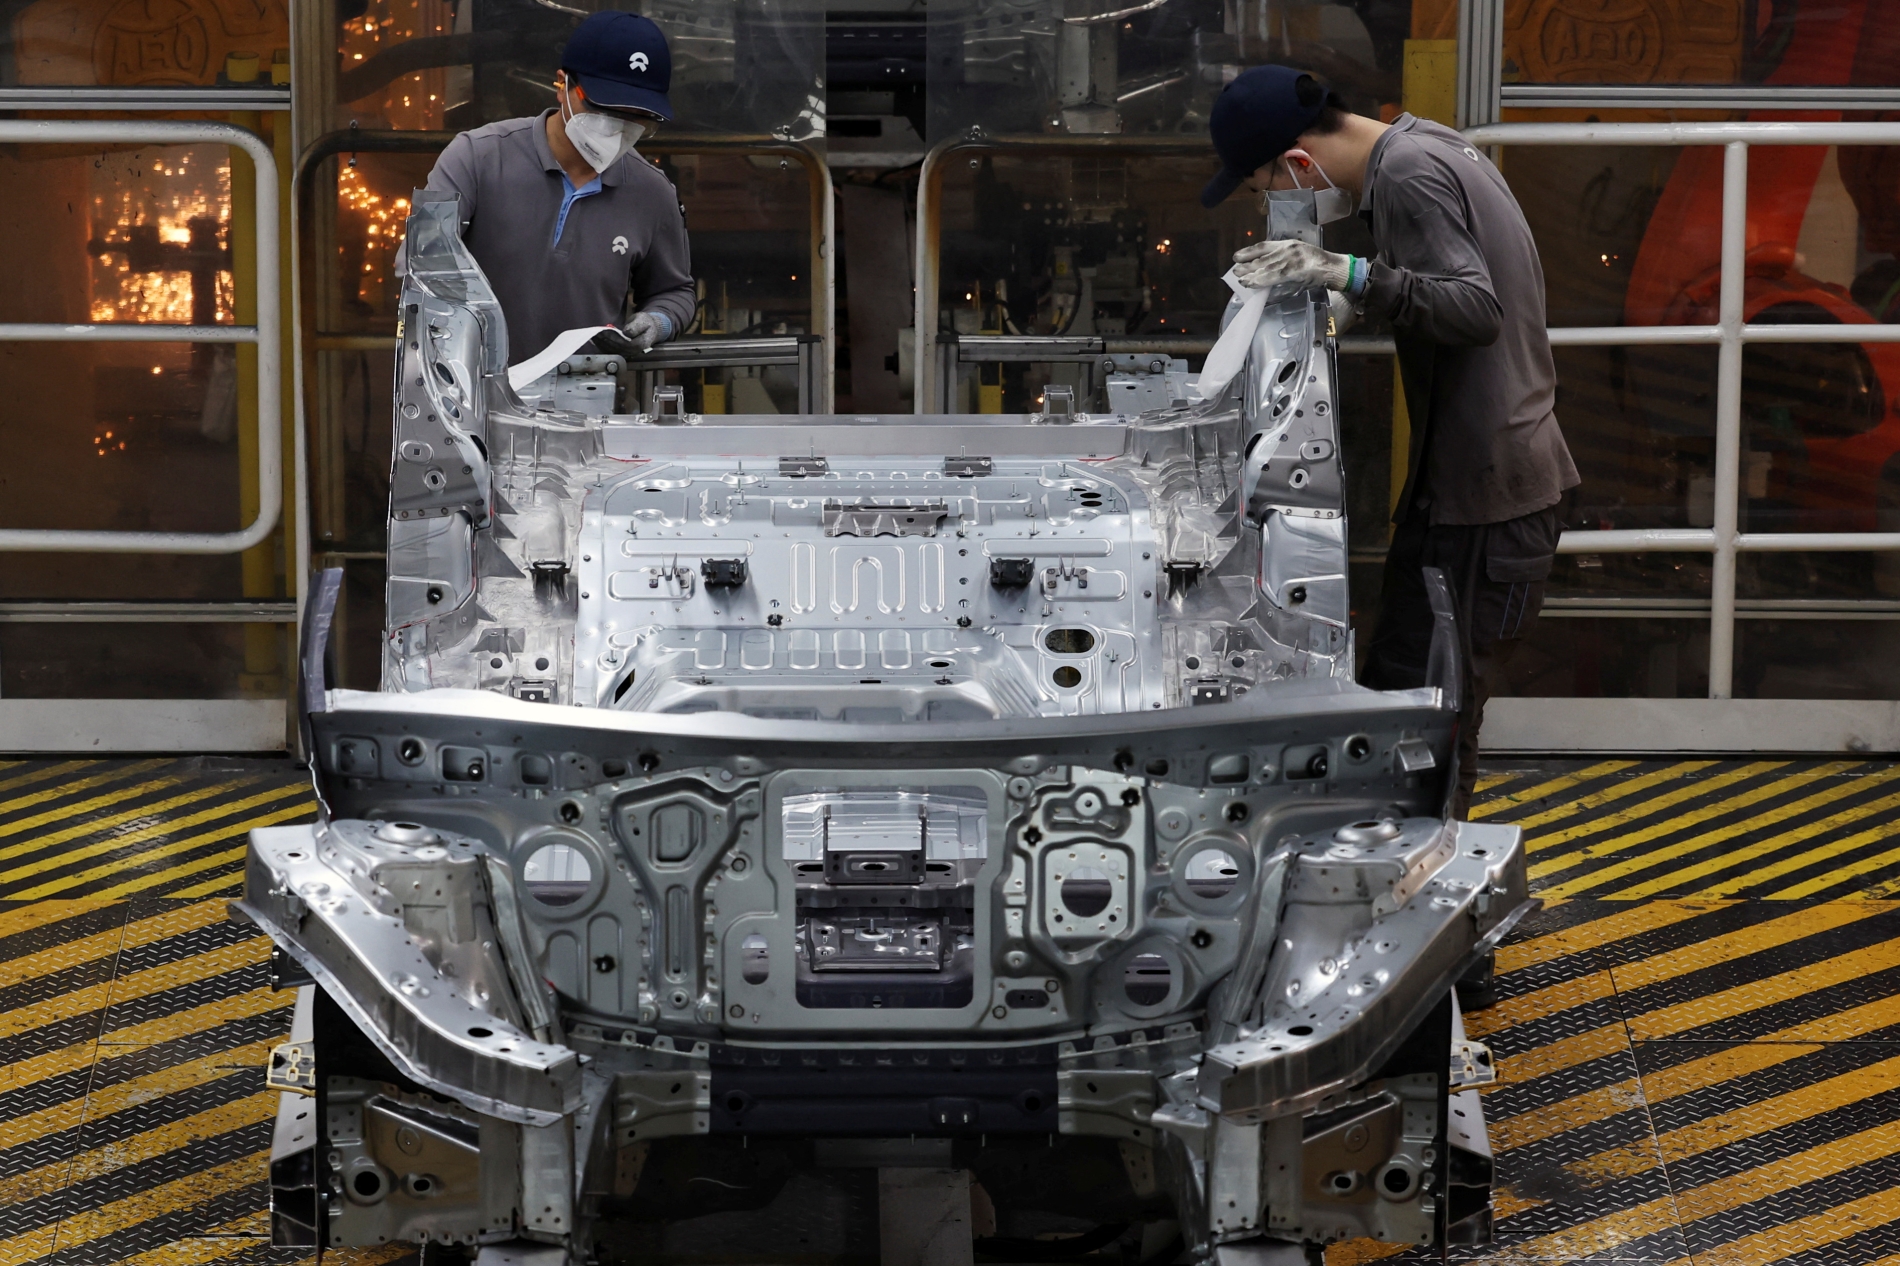
يعمل موظفون على خط الإنتاج في مصنع شركة نيو الصينية المُصنّعة للسيارات الكهربائية في مدينة هيفي بمقاطعة آنهوي، الصين، 2 أبريل/نيسان 2025

وفي 16 أكتوبر/تشرين الأول 2026، توصلت فرنسا وألمانيا إلى تفاهم في شأن مستقبل صناعة السيارات الأوروبية، يجمع بين تعزيز الإنتاج المحلي للسيارات ومكوناتها، وتوفير مرونة أكبر في قواعد خفض الانبعاثات، مع إبقاء مسار التحول المناخي. ويعكس الاتفاق محاولة لصوغ سياسة صناعية أوروبية توازن بين حماية الوظائف وتعزيز التنافسية والحفاظ على القدرة الشرائية للمستهلكين. غير أن التفاهم يظل موقفا تفاوضيا مشتركا يحتاج إلى موافقة المؤسسات الأوروبية قبل تحويله إلى قواعد نافذة.

تداعيات الأزمة على الاقتصاد الألماني ورهان البقاء

تمتد الآثار إلى شبكات الموردين في ولايات مثل بافاريا وبادن-فورتمبيرغ، وتضغط على النموذج الاقتصادي الألماني القائم على التصدير. وتحذر "أليانز تريد" الألمانية للتأمين على الائتمان من أن خسارة 3 نقاط مئوية إضافية من الحصة السوقية في أوروبا والصين في 2030 قد تعرض نحو 3 مليارات يورو من القيمة المضافة للخطر. ولا يعني ذلك أن صناعة السيارات وحدها تفسر أداء الاقتصاد الألماني، لكنها تمثل أحد أهم مراكز القوة الصناعية والتصديرية في البلاد. ويؤدي ضعفها إلى الضغط على الاستثمار والطلب الصناعي، بما قد يفاقم التحديات التي تواجه الاقتصاد الأوسع.

رغم أن بيانات رابطة صناعة السيارات الألمانية أظهرت ارتفاع تسجيلات السيارات الكهربائية بالبطاريات في ألمانيا بنسبة 95 في المئة في سبتمبر/أيلول 2026، فإن الاستفادة الألمانية منها مرهونة بتقديم منتجات تنافسية سعرا وتقنية، وإعادة تأهيل سوق العمل.

مما لا شك فيه أن صناعة السيارات الألمانية لن تضمحل، لكنها تتجه لتصبح أصغر وأكثر تركيزا. وتشير دراسة "رولان برغر" التي سبق وأشرنا إليها إلى أن التعديلات التدريجية لم تعد كافية. وينبغي مواءمة الطاقة الإنتاجية مع انخفاض أحجام الإنتاج، في حين يتعين تقليص دورات تطوير السيارات بشكل كبير. وستحتاج المصانع غير المستغلة بكامل طاقتها إلى إيجاد استخدام بديل قابل للاستمرار، أو إغلاقها بصورة منظمة. وستكون تداعيات ذلك على التوظيف كبيرة، إذ قد يتقلص عدد العاملين في قطاع السيارات الألماني بما يعادل نحو 200 ألف وظيفة بدوام كامل خلال السنوات الخمس المقبلة، حتى في ظل ظروف مواتية.

رويترز
الرئيس التنفيذي لمجموعة فولكسفاغن، أوليفر بلوم، يحضر قمة باريس للسيارات ضمن فعاليات معرض باريس للسيارات، فرنسا، 13 أكتوبر/تشرين الأول 2026

ويحسب الدراسة، لن تتمكن الشركات من تنفيذ هذه التعديلات بمفردها وستحتاج ألمانيا إلى تحسين الظروف العامة لممارسة الأعمال وتعزيز تنافسيتها، إذا أرادت الحفاظ على جدوى التصنيع المحلي. والهدف سيكمن في الحفاظ على قاعدة مستدامة ومربحة من الأنشطة التي تولّد القيمة المضافة في قطاع السيارات. وستكون هذه القاعدة أصغر مما هي عليه اليوم، لكنها ستتمتع بقدرة أكبر على تحقيق الأرباح، وببصمة صناعية تتلاءم بصورة أفضل مع الطلب المستقبلي.

ورغم أن بيانات رابطة صناعة السيارات الألمانية أظهرت ارتفاع تسجيلات السيارات الكهربائية بالبطاريات في ألمانيا بنسبة 95 في المئة في سبتمبر/أيلول 2026، فإن الاستفادة الألمانية منها مرهونة بتقديم منتجات تنافسية سعرا وتقنية، وإعادة تأهيل سوق العمل.

تؤكد الأزمة تآكل التفوق الهندسي التقليدي، وجعل البقاء مرهونا بسرعة التطوير، وخفض التكاليف، والتمكن من البرمجيات والبطاريات.

font change

مقالات ذات صلة