خزانات النفط… ورقة الخليج الجديدة لتعزيز نفوذه في أسواق الطاقة

شراكات تخزينية تمتد من آسيا إلى أفريقيا لتعزيز أمن الإمدادات وتوسيع الحضور الخليجي في أسواق الطاقة العالمية

رويترز
رويترز
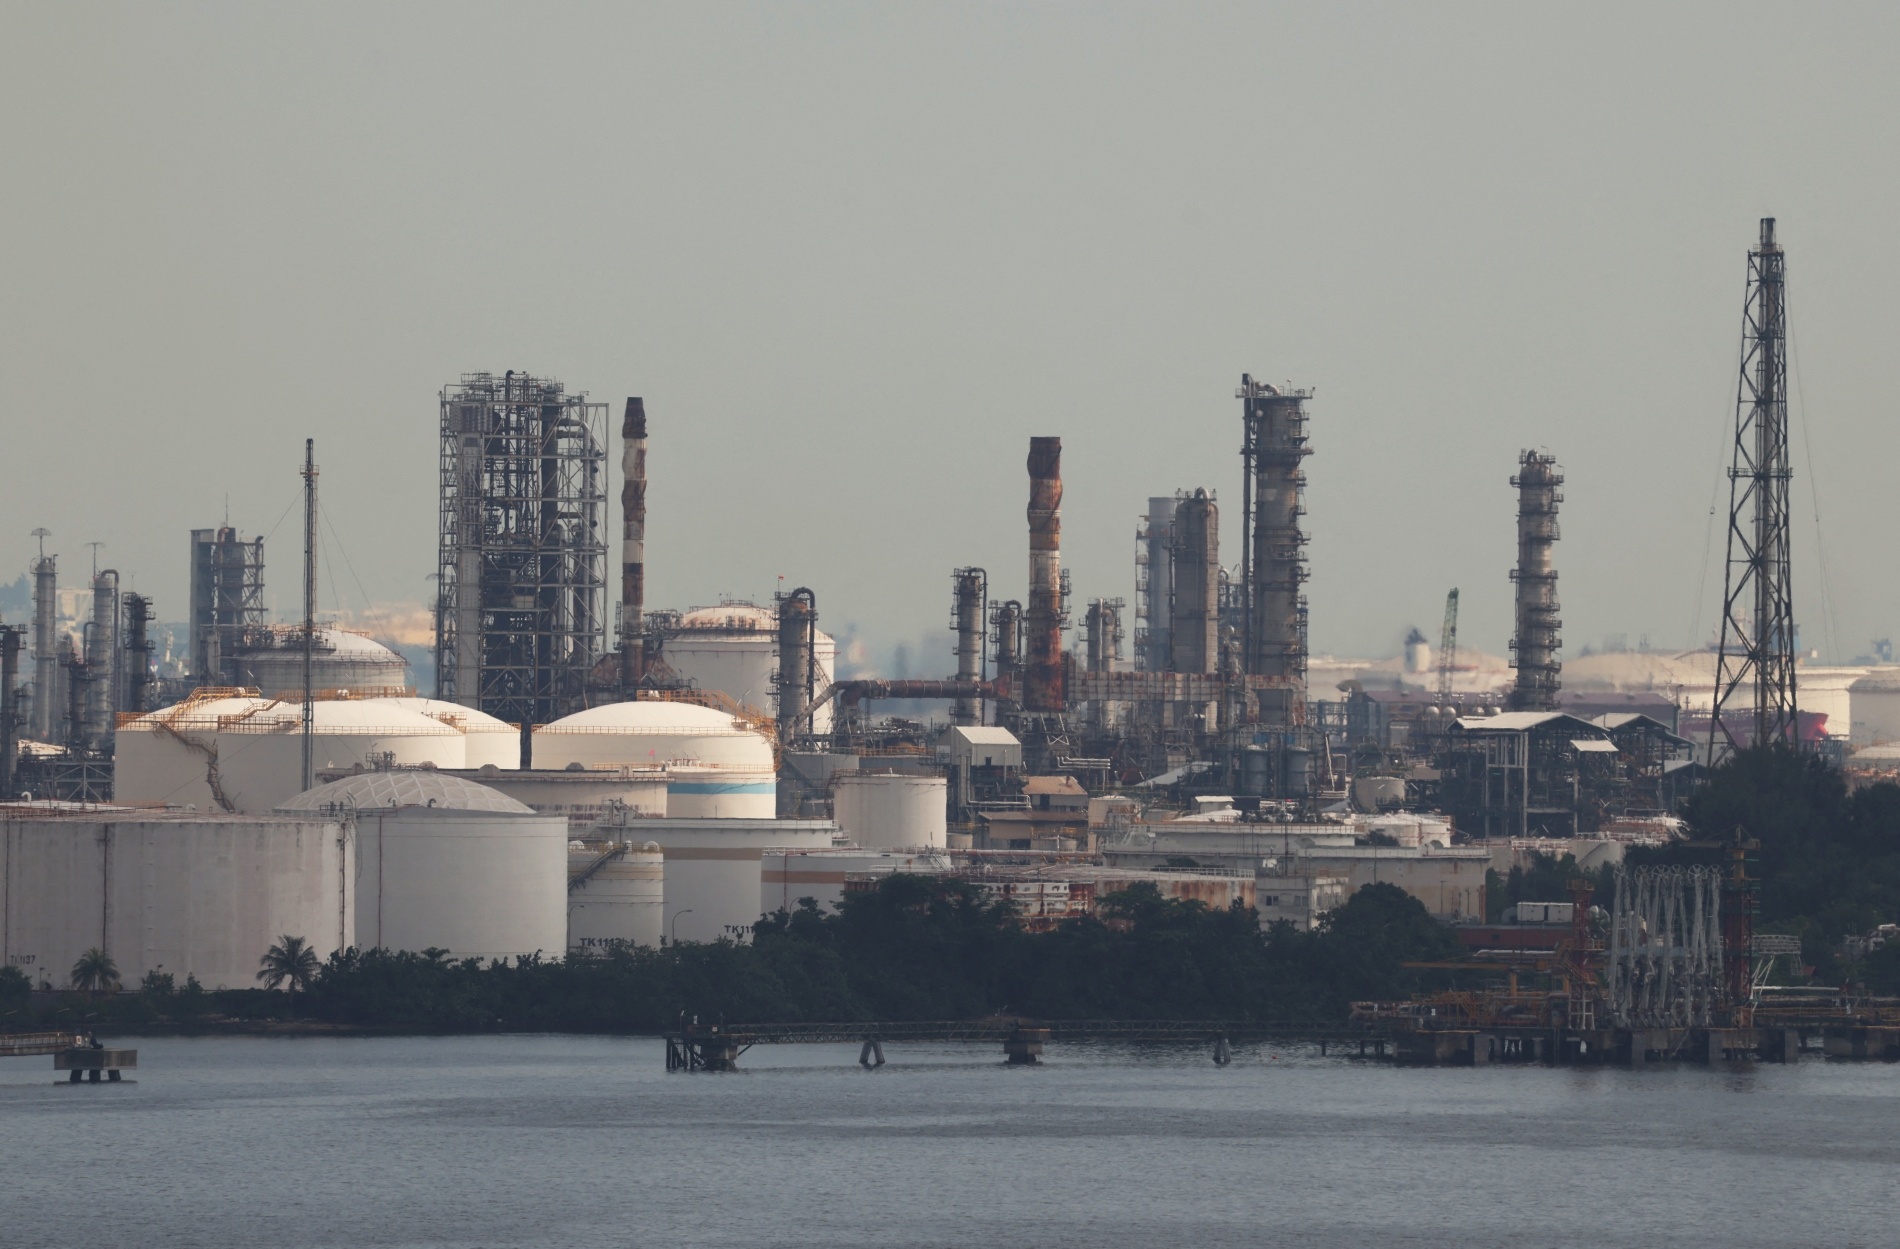
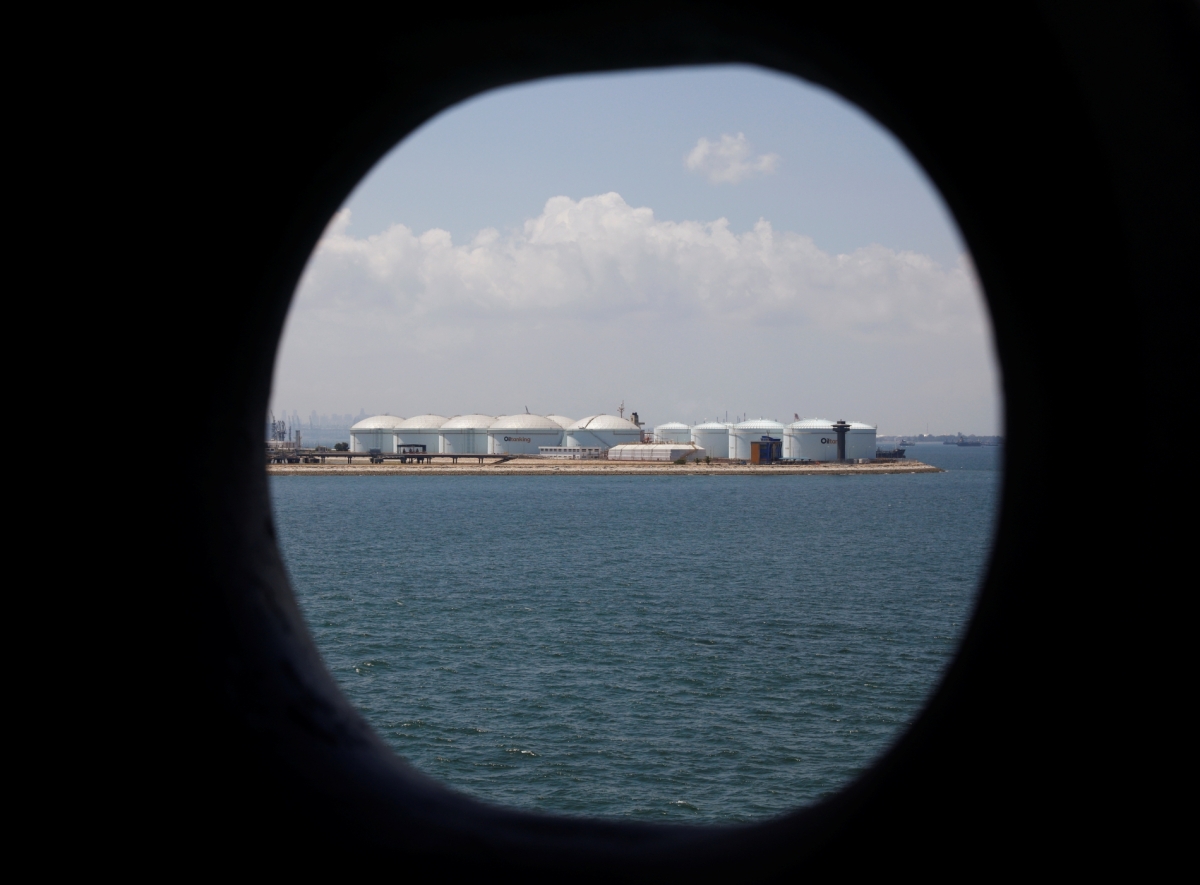
محطة تخزين تابعة لشركة "أويلتانكينغ" في جزيرة جورونغ بسنغافورة، 15 يوليو 2019

خزانات النفط… ورقة الخليج الجديدة لتعزيز نفوذه في أسواق الطاقة

تعود مساعي دول الخليج إلى تنويع اقتصاداتها إلى أواخر ستينات القرن الماضي وأوائل سبعيناته، حين بدأت الحكومات إدراج هذا الهدف في استراتيجياتها التنموية، سعيا إلى تقليص الاعتماد على عائدات النفط والغاز، عبر الاستثمار في الصناعة والبنية التحتية والقطاعات الإنتاجية غير النفطية.

وبعد أكثر من خمسة عقود، اتسع مفهوم الأمن الاقتصادي ليشمل أبعادا تتجاوز تنويع مصادر النمو والإيرادات الحكومية، وصولا إلى تنويع مصادر الموارد الأساس، وتوزيع مواقع تخزينها، وضمان الوصول إليها، بما يحد من تعرضها للاضطرابات التي تصيب الممرات التجارية وسلاسل الإمداد.

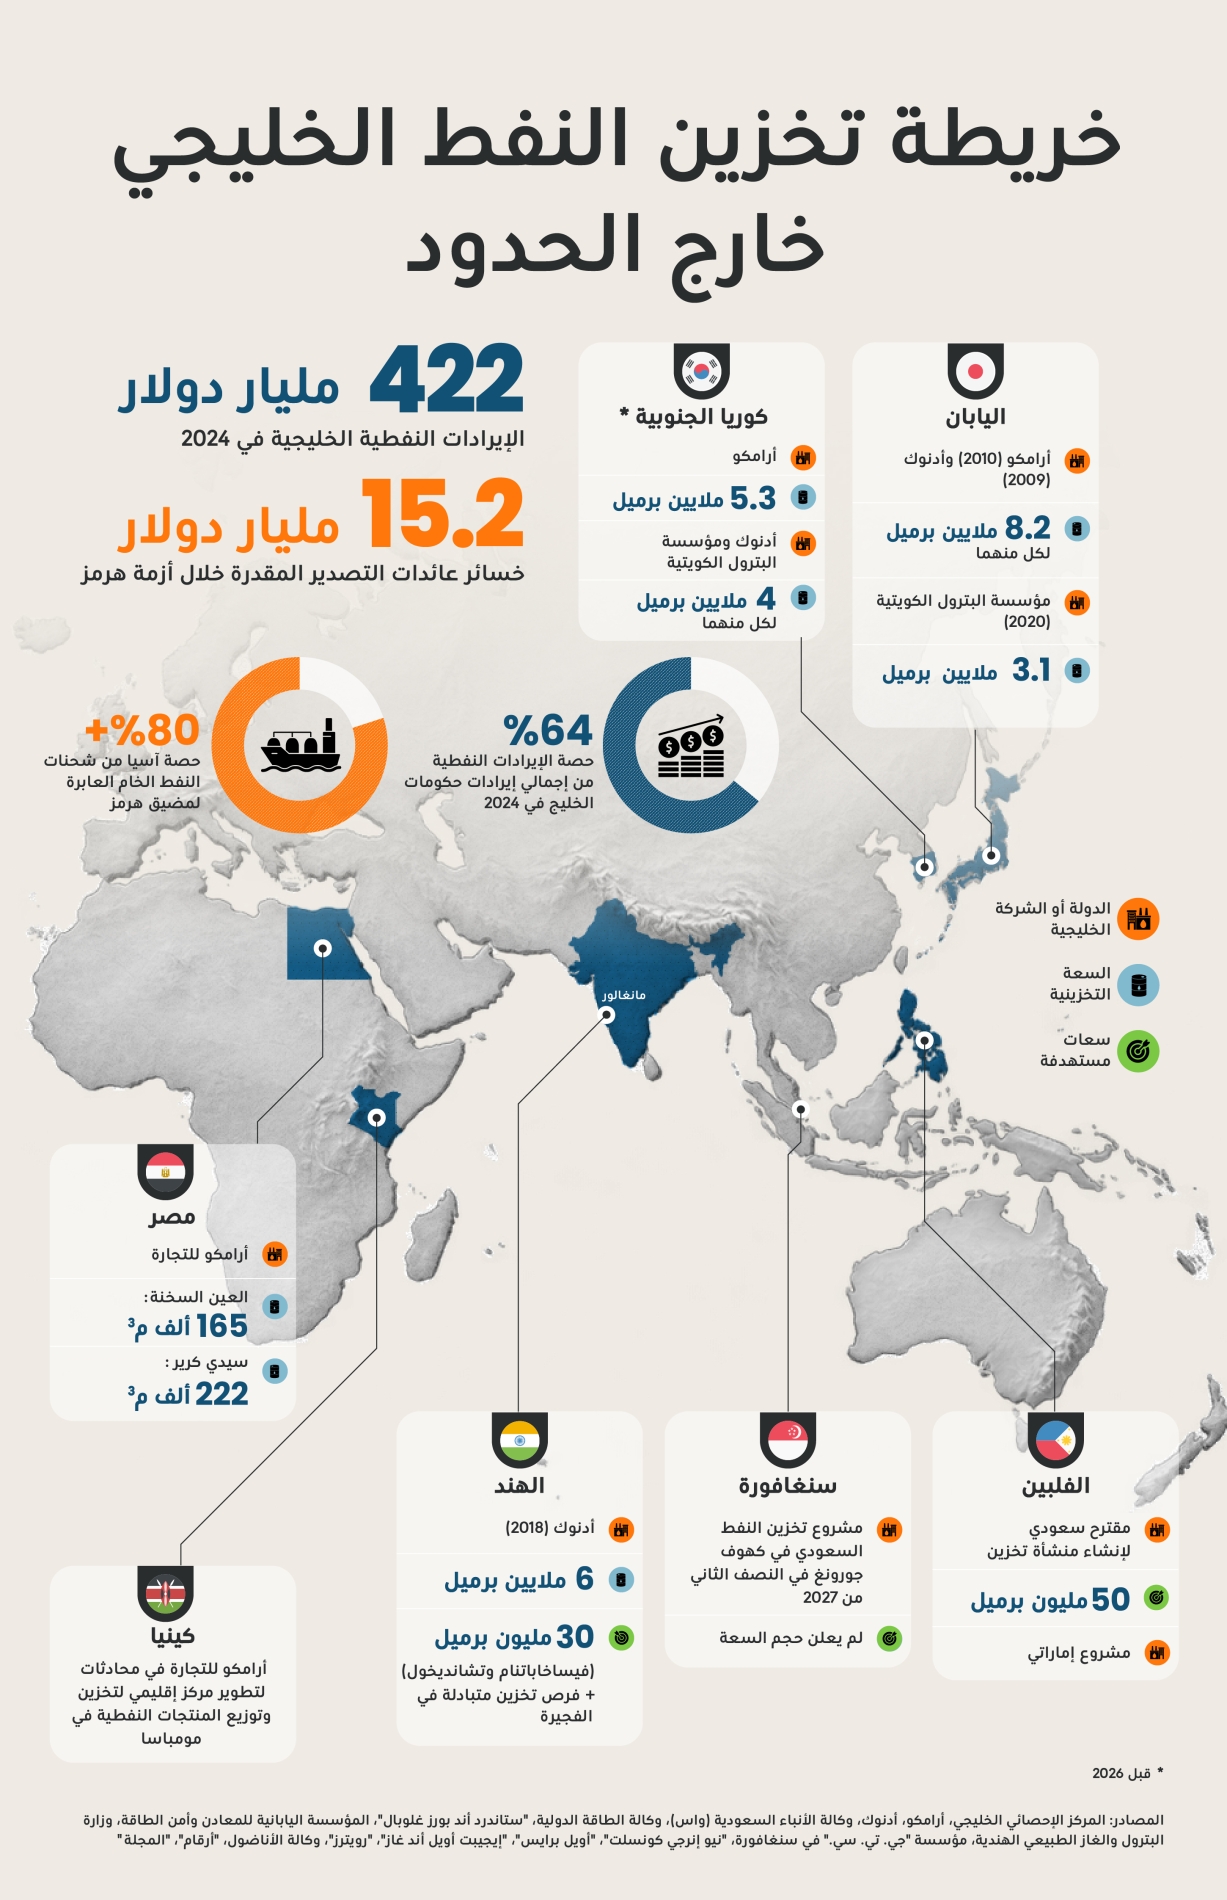
ولا تزال اقتصادات الخليج تعتمد اعتمادا كبيرا على النفط والغاز. ففي عام 2024، شكلت الإيرادات النفطية نحو 64 في المئة من إجمالي إيرادات حكومات دول مجلس التعاون الخليجي، إذ بلغت 422 مليار دولار، مقابل 237 مليار دولار من المصادر غير النفطية. وعلى الرغم من انخفاض الإيرادات النفطية في عام 2025 لتبلغ نحو 354.4 مليار دولار، بقيت تعادل 59.9 في المئة من إجمالي الإيرادات الحكومية البالغة 591.5 مليار دولار، مقابل 237.1 مليار دولار من الإيرادات غير النفطية، وفق بيانات المركز الإحصائي لدول مجلس التعاون الخليجي.

ولذلك، فإن أي اضطراب في إنتاج النفط والغاز أو طرق تصديرهما تمتد آثاره إلى ما هو أبعد من عائدات قطاع الطاقة، لتضغط على المالية العامة والاستثمارات الحكومية والاستقرار الاقتصادي عموما.
بدأت دول مجلس التعاون ترجمة التحول نحو الاحتياطيات الاستراتيجية إلى خطوات عملية، عبر بناء مخزونات وتطوير طرق للوصول إلى الأسواق داخل أراضيها وفي مواقع استراتيجية خارجها

وتغدو جغرافيا الاحتياطيات وطرق الإمداد عاملا في الصمود الاقتصادي لا يقل أهمية عن حجم الموارد المتاحة. فقد بات أمن الطاقة والأمن الاقتصادي يعتمدان بصورة متزايدة على التوزيع الجغرافي للاحتياطيات، وضمان النفاذ إلى الأسواق الخارجية، وتوافر ممرات نقل بديلة عند تعطل الطرق الرئيسة. هكذا، أخذت الاحتياطيات الاستراتيجية، التي طالما اعتبرت ضمانا لمواجهة الطوارئ، تتحول إلى ركيزة أساس للأمن الاقتصادي الوطني والعالمي. وبدأت دول مجلس التعاون ترجمة هذا التحول إلى خطوات عملية، عبر بناء احتياطيات وتطوير طرق للوصول إلى الأسواق داخل أراضيها وفي مواقع استراتيجية خارجها.

أزمة هرمز تكشف حدود الأمن الاقتصادي الخليجي

أظهرت اضطرابات الملاحة في مضيق هرمز عام 2026 أن الحفاظ على القدرة الإنتاجية لا يكفي لضمان أمن الطاقة، ما لم يقترن بإمكان إيصال الصادرات إلى الأسواق بصورة موثوق بها. فقد تعطلت إمدادات تمثل نحو 30 في المئة من صادرات النفط العالمية و20 في المئة من صادرات الغاز الطبيعي المسال، وتجاوز سعر خام برنت 100 دولار للبرميل، وقفزت أسعار الغاز الأوروبية بنحو 60 في المئة. ورفع صندوق النقد الدولي توقعاته لنمو الاقتصاد العالمي في عام 2026 إلى 3.1 في المئة، بزيادة 0.1 نقطة مئوية على تقديراته الصادرة في يوليو/تموز، فيما توقع تسارع النمو إلى 3.4 في المئة في عام 2027، وفق أحدث تقرير لآفاق الاقتصاد العالمي الصادر في أكتوبر/تشرين الأول 2026.

أ.ف.ب
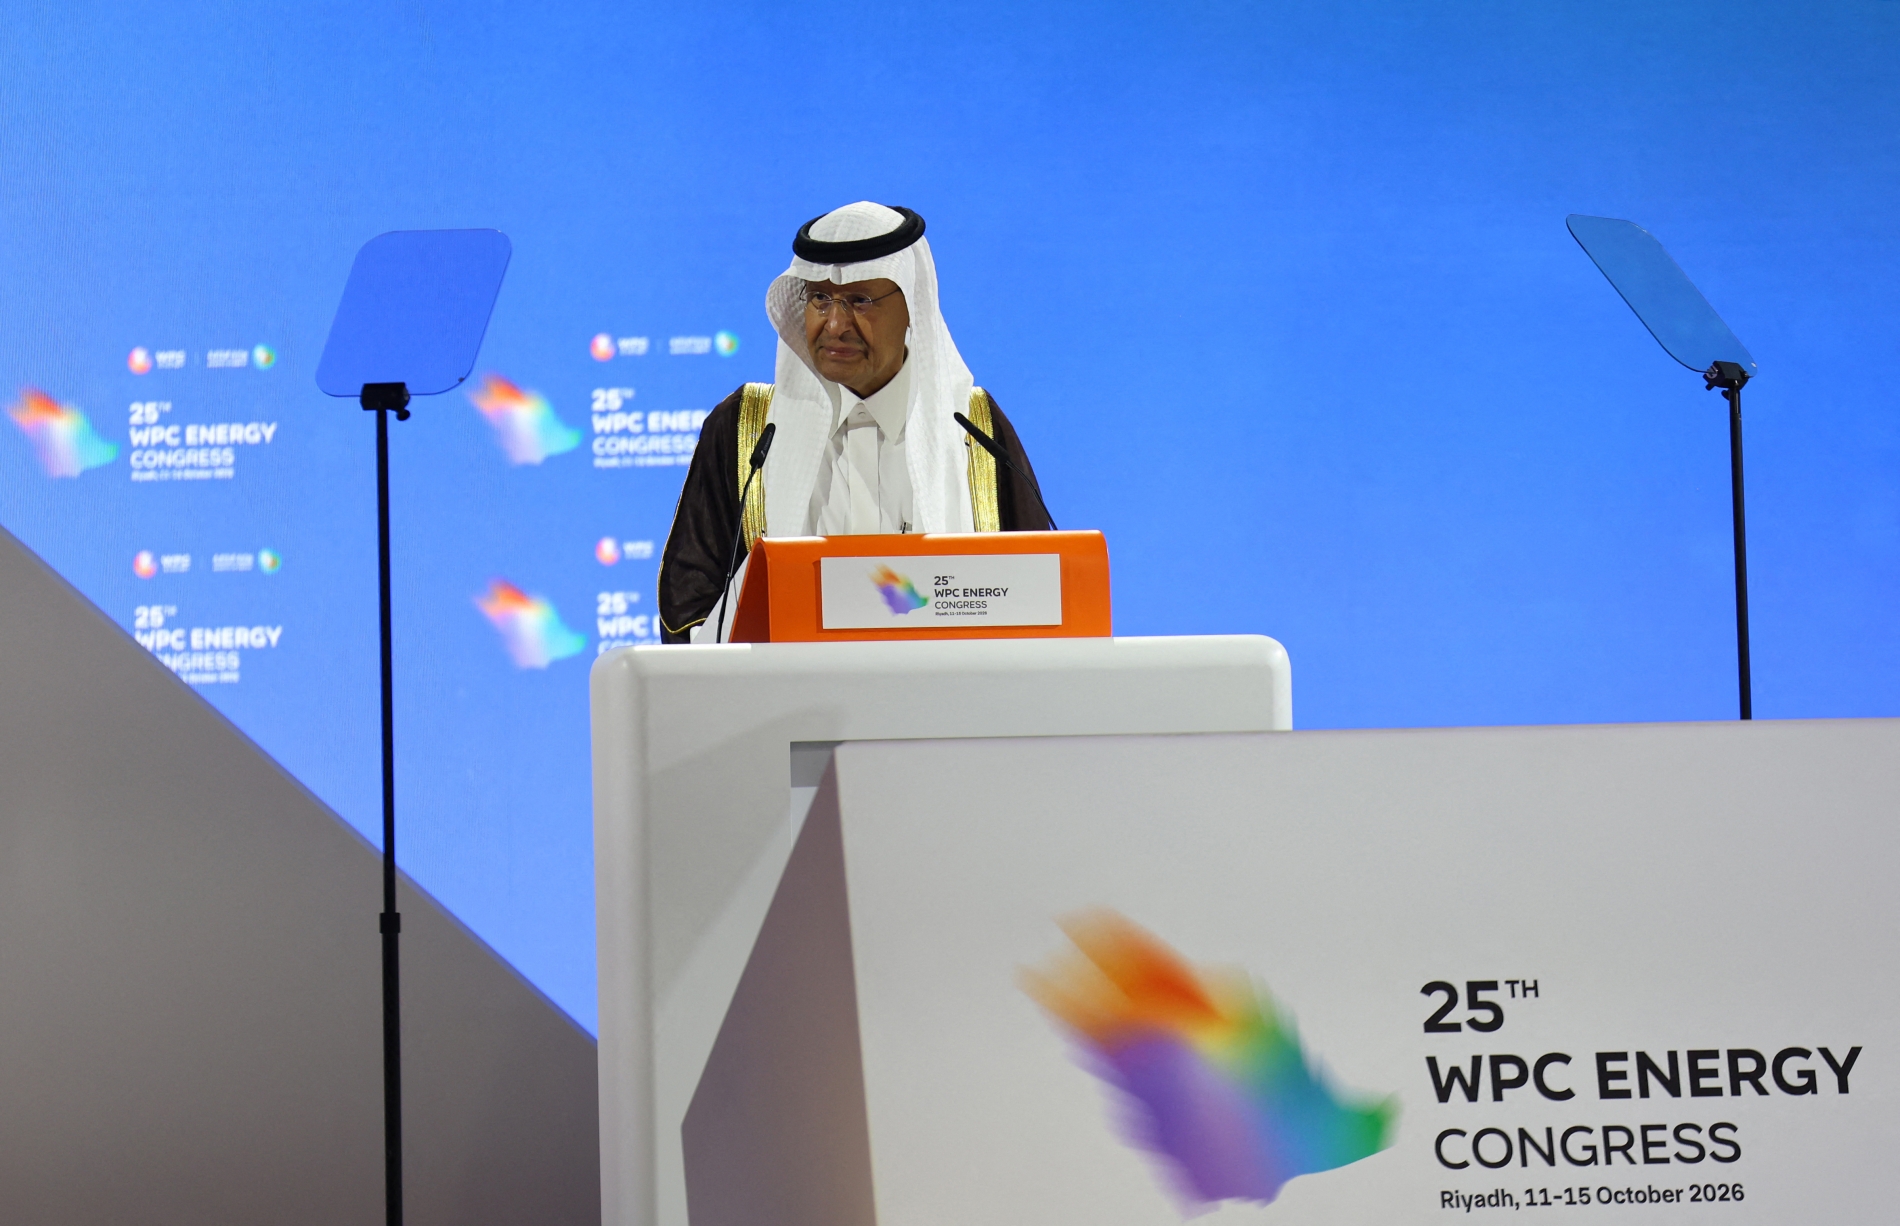
وزير الطاقة السعودي الأمير عبد العزيز بن سلمان، يلقي كلمة خلال أعمال مؤتمر البترول العالمي، في الرياض، السعودية، 12 أكتوبر 2026

وكشفت الأزمة أن تداعيات تعطل صادرات الطاقة الخليجية تتجاوز نقص الإمدادات الإقليمي، لتلقي بثقلها على الاقتصاد العالمي من خلال ارتفاع معدلات التضخم، واضطراب حركة التجارة، وتراجع الإنتاج الصناعي، وازدياد تقلبات الأسواق المالية. غير أن حجم التعرض لهذه المخاطر ومواطن الضعف يختلف بين الدول الخليجية المصدرة. فالسعودية والإمارات هما الدولتان الخليجيتان الوحيدتان اللتان تمتلكان خطوط أنابيب قائمة تتيح تجاوز مضيق هرمز ونقل كميات كبيرة من النفط عبر مسارات بديلة. وتصل الطاقة الاستيعابية لخط الأنابيب السعودي شرق غرب، الممتد إلى ميناء ينبع على البحر الأحمر، إلى سبعة ملايين برميل يوميا، فيما تتراوح طاقة خط حبشان الفجيرة الإماراتي، الذي يصل إلى خليج عمان، بين 1.5 و1.8 مليون برميل يوميا.

أما الكويت وقطر والبحرين، فلا تمتلك مسارات تصدير بديلة مماثلة تتجاوز المضيق. وقد شهد المنتجون الخليجيون المعتمدون على هرمز انخفاضا في شحناتهم تجاوز الثلث خلال الشهر الأول من الأزمة، فيما قدرت خسائر عائدات التصدير بنحو 15.2 مليار دولار.

وأفضت الأزمة إلى أربعة دروس رئيسة:

أولا، خطوط الأنابيب وحدها لا تكفي. فالمسارات البديلة لا تستوعب سوى جزء من الصادرات الخليجية، ويستخدم بالفعل جانب كبير من طاقتها التصميمية. كما أن محطات التصدير وخطوط الأنابيب البديلة نفسها تظل عرضة للهجمات، وتقع ضمن نطاق التهديدات الإقليمية.

ثانيا، الاحتياطيات المالية لا توفر الحماية الكافية. فعلى الرغم من قدرة الاحتياطيات الحكومية والصناديق السيادية على امتصاص صدمات تراجع الإيرادات، فإنها لا تستطيع ضمان استمرار تدفق العائدات أو الحفاظ على الوصول إلى الأسواق على نحو مستدام.

ثالثا، العلاقات مع المشترين معرضة للخطر. فالمشترون الآسيويون الذين تنقطع عنهم الإمدادات الخليجية لأسابيع سيتجهون إلى تنويع مصادر وارداتهم، مما قد يؤدي إلى خسارة المنتجين الخليجيين جزءا من حصصهم السوقية.

رابعا، مواطن الضعف متبادلة. فمضيق هرمز يشكل أيضا ممرا رئيسا لواردات دول الخليج من الغذاء ومدخلات الإنتاج الصناعي، مما يجعل تعطله تهديدا للأمن الغذائي والأنشطة الصناعية على السواء.

تعد آسيا أكبر أسواق صادرات الطاقة الخليجية، إذ تستحوذ على أكثر من 80 في المئة من شحنات النفط الخام التي تعبر مضيق هرمز. ويزيد اعتماد الأسواق الآسيوية الكبير على الإمدادات الخليجية

وقد دفعت ضخامة الصدمة دول المنطقة إلى تسريع مراجعة خياراتها الاستراتيجية وإعادة النظر في سبل حماية أمنها الاقتصادي.

آسيا في قلب استراتيجيا الخليج لتخزين النفط خارج حدوده

تعد آسيا أكبر أسواق صادرات الطاقة الخليجية، إذ تستحوذ على أكثر من 80 في المئة من شحنات النفط الخام التي تعبر مضيق هرمز. ويزيد اعتماد الأسواق الآسيوية الكبير على الإمدادات الخليجية، وبعدها الجغرافي عن المنتجين البديلين، من حساسيتها لأي اضطراب في تدفقات الطاقة. ويساعد تخزين الاحتياطيات الاستراتيجية بالقرب من هذه الأسواق المنتجين الخليجيين في ضمان استمرار وصولهم إليها، وتقصير فترات التسليم، وتعزيز علاقاتهم التجارية طويلة الأجل.

وتقدم اليابان وكوريا الجنوبية أبرز التجارب العملية في هذا المجال. فقد بدأت اليابان استضافة مخزونات مشتركة من النفط الخام مع الإمارات عام 2009، ومع السعودية عام 2010، ثم مع الكويت عام 2020. وبموجب هذه الترتيبات، تتمتع كل من "أرامكو" السعودية وشركة بترول أبوظبي الوطنية (أدنوك) بسعة تخزينية تعاقدية تبلغ نحو 8.2 ملايين برميل، فيما تبلغ السعة المخصصة لمؤسسة البترول الكويتية 3.1 ملايين برميل.

أ.ف.ب
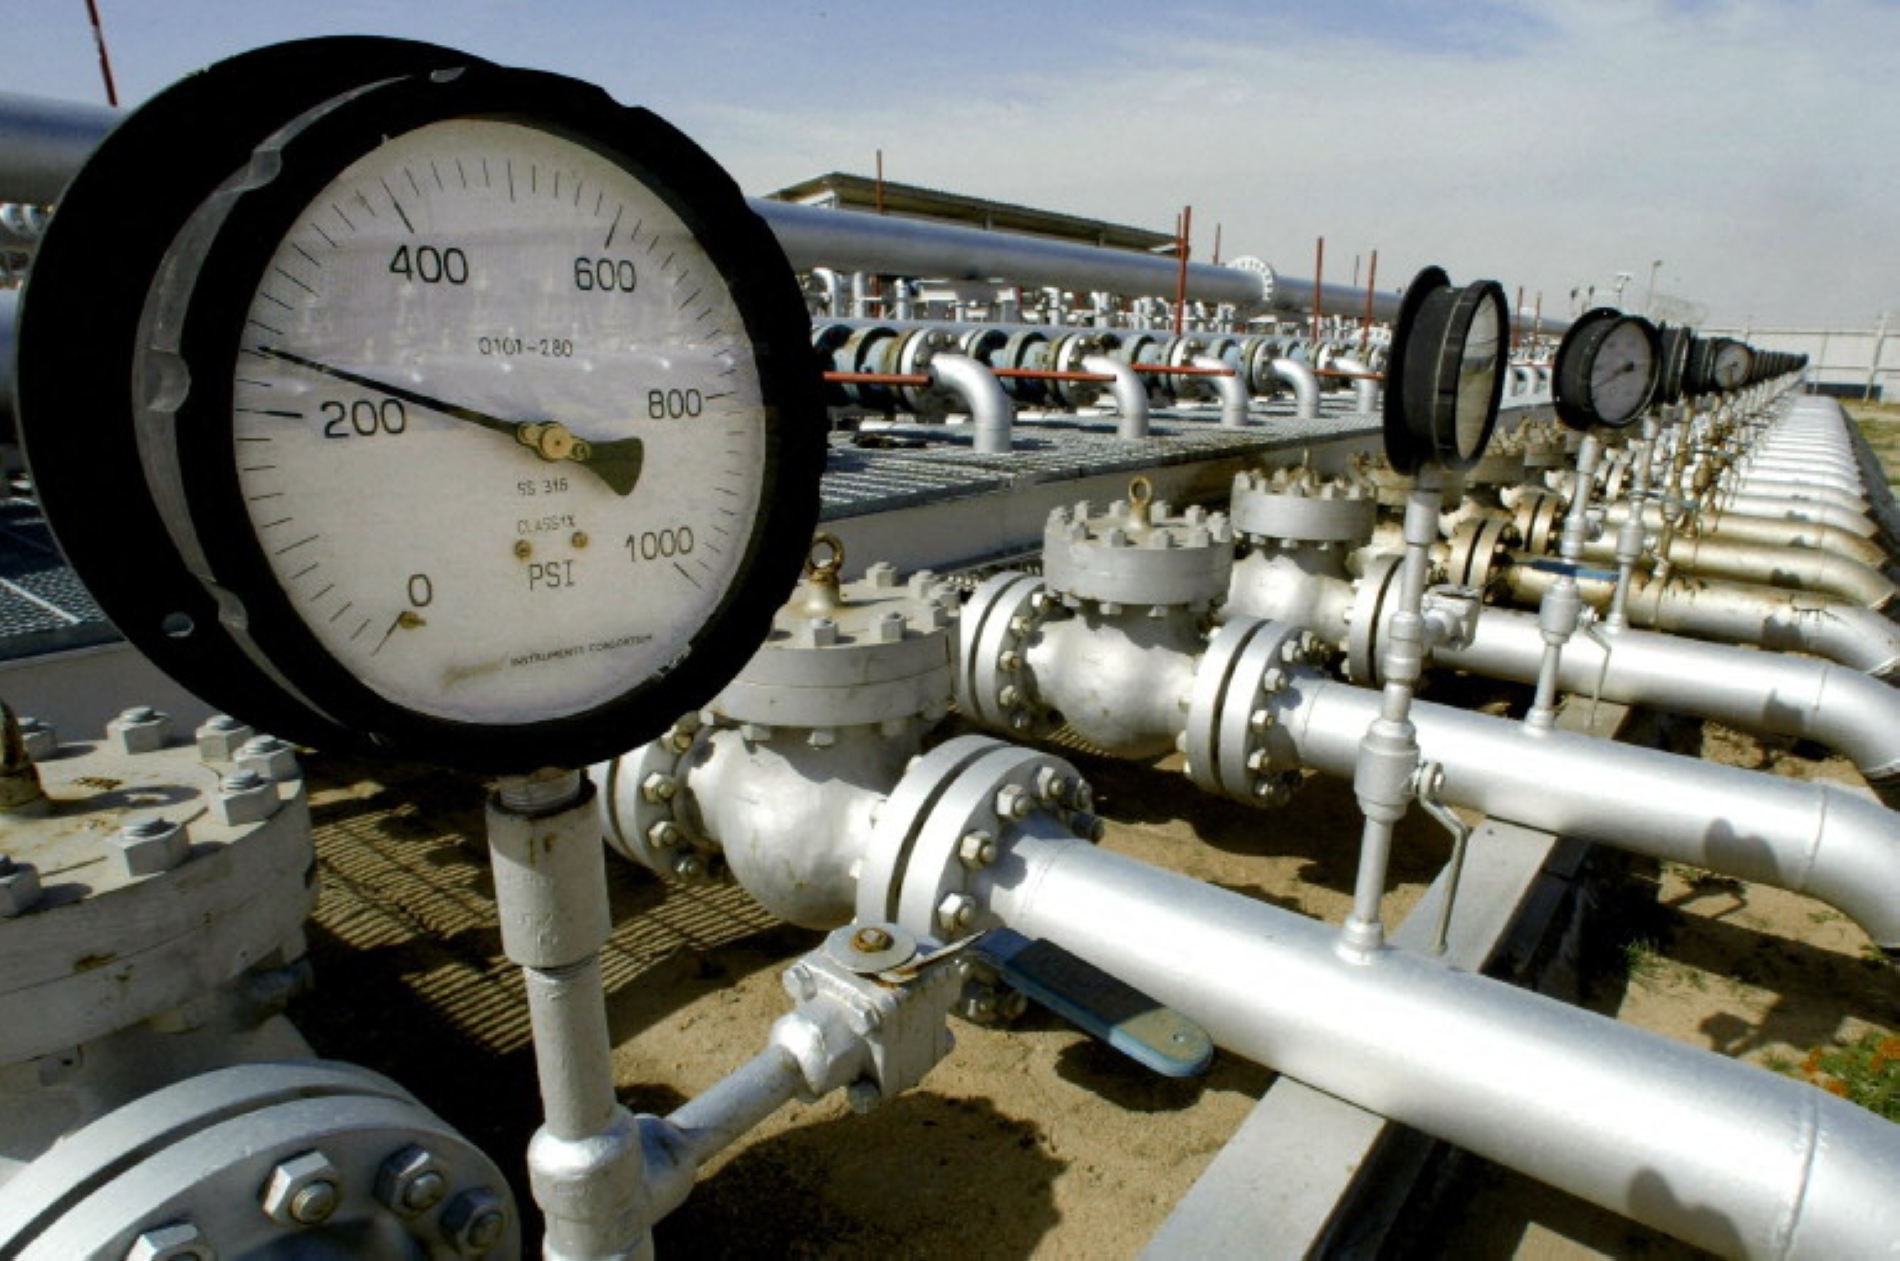
أنابيب في حقل الأحمدي النفطي، الكويت 29 يناير 2003

وتستطيع الشركات المنتجة استخدام هذه المخزونات تجاريا في الظروف العادية، بينما تحتفظ اليابان بحقوق شراء تفضيلية عند وقوع حالات الطوارئ. وقد بلغت واردات اليابان من النفط من هذه الدول في السنة المالية 2024 نحو 43.6 في المئة للإمارات، و40.1 في المئة للسعودية، و6.4 في المئة للكويت. وهذا يوضح الأهمية الاستراتيجية لهذه الشراكات بالنسبة إلى أمن الطاقة الياباني.

تطبق كوريا الجنوبية نموذجا مشابها من خلال مؤسسة النفط الوطنية الكورية. وتتيح ترتيبات أبرمت قبل عام 2026 تخزين نحو 5.3 ملايين برميل لصالح "أرامكو" السعودية، وأربعة ملايين برميل لكل من "أدنوك" ومؤسسة البترول الكويتية. وفي يوليو/تموز 2026، وسعت "أدنوك" تعاونها مع كوريا الجنوبية في مجال أمن الطاقة، ليشمل إمدادات النفط الخام الطويلة الأجل، والتنسيق في حالات الطوارئ، واستكشاف فرص إضافية للتخزين الاستراتيجي.

وفي يونيو/حزيران 2026، وسعت السعودية وكوريا الجنوبية تعاونهما في مجال الطاقة، بما يشمل تعزيز تخزين الخام السعودي ضمن الاحتياطيات الاستراتيجية الكورية وضمان استمرارية إمدادات النفط والنافثا. كما وقعت "أدنوك" ووزارة التجارة والصناعة والموارد الكورية، في يوليو/تموز 2026، اتفاقا لتعزيز التعاون في أمن إمدادات النفط الخام، والتنسيق في حالات الطوارئ، وتطوير ترتيبات التخزين النفطي المشترك، بما في ذلك استكشاف فرص إضافية للاستفادة من مرافق التخزين الكورية، من دون إعلان سعات تخزينية إضافية محددة. وتبرز الهند وجهة استراتيجية أخرى لهذا التوسع. فمنذ عام 2018، تخزن "أدنوك" النفط الخام في مانغالور، بسعة تبلغ نحو ستة ملايين برميل. وفي مايو/أيار 2026، اتفقت الشركة مع المؤسسة الهندية للاحتياطيات البترولية الاستراتيجية على دراسة توسيع إجمالي قدراتها التخزينية في الهند إلى ما يصل إلى 30 مليون برميل، بما يشمل منشآت محتملة في فيساخاباتنام وتشانديخول.

أعلنت السعودية وسنغافورة خططا لتخزين النفط الخام السعودي في كهوف جورونغ الصخرية، وهي منشأة تخزين تحت الأرض تبلغ طاقتها الإجمالية نحو تسعة ملايين برميل

ويتضمن الاتفاق أيضا بحث فرص تخزين متبادلة في الفجيرة، بما قد يتيح للهند الاحتفاظ بجزء من احتياطياتها الاستراتيجية داخل الإمارات.

وقد تمتد هذه الشبكة إلى مناطق أخرى من جنوب شرق آسيا عبر شراكات جديدة. ففي أكتوبر/تشرين الأول 2026، أعلنت السعودية وسنغافورة خططا لتخزين النفط الخام السعودي في كهوف جورونغ الصخرية، وهي منشأة تخزين تحت الأرض تبلغ طاقتها الإجمالية نحو تسعة ملايين برميل. ومن المتوقع أن تبدأ العمليات خلال النصف الثاني من عام 2027، فيما لم يعلن بعد حجم السعة التي ستخصص للنفط السعودي.

وتبحث الفيليبين بدورها ترتيبات مماثلة مع السعودية والإمارات. وتشمل المناقشات مقترحا لإنشاء منشأة تخزين في باتان بدعم سعودي، بطاقة تصل إلى 50 مليون برميل، إلى جانب مشروع إماراتي يقوم على امتلاك الشركة المنتجة مرافق التخزين، مع منح الفيليبين حق الحصول على الإمدادات في حالات الطوارئ. ولا يزال المشروعان في مراحلهما الأولية.

ديانا إستيفانيا روبيو

وتمنح هذه الترتيبات الاحتياطيات الخليجية في الخارج دورا جديدا في تعزيز الأمن الاقتصادي المشترك بين الدول المنتجة والمستوردة. فهي تتيح للدول المستوردة الحصول على إمدادات طارئة من دون أن تضطر بالضرورة إلى تحمل كامل تكلفة المخزونات، فيما يعزز المنتجون الخليجيون حضورهم في الأسواق ويحافظون على مرونتهم التجارية. غير أن الحماية التي توفرها هذه الترتيبات تظل محدودة زمنيا، وتتوقف على حجم المخزونات المتاحة، وحقوق الحصول على الإمدادات المنصوص عليها في العقود، والقدرة على تجديد الاحتياطيات إذا استمرت الاضطرابات لفترات طويلة.

آسيا مركز لعبور الطاقة وتداولها

لا تندرج جميع مرافق التخزين الخارجية ضمن الاحتياطيات الاستراتيجية. فالمراكز التجارية تنشأ لتسهيل نقل المنتجات بين مشترين متعددين، وإتاحة عمليات المزج والتداول، وتحقيق إيرادات من الكميات التي تمر عبر مرافقها. ولا تمنح المخزونات الموجودة فيها حقوقا تلقائية للحصول على الإمدادات عند الطوارئ. ويمكن المنشأة الواحدة أن تؤدي الوظيفتين معا، إذا سمحت بذلك العقود المنظمة لعملها وترتيبات تشغيلها.

تتنوع نماذج الاستثمار الخليجي في التخزين الخارجي بين استئجار السعات التجارية، وإيداع الاحتياطيات في مرافق الدول المضيفة، وتمويل وامتلاك منشآت جديدة، وتطوير مراكز تخزين مشتركة، وفق اختلاف توزيع التكاليف والملكية والعوائد وحقوق الإمداد في الطوارئ 

وتوضح سنغافورة هذا الفارق. ففي يناير/كانون الثاني 2026، أفادت تقارير بأن شركة "أدنوك" للتجارة العالمية استأجرت سعة تخزينية تبلغ نحو 160 ألف متر مكعب من زيت الوقود في محطة جورونغ بورت يونيفرسال. وجاءت الخطوة لتعزيز أنشطة الشركة التجارية، من دون أن تدخل هذه المخزونات ضمن الاحتياطيات الاستراتيجية.

وفي أبريل/نيسان 2025، وقعت الإمارات والهند وسري لانكا مذكرة تفاهم لتطوير ترينكومالي مركزا للطاقة، تشمل إعادة تأهيل خزانات النفط، وتوفير خدمات تزويد السفن الوقود، وإنشاء خط أنابيب إلى الهند، مع احتمال إقامة مصفاة لتكرير النفط.

وفي أغسطس/آب 2026، أقرت باكستان تعديلات على قواعد التخزين الجمركي للوقود، تسمح للموردين الأجانب بالاحتفاظ بمخزونات داخل البلاد في مستودعات خاضعة للرقابة الجمركية. وورد اسم "أرامكو" السعودية ومؤسسة البترول الكويتية ضمن الشركات التي أبدت اهتماما بهذه الفرص، بحسب التقارير المتداولة. لكن الاهتمام بهذه المبادرات لم يترجم بعد إلى مشروعات تستند إلى التزامات فعلية بالاستثمار والتنفيذ.

الاحتياطيات الاستراتيجية: من ضمان للطوارئ إلى فرصة للاستثمار

يشهد المنطق الاقتصادي الذي يحكم إدارة الاحتياطيات الاستراتيجية تحولا في الأولويات، إذ يتراجع التركيز على تكلفة التخزين لمصلحة القيمة الاقتصادية التي يوفرها ضمان الوصول المستمر إلى الأسواق. فقد اعتادت الدول المستوردة الاحتفاظ بمخزونات نفطية لمواجهة اضطرابات الإمداد، رغم محدودية العوائد المالية التي تحققها هذه المخزونات. أما الدول الخليجية المصدرة، فيوفر لها التخزين الخارجي ميزتين متلازمتين هما حماية حضورها في الأسواق أثناء الأزمات، وتحقيق عوائد تجارية من أنشطة التداول والخدمات اللوجستية والتوزيع.

رويترز
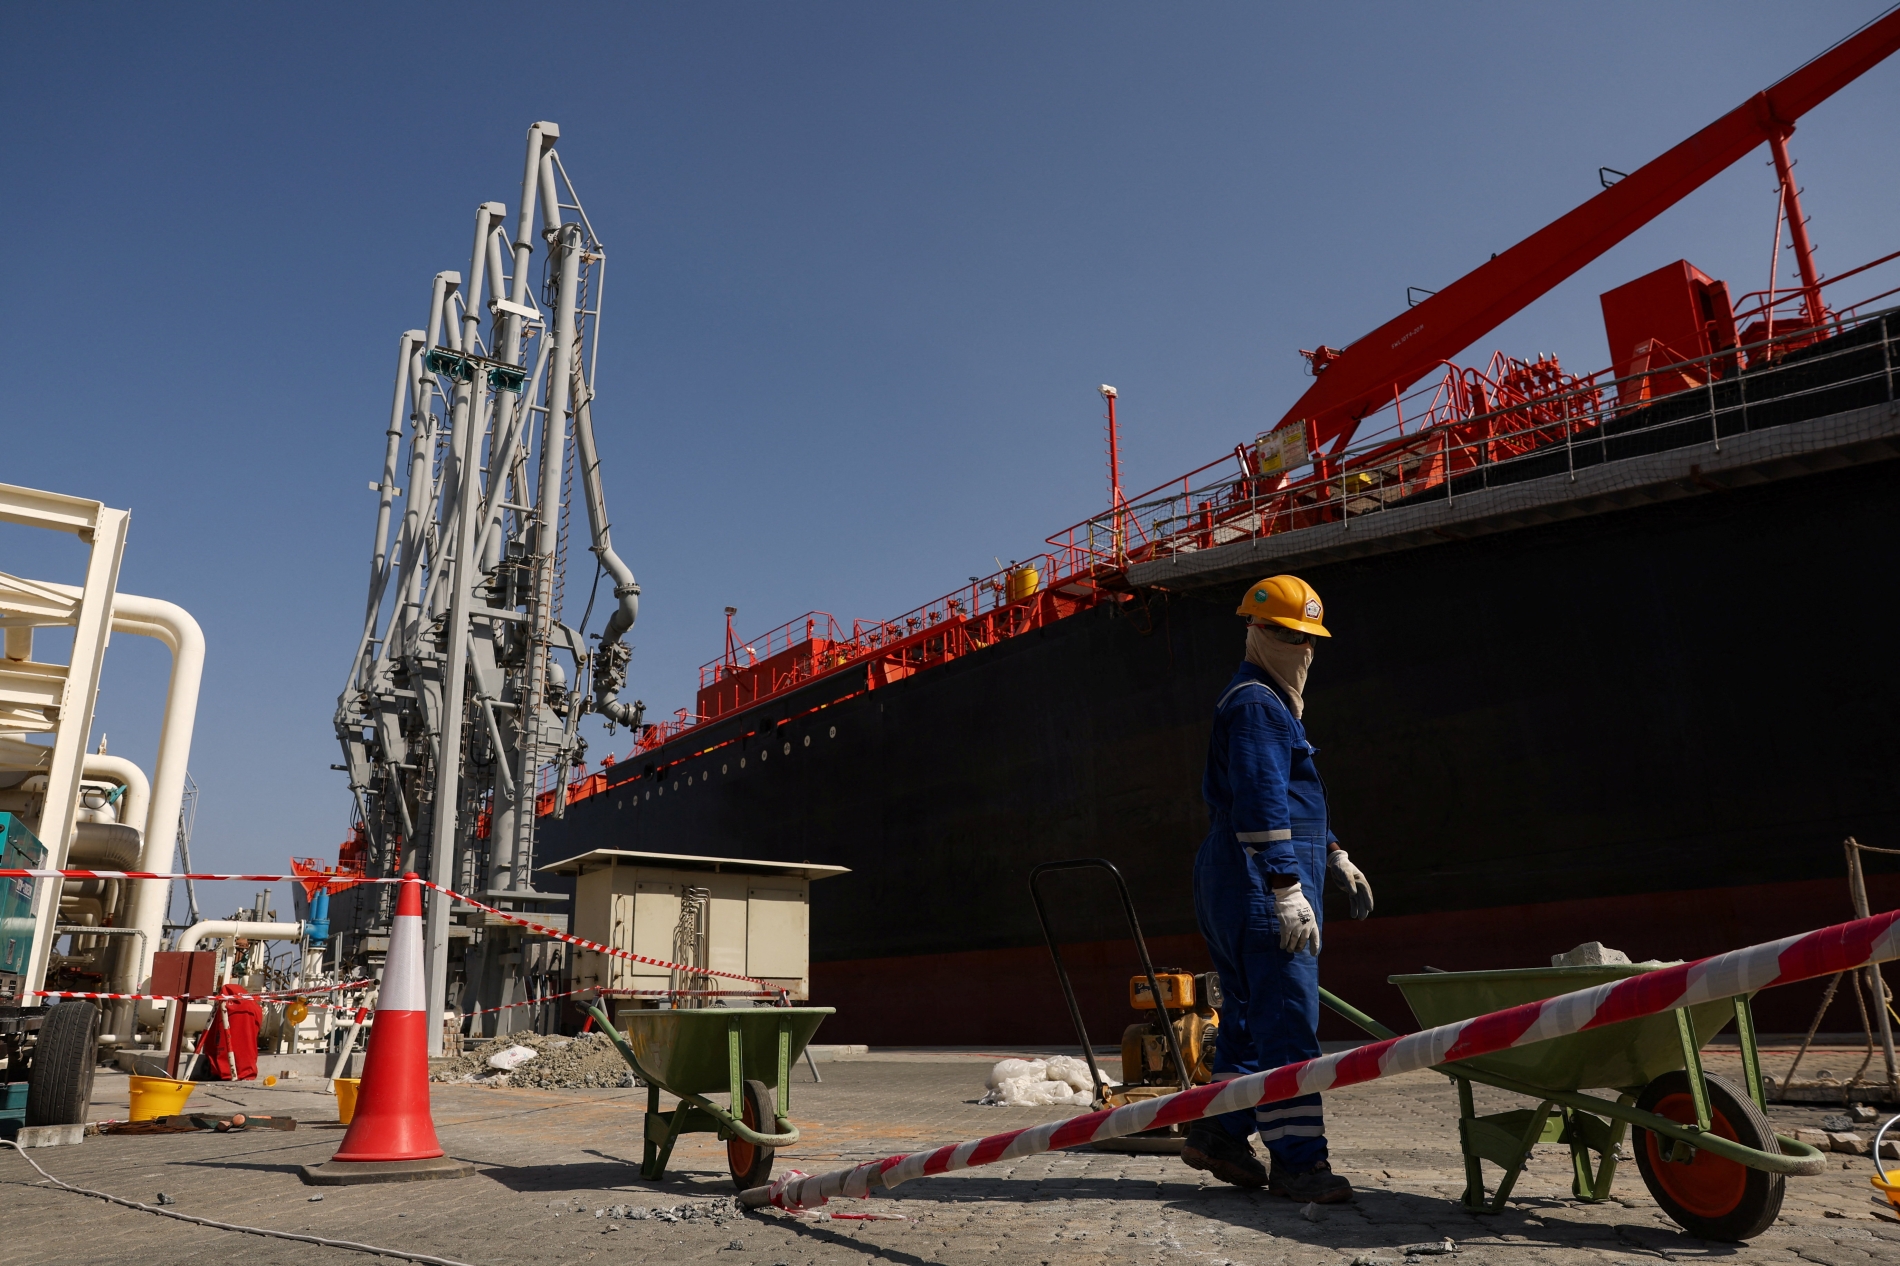
خزانات وأنابيب نفطية في ميناء الفجيرة، الإمارات، 6 مايو 2026

وفي هذا المجال، تتبلور أربعة نماذج استثمارية تختلف في توزيع التكاليف وحقوق الملكية والعوائد التجارية وحقوق الحصول على الإمدادات عند الطوارئ.

أولا، استئجار السعات التخزينية التجارية: يمثل عقد الإيجار الذي أبرمته شركة "أدنوك" للتجارة العالمية في سنغافورة أبسط هذه النماذج وأقلها تطلبا لرأس المال. فهو لا يستلزم إنفاقا رأسماليا على إنشاء مرافق جديدة، ويوفر مرونة في مدة التعاقد، مع إدارة المخزونات ضمن محفظة التداول التجاري للشركة. وتكمن قيمته في سرعة الاستفادة من السعات التخزينية ومرونة الخيارات المتاحة، من دون أن يمنح الشركة ملكية المنشآت أو سيطرة سيادية عليها.

ثانيا، إيداع احتياطيات المنتجين في مرافق التخزين الاستراتيجي بالدول المضيفة: يتيح الاتفاق بين "أرامكو" السعودية وهيئة سوق الطاقة السنغافورية ومؤسسة "جيه تي سي" تخزين النفط الخام السعودي في الكهوف الاستراتيجية التابعة لسنغافورة. وتستطيع "أرامكو" تداول هذه المخزونات تجاريا في الظروف العادية، فيما تحتفظ الدولة المضيفة بحق الحصول عليها عند حدوث اضطرابات في الإمدادات. وبهذه الصيغة، توفر سنغافورة تكاليف ملء مرافق التخزين، بينما تعزز "أرامكو" موقعها في سوقها الآسيوية الرئيسة.

تجري محادثات بين "أرامكو" للتجارة و الحكومة الكينية للاستثمار في مرافق التخزين وتطوير مومباسا إلى مركز إقليمي لإمداد أسواق شرق أفريقيا، من خلال إعادة شحن المنتجات النفطية وتوزيعها

ثالثا، منشآت التخزين التي يمولها المنتجون ويمتلكونها: تذهب المقترحات السعودية والإماراتية المقدمة إلى الفيليبين خطوة أبعد، إذ يتولى الطرف الخليجي تمويل إنشاء المرافق، مع احتفاظه بالملكية في الحالة الإماراتية، مقابل ضمان حصول مانيلا على الإمدادات في حالات الطوارئ. ويتيح هذا الاستثمار الرأسمالي للمنتج الخليجي ترسيخ موطئ قدم طويل الأجل في السوق، وبناء علاقة استراتيجية مستدامة مع الدولة المضيفة.

رابعا، مراكز التخزين المطورة بالشراكة: يقوم نموذج مرافق التخزين الجمركي المقترحة في باكستان على الجمع بين رؤوس الأموال الخليجية وما توفره الدولة المضيفة من أراض وموانئ وخطوط أنابيب، بمشاركة شركات تجارة الطاقة في كثير من الأحيان. وتجمع هذه المشروعات بين اعتبارات أمن الإمدادات والفرص الاستثمارية في قطاع الخدمات اللوجستية، فيما تتوقف عوائدها على حجم الكميات المتداولة عبر المرافق.

ويلجأ المنتجون الخليجيون أيضا إلى استثمار القيمة الاقتصادية لبنيتهم التحتية المحلية لتحرير رؤوس أموال يمكن توجيهها إلى أولويات أخرى. ففي يوليو/تموز 2026، أبرمت مؤسسة البترول الكويتية، ضمن مشروع "بيريغرين"، صفقة لاستثمار شبكة أنابيب النفط الخام وفق صيغة التأجير وإعادة الاستئجار، بقيمة إجمالية معلنة تبلغ 16 مليار دولار، مع عائدات مقدمة قدرها 7.85 مليارات دولار لدعم خطط الإنفاق الرأسمالي.

أ.ف.ب
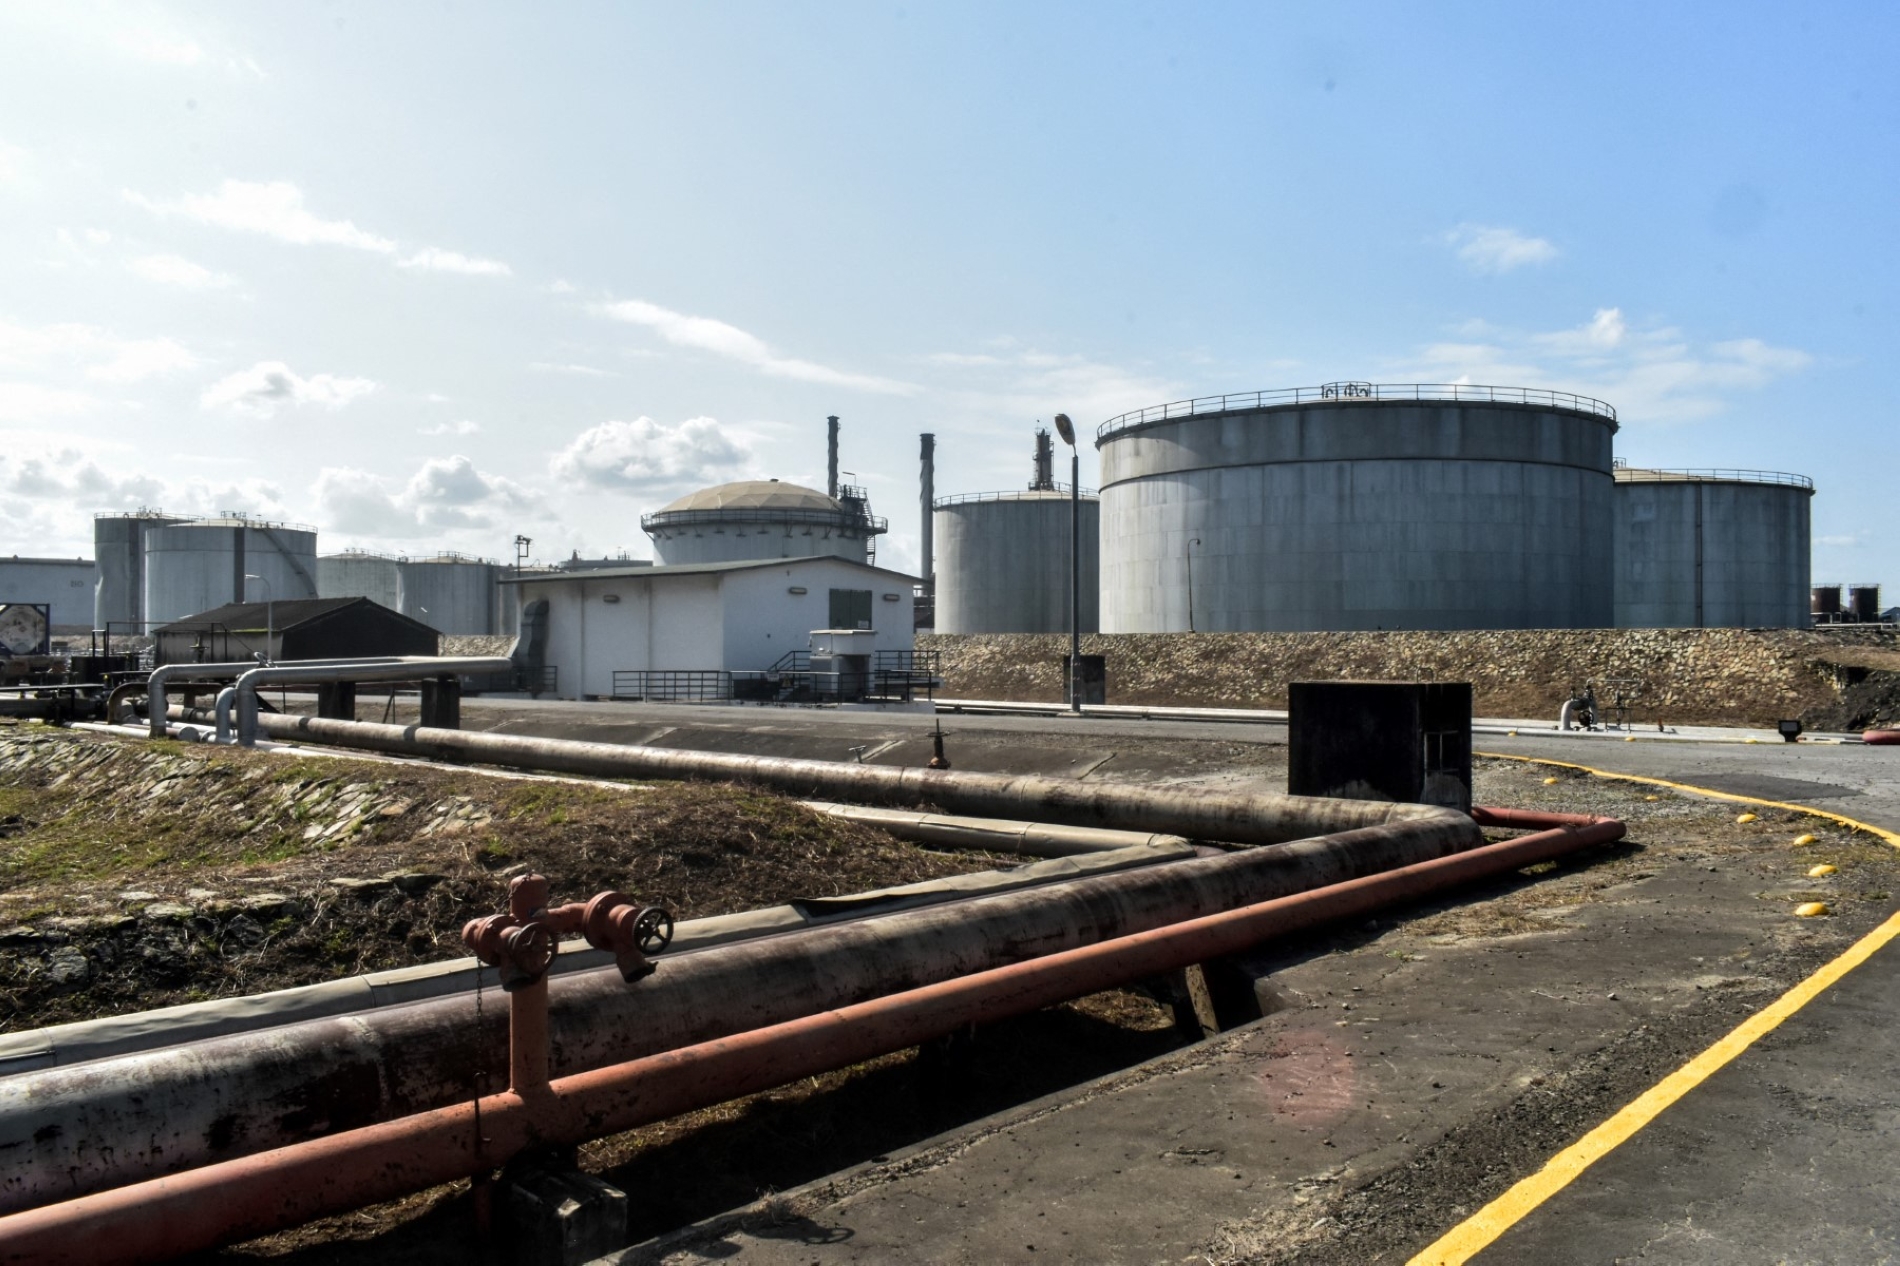
منشأة نفطية في مومباسا، كينيا، 7 يونيو 2018

ولا توجه عائدات هذه الصفقة مباشرة إلى تمويل احتياطيات استراتيجية في الخارج، لكنها تكشف عن قدرة الإيرادات طويلة الأجل التي تدرها مرافق البنية التحتية على استقطاب المستثمرين المؤسسيين، وتحرير سيولة تستطيع الشركات توجيهها إلى أولويات استثمارية أخرى.

توسيع الحضور في الأسواق الأفريقية

تتيح أفريقيا للمنتجين الخليجيين فرصا إضافية لتنويع أسواقهم، ولا سيما عبر الموانئ التي تخدم عددا من الدول المستوردة. وتعمل شركة "أرامكو" للتجارة بالفعل على  أنشطة التخزين في العين السخنة وسيدي كرير بمصر، فيما لا تزال أسواق شرق أفريقيا تتيح فرصا واسعة لم تستثمر بعد.

ويبرز ميناء مومباسا الكيني إحدى الوجهات المحتملة لهذا التوسع، إذ يتوافق مع نموذج مراكز التخزين المطورة بالشراكة. ففي عام 2025، أفادت وسائل إعلام كينية بأن شركة "أرامكو" للتجارة تجري محادثات مع الحكومة الكينية للاستثمار في مرافق التخزين وتطوير مومباسا إلى مركز إقليمي لإمداد أسواق شرق أفريقيا، من خلال إعادة شحن المنتجات النفطية وتوزيعها.

وتستند هذه المحادثات إلى اتفاق بين حكومتي البلدين أبرم عام 2023، تتولى بموجبه "أرامكو" و"أدنوك" تزويد كينيا الوقود بتسهيلات ائتمانية تمتد إلى 180 يوما. فيما تعتزم شركة خطوط الأنابيب الكينية الاستفادة من 45 خزانا تبلغ سعتها الإجمالية 484 مليون لتر، في الموقع الذي استحوذت عليه عام 2023 من شركة مصافي النفط الكينية السابقة، لتطوير مركز لتجارة النفط وتخزين الاحتياطيات الاستراتيجية.

يتسع مفهوم التنويع الاقتصادي في دول الخليج اليوم ليشمل، إلى جانب تنويع القاعدة الإنتاجية، مواقع الاحتفاظ بالموارد الأساسية ومدى القدرة على إيصالها إلى الأسواق عند وقوع الأزمات

وبالنسبة إلى المنتجين الخليجيين، يفتح مومباسا بابا للوصول إلى أسواق متنامية خارج آسيا، فيما يمنح كينيا فرصة لتعزيز موثوقية إمداداتها من الطاقة. غير أن استثمار "أرامكو" المقترح لم يتأكد بعد، كما أن المنشآت المزمع تطويرها ستخصص أساسا لتخزين المنتجات النفطية المكررة، عوضا عن الاحتفاظ بمخزونات من النفط الخام.

ويبقى أثر هذا المشروع في أمن الإمدادات محدودا، إذ إنه لا يعالج مصدر الضعف الرئيس القائم حاليا، ما دامت الشحنات المتجهة إلى مومباسا مضطرة إلى عبور مضيق هرمز أو باب المندب.

تأمين رحلة النفط من البئر إلى المستهلك

يتسع مفهوم التنويع الاقتصادي في دول الخليج اليوم ليشمل، إلى جانب تنويع القاعدة الإنتاجية، مواقع الاحتفاظ بالموارد الأساس ومدى القدرة على إيصالها إلى الأسواق عند وقوع الأزمات. وتقع الاحتياطيات الاستراتيجية في صميم هذا التحول.

رويترز
مصافي النفط في جزيرة جورونغ، سنغافورة، 24 مارس 2026

فقد أخذت مرافق التخزين الخارجية في آسيا، ومراكز الطاقة الناشئة في أفريقيا، وطرق النقل البديلة التي تتجاوز الممرات البحرية المعرضة للاضطرابات، تمنح الاحتياطيات دورا استثماريا جديدا في حماية الوصول إلى الأسواق، وتوثيق العلاقات التجارية، وتعزيز النفوذ الاقتصادي.

ومع ذلك، تبقى فاعلية هذه الأدوات مرهونة بتكاملها. فالمخزونات الموجودة في الخارج محدودة، والطاقة الاستيعابية لطرق النقل البديلة لا تستطيع استيعاب جميع الصادرات، فيما تظل سلاسل الإمداد عرضة للتعطل عند أضعف حلقاتها وأكثرها انكشافا للمخاطر.

وعندما تقع الأزمة المقبلة، سيكون الاختبار الحقيقي لقدرة دول الخليج على الصمود في مدى تكامل خطوط الأنابيب ومراكز التخزين وشبكات الشراكة التي أقامتها في الخارج. فحجم الاحتياطيات، مهما اتسع، لا يغني عن منظومة قادرة على إبقاء الإمدادات متدفقة عندما تتعطل طرق التجارة وتضيق خيارات النقل.

font change

مقالات ذات صلة