التضخم لم يستسلم… ووارش يعيد الفائدة الأميركية إلى الصعودhttps://www.majalla.com/node/333097/%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF-%D9%88%D8%A3%D8%B9%D9%85%D8%A7%D9%84/%D8%A7%D9%84%D8%AA%D8%B6%D8%AE%D9%85-%D9%84%D9%85-%D9%8A%D8%B3%D8%AA%D8%B3%D9%84%D9%85%E2%80%A6-%D9%88%D9%88%D8%A7%D8%B1%D8%B4-%D9%8A%D8%B9%D9%8A%D8%AF-%D8%A7%D9%84%D9%81%D8%A7%D8%A6%D8%AF%D8%A9-%D8%A7%D9%84%D8%A3%D9%85%D9%8A%D8%B1%D9%83%D9%8A%D8%A9-%D8%A5%D9%84%D9%89-%D8%A7%D9%84%D8%B5%D8%B9%D9%88%D8%AF
فعلها كيفن وارش، ورفع الاحتياطي الفيديرالي الأميركي أسعار الفائدة للمرة الأولى منذ ثلاث سنوات، في قرار يعيد تشديد السياسة النقدية إلى واجهة الاقتصاد الأميركي بعد فترة من التيسير.
وراء هذه الخطوة مزيج من التضخم المستمر وارتفاع أسعار الطاقة وقوة الطلب. وتعكس الخطوة أيضا مقاربة أكثر "صقورية" من رئيس الاحتياطي الفيديرالي الأميركي، أي أن أولوية الفيديرالي تبدو موجهة نحو كبح التضخم والحفاظ على استقرار الأسعار، حتى إذا تطلب ذلك إبقاء تكاليف الاقتراض مرتفعة أو تحمل بعض التباطؤ في النمو، مما يجعل مسار السياسة النقدية الأميركية أكثر تشددا وتداعياته أوسع على الأسواق المالية العالمية.
بالتالي لن يتوقف أثر القرار عند حدود الولايات المتحدة، إذ تمتد تداعيات الفائدة الأميركية إلى الدولار والأسواق العالمية وتكلفة التمويل وحركة رؤوس الأموال حول العالم.
ماذا فعل الاحتياطي الفيديرالي؟
رفع مجلس الاحتياطي الفيديرالي النطاق المستهدف لسعر الفائدة على الأموال الفيديرالية بمقدار 25 نقطة أساس، أو 0.25 نقطة مئوية، لينتقل من 3.50 -3.75 في المئة إلى 3.75-4 في المئة. وجاء القرار باجماع 12 صوتا مقابل صفر. وهذه أول زيادة للفائدة منذ يوليو/تموز 2023. بمعنى آخر، الفيديرالي لم يقدم على تشديد حاد، فالزيادة لم تتخط ربع نقطة، لكنها مهمة لأنها تمثل عودة إلى رفع الفائدة بعد أكثر من ثلاث سنوات.
والسبب الأساس الذي ذكره الفيديرالي خلف قراره هو أن التضخم لا يزال مرتفعا، وأن رفع الفائدة من شأنه دعم عودته في الوقت المناسب إلى هدف البنك المركزي البالغ 2 في المئة.
رفع مجلس الاحتياطي الفيديرالي النطاق المستهدف لسعر الفائدة على الأموال الفيديرالية بمقدار 25 نقطة أساس، أو 0.25 نقطة مئوية، لينتقل من 3.50 -3.75 في المئة إلى 3.75-4 في المئة
ومنذ آخر رفع للفائدة في يوليو/تموز 2023، تغيرت صورة الاقتصاد الأميركي بصورة لافتة. ففي ذلك الوقت كان الاحتياطي الفيديرالي يخوض واحدة من أسرع دورات التشديد النقدي منذ عقود، ووصل بسعر الفائدة إلى 5.25-5.50 في المئة في محاولة لكبح التضخم الذي كان لا يزال بعيدا عن هدفه البالغ 2 في المئة. ثم دخلت السياسة النقدية مرحلة تثبيت طويلة، سمحت للفائدة المرتفعة بالانتقال تدريجيا إلى الاقتصاد، وفي الوقت نفسه بدأ التضخم في الانحسار من دون أن يفقد الاقتصاد الأميركي زخمه أو يدخل في ركود، بينما ظلت سوق العمل أكثر صمودا مما كان متوقعا.
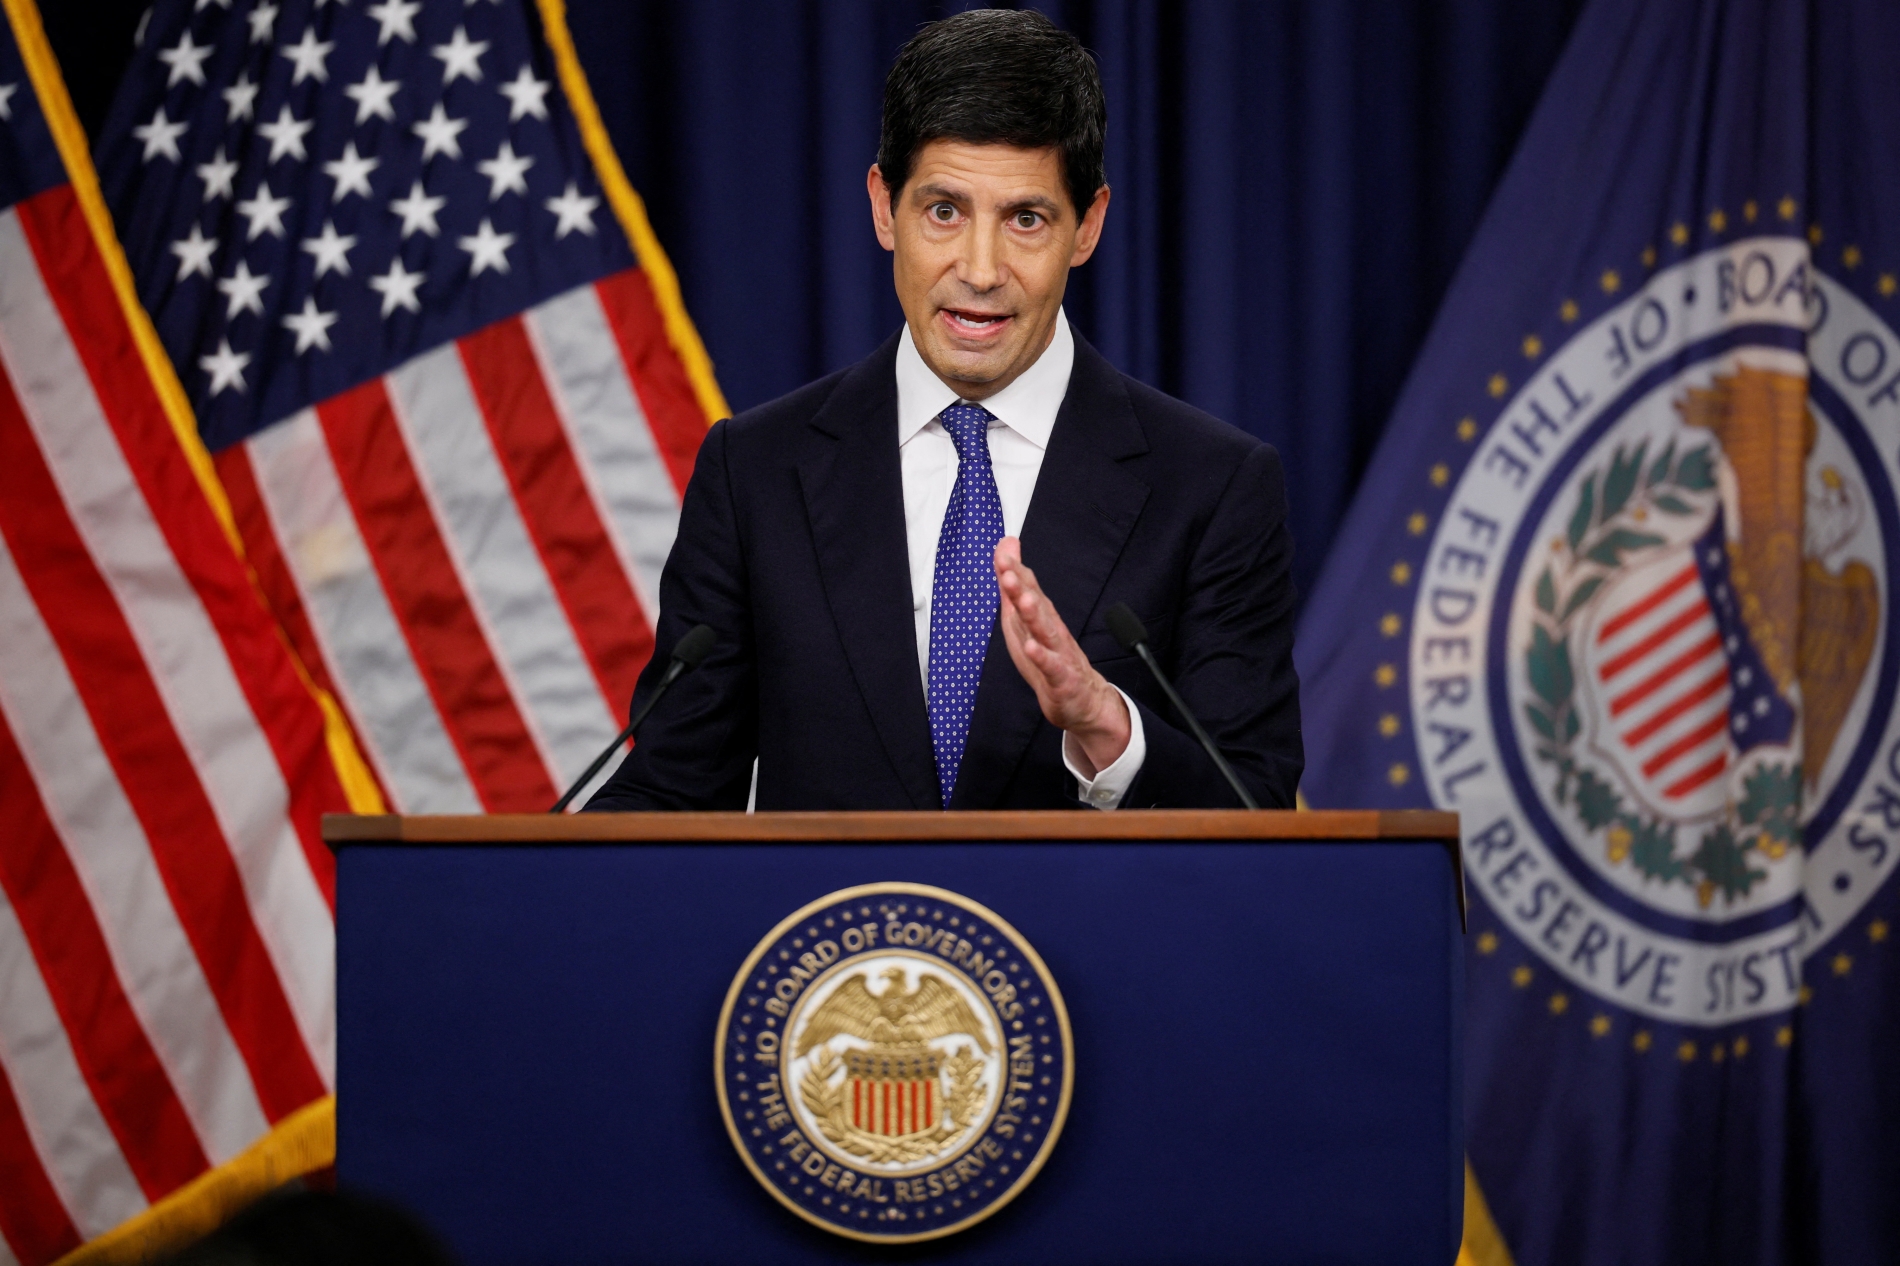
رئيس مجلس الاحتياطي الفيدرالي الأميركي كيفن وارش يعقد مؤتمراً صحفياً عقب اجتماع لجنة السوق المفتوحة الفيدرالية الذي استمر يومين، في مقر الاحتياطي الفيدرالي في واشنطن العاصمة، الولايات المتحدة، 16 سبتمبر/أيلول 2026
ومع تراجع الضغوط التضخمية، بدأ الفيديرالي خفض الفائدة في سبتمبر/أيلول 2024، واستمرت دورة التيسير حتى بلغ نطاق الفائدة 3.50 -3.75 في المئة في ديسمبر/كانون الأول 2025. وخلال هذه المرحلة كان التحدي مختلفا، إذ لم يعد الخطر الرئيس يتمثل في التضخم المرتفع وحده، بقدر ما قام على احتمال أن يؤدي إبقاء الفائدة عند مستويات تقييدية لفترة طويلة إلى إضعاف سوق العمل والنشاط الاقتصادي. لذلك أصبح خفض الفائدة أكثر ملاءمة مع تحسن مسار التضخم وتزايد الثقة في إمكان عودته تدريجيا إلى هدف 2 في المئة.
لكن الاقتصاد الأميركي في 2026 يقدم معادلة مختلفة. فبحسب تقييم الفيديرالي، يتوسع النشاط الاقتصادي بوتيرة قوية، والإنفاق المحلي لا يزال مرنا، والإنتاجية والاستثمار الرأسمالي متينان، فيما تبقى سوق العمل قريبة من مستويات التوظيف الكامل. وقال وارش إن الاقتصاد الأميركي تحسن بشكل ملحوظ منذ اجتماع يونيو/حزيران الماضي وإن سوق العمل تقترب من مستويات التوظيف الكامل، لكنه شدد في الوقت نفسه على أن التضخم لا يزال يمثل مشكلة مستمرة.
تحسن الاقتصاد الأميركي بشكل ملحوظ منذ اجتماع يونيو/حزيران الماضي وسوق العمل تقترب من مستويات التوظيف الكامل، لكن التضخم لا يزال يمثل مشكلة مستمرة
كيفن وارش، رئيس الاحتياطي الفيديرالي الأميركي
بالتالي، أضيفت إلى المعادلة ضغوط جديدة ناجمة عن ارتفاع أسعار الطاقة والتوترات الجيوسياسية. لذلك اختار وارش إعادة رفع الفائدة، في إشارة إلى أن الفيديرالي يرى أن الاقتصاد أصبح قادرا على تحمل تشديد إضافي، وأن خطر استمرار التضخم أصبح أكثر إلحاحا من خطر إضعاف النشاط الاقتصادي في الوقت الراهن.
وهنا يمكن أن نتساءل هل انتهى الأمر عند هذه الزيادة؟
ليس في الضرورة. وهذه من أهم الرسائل المالية في القرار. تشير بيانات التوقعات التي صدرت مع الاجتماع إلى أن غالبية أعضاء لجنة السوق المفتوحة يتوقعون زيادة أخرى خلال 2026، فيما تسعّر الأسواق احتمال رفع إضافي في اجتماع أكتوبر/تشرين الأول. لكن هذا ليس التزاما مسبقا من الفيديرالي، إذ أكد وارش أن قراراته المستقبلية ستعتمد على البيانات الاقتصادية
ماذا يعني القرار ماليا؟
لن تشعر الأسر الأميركية بقرار وارش بالطريقة نفسها، لكن أثره سيظهر أولا في تكلفة الاقتراض. فحاملو بطاقات الائتمان والقروض ذات الفائدة المتغيرة سيواجهون تكلفة أعلى مع انتقال الزيادة البالغة 25 نقطة أساس إلى أسعار الفائدة، فيما قد تصبح قروض السيارات والمشتريات الكبيرة أكثر تكلفة. أما الرهن العقاري، فلن ترتفع فائدته تلقائيا بمقدار قرار الفيديرالي نفسه، إذ تتبع القروض الثابتة الطويلة الأجل عوائد سندات الخزانة بدرجة أكبر، لكن هذه العوائد ارتفعت بالفعل، ليصل متوسط فائدة الرهن العقاري لـ30 عاما إلى 6.76 في المئة في سبتمبر/أيلول، مما يزيد صعوبة دخول المشترين الجدد إلى سوق الإسكان. وفي المقابل، قد يحصل المدخرون على عوائد أفضل على حسابات التوفير وشهادات الإيداع وأدوات الدين القصيرة الأجل.
أوراق نقدية من الدولار الأميركي، 10 مارس/آذار 2023
لكن الأثر الأهم قد لا يكون في الزيادة المباشرة على القسط الشهري، إنما في السلوك الاقتصادي الذي يريد الفيديرالي تغييره. فالفائدة الأعلى تجعل الأسرة أكثر حذرا في الاقتراض وشراء منزل أو سيارة أو تمويل مشتريات كبيرة، وتزيد الحافز على الادخار، بما يؤدي في النهاية إلى تهدئة الطلب.
ويقول مات شولتز، كبير محللي تمويل المستهلكين في "لاندينغ تري" (LendingTree)، إن رفع الفائدة ربع نقطة مئوية لن يكون له تأثير كبير على معظم المستهلكين بمفرده، لكن أثره يصبح أكبر إذا كان بداية لسلسلة من الزيادات، إذ تتراكم تكاليف الاقتراض مع مرور الوقت.
وهنا تكمن المفارقة كون الفيديرالي يرفع تكلفة الاقتراض للأسر اليوم، لكي يحاول خفض تكلفة المعيشة غدا. فإذا نجح التشديد في كبح التضخم، فقد تتباطأ وتيرة ارتفاع أسعار السلع والخدمات. أما إذا استمرت أسعار الطاقة والتضخم في الارتفاع واضطر الفيديرالي إلى مزيد من التشديد، فقد تجد الأسر نفسها أمام ضغط مزدوج من ارتفاع تكاليف المعيشة والتمويل.
أثر رفع الفائدة الأميركية على السياسة النقدية عالميا
لا تنتهي تداعيات قرار الاحتياطي الفيديرالي عند حدود الاقتصاد الأميركي، فارتفاع تكلفة الدولار ينعكس على التمويل والاستثمار في أنحاء العالم. فمع ارتفاع العائد على الأصول الأميركية، يصبح الدولار أكثر جاذبية، مما قد يدفع رؤوس الأموال نحو الولايات المتحدة ويضغط على عملات الأسواق الناشئة، بينما ترتفع تكلفة الاقتراض بالدولار وتتسع هوامش المخاطر على ديون الحكومات والشركات. وتشير دراسة للبنك الدولي إلى أن صدمات الفائدة الأميركية المرتبطة بتشدد الفيديرالي ترتبط بتراجع تدفقات رأس المال وارتفاع عوائد السندات وفوارق المخاطر وانخفاض قيمة العملات في الأسواق الناشئة، إلى جانب تراجع الاستهلاك والاستثمار.
ولا تتحرك البنوك المركزية الأخرى بالوتيرة نفسها، لكنها تواجه البيئة العالمية ذاتها. فقد رفع البنك المركزي الأوروبي الفائدة إلى 2.5 في المئة في سبتمبر/أيلول، فيما رفع الاحتياطي الأوسترالي الفائدة ثلاث مرات خلال 2026 إلى 4.35 في المئة، ويتجه بنك اليابان نحو مزيد من التشديد، مع توقع رفع الفائدة إلى 1.25 في المئة، فيما يتوقع اقتصاديون وصولها إلى 1.75 في المئة في الربع الثاني من 2027.
في المقابل، أبقى بنك إنكلترا الفائدة عند 3.75 في المئة. لكن محافظ البنك أندرو بيلي حذر من أن استمرار الحرب في الشرق الأوسط قد يستدعي سياسة أكثر تشددا. وقال تحديدا: "لا تغادروا هذه الغرفة معتقدين أن بنك إنكلترا يقترب من رفع الفائدة"، في إشارة إلى أن البنك لا يريد أن يستبق البيانات. وأبقى بنك كندا أسعار الفائدة دون تغيير مع ترك الباب مفتوحا أمام زيادات إذا استمر التضخم مرتفعا.
بالنسبة لدول الخليج المرتبطة بالدولار، تكون مساحة المناورة النقدية أضيق. فالحفاظ على ربط العملة بالدولار يتطلب في العادة مواءمة أسعار الفائدة المحلية بدرجة كبيرة مع السياسة الأميركية، حتى لا تتسع فجوة العائد وتتعرض أنظمة الربط لضغوط
وهكذا لا يفرض الفيديرالي قراراته على بقية البنوك المركزية، لكنه يغير نقطة الانطلاق التي تتخذ منها قراراتها.
أما بالنسبة لدول الخليج المرتبطة بالدولار، فتكون مساحة المناورة النقدية أضيق. فالحفاظ على ربط العملة بالدولار يتطلب في العادة مواءمة أسعار الفائدة المحلية بدرجة كبيرة مع السياسة الأميركية، حتى لا تتسع فجوة العائد وتتعرض أنظمة الربط لضغوط. لذلك يمكن أن ينتقل رفع الفائدة الأميركية إلى تكلفة القروض والرهون وتمويل الشركات في الخليج، حتى لو لم يكن التضخم المحلي هو السبب المباشر وراء القرار.
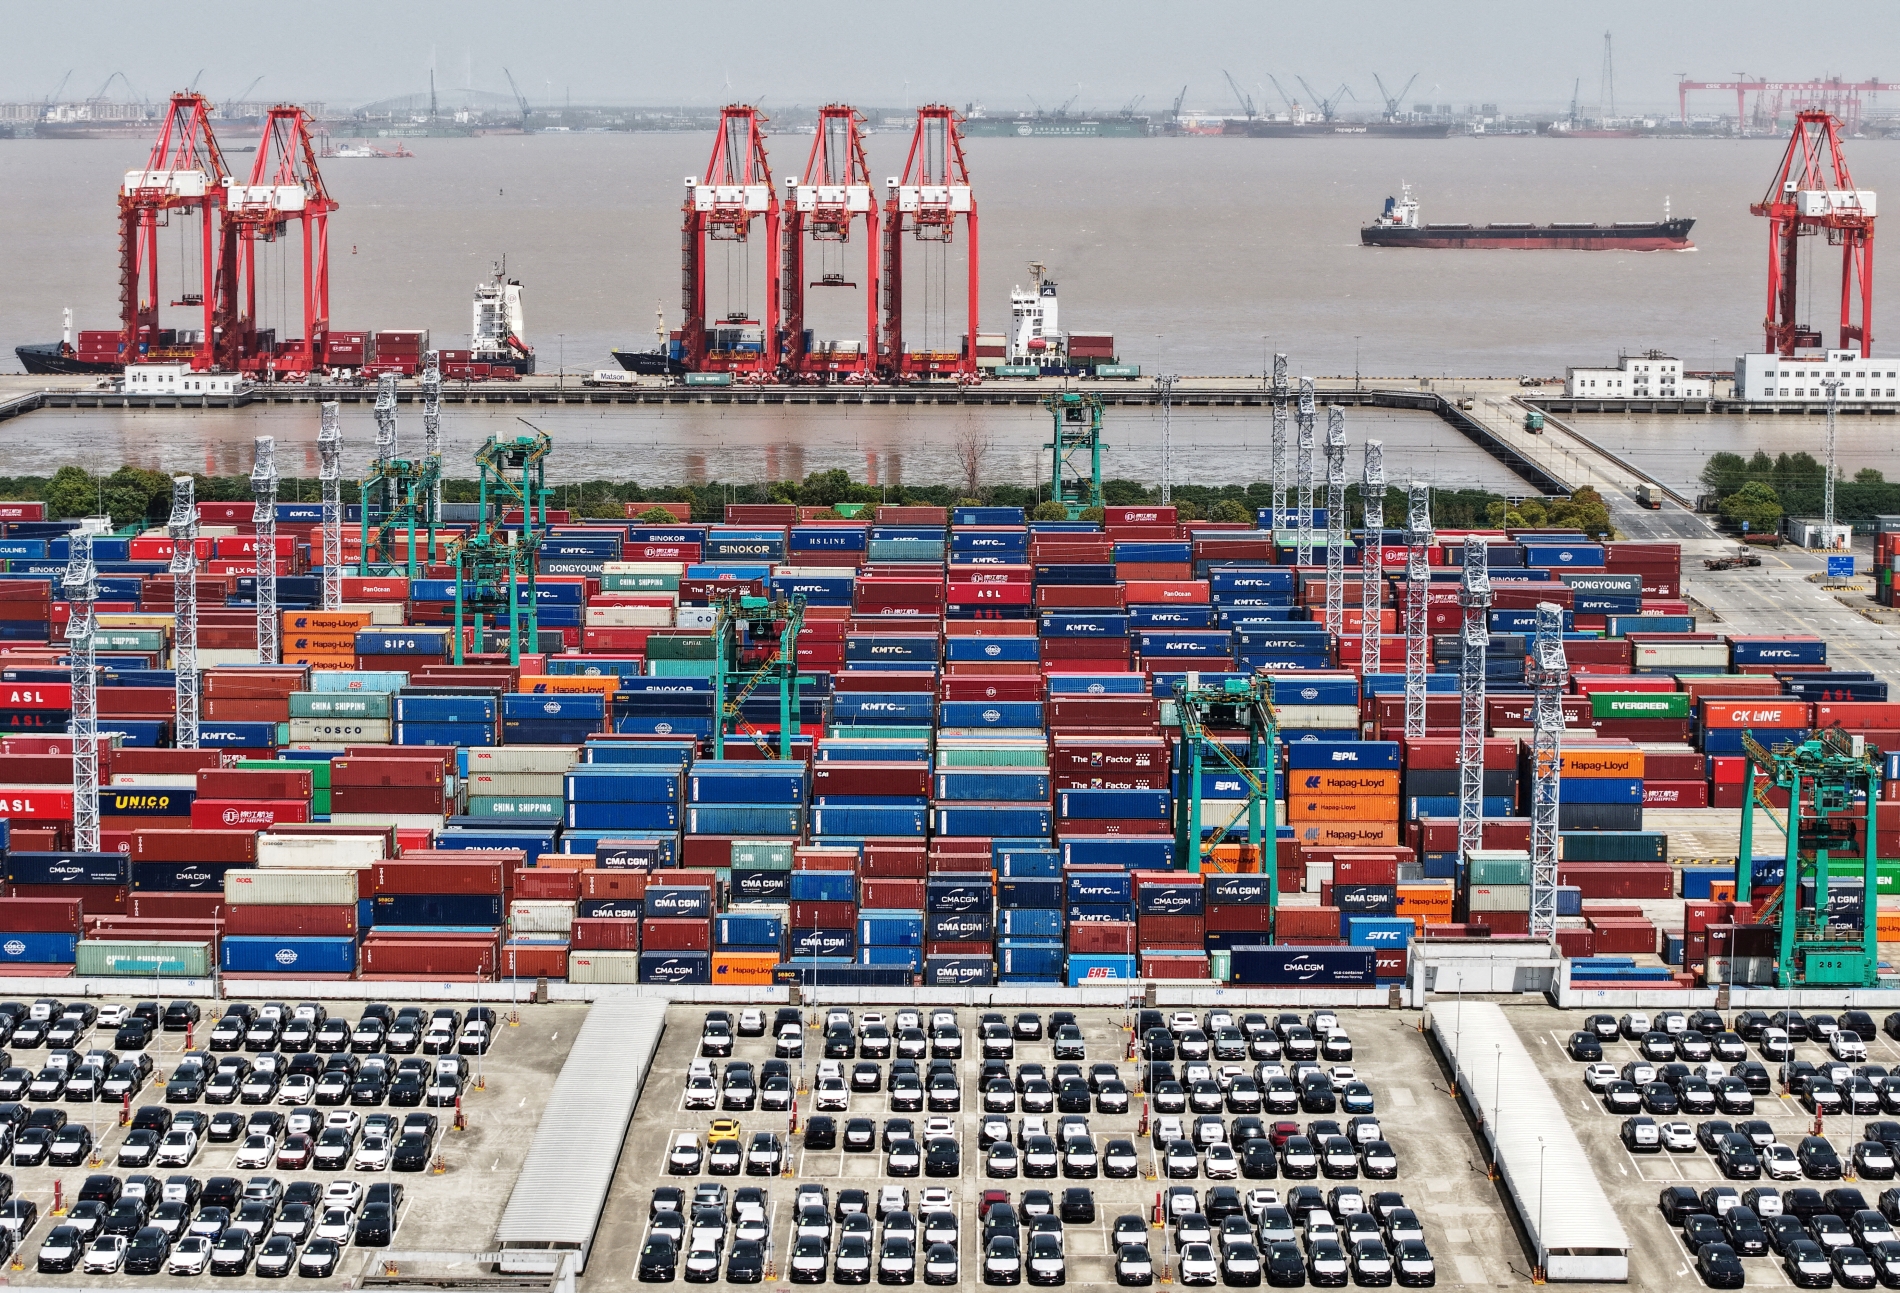
لقطة جوية تُظهر مركبات كهربائية (EV) مخصصة للتصدير وحاويات في ميناء بمدينة شنغهاي، الصين، 13 أبريل/نيسان 2025
ومما لا شك فيه أن حرب إيران تجعل الأثر العالمي أكثر تعقيدا، لأن الاقتصادات تواجه صدمتين في الوقت نفسه قوامهما نفط أغلى وفائدة أميركية أعلى. فالنفط يرفع التضخم ويضغط على المستوردين، بينما الفائدة المرتفعة تشدد شروط التمويل وتضغط على الطلب. وهذا يخلق خطر مزيج من التضخم الأضعف قابلية للانحسار والنمو الأبطأ، وهو ما يفسر لماذا بدأت بنوك مركزية عدة تعيد النظر في خفض الفائدة. فقد وصف تقرير "رويترز" في 17 سبتمبر/أيلول البنوك المركزية الكبرى بأنها تتجه نحو التشديد في مواجهة صدمة الطاقة.
هل يتكرر سيناريو صدمة النفط؟
لعل أقرب مثل تاريخي لفهم معضلة وارش يعود إلى عام 1979، عندما أدت الثورة الإيرانية ثم الحرب العراقية-الإيرانية إلى صدمة نفطية جديدة دفعت أسعار الطاقة إلى الارتفاع، في وقت كان التضخم الأميركي مرتفعا أصلا. لم تقتصر المشكلة آنذاك على ارتفاع سعر النفط، بقدر ما أنها امتدت إلى أسعار السلع والخدمات والأجور وتوقعات التضخم، مما جعل الصدمة الخارجية تتحول إلى مشكلة داخلية للسياسة النقدية. وبحسب الاحتياطي الفيديرالي، كانت تأثيرات الجولة الثانية لارتفاع النفط في السبعينيات كبيرة بما يكفي لدفع البنك المركزي إلى تشديد حاد للسياسة النقدية، انتهى بارتفاع كبير في البطالة ودخول الاقتصاد في ركود.
من هنا تأتي أهمية المقارنة مع 2026. فحرب إيران الحالية لا تجعل رفع الفائدة أداة لخفض سعر النفط نفسه، لكنها تضع الفيديرالي أمام السؤال ذاته الذي واجهه بول فولكر: ماذا يحدث إذا انتقلت صدمة الطاقة من الوقود إلى بقية الأسعار وأصبحت توقعات التضخم أكثر رسوخا؟ في 1979 اختار رئيس الاحتياطي الفيديرالي الأميركي آنذاك بول فولكر تشديدا نقديا قاسيا، وارتفعت أسعار الفائدة القصيرة من نحو 9.5 في المئة إلى أكثر من 16 في المئة خلال أقل من عامين، قبل أن يصل سعر الفائدة على الأموال الفيديرالية إلى نحو 20 في المئة في 1981.
والتشابه لا يتوقف عند الولايات المتحدة. فقد انتقلت صدمة الفائدة الأميركية آنذاك إلى الاقتصاد العالمي عبر ارتفاع تكلفة التمويل وقوة الدولار، لتجد الدول النامية المثقلة بالديون الدولارية نفسها أمام عبء خدمة دين أكبر، وهو ما أسهم في أزمة ديون أميركا اللاتينية في الثمانينيات. لكن المقارنة لها حدودها. فالتضخم في بداية الثمانينيات كان أعلى بكثير وأكثر ترسخا من مستويات اليوم، ولذلك لا يعني رفع وارش للفائدة أن الولايات المتحدة تتجه بالضرورة إلى تكرار "صدمة فولكر". ما يتكرر هو المعضلة فقط وتقوم على صدمة نفطية مصدرها الشرق الأوسط، وبنك مركزي يخشى أن تتحول من ارتفاع مؤقت في تكلفة الطاقة إلى موجة تضخم أوسع، فيضطر إلى تشديد السياسة النقدية رغم تكلفة ذلك على النمو.
البيت الأبيض ينتقد بشدة قرار الفيديرالي "المؤسف"
لا يخلو قرار وارش من بعد سياسي، إذ يأتي في ظل خلاف علني بين البيت الأبيض والاحتياطي الفيديرالي حول مسار أسعار الفائدة. وبينما تضغط الإدارة في اتجاه سياسة نقدية أكثر تيسيرا لدعم النمو، اختار الفيديرالي التشديد لمواجهة التضخم، في اختبار جديد لاستقلالية البنك المركزي وقدرته على اتخاذ قراراته بعيدا من الضغوط السياسية.
وتدخل حرب إيران في صلب المعادلة التي دفعت الاحتياطي الفيديرالي إلى إعادة رفع الفائدة، وإن لم تكن العامل الوحيد وراء القرار. فقد دفعت الحرب والتوترات المرتبطة بإمدادات الطاقة أسعار النفط إلى تجاوز 100 دولار للبرميل، لتضيف إلى التضخم الأميركي صدمة خارجية جديدة. ويقول وارش إن البنك المركزي لا يستطيع التحكم في أسعار النفط أو إنهاء العوامل الجيوسياسية التي تقف وراء ارتفاعها، لكنه يستطيع محاولة منع انتقال صدمة الطاقة إلى بقية الأسعار، بحيث لا تتحول زيادة مؤقتة في تكلفة الوقود إلى تضخم أوسع وأكثر استدامة.
وتزداد أهمية هذه الصدمة لأن الاقتصاد الأميركي لا يبدو ضعيفا بما يكفي لتجاهل الضغوط التضخمية. وهكذا جاءت حرب إيران لتزيد صعوبة مهمة كانت معقدة أصلا.
قرار الاحتياطي الفيديرالي المؤسف إلى حد ما اليوم رفع أسعار الفائدة لم يستند، من وجهة نظر الإدارة، إلى مبررات اقتصادية مقنعة بشكل خاص
كوش ديزاي، المتحدث باسم البيت الأبيض
وبرز خلاف مهم بين الخبراء حول مدى قدرة رفع الفائدة على معالجة تضخم سببه النفط. فرفع الفائدة لا يزيد إنتاج النفط ولا يفتح مضيق هرمز ولا ينهي الحرب. بالتالي لا يعالج أصل الصدمة. وهذا تحديدا ما دفع بعض الاقتصاديين إلى التشكيك في مدى فاعلية رفع الفائدة في خفض التضخم الناجم عن عوامل خارجية مثل النفط.
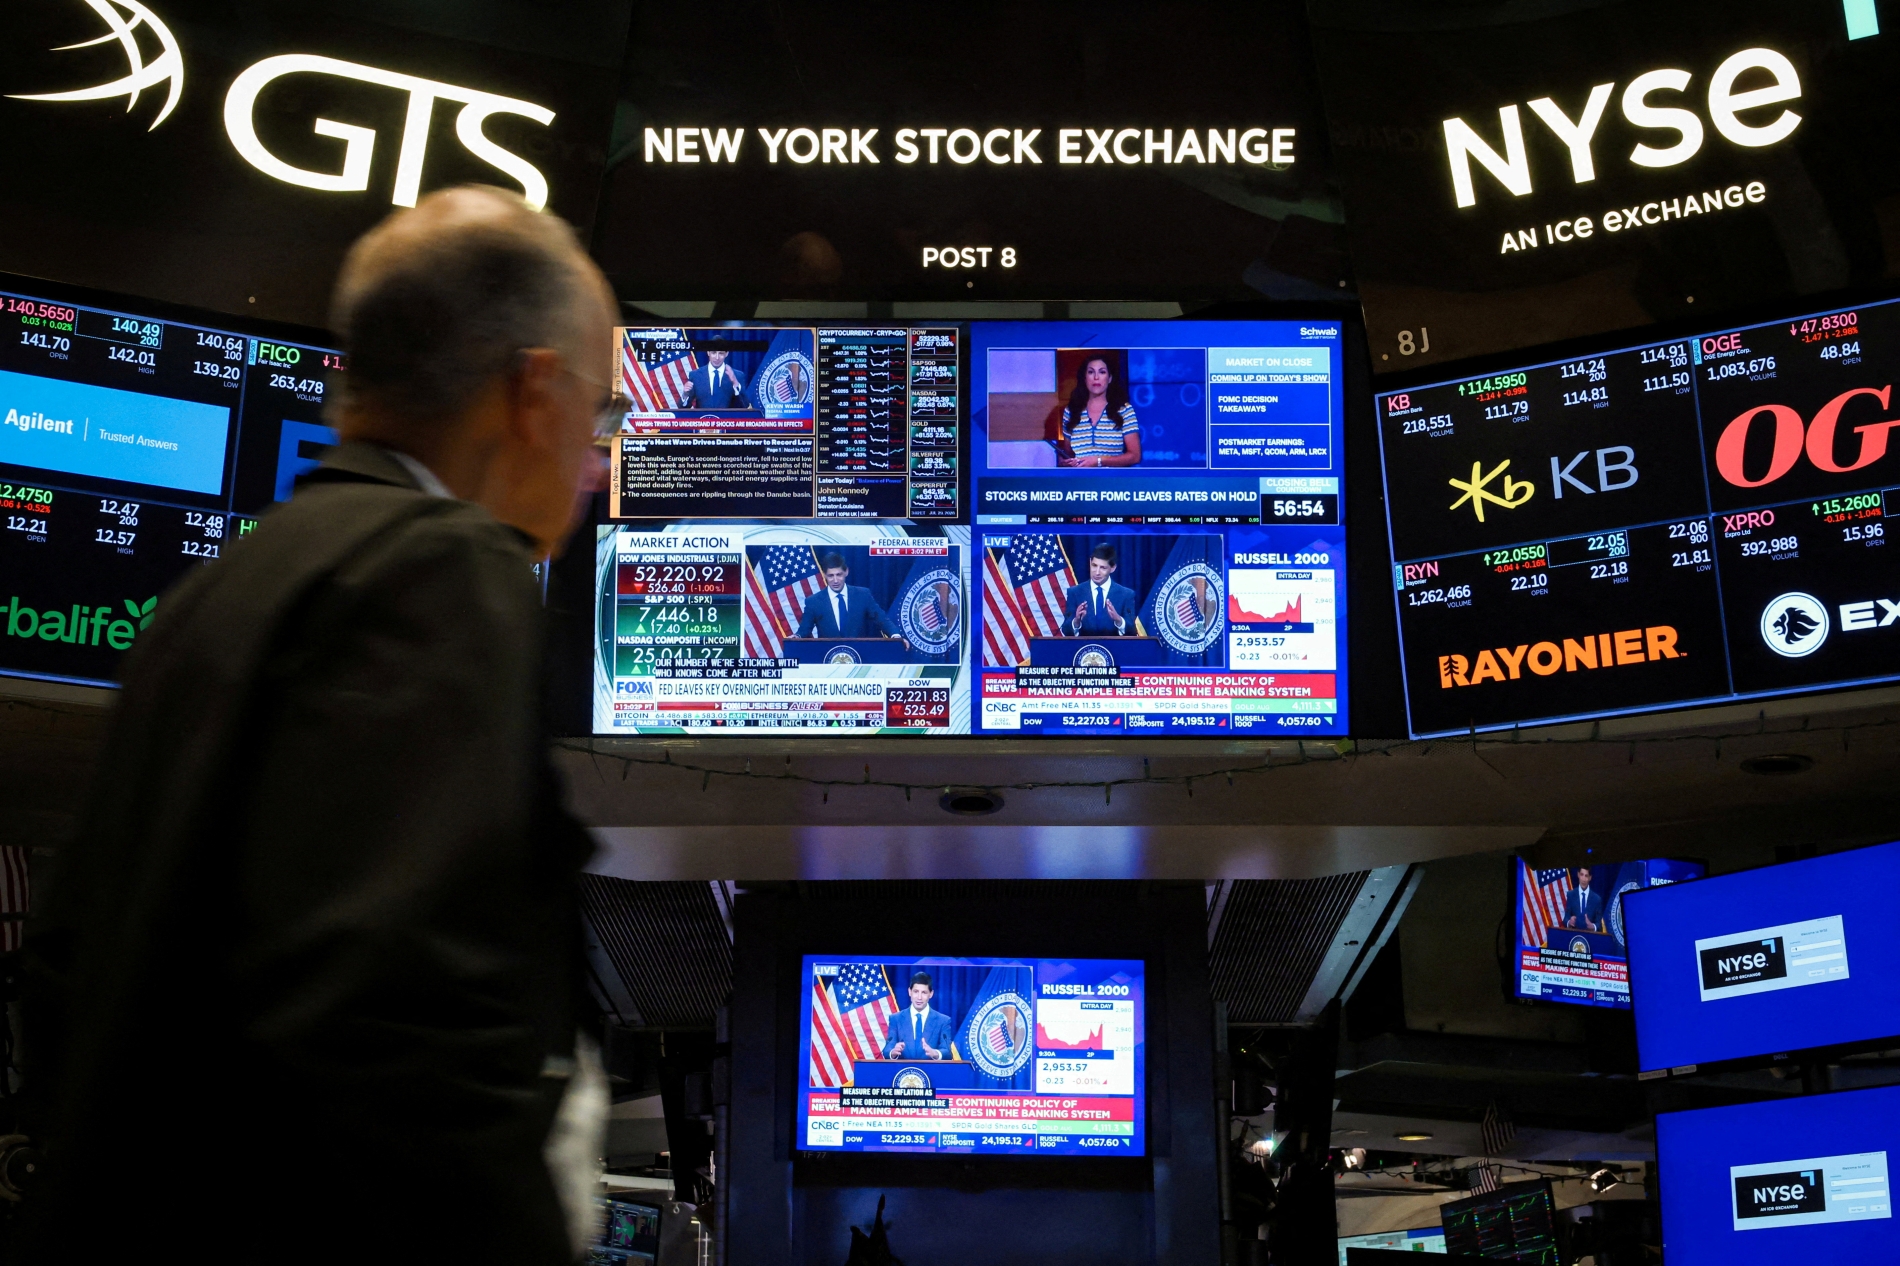
أحد المتداولين يعمل بينما تعرض الشاشات مؤتمراً صحفياً لرئيس مجلس الاحتياطي الفيدرالي الأميركي كيفن وارش، نيويورك، الولايات المتحدة، 29 يوليو/تموز 2026
وفي المقابل، يرى منطق الفيديرالي أن ترك صدمة الطاقة تنتقل إلى الأجور والأسعار والخدمات قد يجعل التضخم أكثر رسوخا، وهو ما يستدعي تشديد الظروف المالية لكبح الطلب ومنع انتشار الصدمة.
وقال المتحدث باسم البيت الأبيض كوش ديزاي إن قرار مجلس الاحتياطي الفيديرالي رفع أسعار الفائدة غير مبرر من الناحية الاقتصادية، ولن يعالج العامل الرئيس وراء ارتفاع التضخم.
وأضاف في مقابلة مع "فوكس نيوز": "قرار الاحتياطي الفيدرالي المؤسف إلى حد ما اليوم رفع أسعار الفائدة لم يستند، من وجهة نظر الإدارة، إلى مبررات اقتصادية مقنعة بشكل خاص". وتابع: "بقدر ما لا يزال التضخم قائما، وكما أشار الرئيس وآخرون، فإنه ناجم بالكامل عن صدمة في إمدادات الطاقة، وعما يحدث لأسعار النفط في الشرق الأوسط. وهذه أمور لا علاقة لها بأسعار الفائدة، ولا تتأثر فعليا بارتفاع أسعار الفائدة".
وكان الرئيس الأميركي دونالد ترمب قال قبل يومين إن الارتفاع السريع في أسعار الديزل عالميا "يعود في الغالب إلى الحرب الروسية-الأوكرانية، وليس إيران".
وقال ديزاي لـ"فوكس نيوز": "كل ما ستفعله أسعار الفائدة المرتفعة في الوقت الراهن هو عرقلة التقدم الاقتصادي الكبير الذي حققته الولايات المتحدة في عهد هذا الرئيس".