الذكاء الاصطناعي يطلق أكبر سباق لبناء مراكز البيانات

استثمارات قد تبلغ 50 تريليون دولار حتى عام 2050، تواجه تحديات في الطاقة والرقائق وقوانين البيانات

المجلة
المجلة

الذكاء الاصطناعي يطلق أكبر سباق لبناء مراكز البيانات

من الخارج، يبدو مركز البيانات مبنى صناعيا ضخما لا يختلف كثيرا عن مستودع محاط بالأسوار وأنظمة الحماية. لكن ما يجري داخله يضعه في فئة اقتصادية مختلفة. فقد تمتد صلاحية الأرض والبنية الإنشائية لعقود، بينما تكون دورات تحديث الخوادم ومعدات الشبكات أقصر بكثير. إذ يشير "معهد أبتايم" (Uptime Institute) إلى متوسط دورة تحديث للخوادم يبلغ نحو خمس سنوات، مع استخدام دورات من أربع إلى ست سنوات في بعض السيناريوهات.

لذلك، لا تُبنى البنية التحتية الخاصة بالذكاء الاصطناعي مرة واحدة. تبدأ الدورة بشراء الأرض وتجهيز الموقع وتوفير الكهرباء وأنظمة التبريد، وهي مكونات تمتد أعمارها التشغيلية لفترات أطول بكثير. فالعمر المفيد لبعض معدات التبريد يتراوح بين 10 و15 عاما، وبعض مكونات البنية الكهربائية بين 8 و20 عاما، بحسب "ماكنزي". في المقابل، تحتاج الخوادم ومعدات الشبكات إلى تحديثات رأسمالية متكررة، بينما يمكن أن تكون دورة تحديث معدات الحوسبة الخاصة بالذكاء الاصطناعي أقصر بسبب التطور السريع في أداء المعالجات وكفاءة الطاقة.

في هذا المعنى، يصبح مركز البيانات أشبه بمنصة بنية تحتية تتطلب إنفاقا رأسماليا متجددا على العتاد، داخل مبنى أُنشئ مرة واحدة.

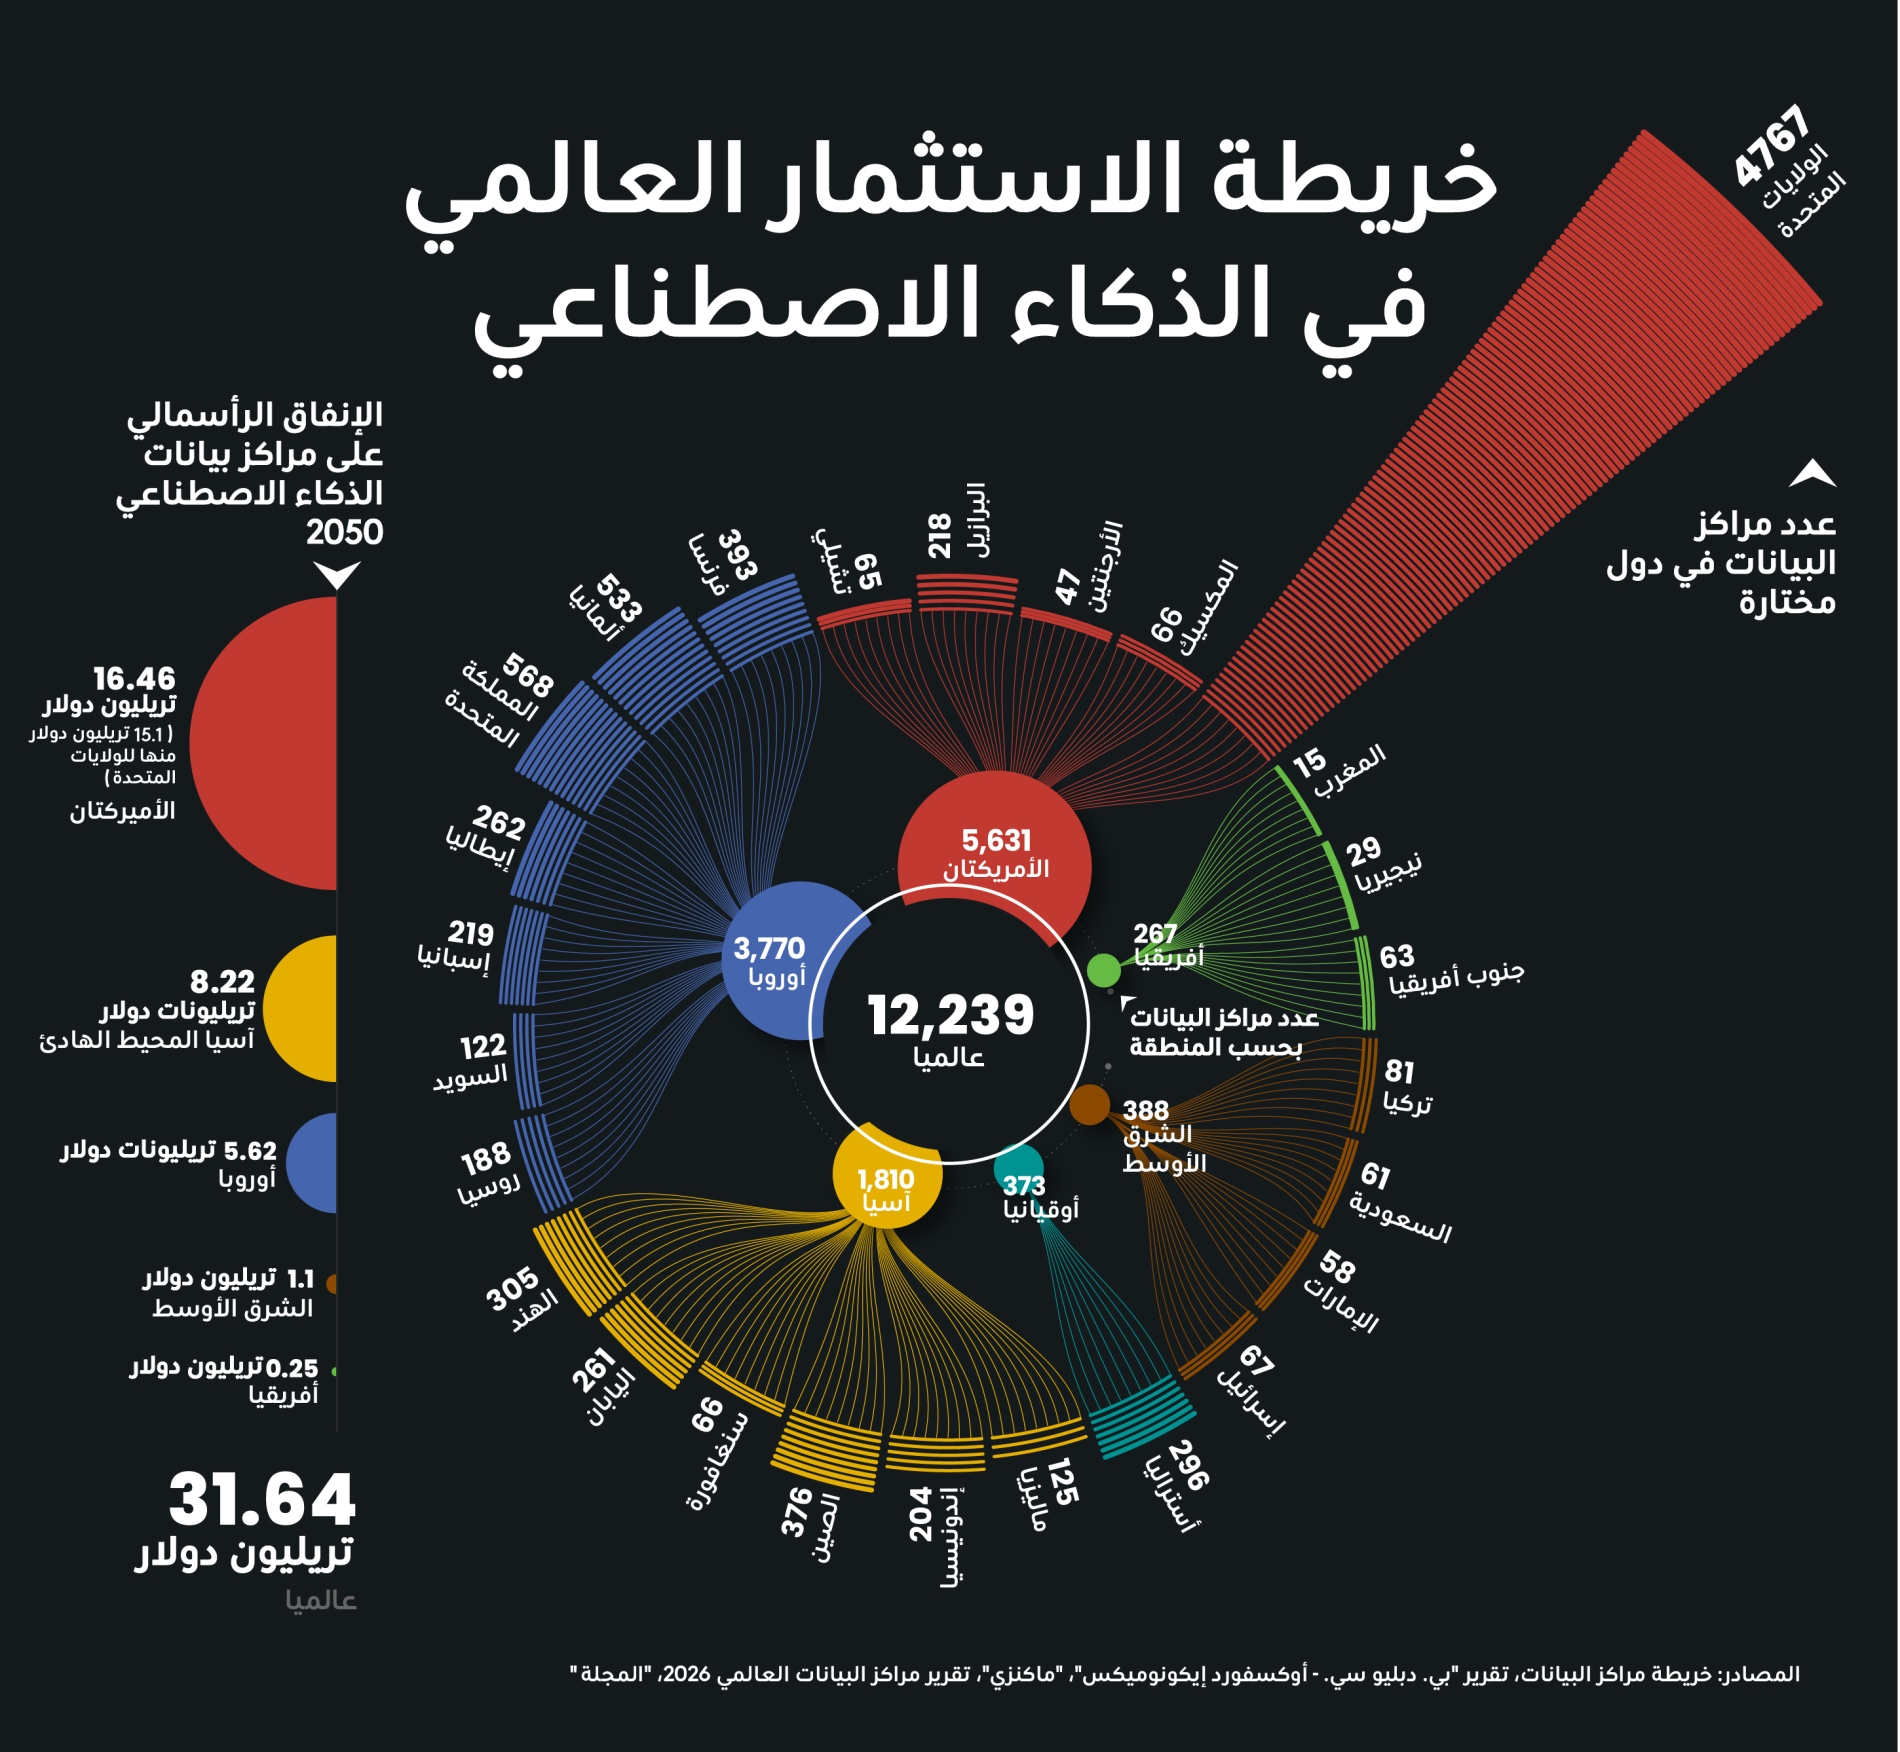
هذه الطبيعة المتكررة هي التي تقف وراء التقدير الضخم الذي نشرته "بي دبليو سي" (PwC)، استنادا إلى نموذج أعدته "أوكسفورد إيكونوميكس" (Oxford Economics). ففي السيناريو المركزي، قد تصل النفقات الرأسمالية التراكمية لمراكز البيانات عالميا إلى 31.6 تريليون دولار بين عامي 2026 و2050، بالدولارات الحقيقية وفق أسعار 2025. وإذا تسارع تبني الذكاء الاصطناعي، فقد تقترب النفقات من 50 تريليون دولار، بينما قد تنخفض إلى نحو 22 تريليون دولار في سيناريو التبني الأبطأ.
كل دولار ينفَق على تشييد المبنى وبنيته الأساس يقود، على امتداد عمر المشروع، إلى إنفاق نحو 12 دولارا على الخوادم ووحدات معالجة الرسوميات والتخزين والشبكات

لا يعني ذلك أن العالم سينفق 31.6 تريليون دولار في عام 2050 وحده، كما أن الرقم لا يخص منشآت مكرسة حصرا للذكاء الاصطناعي. إنه تقدير لمجمل الإنفاق على مراكز البيانات التي ستلبي الطلب الرقمي المتنامي، وفي قلبه الذكاء الاصطناعي.

ويرتفع الإنفاق السنوي، وفق السيناريو المركزي، من نحو 800 مليار دولار في عام 2026 إلى 1.1 تريليون في عام 2030، ثم 1.8 تريليون في عام 2050.

12 دولارا للعتاد مقابل كل دولار للبناء

تكمن المفاجأة ليس في حجم الاستثمار وحده، بل في وجهته. فتتراجع حصة المباني والمنشآت وأنظمة الطاقة والتبريد نسبيا بمرور الوقت، فيما ترتفع حصة معدات تكنولوجيا المعلومات والاتصالات من 70 في المئة من إجمالي الإنفاق في عام 2026 إلى 93 في المئة في عام 2050.

وتقدر الدراسة أن كل دولار يُنفَق على تشييد المبنى وبنيته الأساس يقود، على امتداد عمر المشروع، إلى إنفاق نحو 12 دولارا على الخوادم ووحدات معالجة الرسوميات والتخزين والشبكات. وقد يحتاج مركز بيانات يعمل 20 سنة إلى ما بين ثلاث وخمس دورات كاملة من استبدال معداته.

رويترز
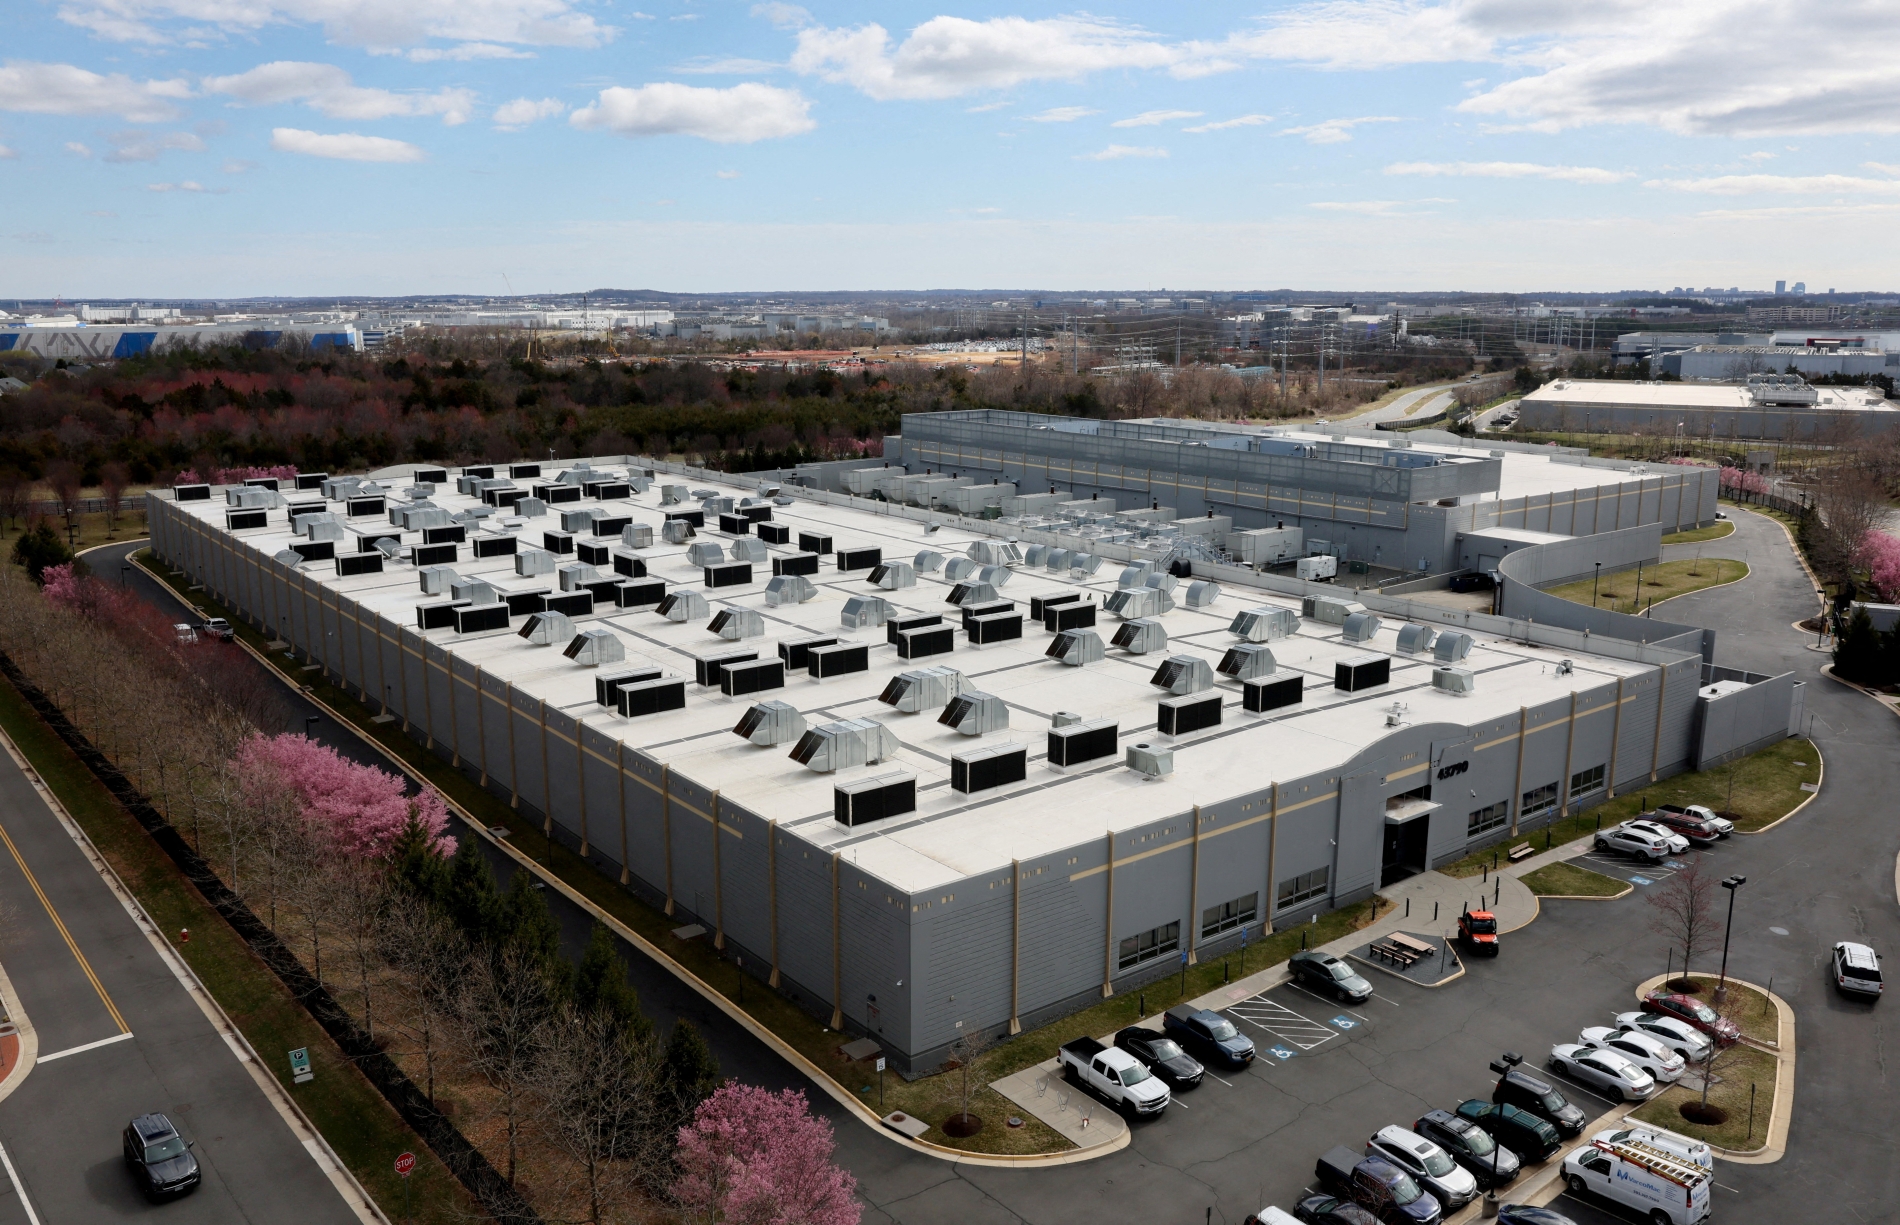
مركز بيانات في آشبورن بولاية فيرجينيا، الولايات المتحدة، 17 مارس/آذار 2025

وهنا يختلف هذا الاستثمار عن دورات السكك الحديد وشبكات الكهرباء وحتى الإنترنت. لقد تركز الإنفاق في تلك المراحل على مد القضبان أو الأسلاك أو كابلات الاتصالات، ثم تراجع تدريجيا بعد اكتمال الشبكات. أما في مراكز البيانات، فلا تنتهي التكلفة عند اكتمال البناء، لأن القلب الحاسوبي للمنشأة يشيخ بسرعة.

لكن هذه الميزة تحمل مخاطرتها في داخلها. لكي تستمر دورة استبدال المعدات كل بضع سنوات، يجب أن ترتفع الإيرادات التي يولدها الذكاء الاصطناعي بوتيرة مقاربة. وإذا تباطأ انتشار التطبيقات، أو انخفضت أسعار الخدمات، أو جاءت مكاسب الإنتاجية دون التوقعات، فقد تتحول منشآت ضخمة إلى قدرة فائضة لا تجد من يستخدمها. وتؤكد "بي دبليو سي" أن تباطؤ تبني الذكاء الاصطناعي أو ضعف الأسعار سيجعل تمويل السنوات اللاحقة من دورة بناء مراكز البيانات أكثر صعوبة.

لا يأتي التفوق الأميركي من حجم الاقتصاد فقط. تجمع الولايات المتحدة شركات الحوسبة السحابية العملاقة، ومطوري النماذج المتقدمة، ورأس المال والمواهب والشركات الناشئة، فضلا عن الدور المحوري للشركات الأميركية في تصميم المعالِجات

تبدو المخاطرة أكبر لدى شركات الحوسبة المتخصصة وجهات تطوير النماذج الأصغر منها لدى شركات الحوسبة السحابية العملاقة، لأن قدرتها على توقيع عقود طويلة وتحمّل تقلبات السوق والتمويل أضعف.

الولايات المتحدة تستحوذ على نصف الاستثمارات

لن تتوزع الأموال تلقائيا بحسب حجم الاقتصادات أو عدد السكان. لا يكفي وجود الطلب. الأهم هو قدرة الدولة على استضافته. تتوقع الدراسة حصول الأميركتين على 16.5 تريليون دولار حتى عام 2050، منها 15.1 تريليون للولايات المتحدة وحدها، أي نحو 48 في المئة من الإجمالي العالمي. أما نحو 1.4 تريليون دولار المتبقية، فتتوزع على كندا وأميركا اللاتينية وتحديدا تشيلي.

ولا يأتي التفوق الأميركي من حجم الاقتصاد فقط. تجمع الولايات المتحدة شركات الحوسبة السحابية العملاقة، ومطوري النماذج المتقدمة، ورأس المال والمواهب والشركات الناشئة، فضلا عن الدور المحوري للشركات الأميركية في تصميم المعالِجات. ويغذي هذا التجمع نفسه: تجذب البنية الحالية مزيدا من الشركات والتمويل والموردين، فتتعزز أفضلية السوق بدلا من أن تتراجع.

ديانا إستيفانيا روبيو

وتأتي آسيا والمحيط الهادئ في المرتبة التالية بنحو 8.2 تريليون دولار، مدفوعة بحجم الطلب في الصين والهند واتساع الاقتصاد الرقمي. مع ذلك، تبقى حصتها دون وزنها في الاقتصاد العالمي، كما أنها المنطقة الأكثر حساسية لسرعة تبني الذكاء الاصطناعي وللقيود المفروضة على تجارة الرقائق.

وتحصل أوروبا على نحو 5.6 تريليون دولار، وهي حصة تقل أيضا عن وزنها الاقتصادي. ولا تفتقر القارة إلى الطلب أو الخبرات الصناعية، لكنها تواجه قيودا في شبكات الكهرباء، وبطئا في التخطيط والتراخيص، وتفاوتا تنظيميا بين الدول. وفي المقابل، تتمتع بلدان شمال أوروبا بميزة الكهرباء المتجددة والطقس البارد الذي يحد من تكلفة التبريد.

أما الشرق الأوسط، فتبلغ حصته المتوقعة 1.1 تريليون دولار. وعلى الرغم من صغر الرقم مقارنة بالولايات المتحدة وآسيا، يُتوقَّع أن تكون المنطقة الأسرع نموا نسبيا، انطلاقاً من قاعدة محدودة، ومستفيدة من قدرتها على الجمع بين التمويل والطاقة والأراضي والقرار الحكومي السريع.

التحدي الأصعب هو العثور على كهرباء كافية يمكن إيصالها إلى الموقع في الوقت المطلوب، وتشغيلها في صورة مستقرة على مدار الساعة

وتحصل أفريقيا على نحو 255 مليار دولار. ويذهب جزء كبير من هذه الاستثمارات إلى بناء بنية رقمية أساس تحتاج إليها القارة بصرف النظر عن سرعة انتشار الذكاء الاصطناعي، مع بقاء جنوب أفريقيا السوق الأرسخ، وبروز كينيا ونيجيريا وغانا كأسواق واعدة.

رأس المال موجود... فأين الكهرباء؟

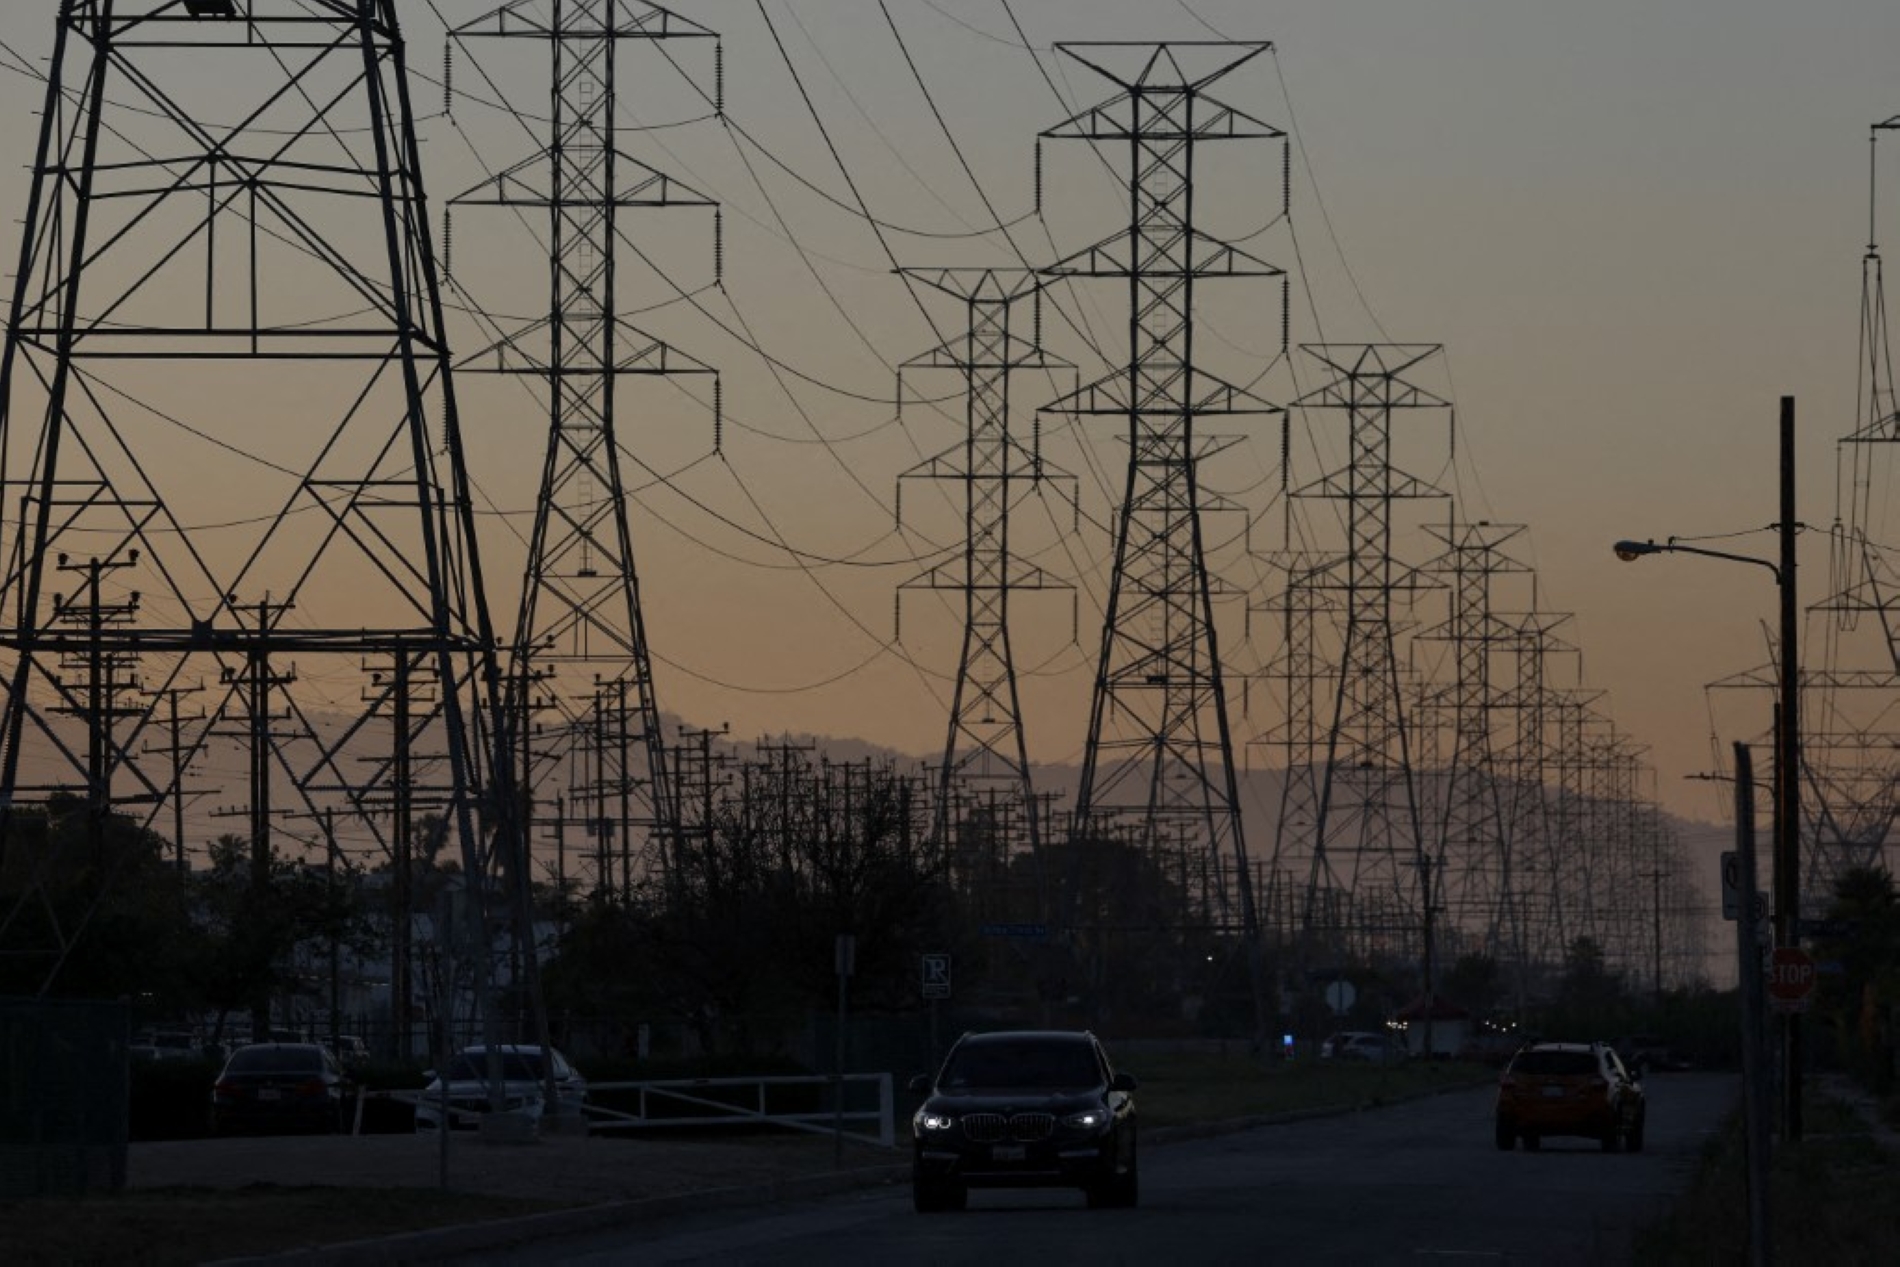
لا تبدو القدرة على جمع الأموال أكبر عقبات هذه الدورة. في مقدور الشركات العملاقة والصناديق السيادية والمستثمرين في البنية التحتية توفير قدر كبير من التمويل. أما التحدي الأصعب فهو العثور على كهرباء كافية يمكن إيصالها إلى الموقع في الوقت المطلوب، وتشغيلها في صورة مستقرة على مدار الساعة.

أ.ف.ب
أبراج كهرباء في لوس أنجلوس، كالفورنيا، الولايات المتحدة الأميركية، 25 مارس/آذار 2026

بلغ استهلاك مراكز البيانات عالميا نحو 415 تيراواط/ساعة في عام 2024، أو 1.5 في المئة من إجمالي استهلاك الكهرباء. وتتوقع وكالة الطاقة الدولية أن يزيد إلى أكثر من الضعف ويصل إلى نحو 945 تيراواط/ساعة في عام 2030، أي أكثر قليلا من استهلاك اليابان الحالي.

قد لا تبدو حصة تقارب ثلاثة في المئة من كهرباء العالم استثنائية، لكن مراكز البيانات لا تنتشر بالتساوي. هي تتجمع حول مواقع تتوافر فيها الألياف الضوئية والعملاء وشبكات الحوسبة السحابية، ولذلك قد يكون أثرها في مدينة أو ولاية أكبر كثيرا من أثرها الظاهر في المتوسط العالمي.

وتقدر وكالة الطاقة الدولية أن نحو 20 في المئة من المشاريع المخطط لها قد تتعرض إلى تأخير إذا لم تُعالَج اختناقات الشبكات. يحتاج إنجاز خطوط نقل الكهرباء الجديدة في الاقتصادات المتقدمة إلى ما بين أربع وثماني سنوات، فيما تضاعفت فترات انتظار اكتمال المحولات والكابلات خلال ثلاث سنوات.

وتبدو الضغوط أشد في الولايات المتحدة. قدّر مختبر "لورنس بيركلي" الوطني، في تحديث صدر في يونيو/حزيران 2026، أن تستهلك مراكز البيانات الأميركية نحو 649 تيراواط/ساعة في عام 2030 في السيناريو المرجعي، من ضمن نطاق يتراوح بين 521 و843 تيراواط/ساعة. وهذا يعادل ما بين 9.5 و15.3 في المئة من كهرباء البلاد.

في سيناريو تفترض فيه "بي دبليو سي" تصعيد القيود الأميركية الصينية على المعالجات المتقدمة، يكون الشرق الأوسط المنطقة الأكثر تضررا نسبيا، مع تراجع حصته 29 في المئة، بسبب اعتماده على المعالجات المستوردة وطموحه إلى جذب عمليات تدريب دولية تعتمد بكثافة على الرقائق

ومن المتوقع أن توفر مصادر الطاقة المتجددة قرابة نصف الزيادة العالمية في كهرباء مراكز البيانات حتى عام 2035، لكن الغاز والطاقة النووية سيؤديان دورا مهما أيضا. فلا يكفي أن تعلن الشركات شراء طاقة نظيفة تعادل استهلاكها على أساس سنوي. المطلوب كهرباء فعلية متاحة في الموقع طوال اليوم، وشبكة نقل ومحطات تحويل وأنظمة تبريد قادرة على تحمل الخوادم ذات الاستخدام الأعلى كثافة.

الرقائق ترسم حدود السيادة

يمكن تشييد مركز البيانات داخل حدود بلد ما، لكن قلبه يبقى جزءا من سلسلة إمداد عالمية شديدة التركّز. فالتصميم يتركز بدرجة كبيرة في الولايات المتحدة، وتصنيع الرقائق المتقدمة في تايوان وكوريا الجنوبية، ومعدات الطباعة الضوئية المتقدمة في هولندا، والذاكرة العالية النطاق (HBM) في كوريا الجنوبية والولايات المتحدة، بينما تتوزع مراحل التغليف المتقدم بين تايوان وكوريا الجنوبية والولايات المتحدة ودول آسيوية أخرى.

رويترز
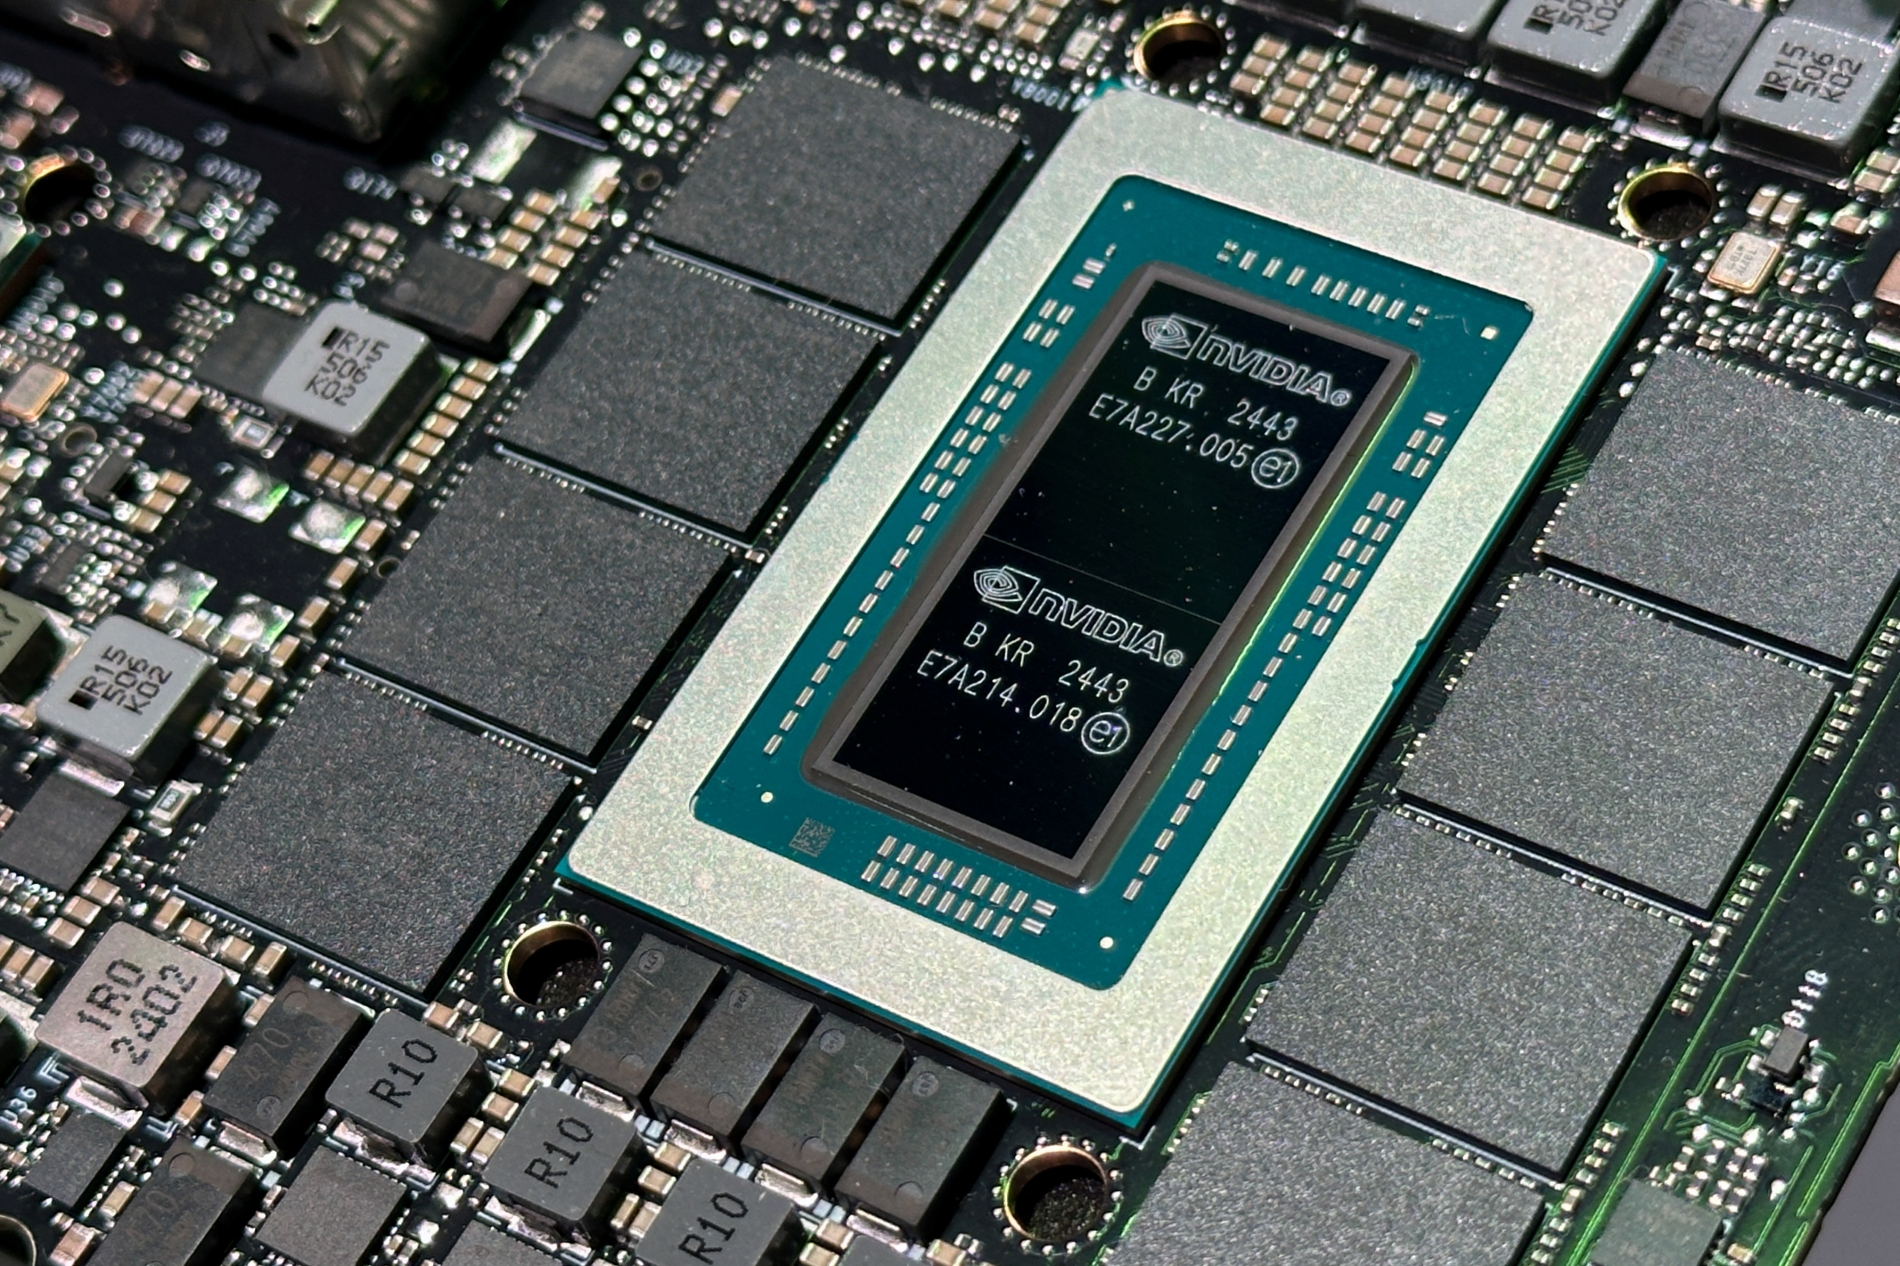
شريحة "جريس بلاكويل جي بي 10" من تصنيع " إنفيديا"، خلال مؤتمر GTC التابع للشركة في سان خوسيه، كاليفورنيا، الولايات المتحدة، 19 مارس/آذار 2025

ومن هنا تبرز واحدة من مفارقات هذا السباق، إذ يمكن دولة أن تملك الأرض والطاقة والمال، ثم تكتشف أن توسعها يتوقف على قرار تصدير يصدر في عاصمة أخرى. ولذلك، لا تؤثر القيود التجارية في أسعار المعدات وحدها، بل قد تحدد موقع مركز البيانات وما إذا كان المشروع قابلا للتنفيذ أصلا.

وفي سيناريو تفترض فيه "بي دبليو سي" تصعيد القيود الأميركية الصينية على المعالجات المتقدمة، ورد الصين بتقييد بعض المواد الخام، ينخفض الإنفاق السنوي العالمي على مراكز البيانات إلى قرابة نصف السيناريو المركزي في عام 2030، قبل أن يتعافى جزئيا مع تكيف سلاسل الإمداد.

لكن الخسارة لا تُسترَد بالكامل. إذ ينخفض الإنفاق التراكمي من 31.6 إلى 25.5 تريليون دولار، أي بنحو ستة تريليونات. ويكون الشرق الأوسط المنطقة الأكثر تضررا نسبيا، مع تراجع حصته 29 في المئة، بسبب اعتماده على المعالجات المستوردة وطموحه إلى جذب عمليات تدريب دولية تعتمد بكثافة على الرقائق. كذلك تنخفض حصة آسيا والمحيط الهادئ من 8.2 إلى 6.4 تريليون دولار، وأوروبا من 5.6 إلى 4.3 تريليون.

الأحمال السيادية والإقليمية أكثر ثباتا، وتربط مركز البيانات بالاقتصاد المحلي بدلا من تحويله إلى محطة تخدم طلبا خارجيا يمكن أن ينتقل إلى مكان آخر

وهكذا، قد لا تكون وفرة الطاقة ورأس المال كافية لدخول سباق الذكاء الاصطناعي. فمن يملك حق الوصول إلى المعالج المتقدم يملك، عمليا، حق التأثير في المكان الذي تُبنَى فيه القدرة الحاسوبية الأحدث.

سيادة البيانات تعيد توزيع الأموال

تدفع البيانات في اتجاه آخر، لأنها تحول بعض الطلب من المراكز العالمية الكبرى إلى الأسواق المحلية. لا تحتاج عمليات تدريب النماذج دائما إلى أن تكون قريبة من المستخدم، ويمكن نقلها إلى أسواق تتمتع بكهرباء أرخص ومواقع واسعة ووصول أفضل إلى المعالجات. أما تشغيل النماذج على بيانات مصرفية أو صحية أو حكومية، فيخضع إلى متطلبات أكبر من الخصوصية والأمن والسرعة والسيادة.

وتقدر "بي دبليو سي" أن نحو 30 في المئة من الأحمال الحاسوبية تحمل اليوم متطلبات محلية، وأن هذه النسبة ترتفع سريعا. ولا يعني ذلك أن قوانين حماية البيانات كلها تفرض التخزين المحلي. تقيد القواعد الأوروبية، مثلا، نقل البيانات الشخصية إلى الخارج وتفرض ضمانات قانونية، لكنها لا تحظر عمليات النقل ككل. أما الصين فتفرض تخزين فئات معينة من البيانات محليا لدى مشغلي البنية التحتية الحرجة والجهات التي تتجاوز عتبات محددة.

أ.ف.ب
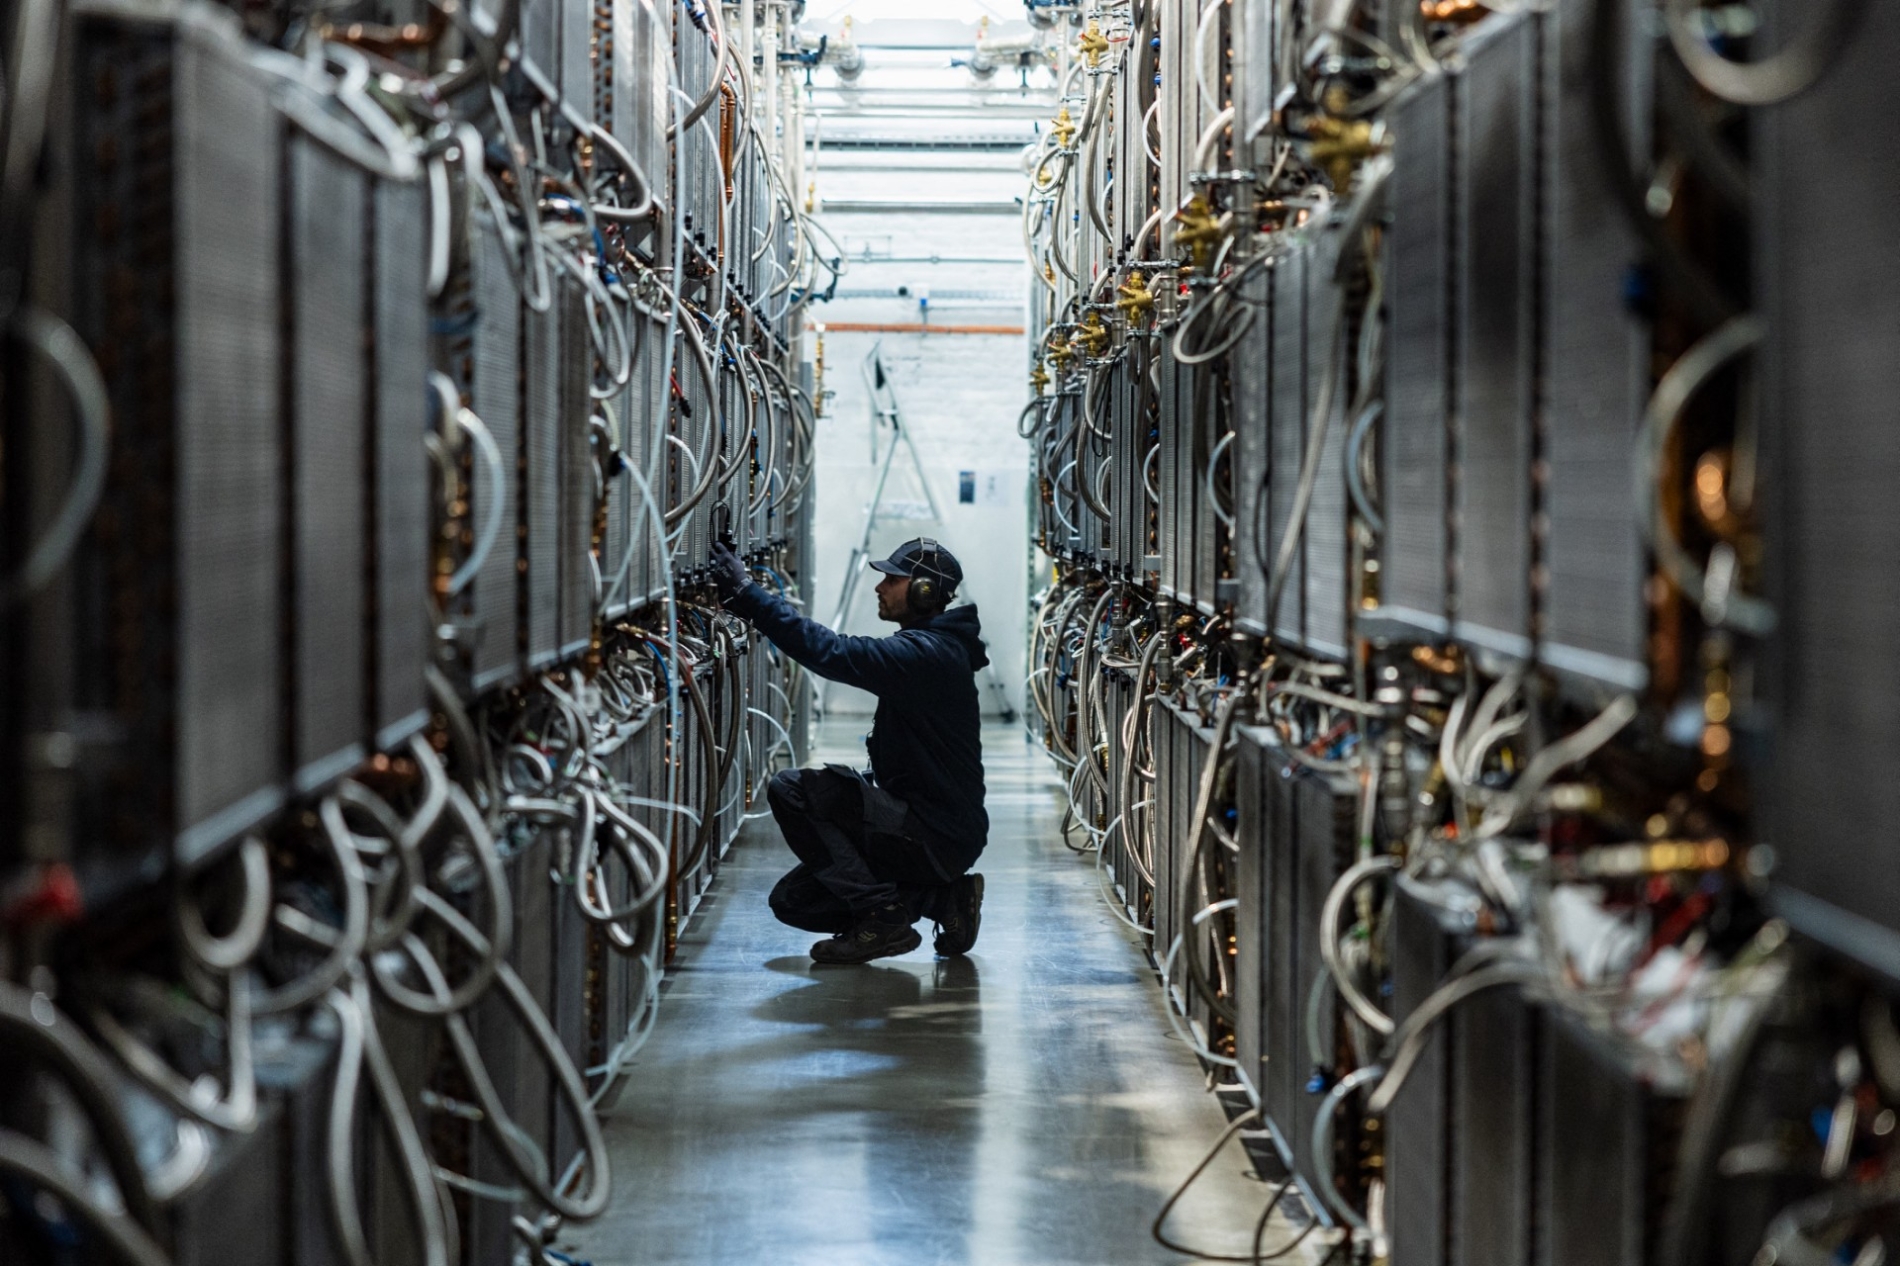
مركز البيانات التابع لشركة "أو في إتش كلاود" الفرنسية في مدينة روبيه شمال فرنسا، 3 أبريل/نيسان 2025

وفي سيناريو تصبح فيه السيادة مبدأ حاكما، ينخفض الاستثمار العالمي 6.7 في المئة فقط، إلى 29.5 تريليون دولار، لكنه ينتقل من المراكز الدولية إلى بلدان الطلب المحلي. فتكسب آسيا والمحيط الهادئ سبعة في المئة، وترتفع حصة أفريقيا نحو 12 في المئة، بينما تخسر الولايات المتحدة قرابة 2.9 تريليون دولار من الأحمال التي كان يمكن أن تستضيفها نيابة عن أسواق أخرى. والفارق هنا جوهري، إذ أن قيود الرقائق تقلص الاستثمار أو تؤجله، أما سيادة البيانات فتعيد توزيعه، ولو على حساب وفور الحجم التي تتيحها المراكز العالمية.

فرصة الخليج واختباره الصعب

يملك الخليج ثلاثة عناصر يصعب جمعها في أماكن أخرى هي رأس المال والطاقة والقدرة على تسريع القرار. لكن تحويلها إلى موقع دائم في خريطة الحوسبة العالمية يتطلب أكثر من تشييد مبان ضخمة وإعلان قدرتها الاسمية. يتوقف نجاح كل مشروع على قدرته على ضمان كهرباء إضافية ومنخفضة الكربون، ووصول بعيد الأجل إلى المعالجات، وعملاء متعاقدين، وبيئة قانونية تستوعب البيانات الحساسة، ومهارات تشغيلية محلية. كذلك ينبغي قياس العائد مقارنة باستهلاك الطاقة والمياه والأراضي والحوافز، لا بقيمة الاستثمار المعلنة وحدها.

وقد يكون الرهان الخليجي الأكثر متانة هو بناء مزيج من السحابة السيادية، والاستدلال باللغة العربية، والخدمات الحكومية والمصرفية والصحية، بدلا من الاعتماد المفرط على جذب عمليات تدريب النماذج الدولية المتنقلة. فالأحمال السيادية والإقليمية أكثر ثباتا، وتربط مركز البيانات بالاقتصاد المحلي بدلا من تحويله إلى محطة تخدم طلبا خارجيا يمكن أن ينتقل إلى مكان آخر.

font change

مقالات ذات صلة